
Dòng tiền toàn cầu đang tìm đến Emerging Markets: Việt Nam vào ‘bản đồ tiền mới’, đã đến lúc nhà đầu tư cần thay đổi chiến lược
Sau một thập kỷ ưu tiên tài sản Mỹ, “gió” đang đổi chiều khi dòng tiền quốc tế bắt đầu quay lại các thị trường mới nổi (Emerging Markets - EM). Tuy nhiên, họ - những nhà đầu tư "cá mập" không trở lại bằng cách “mua cả thị trường”.
Dẫn số liệu Reuters, 214,4 tỷ USD đã được rót vào trái phiếu EM trong 7 tháng năm 2026, tăng mạnh từ 177,7 tỷ USD cùng kỳ năm trước và là mức cao nhất trong hơn hai thập kỷ qua. Trong khi đó, cổ phiếu EM lại bị rút tới 86 tỷ USD.
Điều này cho thấy nhà đầu tư toàn cầu đang đa dạng hóa có chọn lọc, ưu tiên những thị trường có nền tảng chính sách, dự trữ ngoại hối và thị trường vốn đủ hấp dẫn.
Đây chính là điểm Việt Nam cần được nhìn dưới một góc khác.
Việt Nam đang đứng trước thời điểm đặc biệt khi vừa tiến gần hơn tới nhóm thị trường mới nổi, vừa đẩy mạnh cải cách để nâng khả năng tiếp nhận dòng vốn quốc tế. Nhưng khi dòng tiền quốc tế trở nên khắt khe hơn trong việc phân bổ vốn, câu hỏi đáng chú ý là: Tiền sẽ chọn ngành nào, doanh nghiệp nào; nhà đầu tư nên chuyển hóa cơ hội đó thành chiến lược danh mục ra sao?
Chia sẻ với chúng tôi về xu hướng dòng vốn toàn cầu, bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu Chứng khoán MB (MBS) nhận định các thị trường mới nổi đang hút sự chú ý, nhưng mức độ cân nhắc trong việc phân bổ vốn sẽ ngày càng cao, khi nhà đầu tư đặt trọng tâm nhiều hơn vào nền tảng và triển vọng của từng thị trường cũng như từng nhóm tài sản.
Bà đánh giá thế nào về sự thay đổi trong khẩu vị của nhà đầu tư toàn cầu đối với các thị trường mới nổi hiện nay? Những yếu tố nào đang kéo dòng tiền quốc tế trở lại nhóm thị trường này?
Theo tôi, khẩu vị của nhà đầu tư toàn cầu đang chuyển từ trạng thái né tránh rủi ro sang đa dạng hóa có chọn lọc, chưa phải một chu kỳ đầu tư mạnh tay vào các tài sản rủi ro cao để tìm kiếm lợi nhuận tại các thị trường mới nổi.
Tính từ đầu năm đến hết tháng 8/2026, MSCI Emerging Markets ghi nhận mức sinh lời khoảng 24,1%, so với mức 13,1% của MSCI World. P/E dự phóng của nhóm thị trường mới nổi cũng chỉ khoảng 10,1 lần, so với 18,6 lần tại các thị trường phát triển.
Chênh lệch định giá, cùng triển vọng tăng trưởng kinh tế, dịch chuyển chuỗi cung ứng, đầu tư AI/bán dẫn tại châu Á và cải cách thị trường vốn, đang tạo động lực để dòng vốn tìm kiếm cơ hội ngoài những thị trường đã tăng mạnh và có mức độ tập trung cao.
Tuy nhiên, dòng tiền hiện đòi hỏi cao hơn về ổn định tỷ giá, chất lượng bảng cân đối, thanh khoản và khả năng tiếp cận thị trường. Những nền kinh tế phụ thuộc nhiều vào vốn ngoại ngắn hạn, nhập khẩu năng lượng hoặc có dư địa chính sách hạn chế vẫn có thể bị rút vốn nhanh khi USD và lợi suất trái phiếu Mỹ tăng trở lại.
Là một thị trường có thể hấp dẫn về câu chuyện tăng trưởng, nhưng để trở thành điểm đến của dòng vốn quốc tế, Việt Nam cần thêm điều kiện gì? Trước những biến số mang tên Fed, tỷ giá USD, lãi suất toàn cầu và căng thẳng địa chính trị, MBS xây dựng kịch bản ra sao cho thị trường Việt Nam?
Đặt trong xu hướng lựa chọn ngày càng khắt khe đó, tăng trưởng kinh tế cao mới là điều kiện cần, chưa phải điều kiện đủ.
Việt Nam cần tiếp tục củng cố ba nền tảng gồm: Ổn định vĩ mô, đặc biệt đối với tỷ giá, lạm phát và mặt bằng lãi suất; khả năng tiếp cận thị trường qua cơ chế thanh toán, tài khoản tổng, giao dịch qua nhà môi giới toàn cầu, room ngoại, tỷ lệ free float và công bố thông tin bằng tiếng Anh; chất lượng hàng hóa niêm yết với các doanh nghiệp quy mô lớn, quản trị minh bạch, thanh khoản cao và có thể tạo lợi nhuận bền vững.
Việc FTSE Russell đưa Việt Nam lên nhóm thị trường mới nổi thứ cấp, với quá trình đưa vào chỉ số bắt đầu từ ngày 21/9/2026, là một minh chứng cho nỗ lực cải cách thị trường của Việt Nam, đã đánh dấu một bước tiến lớn trong quá trình thu hút dòng vốn đầu tư quốc tế.
Trong bối cảnh địa chính trị trên thế giới còn nhiều bất ổn, MBS Research xây dựng kịch bản thị trường dựa trên quan điểm thận trọng với rủi ro tỷ giá và lãi suất. Chúng tôi dự báo GDP Việt Nam năm 2026 tăng 8–8,5%, lạm phát khoảng 4–4,5% và USD/VND cuối năm ở vùng 26.800–27.000.
Với chứng khoán, kịch bản thận trọng cho VN-Index 1.770 điểm trên cơ sở EPS tăng 18% và P/E 13 lần; kịch bản tích cực là 1.850 điểm với EPS tăng 19% và P/E 13,5 lần.
Đây là vùng mục tiêu cuối năm, thị trường sẽ không đi theo đường thẳng mà sẽ có nhiều giai đoạn biến động. Chiến lược phù hợp vẫn là “bảo toàn tài sản, chờ đợi thời cơ”, ưu tiên doanh nghiệp có lợi nhuận rõ ràng, ROE cải thiện, tài chính vững và định giá hợp lý.
Như vậy, cơ hội từ dòng vốn quốc tế đang mở ra nhưng không đồng nghĩa mọi thị trường, các ngành hay tất cả cổ phiếu đều hưởng lợi như nhau. Khi dòng tiền bắt đầu chọn lọc, bài toán với nhà đầu tư không còn đơn thuần là dự báo VN-Index, mà là nhận diện dòng tiền thực sự đang đi về đâu và xu hướng đó có đủ nền tảng để kéo dài.
Với nhà đầu tư cá nhân, đâu là những tín hiệu quan trọng để phân biệt một nhịp tăng nhờ dòng tiền lan tỏa với một đợt tăng chỉ mang tính nhất thời? Theo bà, tín hiệu nào cần được ưu tiên quan sát để xác nhận xu hướng?
Tôi cho rằng nhà đầu tư nên nhìn vào ba sự đồng thuận: Giá và thanh khoản, độ rộng thị trường, cùng nền tảng lợi nhuận.
Một nhịp tăng đáng tin cậy không chỉ dựa vào vài phiên thanh khoản đột biến, mà cần sự cải thiện bền bỉ của dòng tiền, với giá tăng và thanh khoản duy trì ở mức cao, trong khi các phiên điều chỉnh có lực bán thấp.
Quan trọng hơn là độ lan tỏa. Nếu chỉ số tăng nhờ một vài cổ phiếu lớn nhưng phần còn lại của thị trường không tham gia, khó có thể coi đó là một xu hướng bền vững. Khi đà tăng mở rộng dần sang nhiều nhóm ngành và cổ phiếu có nền tảng tương đồng, tín hiệu sẽ đáng tin cậy hơn.
Cuối cùng, lợi nhuận phải theo kịp giá. Giá tăng nhưng triển vọng kinh doanh không được nâng lên, trong khi các điểm bứt phá liên tục thất bại, thường là dấu hiệu của một nhịp tăng ngắn hạn.
Đâu là những nhóm ngành theo bà đang hội tụ đủ các yếu tố về động lực tăng trưởng để trở thành điểm đến của dòng vốn trung hạn?
Từ các tiêu chí về tăng trưởng, thanh khoản và chất lượng tài sản, chúng tôi đánh giá ngân hàng, vật liệu xây dựng – hạ tầng, bán lẻ và dầu khí là các nhóm có khả năng thu hút dòng vốn trung hạn rõ nét.
Đội ngũ phân tích MBS dự báo lợi nhuận ngành ngân hàng tăng 21% trong năm 2026 và 20% trong năm 2027, nhờ tăng trưởng tín dụng, cải thiện thu nhập ngoài lãi và chất lượng tài sản ổn định. Tuy nhiên, do NIM còn chịu áp lực, dòng tiền sẽ ưu tiên các ngân hàng có nền vốn tốt, CASA cao, chi phí tín dụng được kiểm soát và khả năng duy trì ROE.
Ngành vật liệu xây dựng được dự báo tăng trưởng lợi nhuận 39% trong năm 2026 và 20% năm 2027 với câu chuyện hưởng lợi từ đầu tư hạ tầng, nhu cầu thép nội địa và công suất mới.
Nhóm bán lẻ cũng có triển vọng tương đối cân bằng, với lợi nhuận dự báo tăng lần lượt 33% và 25%, nhờ việc làm, thu nhập và tiêu dùng thiết yếu phục hồi.
Trong khi đó, dầu khí nổi bật với mức tăng trưởng lợi nhuận dự báo 57% trong năm 2026, song có thể giảm 13% trong năm 2027 xét từ mức nền cao. Do đó, việc lựa chọn cổ phiếu trong ngành cần tập trung vào các doanh nghiệp dịch vụ có backlog dài hạn và ổn định.
Sau khi xác định một ngành có triển vọng, MBS Research dựa vào đâu để lọc doanh nghiệp có khả năng chuyển hóa cơ hội thành tăng trưởng lợi nhuận và giá trị thực cho cổ đông?
Theo tôi, đây chính là bước quan trọng nhất của quá trình đầu tư. Một ngành có triển vọng không đồng nghĩa tất cả doanh nghiệp trong ngành đều là cơ hội đầu tư tốt. MBS tập trung vào bốn nhóm tiêu chí.
Thứ nhất, tăng trưởng lợi nhuận thực chất. Không chỉ nhìn vào con số và tốc độ, chúng tôi phân tích động lực phía sau như tăng trưởng sản lượng, giá bán, biên lợi nhuận, thị phần, công suất mới và khả năng duy trì tăng trưởng trong những năm tiếp theo. Một doanh nghiệp tốt phải có câu chuyện tăng trưởng có thể kiểm chứng bằng dòng tiền và kết quả kinh doanh.
Thứ hai là chất lượng bảng cân đối cũng như hiệu quả sử dụng vốn. Trong môi trường lãi suất và tỷ giá còn nhiều biến động, doanh nghiệp có đòn bẩy hợp lý, dòng tiền tốt và khả năng tạo ROE cao sẽ có lợi thế.
Thứ ba, lợi thế cạnh tranh và năng lực thực thi. Cùng hưởng lợi từ một xu hướng ngành, nhưng doanh nghiệp có vị thế thị trường, năng lực quản trị, hệ thống phân phối, công nghệ hoặc chi phí sản xuất tốt hơn sẽ có khả năng chiếm phần lớn giá trị gia tăng.
Cuối cùng là định giá. Doanh nghiệp tốt chưa chắc là khoản đầu tư tốt nếu giá đã phản ánh quá nhiều kỳ vọng. Vì vậy, chúng tôi luôn đặt tăng trưởng lợi nhuận cạnh định giá và rủi ro.
Mục tiêu cuối cùng của Research không phải là tìm ra doanh nghiệp tốt nhất về hoạt động, mà là tìm ra khoảng chênh lệch hấp dẫn giữa giá trị nội tại và mức giá thị trường.
Dòng tiền mới có thể mở rộng cơ hội trên thị trường, nhưng càng nhiều vốn được phân bổ theo tiêu chí chọn lọc, khoảng cách giữa các cổ phiếu càng lớn. Khi đó, câu chuyện không dừng ở việc chọn đúng cổ phiếu hay ngành, mà chuyển sang một bài toán rộng hơn: Nhà đầu tư nên tổ chức danh mục như thế nào?
Đón đầu dòng vốn quốc tế, nhà đầu tư cần thay đổi tư duy và cách xây dựng danh mục thế nào?
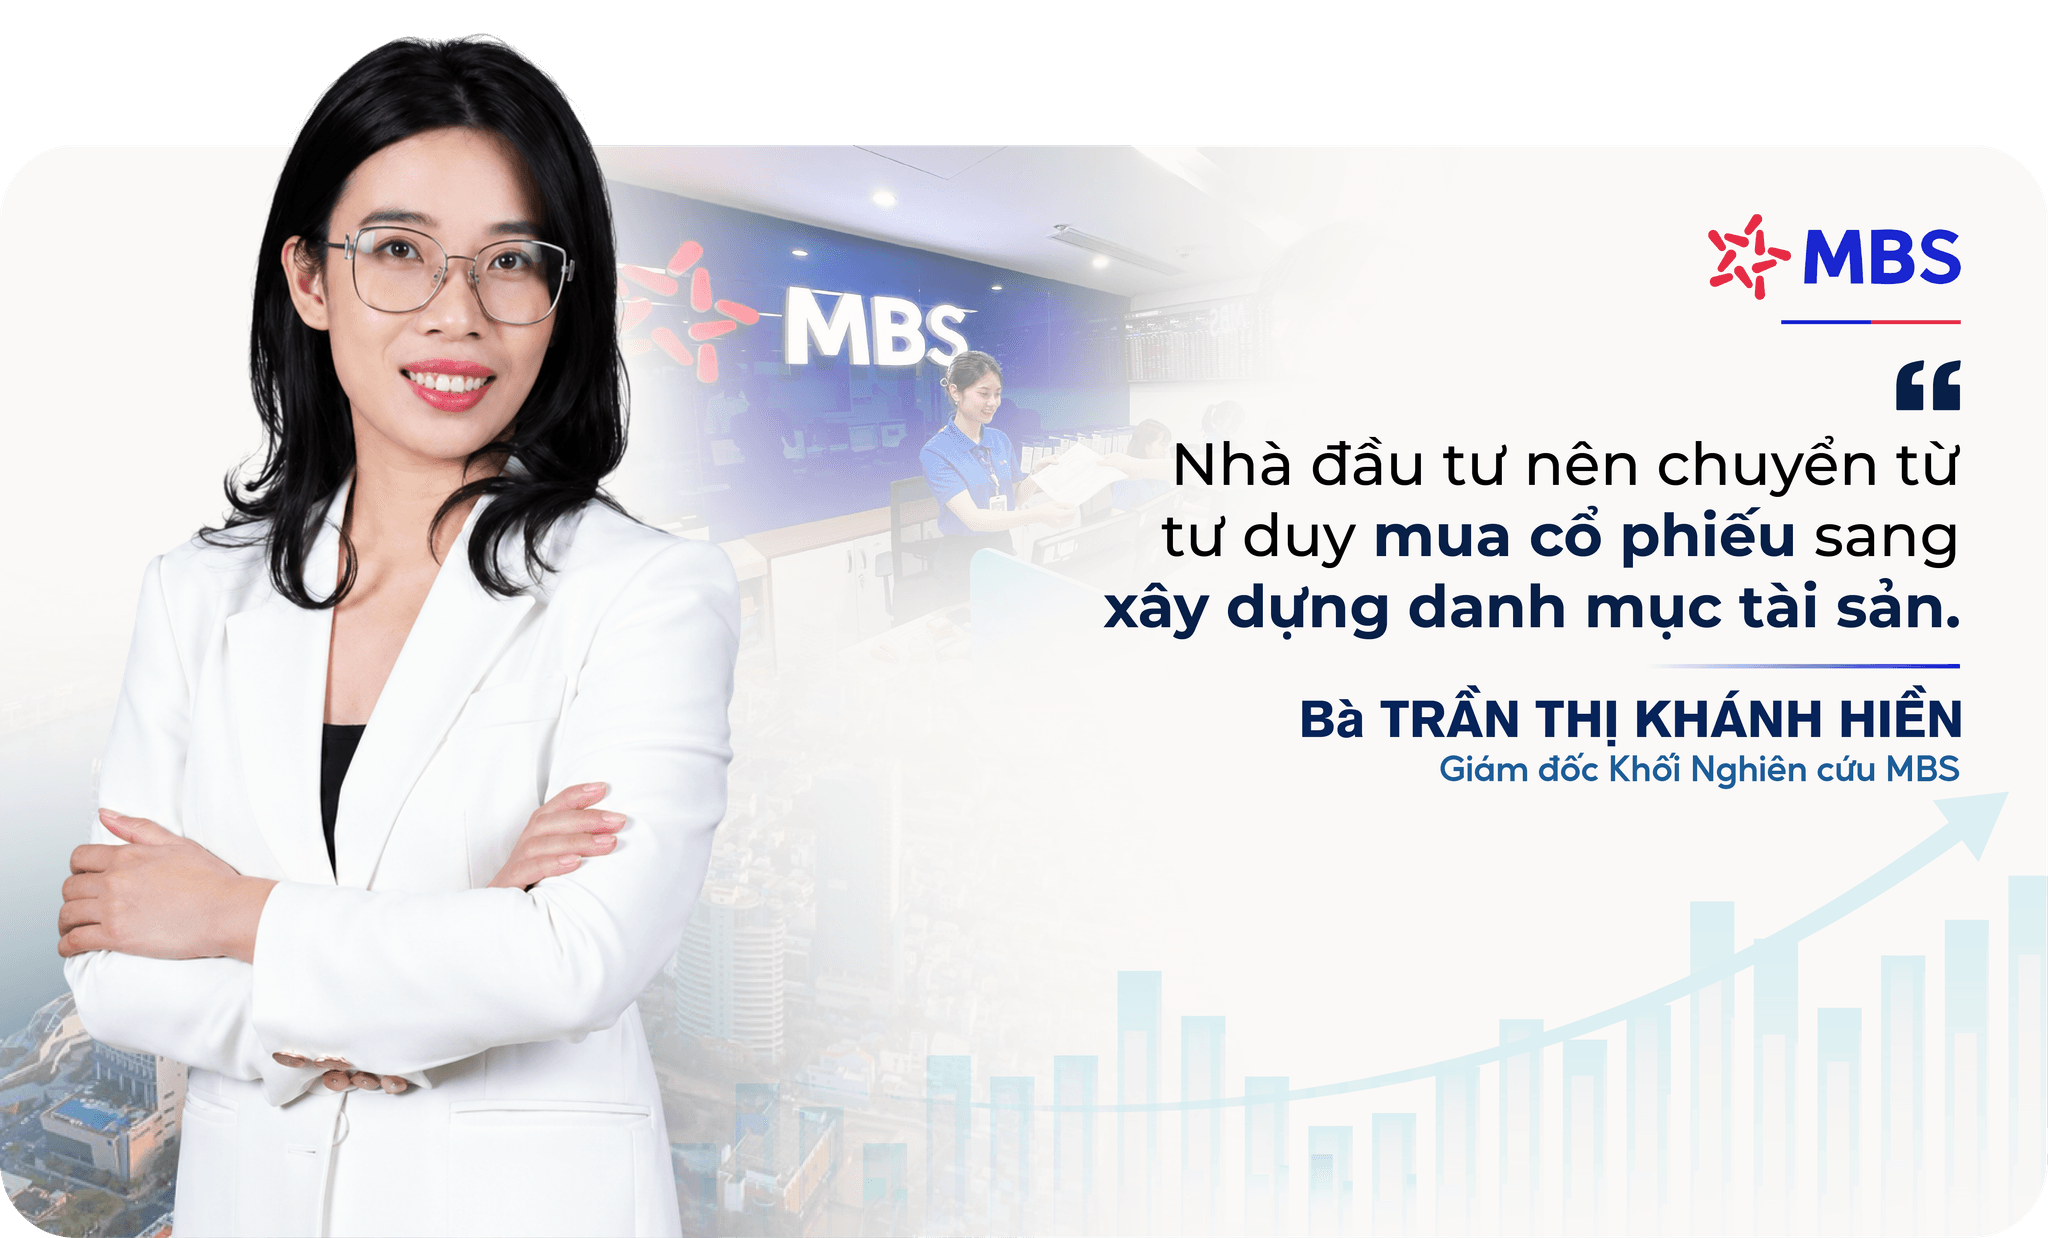
Theo tôi, điều quan trọng nhất là nhà đầu tư cần chuyển từ tư duy “mua cổ phiếu” sang “xây dựng danh mục tài sản”.
Khi dòng vốn quốc tế ngày càng quan tâm đến Việt Nam, cơ hội lớn hơn nhưng sự phân hóa cũng sẽ cao hơn. Không phải cổ phiếu nào cũng hưởng lợi như nhau từ quá trình này.
Vì vậy, nhà đầu tư nên bắt đầu từ mục tiêu, khẩu vị rủi ro và thời gian đầu tư, rồi mới lựa chọn ngành, cổ phiếu và tỷ trọng phù hợp, tránh tập trung vào một vài mã theo câu chuyện ngắn hạn.
Đồng thời, cần nhìn rủi ro rộng hơn việc giá cổ phiếu giảm; định giá quá cao, chất lượng lợi nhuận thấp hay bảng cân đối yếu đều có thể làm tổn thất giá trị đầu tư.
Trong giai đoạn thị trường hội nhập sâu hơn với dòng vốn quốc tế, tiêu chuẩn đầu tư cũng sẽ ngày càng nâng lên. Nhà đầu tư Việt Nam cần quan tâm nhiều hơn đến chất lượng quản trị, khả năng tạo dòng tiền, ROE, tăng trưởng EPS và định giá, thay vì chỉ nhìn biến động giá trong ngắn hạn.
Cùng đứng trước một cơ hội đầu tư nhưng khẩu vị rủi ro, thời gian và mục tiêu của nhà đầu tư cá nhân, khách hàng tài sản lớn và tổ chức rất khác nhau. MBS điều chỉnh cách tiếp cận như thế nào cho từng nhóm?
Tôi cho rằng khác biệt nằm ở bài toán mà mỗi nhóm cần phải giải quyết.
Với nhà đầu tư cá nhân, trọng tâm là xây dựng danh mục dễ hiểu, cơ hội phù hợp với kiểm soát biến động. Research cần cung cấp những luận điểm đủ rõ, dễ theo dõi để nhà đầu tư hiểu vì sao mua, rủi ro ở đâu và khi nào cần thay đổi quan điểm.
Với khách hàng tài sản lớn, mục tiêu không chỉ là tìm lợi nhuận mà còn bảo toàn và gia tăng tài sản. Cách tiếp cận vì thế chuyển từ chọn cổ phiếu sang phân bổ giữa nhiều loại tài sản, tùy mục tiêu và mức chịu rủi ro.
Đối với khách hàng tổ chức, yêu cầu phân tích thường sâu hơn về mô hình định giá, dòng tiền, triển vọng ngành, thanh khoản và khả năng thực thi của doanh nghiệp. Họ cũng cần những dữ liệu và luận điểm có chiều sâu để phục vụ quá trình xây dựng chiến lược đầu tư.
Đó cũng là lợi thế của MBS, không dừng ở việc tạo ra Research tốt, mà đưa Research vào từng giải pháp đầu tư phù hợp với từng nhóm khách hàng.
MBS sở hữu đội ngũ Research theo dõi từ vĩ mô, dòng vốn, ngành đến doanh nghiệp. Các tiếp cận xuyên suốt này giúp công ty nhìn ra cơ hội đầu tư khác biệt ra sao?
Cốt lõi nằm ở tính liên kết trong phân tích. Một cơ hội đầu tư thường không xuất hiện độc lập ở cấp độ doanh nghiệp. Nó có thể bắt đầu từ một thay đổi chính sách, dòng vốn, tỷ giá, lãi suất đến diễn biến ngành và tăng trưởng lợi nhuận doanh nghiệp. Các yếu tố này cần được đặt trong cùng một bức tranh để xác định động lực nào thực sự đứng sau xu hướng và doanh nghiệp nào hưởng lợi rõ nhất.
Quan trọng hơn, Research không chỉ chạy theo những câu chuyện thị trường đang quan tâm, mà phải tìm ra những thay đổi chưa được phản ánh đầy đủ vào giá cổ phiếu. Đó mới là nơi tạo ra giá trị của nghiên cứu.
Trong bối cảnh lượng dữ liệu và tốc độ thay đổi của thị trường ngày càng lớn, MBS cũng đang đẩy mạnh ứng dụng công nghệ và AI từ thu thập dữ liệu, xử lý thông tin đến xây dựng mô hình và theo dõi doanh nghiệp. Qua đó, đội ngũ Research có thể dành nhiều thời gian hơn cho phần quan trọng nhất: Phân tích, phản biện và hình thành các luận điểm đầu tư có giá trị.
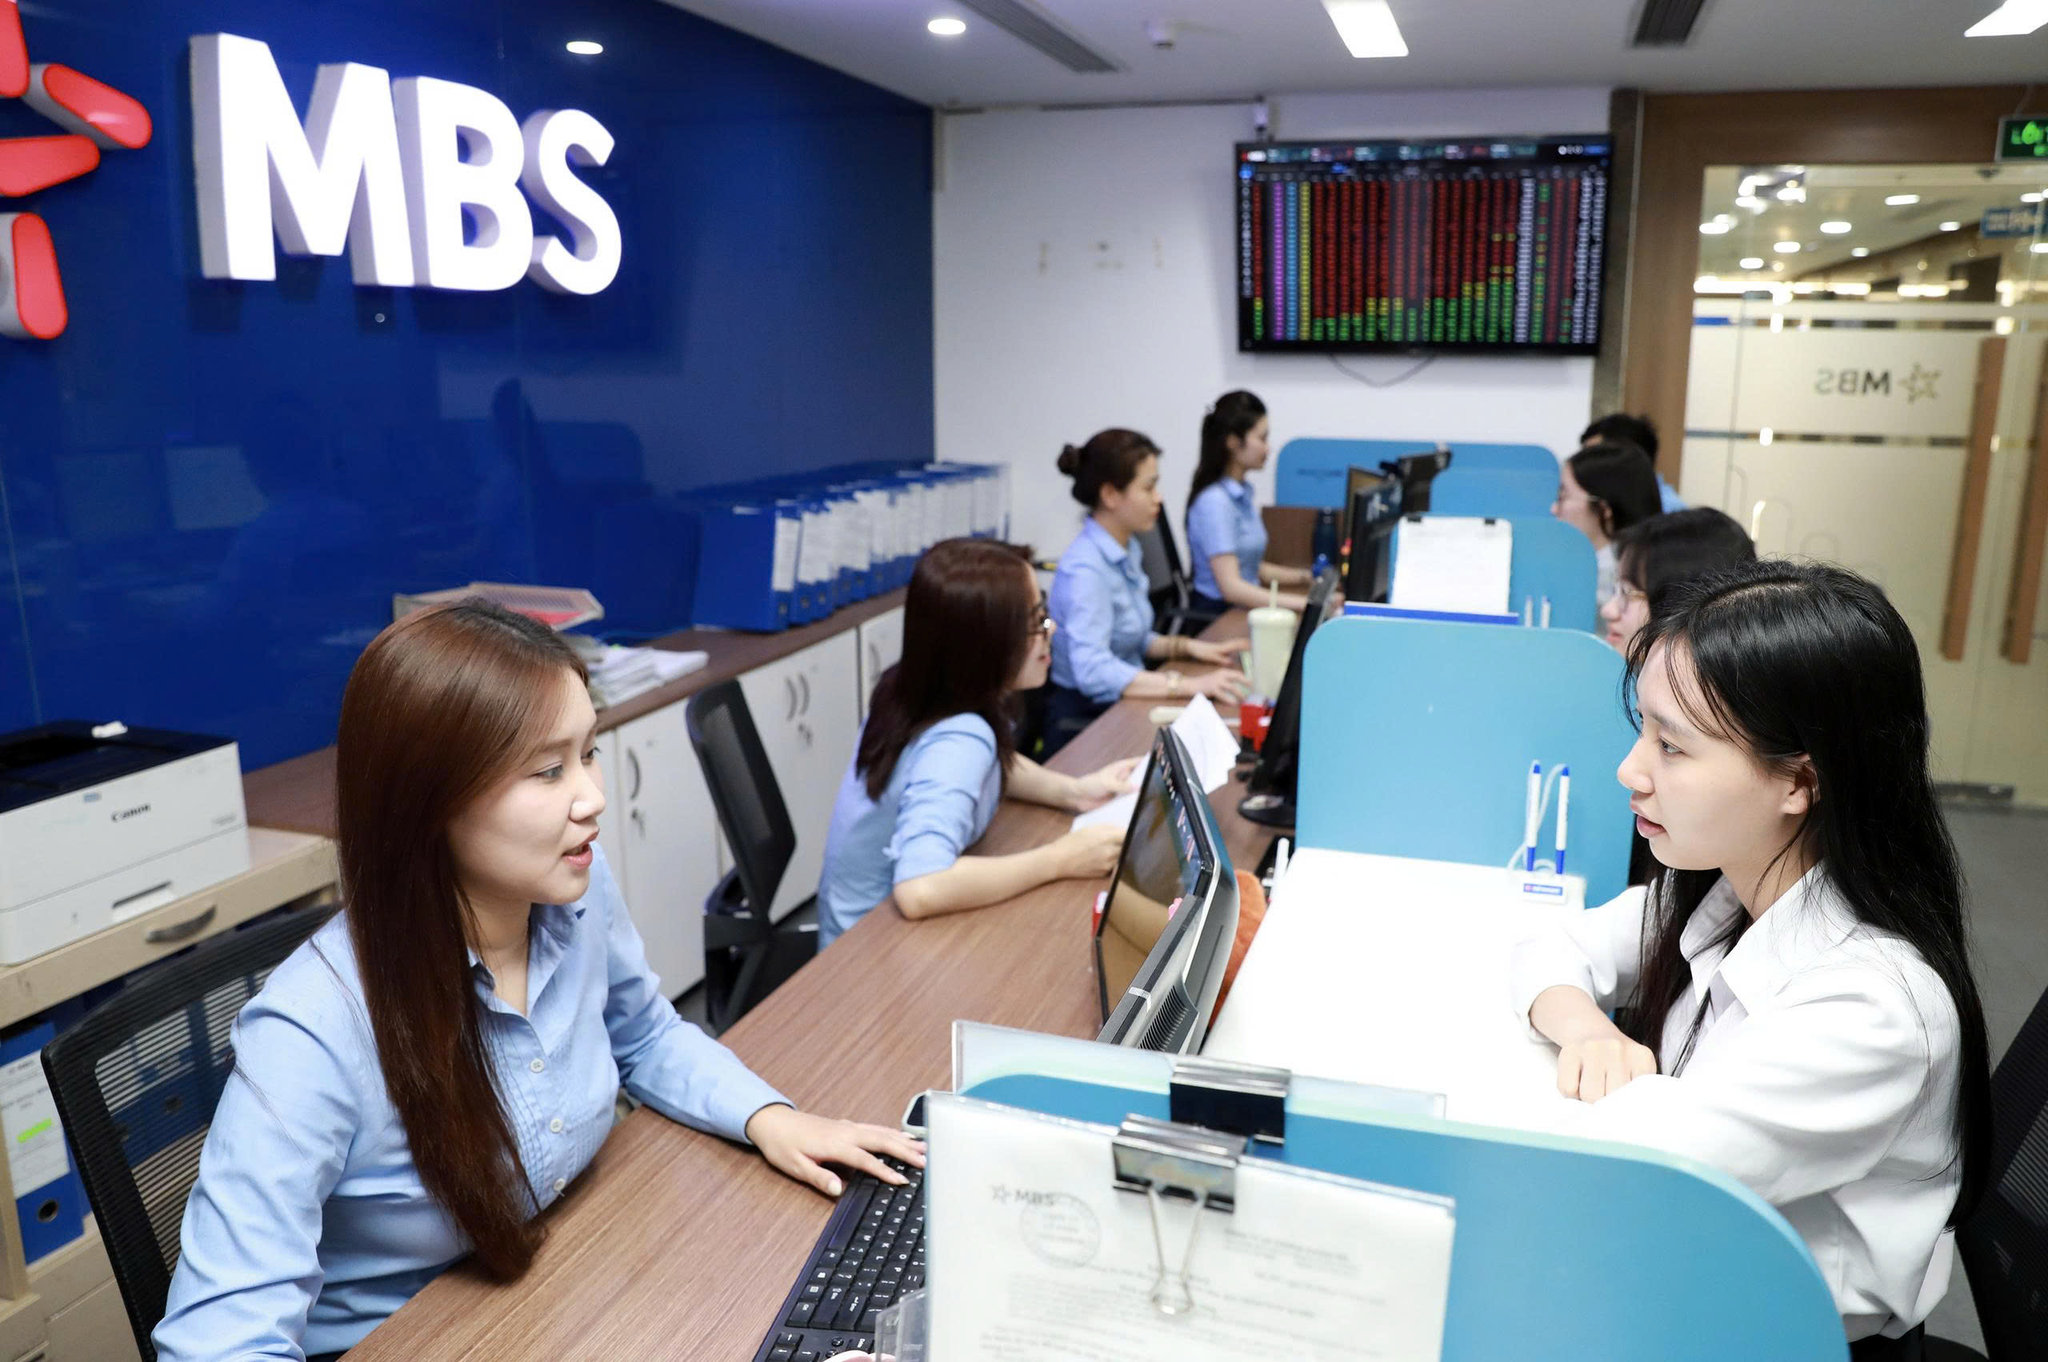
Khi thị trường thay đổi, điều nhà đầu tư cần không chỉ là một dự báo đúng, mà là một chiến lược đúng. Đội ngũ MBS sẽ làm gì để đồng hành cùng khách hàng trên hành trình đó?
Tôi hoàn toàn đồng ý rằng trên thị trường tài chính, không có dự báo nào đúng tuyệt đối. Giá trị của Research không nằm ở việc dự đoán VN-Index bao nhiêu điểm, mà quan trọng hơn là giúp nhà đầu tư biết phải làm gì khi thị trường đi theo những kịch bản khác nhau.
Vì vậy, MBS Research hướng tới cung cấp cho khách hàng một hệ thống thông tin và chiến lược xuyên suốt: Từ vĩ mô, nhận diện xu hướng dòng vốn, lựa chọn ngành, doanh nghiệp cho đến cập nhật định giá và rủi ro có thể làm thay đổi luận điểm đầu tư.
Khi các điều kiện thị trường thay đổi, chúng tôi tập trung trả lời ba câu hỏi: Điều gì đã thay đổi? Tác động như thế nào đến triển vọng lợi nhuận? Danh mục cần điều chỉnh ra sao?
Đó cũng là cách chúng tôi nhìn nhận vai trò của Research trong hệ sinh thái MBS. Research không đứng độc lập mà cần kết nối chặt chẽ với đội ngũ môi giới, khách hàng tổ chức, khách hàng tài sản lớn và các bộ phận phát triển sản phẩm. Mục tiêu cuối cùng là đưa thông tin nghiên cứu đến đúng khách hàng, đúng thời điểm, đúng nhu cầu.
Về dài hạn, MBS trở muốn thành người đồng hành trong quá trình quản lý tài sản của khách hàng, chứ không đơn thuần là nơi cung cấp những khuyến nghị mua – bán cổ phiếu.
Khi thị trường ngày càng phát triển, nhu cầu của nhà đầu tư cũng sẽ chuyển từ “tìm một mã cổ phiếu để mua” sang “tìm một chiến lược để quản lý và gia tăng tài sản”. Đây sẽ là hướng mà MBS tiếp tục đầu tư mạnh vào Research, dữ liệu, công nghệ và hệ thống sản phẩm để đáp ứng nhu cầu đó.
Trân trọng cảm ơn bà!
