
TS Huỳnh Thanh Điền: Muốn kéo lãi suất xuống, phải chấn chỉnh tận gốc cách vận hành ngành ngân hàng
Theo TS Huỳnh Thanh Điền, giảm lãi suất cho vay không thể chỉ dừng ở lời kêu gọi các ngân hàng tự nguyện điều chỉnh. Ông đề xuất nhóm ngân hàng có vốn Nhà nước chi phối chấp nhận lợi nhuận bằng 0 để dẫn dắt thị trường.
Mỗi mùa cao điểm kinh doanh, câu chuyện lãi suất và chi phí vốn lại trở thành nỗi trăn trở lớn của cộng đồng doanh nghiệp. Những chỉ đạo sát sao từ Chính phủ và các cam kết giảm lãi suất 1,5–2%/năm từ phía ngân hàng đã mang đến nhiều kỳ vọng, nhưng khoảng cách từ chính sách đến thực tế sản xuất vẫn còn không ít gập ghềnh.
Để dòng vốn giá rẻ thực sự trở thành "bà đỡ" cho nền kinh tế chứ không chỉ dừng lại ở những con số trên bản cam kết, chúng ta cần nhìn nhận vấn đề này ra sao? Trò chuyện với chúng tôi, chuyên gia kinh tế TS Huỳnh Thanh Điền, giảng viên Đại học Nguyễn Tất Thành, đã chia sẻ những góc nhìn về giải pháp căn cơ: Từ việc phát huy vai trò dẫn dắt của khối ngân hàng nhà nước, khơi thông dòng vốn ngắn hạn cho sản xuất, cho đến việc xây dựng một cơ chế điều hành hài hòa để nền kinh tế phát triển bền vững hơn.
Chính phủ yêu cầu giảm lãi suất cho vay từ 1,5–2%/năm, nhưng doanh nghiệp vẫn chịu áp lực lớn về chi phí vốn. Theo ông, nguyên nhân cốt lõi nằm ở đâu?
TS Huỳnh Thanh Điền: Một nguyên nhân là trong năm vừa qua, các ngân hàng đã cho vay khá nhiều đối với những dự án trọng điểm, dự án quy mô lớn. Nguồn vốn được phân bổ vào những dự án này khiến một số ngân hàng chịu áp lực về thanh khoản, từ đó phải tăng lãi suất huy động. Khi lãi suất huy động tăng, lãi suất cho vay cũng tăng theo.
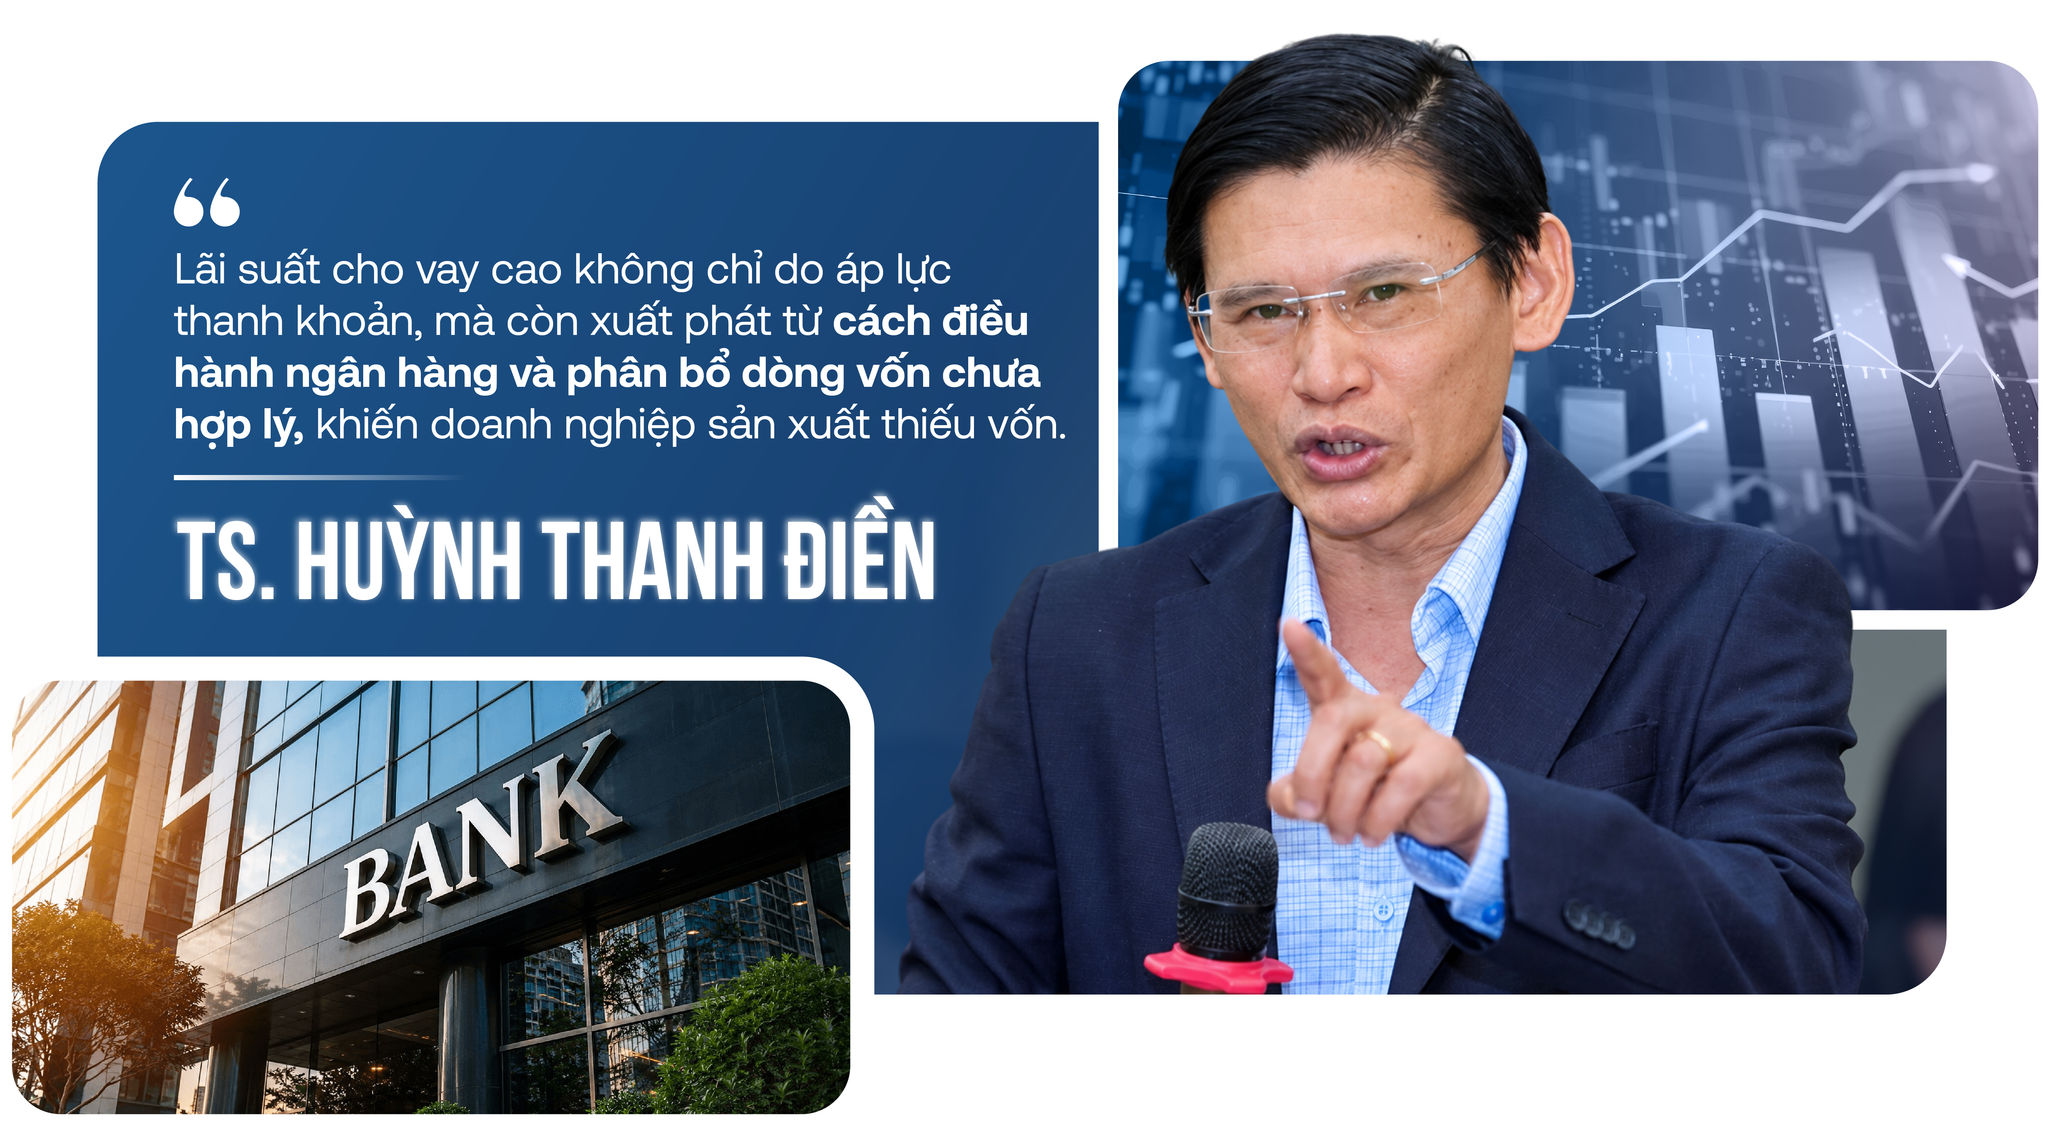
Tuy nhiên, không thể chỉ giải thích lãi suất cao bằng áp lực thanh khoản hay quy luật cung cầu của thị trường. Vấn đề quan trọng hơn là cách điều hành ngành ngân hàng và phân bổ dòng vốn của Chính phủ.
Ngân hàng huy động tiền từ người dân rồi cho vay lại. Nếu dòng tiền được định hướng vào những lĩnh vực phù hợp, phục vụ sản xuất, kinh doanh, thì ngân hàng có thể thực hiện tốt vai trò trung gian tài chính. Nhưng nếu vốn tập trung quá nhiều vào những dự án dài hạn hoặc hoạt động đầu cơ, trong khi doanh nghiệp sản xuất thiếu vốn, thì nền kinh tế sẽ gặp khó khăn.
Tôi cho rằng đã đến lúc phải xem xét lại cách vận hành của ngành ngân hàng, chứ không thể năm nào cũng lặp lại câu chuyện lãi suất tăng rồi lại kêu gọi giảm.
Sau BIDV và Vietcombank, Agribank cũng vừa chính thức nhập cuộc đua hạ lãi suất, liệu điều đó có tạo đủ sức ép cạnh tranh để các ngân hàng tư nhân giảm theo không, thưa ông?
Trước mắt, Chính phủ nên giao mục tiêu cụ thể cho bốn ngân hàng lớn có vốn Nhà nước chi phối trong việc giảm lãi suất cho vay.
Nhóm ngân hàng này có thị phần tín dụng lớn trong nền kinh tế. Nếu họ giảm lãi suất thực chất, các ngân hàng nhỏ hơn sẽ chịu áp lực cạnh tranh và phải cân nhắc điều chỉnh theo để giữ khách hàng.
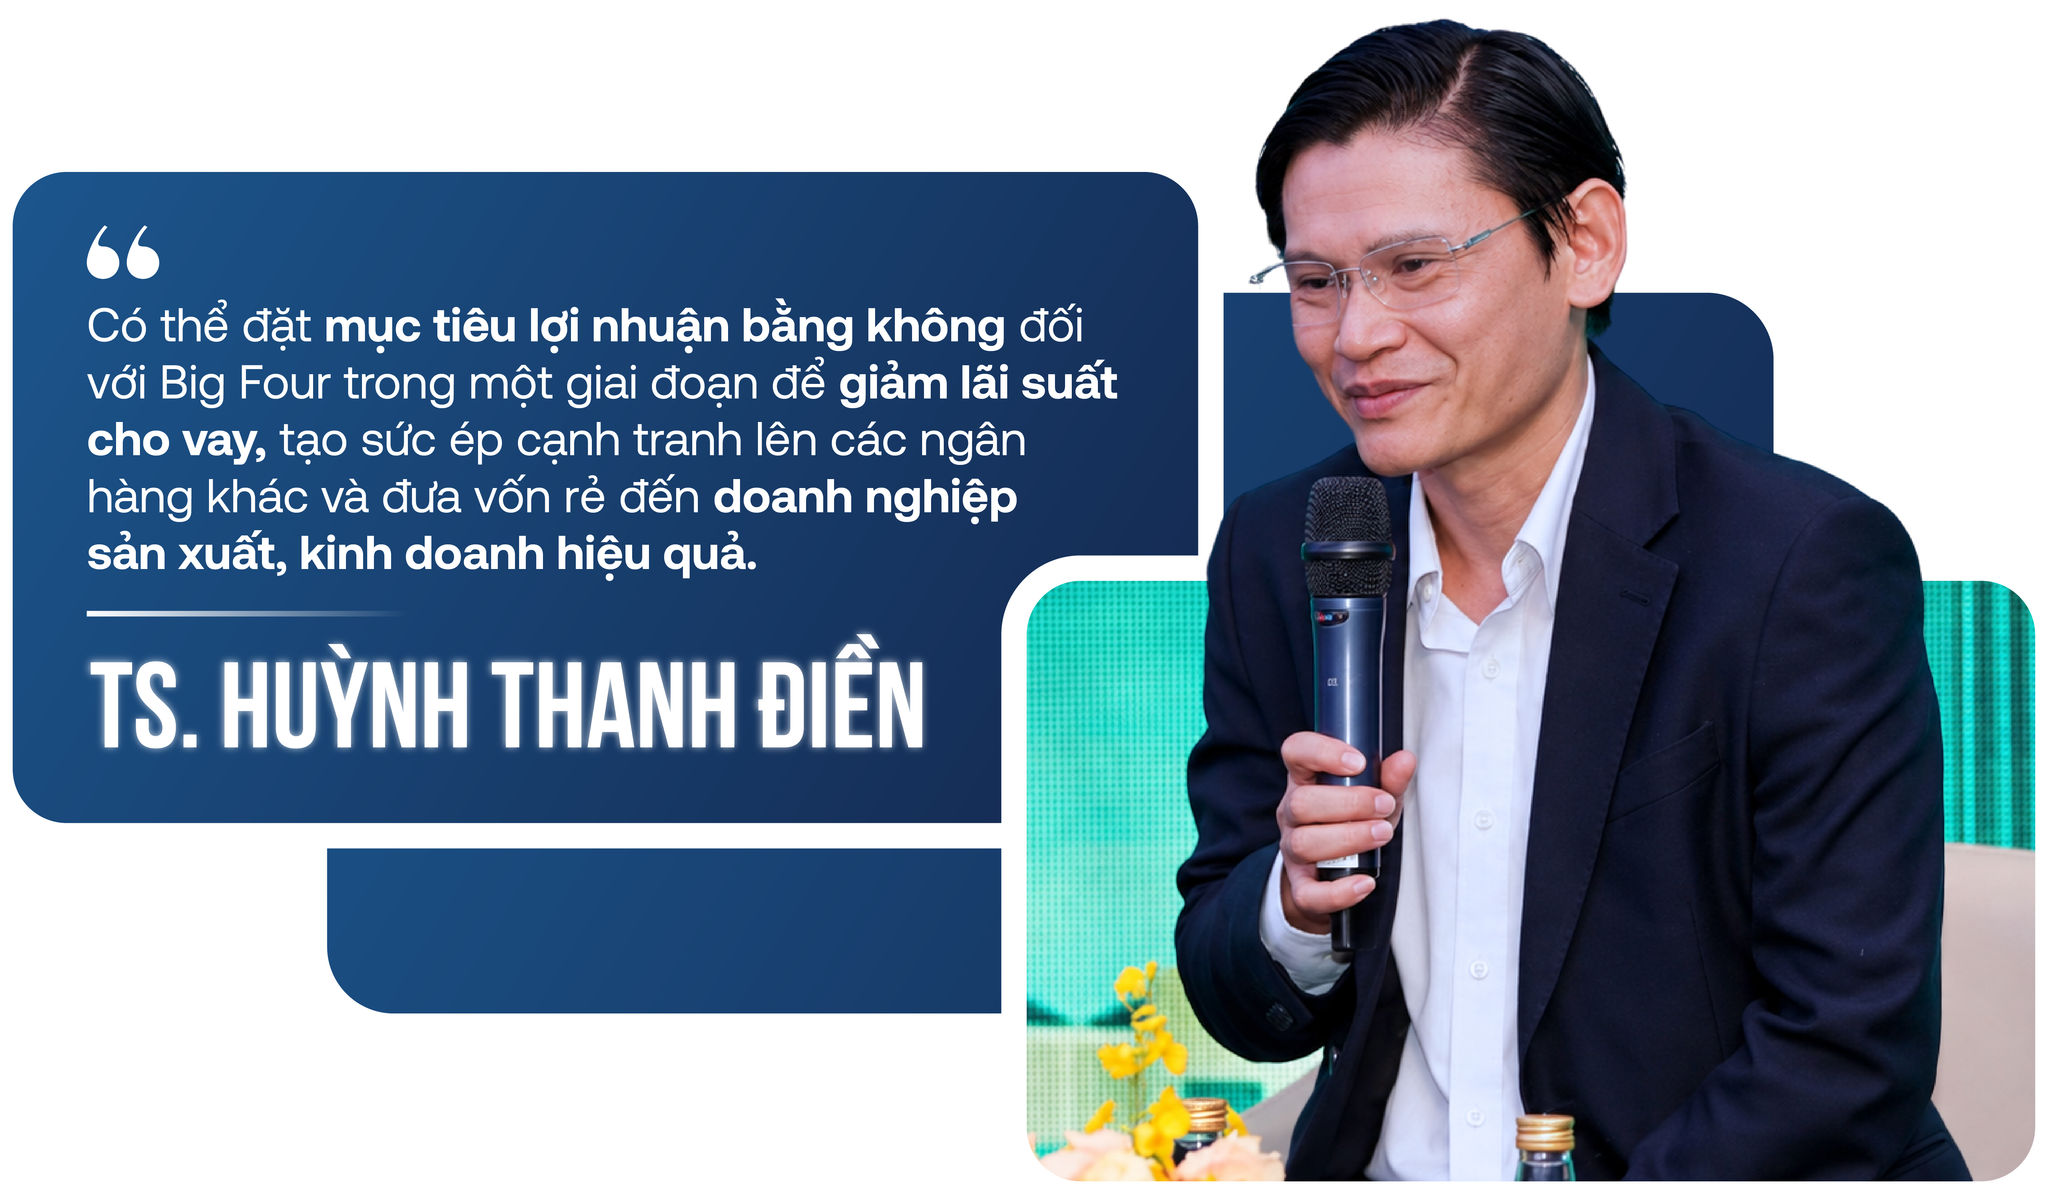
Tôi cho rằng có thể đặt mục tiêu lợi nhuận bằng 0 đối với nhóm ngân hàng này trong một giai đoạn nhất định. Vì đây là những ngân hàng có vốn Nhà nước chi phối, Nhà nước có thể cân nhắc giảm mục tiêu lợi nhuận trong một giai đoạn để hạ lãi suất cho vay, hỗ trợ doanh nghiệp phát triển sản xuất, kinh doanh. Khi doanh nghiệp mở rộng hoạt động, tạo thêm việc làm và đóng góp nhiều hơn cho ngân sách, nguồn thu của Nhà nước cũng được củng cố theo hướng bền vững hơn.
Không nên chỉ nhìn vào việc ngân hàng lãi nhiều hay ít để đánh giá hiệu quả. Cần xem ngân hàng đã hỗ trợ nền kinh tế như thế nào. Vai trò của ngân hàng là trung gian tài chính, cung cấp vốn cho hoạt động kinh tế, chứ không phải tối đa hóa lợi nhuận bằng mọi giá.
Tuy nhiên, việc giảm lãi suất cần đi kèm với lựa chọn đúng đối tượng vay. Vốn rẻ phải đến được những doanh nghiệp có phương án sản xuất, kinh doanh khả thi, có khả năng trả nợ và tạo ra giá trị cho nền kinh tế.
Ngoài việc kêu gọi các ngân hàng giảm lãi suất, theo ông, Nhà nước có nên áp dụng những giới hạn cụ thể đối với lãi suất huy động và cho vay để kéo mặt bằng lãi suất xuống hay không? Cơ chế này sẽ được thực hiện như thế nào?
Về lâu dài, Nhà nước cần nghiên cứu quy định cụ thể về giới hạn lãi suất huy động và lãi suất cho vay, thay vì chỉ kêu gọi các ngân hàng giảm lãi suất.
Chẳng hạn, có thể xem xét mức lãi suất huy động tối đa gắn với mặt bằng lạm phát, đồng thời khống chế chênh lệch giữa lãi suất huy động và cho vay. Ví dụ, nếu lãi suất huy động được giới hạn khoảng 4–5%/năm và chênh lệch lãi suất ở mức 2–3 điểm phần trăm, lãi suất cho vay sẽ có thể được kéo xuống khoảng 8–9%/năm. Đây là những mức minh họa cho đề xuất điều hành, không phải mức trần đã được ban hành.
Tôi cho rằng ngân hàng cần có trách nhiệm hoạt động trong khuôn khổ Nhà nước quy định. Ngân hàng nào tổ chức hoạt động hiệu quả, kiểm soát được chi phí và rủi ro thì tiếp tục hoạt động, ngân hàng nào không đáp ứng được yêu cầu thì phải xem xét lại mô hình.
Bên cạnh đó, ngân hàng cần tăng nguồn thu từ các dịch vụ như thanh toán, bảo lãnh và những dịch vụ tài chính khác, thay vì quá phụ thuộc vào chênh lệch lãi suất huy động - cho vay. Khi nguồn thu được đa dạng hóa, ngân hàng sẽ có thêm dư địa giảm chi phí vốn cho doanh nghiệp.
Một phần áp lực lãi suất đến từ việc ngân hàng sử dụng nguồn tiền gửi ngắn hạn để cho vay các dự án có thời gian thu hồi vốn dài. Theo ông, cần thay đổi cách cấp vốn cho các dự án hạ tầng, PPP và những dự án có thời gian hoàn vốn hàng chục năm như thế nào?
Theo tôi, ngân hàng nên tập trung hơn vào việc cung cấp vốn ngắn hạn cho hoạt động sản xuất, kinh doanh. Chẳng hạn, doanh nghiệp có hợp đồng, có đơn hàng, cần vay vốn trong một hoặc hai năm để mua nguyên vật liệu, trả lương người lao động, sản xuất hàng hóa rồi thu tiền về trả nợ. Đây là nhu cầu phù hợp với chức năng tài trợ vốn lưu động của ngân hàng.
Ngược lại, những dự án hạ tầng có thời gian thu hồi vốn 20–30 năm, thậm chí lâu hơn, không nên phụ thuộc quá nhiều vào nguồn tiền gửi ngân hàng có kỳ hạn ngắn. Nếu lấy tiền người dân gửi trong thời hạn ngắn để tài trợ những dự án kéo dài hàng chục năm, rủi ro về kỳ hạn và thanh khoản sẽ tăng lên.
Với các dự án PPP, nhà đầu tư phải có vốn thực chất. Nếu không đủ vốn, cần nghiên cứu tạo điều kiện để họ huy động nguồn vốn dài hạn thông qua phát hành trái phiếu hoặc các kênh phù hợp khác, thay vì chủ yếu dựa vào vay ngân hàng thương mại.
Nếu ngân hàng phải dành một lượng vốn lớn cho những dự án hạ tầng dài hạn, dư địa cho vay doanh nghiệp nhỏ và vừa, hộ kinh doanh và doanh nghiệp sản xuất sẽ bị thu hẹp. Khi đó, ngân hàng có thể tiếp tục tăng lãi suất huy động để đáp ứng nhu cầu vốn, khiến chi phí vay của toàn nền kinh tế tăng lên.
Với doanh nghiệp nhỏ và hộ kinh doanh, tài sản thế chấp vẫn là một rào cản lớn khi vay vốn. Theo ông, ngân hàng cần thay đổi cách thẩm định tín dụng ra sao để đánh giá đúng năng lực trả nợ của doanh nghiệp?
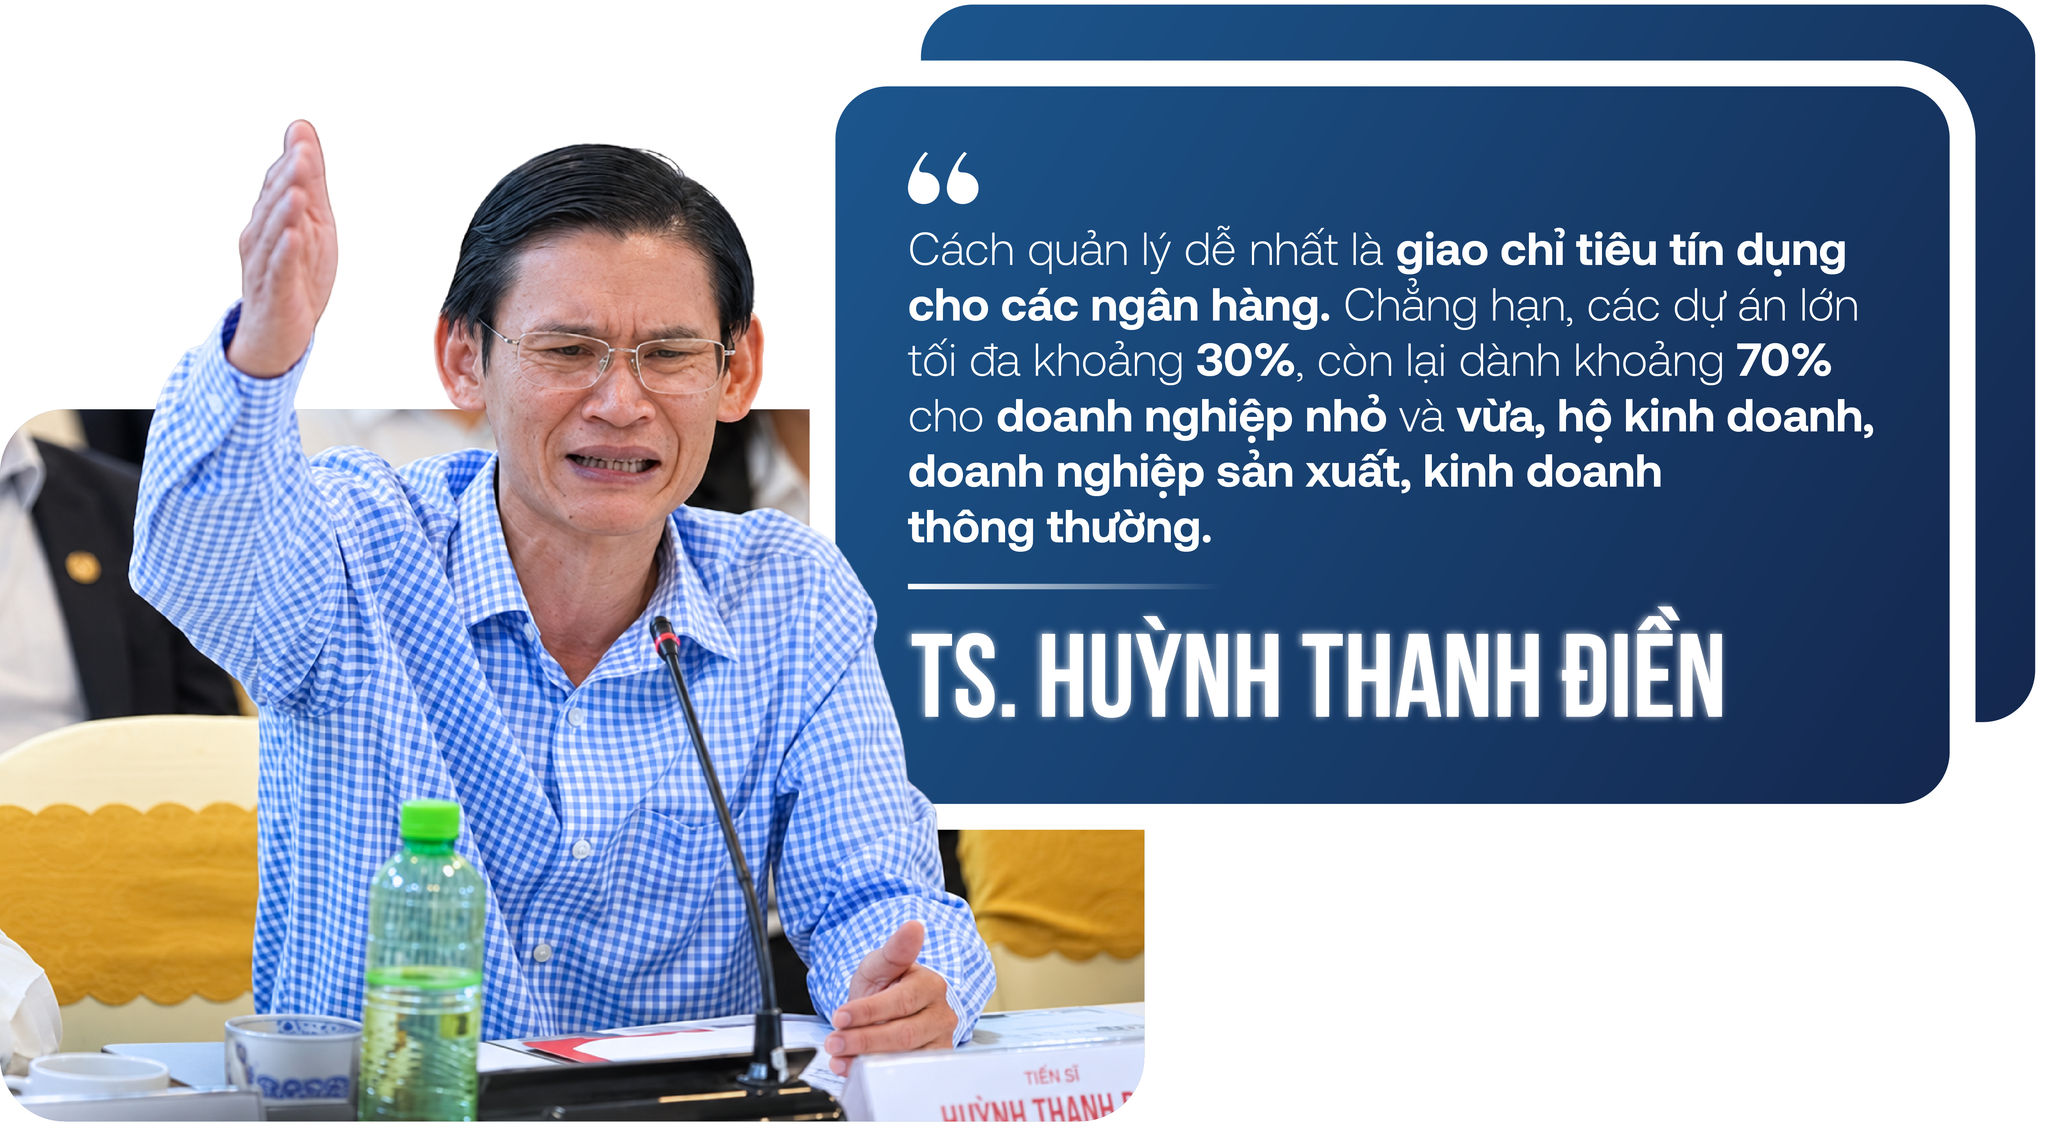
Trước hết phải thay đổi cách phân bổ tín dụng. Có thể nghiên cứu quy định một tỷ lệ tín dụng nhất định dành cho doanh nghiệp nhỏ và vừa, hộ kinh doanh và những doanh nghiệp sản xuất, kinh doanh thông thường, thay vì để phần lớn nguồn vốn tập trung vào các doanh nghiệp lớn hoặc dự án quy mô lớn.
Chẳng hạn, các dự án lớn tối đa khoảng 30%, còn lại dành khoảng 70% cho doanh nghiệp nhỏ và vừa, hộ kinh doanh, doanh nghiệp sản xuất, kinh doanh thông thường.
Thứ hai, cần thay đổi cách thẩm định khoản vay. Doanh nghiệp nhỏ thường không có nhiều bất động sản, nhà xưởng để thế chấp, nhiều doanh nghiệp còn thuê mặt bằng, thuê thiết bị để hoạt động. Nếu ngân hàng chủ yếu dựa vào tài sản bảo đảm là nhà đất, họ sẽ rất khó tiếp cận vốn.
Ngân hàng cần đánh giá báo cáo tài chính, dòng tiền, hợp đồng kinh doanh, đơn hàng, hàng tồn kho và năng lực quản trị của doanh nghiệp. Nếu doanh nghiệp có hoạt động thực tế, có hợp đồng, có khả năng tạo dòng tiền và trả nợ thì cần xem xét cho vay trên cơ sở đánh giá rủi ro đầy đủ.
Tôi cũng cho rằng cần hạn chế tín dụng phục vụ đầu cơ, mua đi bán lại bất động sản, đồng thời ưu tiên hơn cho hoạt động sản xuất, kinh doanh và người mua nhà lần đầu. Mục tiêu là để vốn ngân hàng phục vụ nhu cầu thực của nền kinh tế, thay vì làm gia tăng giá tài sản.
Nếu giảm lãi suất trên diện rộng, dòng tiền liệu sẽ dịch chuyển sang vàng, ngoại tệ, bất động sản hoặc chứng khoán, gây thêm áp lực lạm phát? Theo ông, cần phối hợp chính sách lãi suất với những công cụ nào để vừa hỗ trợ sản xuất, kinh doanh, vừa kiểm soát dòng vốn vào các lĩnh vực đầu cơ?
Cần phân biệt rõ nguyên nhân gây lạm phát và công cụ kiểm soát lạm phát. Không thể mặc định rằng cứ giảm lãi suất là tiền sẽ rời khỏi ngân hàng hoặc cứ lạm phát tăng là phải tăng lãi suất để hút tiền về.
Lãi suất chỉ là một trong những công cụ điều hành tiền tệ. Nhà nước còn có thể sử dụng nghiệp vụ thị trường mở, phát hành trái phiếu để hút tiền về và điều tiết tín dụng vào những lĩnh vực có rủi ro cao.
Chẳng hạn, nếu muốn hạn chế dòng vốn vào bất động sản đầu cơ hoặc chứng khoán mang tính lướt sóng, cơ quan quản lý có thể điều tiết tín dụng vào các lĩnh vực này. Đồng thời, có thể sử dụng những công cụ phù hợp để kiểm soát lượng tiền lưu thông, thay vì chỉ tăng lãi suất trên diện rộng.
Trong bối cảnh cần thúc đẩy tăng trưởng, nếu cứ tăng lãi suất để kiểm soát lạm phát thì doanh nghiệp sản xuất cũng phải chịu chi phí vốn cao hơn. Khi doanh nghiệp khó mở rộng sản xuất, nền kinh tế sẽ khó tạo thêm việc làm và hàng hóa.
Vì vậy, theo tôi, cần phối hợp nhiều công cụ điều hành, đồng thời định hướng tín dụng vào sản xuất, kinh doanh. Không nên xem tăng lãi suất là biện pháp duy nhất để kiểm soát lạm phát.
Theo ông, mức giảm lãi suất 1,5–2%/năm có đủ để hỗ trợ doanh nghiệp trong giai đoạn cao điểm cuối năm không?
Nếu lãi suất cho vay thực tế đang ở mức 15–20%/năm thì giảm 1,5–2%/năm chưa tạo ra thay đổi đáng kể đối với doanh nghiệp. Chẳng hạn, nếu doanh nghiệp đang vay với lãi suất 20%/năm, sau khi giảm 2%, mức lãi suất vẫn còn 18%/năm. Với chi phí vốn như vậy, doanh nghiệp sản xuất, kinh doanh rất khó đạt hiệu quả.
Vì thế, tôi không đánh giá chính sách chỉ qua những tuyên bố ngân hàng đã cam kết giảm lãi suất. Cần làm rõ doanh nghiệp đang vay ở mức nào, sau khi giảm thì lãi suất còn bao nhiêu, doanh nghiệp nào thực sự được hưởng và mức giảm cụ thể là bao nhiêu.
Theo tôi, nếu muốn tạo ra thay đổi rõ rệt, Nhà nước cần có cơ chế điều hành đủ mạnh, trong đó có thể xem xét khống chế lãi suất cho vay ở mức dưới 10%/năm. Đồng thời, cần có biện pháp giám sát lãi suất thực tế áp dụng với từng khoản vay, thay vì chỉ căn cứ vào cam kết của các ngân hàng.
Mục tiêu phải là đưa chi phí vốn về mức phù hợp với khả năng sinh lời của hoạt động sản xuất, kinh doanh, chứ không phải chỉ tạo ra một con số giảm trên thông báo. Nếu chỉ kêu gọi các ngân hàng tự nguyện điều chỉnh mà không có cơ chế cụ thể, mức giảm có thể chưa đến được với những doanh nghiệp đang chịu chi phí vốn cao nhất.
Ngoài lãi suất cao, yếu tố nào khiến doanh nghiệp ngại vay vốn để mở rộng sản xuất, kinh doanh? Theo ông, đầu tư công và khu vực FDI có thể góp phần giải quyết vấn đề này như thế nào?
Vấn đề rất quan trọng là doanh nghiệp có việc để làm hay không. Nếu không có đơn hàng, không có hợp đồng và không có thị trường tiêu thụ thì dù lãi suất giảm, doanh nghiệp cũng không có nhu cầu vay vốn để mở rộng sản xuất.
Vì vậy, đầu tư công không chỉ nên được nhìn nhận ở mục tiêu xây dựng đường sá hay công trình hạ tầng. Theo tôi, cần tạo điều kiện để doanh nghiệp trong nước tham gia cung cấp vật liệu xây dựng, sắt thép, xi măng, thiết bị, sản phẩm công nghiệp và dịch vụ phụ trợ cho các dự án, trên cơ sở đáp ứng yêu cầu về chất lượng, giá cả và năng lực thực hiện.
Khi doanh nghiệp có đơn hàng từ các dự án đầu tư công, họ sẽ có nhu cầu vay vốn để mua nguyên vật liệu, trả lương và tổ chức sản xuất. Lúc đó, việc giảm lãi suất mới phát huy tác dụng rõ rệt.
Một vấn đề khác là doanh nghiệp FDI hiện vẫn nhập khẩu nhiều nguyên liệu, linh kiện và đầu vào từ nước ngoài, trong khi một số sản phẩm đó doanh nghiệp Việt Nam có thể sản xuất. Cần tạo điều kiện để doanh nghiệp trong nước đáp ứng các yêu cầu của đối tác, tham gia sâu hơn vào chuỗi cung ứng.
Nếu doanh nghiệp Việt Nam có thể bán hàng cho các dự án đầu tư công và doanh nghiệp FDI, họ sẽ có thêm đầu ra, doanh thu và cơ sở để tiếp cận tín dụng. Theo tôi, phải kết hợp cả ba việc: tạo đơn hàng, giảm chi phí vốn và nâng cao năng lực sản xuất trong nước.
Ông vừa nhắc đến việc doanh nghiệp trong nước chưa tham gia sâu vào chuỗi cung ứng. Theo ông, ngoài vốn và đơn hàng, những rào cản nào cần được tháo gỡ?
Một vấn đề là yêu cầu đối với hoạt động của doanh nghiệp ngày càng cao, đặc biệt về môi trường, lao động, xuất xứ hàng hóa và tính minh bạch. Đây là những yêu cầu cần thiết khi Việt Nam hội nhập sâu hơn, nhưng không phải doanh nghiệp nào cũng đủ nguồn lực để đáp ứng ngay.
Vì vậy, cần có các chương trình hỗ trợ doanh nghiệp nhỏ và vừa chuyển đổi xanh, chuyển đổi số, nâng cao năng lực quản trị và hoàn thiện quy trình sản xuất. Nếu chỉ đặt ra yêu cầu mà không có hỗ trợ phù hợp, một bộ phận doanh nghiệp sẽ gặp khó khăn khi duy trì hoạt động.
Bên cạnh đó, cần cải thiện môi trường kinh doanh và giảm chi phí thủ tục. Tôi cho rằng doanh nghiệp phải có cơ hội thất bại, rút lui khỏi thị trường và quay lại khi đã tích lũy được kinh nghiệm. Nếu một người khởi nghiệp thất bại nhưng phải chịu quá nhiều thủ tục và chi phí khi rút lui, họ sẽ e ngại không dám bắt đầu lại.
Doanh nghiệp nhỏ và siêu nhỏ cần được hỗ trợ phù hợp về thuế, chi phí vốn và chuyển đổi công nghệ. Khi còn ở giai đoạn đầu, họ chưa có đủ nguồn lực để cạnh tranh với các doanh nghiệp lớn. Chính sách cần giúp họ có điều kiện phát triển, sau đó mới từng bước cạnh tranh bình đẳng trên thị trường.
Tôi cũng cho rằng phải nhìn nhận ngân hàng đúng vai trò là đơn vị cung cấp vốn hỗ trợ hoạt động kinh tế. Nếu doanh nghiệp không có cơ hội làm ăn, không có đầu ra và phải chịu lãi suất quá cao, thì dù có thêm ngân hàng hay thêm các sản phẩm tài chính cũng không giải quyết được gốc rễ vấn đề.
Từ những phân tích trên, theo ông, điều kiện tiên quyết để Việt Nam giảm lãi suất cho vay một cách thực chất và bền vững là gì?
Điều kiện tiên quyết là phải thay đổi quan điểm điều hành và ban hành những quy định cụ thể đối với hoạt động ngân hàng. Không thể chỉ kêu gọi các ngân hàng giảm lãi suất, yêu cầu họ cam kết rồi trông chờ thị trường tự điều chỉnh.
Nhà nước cần xác định rõ khuôn khổ lãi suất huy động, lãi suất cho vay và định hướng phân bổ tín dụng. Đồng thời, phải sử dụng các công cụ điều hành tiền tệ phù hợp để kiểm soát thanh khoản, kiểm soát lạm phát mà không tạo thêm gánh nặng chi phí vốn cho toàn bộ doanh nghiệp.
Quan trọng hơn, cần sắp xếp lại cách phân bổ vốn. Những dự án hạ tầng dài hạn phải có nguồn vốn phù hợp với thời gian thu hồi vốn; tín dụng ngân hàng cần dành nhiều hơn cho hoạt động sản xuất, kinh doanh; doanh nghiệp nhỏ và vừa phải có cơ hội tiếp cận vốn dựa trên năng lực hoạt động thực tế.
Bên cạnh đó, phải tạo điều kiện để doanh nghiệp có đơn hàng, có thị trường và có khả năng phát triển. Khi doanh nghiệp làm ăn hiệu quả, họ mới có nhu cầu vay vốn và đủ khả năng trả nợ.
Theo tôi, không nên đánh giá hiệu quả của hệ thống ngân hàng chỉ bằng lợi nhuận mà ngân hàng thu được. Cần xem nguồn vốn ngân hàng có giúp doanh nghiệp phát triển, tạo việc làm, nâng cao năng lực sản xuất và đóng góp cho ngân sách hay không. Nếu muốn giảm lãi suất bền vững, phải giải quyết những vấn đề này từ gốc, thay vì năm nào cũng lặp lại câu chuyện lãi suất cao rồi kêu gọi giảm.
Trân trọng cám ơn ông!
