'Đường xuống' gập ghềnh của lãi suất
Trong 6 tháng tới, áp lực lãi suất có thể dịu bớt nhờ nhiều yếu tố hỗ trợ, song triển vọng giảm đồng loạt và bền vững vẫn chưa rõ ràng, phụ thuộc vào diễn biến giá năng lượng, dòng ngoại tệ và khả năng cải thiện vòng quay vốn trong hệ thống ngân hàng.
Lãi suất chịu sức ép từ cuộc cạnh tranh vốn trong và ngoài nước
Sức ép lãi suất tăng tại Việt Nam đang hình thành từ sự hội tụ của hai diễn biến: Chi phí vốn quốc tế gia tăng và nhu cầu tài trợ trong nước tích lũy sau giai đoạn tín dụng mở rộng nhanh. Nhìn từ đó, lãi suất huy động phản ánh cả điều kiện kinh doanh của ngân hàng lẫn những thay đổi trong môi trường phân bổ vốn toàn cầu.
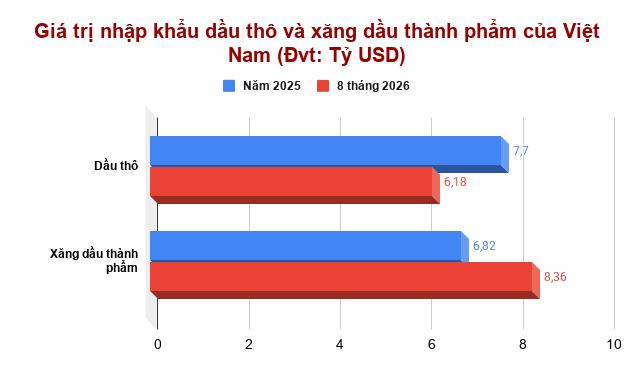
Bên ngoài, xung đột Trung Đông khiến giá dầu neo cao, làm tăng chi phí nhiên liệu, vận tải và bảo hiểm. Với Việt Nam, nước đã chi khoảng 7,7 tỷ USD nhập khẩu dầu thô và 6,8 tỷ USD xăng dầu thành phẩm trong năm 2025 (số liệu Cục Hải quan), tác động còn thể hiện ở nhu cầu ngoại tệ, vốn lưu động và chi phí đầu vào. Khi các chi phí này truyền sang giá bán, áp lực lạm phát tiếp tục hạn chế khả năng hạ lãi suất.
Cùng lúc, nhu cầu vay nợ lớn của các Chính phủ làm gia tăng cạnh tranh trên thị trường vốn.
Tại Mỹ, châu Âu và Nhật Bản, nguồn cung trái phiếu Chính phủ cùng với triển vọng gia tăng chi tiêu tài khóa góp phần đẩy lợi suất mà nhà đầu tư yêu cầu lên cao.
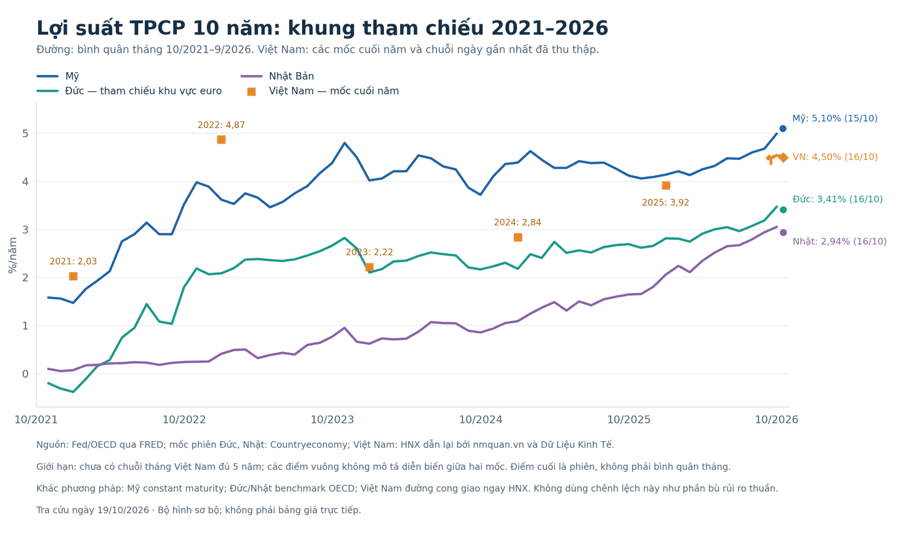
Theo IMF, lợi suất trái phiếu Chính phủ kỳ hạn 10 năm bình quân của nhóm G7 tăng hơn một điểm phần trăm từ tháng 2 đến tháng 9/2026. Mặt bằng này làm tăng chi phí huy động quốc tế và tạo sức ép cân đối giữa lãi suất với tỷ giá của Việt Nam, dù mức độ truyền dẫn không đồng nhất giữa các thị trường.
Làn sóng đầu tư AI bổ sung một lực cầu vốn đáng kể. Các doanh nghiệp công nghệ huy động tiền để xây dựng trung tâm dữ liệu, mua chip và phát triển hạ tầng, cạnh tranh với Chính phủ và những ngành khác để tiếp cận nguồn vốn dài hạn. IMF ghi nhận tỷ trọng phát hành trái phiếu thuộc nhóm xếp hạng đầu tư toàn cầu của các tập đoàn điện toán quy mô lớn đã tăng từ dưới 1% năm 2024 lên 10%.
Vì vậy, ảnh hưởng của AI không chỉ nằm ở giá linh kiện mà còn lan sang điều kiện tài trợ và mức sinh lời mà nhà đầu tư yêu cầu.
Ở trong nước, các ngân hàng tăng lãi suất để giữ tiền gửi đáo hạn và thu hút nguồn vốn mới. Khi một nhóm ngân hàng trả lãi suất cao hơn, những ngân hàng khác có thể phải điều chỉnh để bảo vệ nguồn vốn. Sức ép riêng lẻ vì thế lan thành cạnh tranh trên toàn hệ thống. Tiền vẫn có thể nằm trong hệ thống ngân hàng, nhưng phân bổ và kỳ hạn tiền gửi thay đổi, khiến từng ngân hàng phải trả giá cao hơn để thu hút tiền gửi dài hạn.
Khả năng làm dịu cuộc cạnh tranh này bằng nới lỏng tiền tệ cũng bị hạn chế bởi lạm phát. CPI tháng 9 tăng 5,08% so với cùng kỳ. Lạm phát cơ bản bình quân 9 tháng ở mức 4,26%. Áp lực giá vì thế cần được xem xét rộng hơn cú sốc xăng dầu. Dư địa hỗ trợ lãi suất đã thu hẹp khi yêu cầu ổn định giá cả và tỷ giá trở nên cấp thiết hơn.
Hạ lãi suất trong giới hạn của thị trường
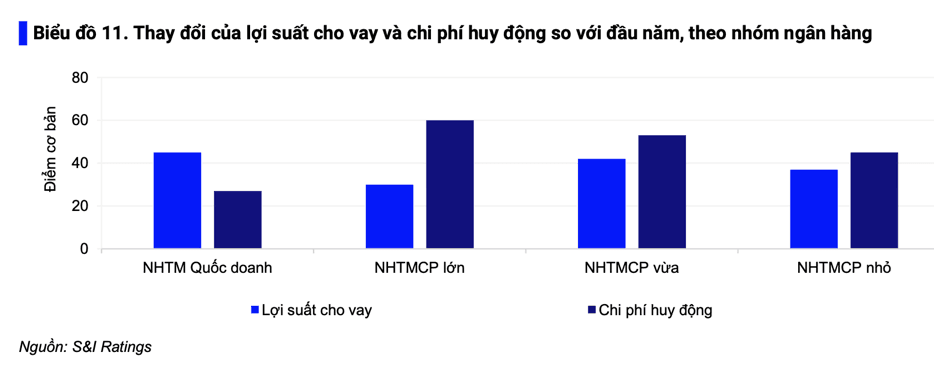
Lãi suất cao hơn không tự động đồng nghĩa ngân hàng có lợi hơn. Bản thân ngân hàng cũng không muốn tăng lãi suất huy động vì điều này làm tăng chi phí đầu vào và khiến biên lợi nhuận bị thu hẹp.
Tăng lãi suất cho vay để bù đắp có thể khiến khách hàng trì hoãn đầu tư, giảm nhu cầu vay và suy yếu khả năng trả nợ. Phần thu nhập tăng thêm vì thế có thể bị bào mòn nhanh chóng bởi chi phí dự phòng hoặc nợ xấu phát sinh.
Theo S&I Ratings, NIM trượt bốn quý của 27 ngân hàng niêm yết giảm từ khoảng 3,07% cuối năm 2025 xuống 3,04% trong quý I và 3,02% trong quý II/2026. Nhóm ngân hàng quốc doanh vẫn cải thiện biên lãi, trong khi các nhóm còn lại suy giảm. Lợi nhuận tuyệt đối vẫn có thể tăng nhờ quy mô và dịch vụ, nhưng NIM giảm cho thấy mỗi đồng tài sản sinh lãi tạo ra ít thu nhập lãi thuần hơn.
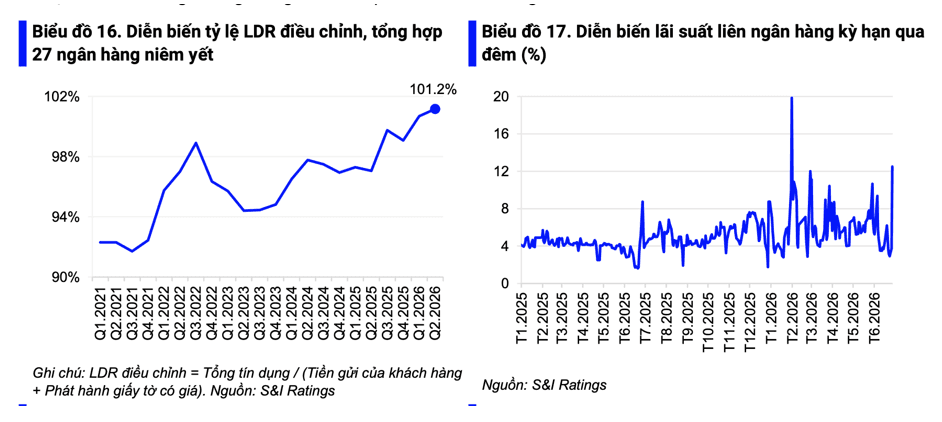
LDR điều chỉnh tăng từ 99,1% lên 101,2% trong cùng giai đoạn, củng cố nhận định về sức ép nguồn vốn. Đây là tỷ lệ tín dụng trên tổng tiền gửi khách hàng và số dư phát hành giấy tờ có giá, khác với LDR theo quy định. Tăng lãi suất huy động trong hoàn cảnh đó có thể là lựa chọn nhằm bảo vệ nguồn vốn trước mắt, nhưng đi kèm rủi ro biên lãi thu hẹp.
Ngày 18/10/2026, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ sáu tháng trở lên, đồng thời tập trung giảm 1,5–2 điểm phần trăm/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Đây là biện pháp điều hành nhằm thúc đẩy giảm lãi suất, nhưng mức độ phù hợp với thị trường còn phụ thuộc vào khả năng giảm chi phí vốn thực tế và chia sẻ lợi nhuận của ngân hàng.
Bộ ba bất khả thi cho thấy tỷ giá cố định, dòng vốn tự do và chính sách tiền tệ độc lập không thể được theo đuổi đầy đủ cùng lúc. Khủng hoảng châu Á năm 1997 từng phơi bày rủi ro từ vay ngoại tệ ngắn hạn, mất cân đối kỳ hạn và dòng vốn đảo chiều. Việt Nam cần cân nhắc giữa mức độ mở cửa vốn, cơ chế tỷ giá hiện có và dư địa điều hành chính sách tiền tệ để bảo vệ ổn định vĩ mô trong khi hỗ trợ tăng trưởng.
Trong điều kiện đó, hướng thực thi thận trọng là giữ ổn định vĩ mô, đồng thời tập trung giảm lãi vay ở những lĩnh vực ưu tiên, có dòng tiền kiểm chứng và tác động lan tỏa. Hỗ trợ thanh khoản có thể làm dịu chi phí vốn ngắn hạn, nhưng cần đi cùng cơ cấu huy động phù hợp và quản lý kỳ hạn cho vay. Việc chia sẻ lợi nhuận giúp giảm gánh nặng trước mắt, song khả năng duy trì mức giảm vẫn phụ thuộc vào chất lượng nguồn vốn và khách hàng.
Về dài hạn, công nghệ tạo cơ sở để giảm lãi suất thông qua nâng cao hiệu quả hoạt động. Số hóa thanh toán và quản lý dòng tiền giúp ngân hàng thu hút tiền gửi giao dịch, đồng thời cải thiện chất lượng dữ liệu để giảm chi phí thẩm định và giám sát khoản vay.
Lợi ích cần thời gian để bù đắp đầu tư ban đầu, nhưng mở ra khả năng giảm chi phí phục vụ mà vẫn bảo vệ chất lượng tín dụng. Khi cạnh tranh chuyển sang năng lực phục vụ và quản trị, việc giảm lãi suất mới có nền tảng duy trì.
Triển vọng lãi suất trong sáu tháng tới
Lãi suất phụ thuộc vào khả năng tháo gỡ những sức ép đã khiến ngân hàng phải cạnh tranh huy động. Chỉ đạo giảm lãi suất có thể làm thay đổi biểu lãi suất niêm yết, nhưng để mức giảm được duy trì, chi phí vốn, rủi ro lạm phát và áp lực tỷ giá cần được điều chỉnh theo hướng thuận lợi hơn.
Một tiến trình đàm phán đáng tin cậy tại Trung Đông có thể làm giảm phần bù rủi ro trong giá dầu, cước vận chuyển và bảo hiểm. Việt Nam khi đó sẽ bớt chịu áp lực nhập khẩu lạm phát và nhu cầu ngoại tệ để thanh toán nhiên liệu.
Tuy nhiên, đình chiến không đồng nghĩa công suất lọc dầu và lượng tồn kho đã mất lập tức được khôi phục. Báo cáo tháng 10 của IEA vẫn dự báo thị trường dầu tiếp tục diễn biến căng thẳng sang năm 2027. Vì vậy, chưa có cơ sở cho rằng cú sốc năng lượng sẽ được xử lý hoàn toàn trong sáu tháng tới.
Ngay cả khi giá dầu hạ nhiệt, nhu cầu vay nợ của các Chính phủ và huy động vốn cho AI cũng không tự động giảm theo.
Trong nước, dư nợ đã tăng nhanh vẫn cần nguồn tài trợ ổn định, trong khi các khoản tiền gửi có lãi suất cao chỉ dần được thay thế khi đáo hạn. Bởi vậy, sức ép có thể giảm từng phần, nhưng một chu kỳ hạ lãi suất rộng khắp vẫn cần thêm điều kiện.
Trong bối cảnh đó, chính sách tài khóa có thể chia sẻ nhiệm vụ hỗ trợ tăng trưởng với chính sách tiền tệ. Đến hết tháng 9, giải ngân đầu tư công đạt gần 643.000 tỷ đồng (theo số liệu từ Bộ Tài chính), tương đương 62,9% kế hoạch Thủ tướng giao.

Khi khối lượng xây dựng được nghiệm thu và thanh toán, nhà thầu có thể thu hồi vốn để trả nhà cung cấp, trả lương và hoàn trả các khoản vay ứng trước. Vốn đang mắc trong công nợ được giải phóng, giúp giảm nhu cầu vay bù đắp thiếu hụt dòng tiền và cải thiện khả năng trả nợ.
Thu nhập ổn định hơn cũng hỗ trợ sức mua và doanh thu doanh nghiệp. Khi công trình đi vào vận hành, kết nối tốt hơn có thể giảm chi phí logistics, năng lượng và thời gian vận tải.
Tuy nhiên, lợi ích về năng suất thường đến chậm hơn tác động kích cầu. Nếu triển khai đồng loạt trong khi nguồn cung vật liệu hạn chế, đầu tư công còn có thể làm tăng giá và nhu cầu nhập khẩu. Do đó, hiệu quả hỗ trợ lãi suất phụ thuộc vào chất lượng dự án và tiến độ thanh toán.
Về thanh khoản, mức hỗ trợ còn tùy thuộc vào việc tiền ngân sách trước đó nằm tại Ngân hàng Nhà nước hay các ngân hàng thương mại, cũng như cách huy động vốn và điều tiết tiền tệ. Giải ngân vì thế không mặc nhiên tạo thêm lượng tiền tương ứng cho toàn hệ thống. Giá trị thiết thực là giúp dòng tiền lưu chuyển tốt hơn và rút ngắn thời gian vốn bị giữ trong công nợ, qua đó giảm sức ép lên bảng cân đối ngân hàng.
Nguồn hỗ trợ khác đến từ cán cân đối ngoại, nhưng cần đọc đúng tín hiệu.
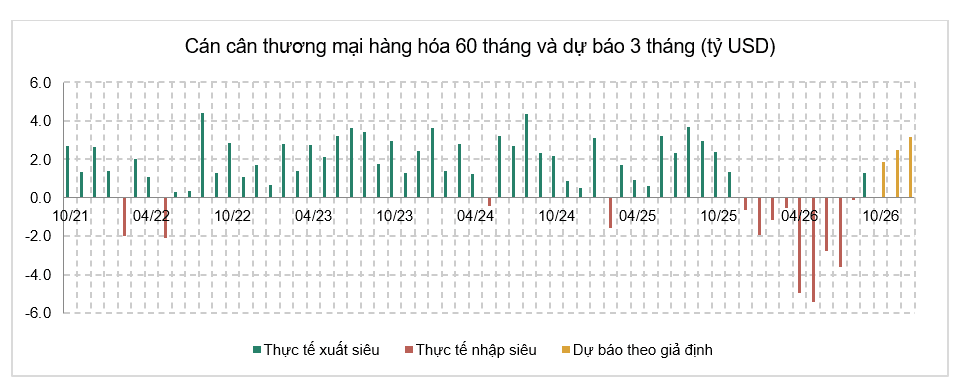
Tháng 9, Việt Nam xuất siêu hàng hóa 1,27 tỷ USD, trong khi 9 tháng kể từ đầu năm vẫn nhập siêu hàng hóa 19,42 tỷ USD (số liệu Cục Thống kê, Bộ Tài chính). FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1%.
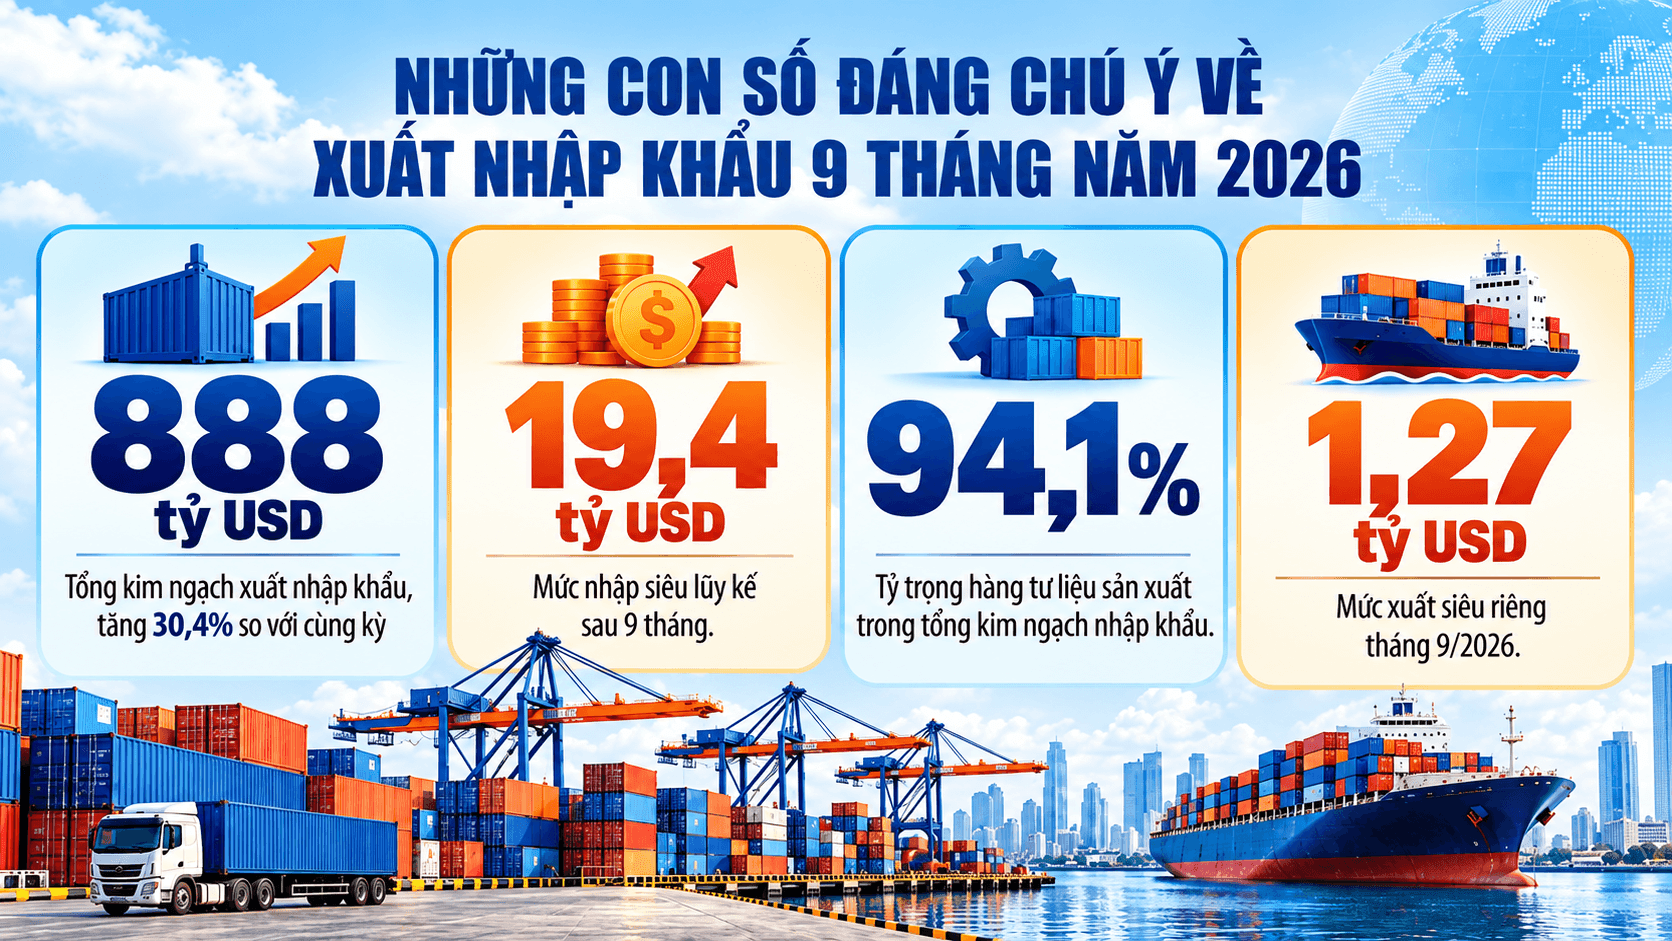
Đây là những điểm tựa cho nền kinh tế, nhưng chưa đủ để khẳng định cán cân thanh toán tổng thể đã cải thiện. Nếu nguồn ngoại tệ ròng được cải thiện bền vững, áp lực tỷ giá sẽ giảm, tạo thêm dư địa điều hành thanh khoản và lãi suất.
Với ngân hàng, thực hiện yêu cầu giảm lãi suất cần đi cùng tiết giảm chi phí, chia sẻ lợi nhuận và quản lý kỳ hạn nguồn vốn. Dịch vụ thanh toán tốt hơn có thể giúp giữ tiền gửi giao dịch; thẩm định dòng tiền tốt hơn giúp ưu tiên những dự án có khả năng hoàn trả. Cách làm này gắn hỗ trợ doanh nghiệp với bảo vệ chất lượng tín dụng, hạn chế áp lực mở rộng dư nợ để bù đắp biên lợi nhuận giảm.
Từ những cơ chế trên, sáu tháng tới có thể giúp giảm bớt sức ép, nhưng chưa đủ cơ sở để kỳ vọng lãi suất hạ đồng loạt và bền vững. Khả năng mở rộng mức giảm phụ thuộc vào giá năng lượng, dòng ngoại tệ và sự phục hồi vòng quay vốn trong hệ thống ngân hàng. Chính sách sẽ hiệu quả hơn khi đi cùng việc giảm nhu cầu vay do thiếu hụt tiền tạm thời và nâng cao khả năng tạo thu nhập của người vay.
Bài viết của TS Bùi Lê Minh - Chủ nhiệm bộ môn Tài chính, Khoa Kinh doanh và Luật, ĐH FPT Hà Nội