
TS. Nguyễn Trí Hiếu: Tỷ giá USD/VND chịu sức ép tăng nhưng khó ‘bật’ quá 3% trong năm 2026
Fed siết tiền tệ, tỷ giá USD/VND chịu sức ép lớn, còn lạm phát nội địa đang nhích dần về sát mốc trần 4,5%. Liệu Việt Nam có còn dư địa để hạ thêm lãi suất? Dòng vốn ngoại sẽ ở lại hay rút ròng? Giá vàng và chứng khoán sẽ phản ứng ra sao trong chu kỳ biến động mới?
Trong cuộc phỏng vấn chuyên sâu dưới đây, TS. Nguyễn Trí Hiếu sẽ giải mã toàn bộ bức tranh vĩ mô cuối năm 2026, đưa ra những dự báo góc cạnh về kịch bản tỷ giá, cùng lời khuyên chiến lược cho doanh nghiệp và nhà đầu tư để tránh rơi vào bẫy "đứt gãy dòng tiền".
PV: Fed vừa tăng lãi suất 0,25 điểm %, đồng thời để ngỏ khả năng tăng thêm. Theo ông, áp lực lớn nhất với tỷ giá USD/VND từ nay đến cuối năm sẽ nằm ở đâu?
TS Nguyễn Trí Hiếu: Tỷ giá USD/VND chịu tác động lớn từ diễn biến của đồng USD trên thị trường quốc tế. Khi Fed tăng lãi suất thêm 0,25 điểm %, đưa lãi suất lên 3,75-4,00%, giá trị đồng USD có xu hướng tăng lên, qua đó tạo áp lực khiến VND giảm giá và tỷ giá USD/VND đi lên.
Tuy nhiên, cần nhìn nhận rằng từ đầu năm đến nay, tỷ giá USD/VND đã có những diễn biến nhất định và không phải lúc nào cũng tăng theo một chiều. Từ nay đến cuối năm, với việc Fed tiếp tục duy trì mặt bằng lãi suất cao và để ngỏ khả năng tăng thêm, tôi cho rằng tỷ giá USD/VND vẫn chịu áp lực tăng.
Dù vậy, tôi không cho rằng tỷ giá sẽ tăng quá mạnh trong điều kiện hiện nay. Fed mới chỉ phát đi tín hiệu về khả năng tăng thêm lãi suất, chứ chưa có quyết định chắc chắn. Nếu Fed thực sự tăng thêm 0,25 điểm % trong thời gian tới, áp lực lên tỷ giá sẽ lớn hơn. Còn với cả năm 2026, theo tôi, mức tăng của tỷ giá USD/VND có thể không quá 3%.
Fed tăng lãi suất có khiến Việt Nam khó tiếp tục giảm lãi suất để hỗ trợ tăng trưởng? Nếu phải lựa chọn giữa mặt bằng lãi suất và ổn định tỷ giá, áp lực đánh đổi sẽ lớn đến đâu?
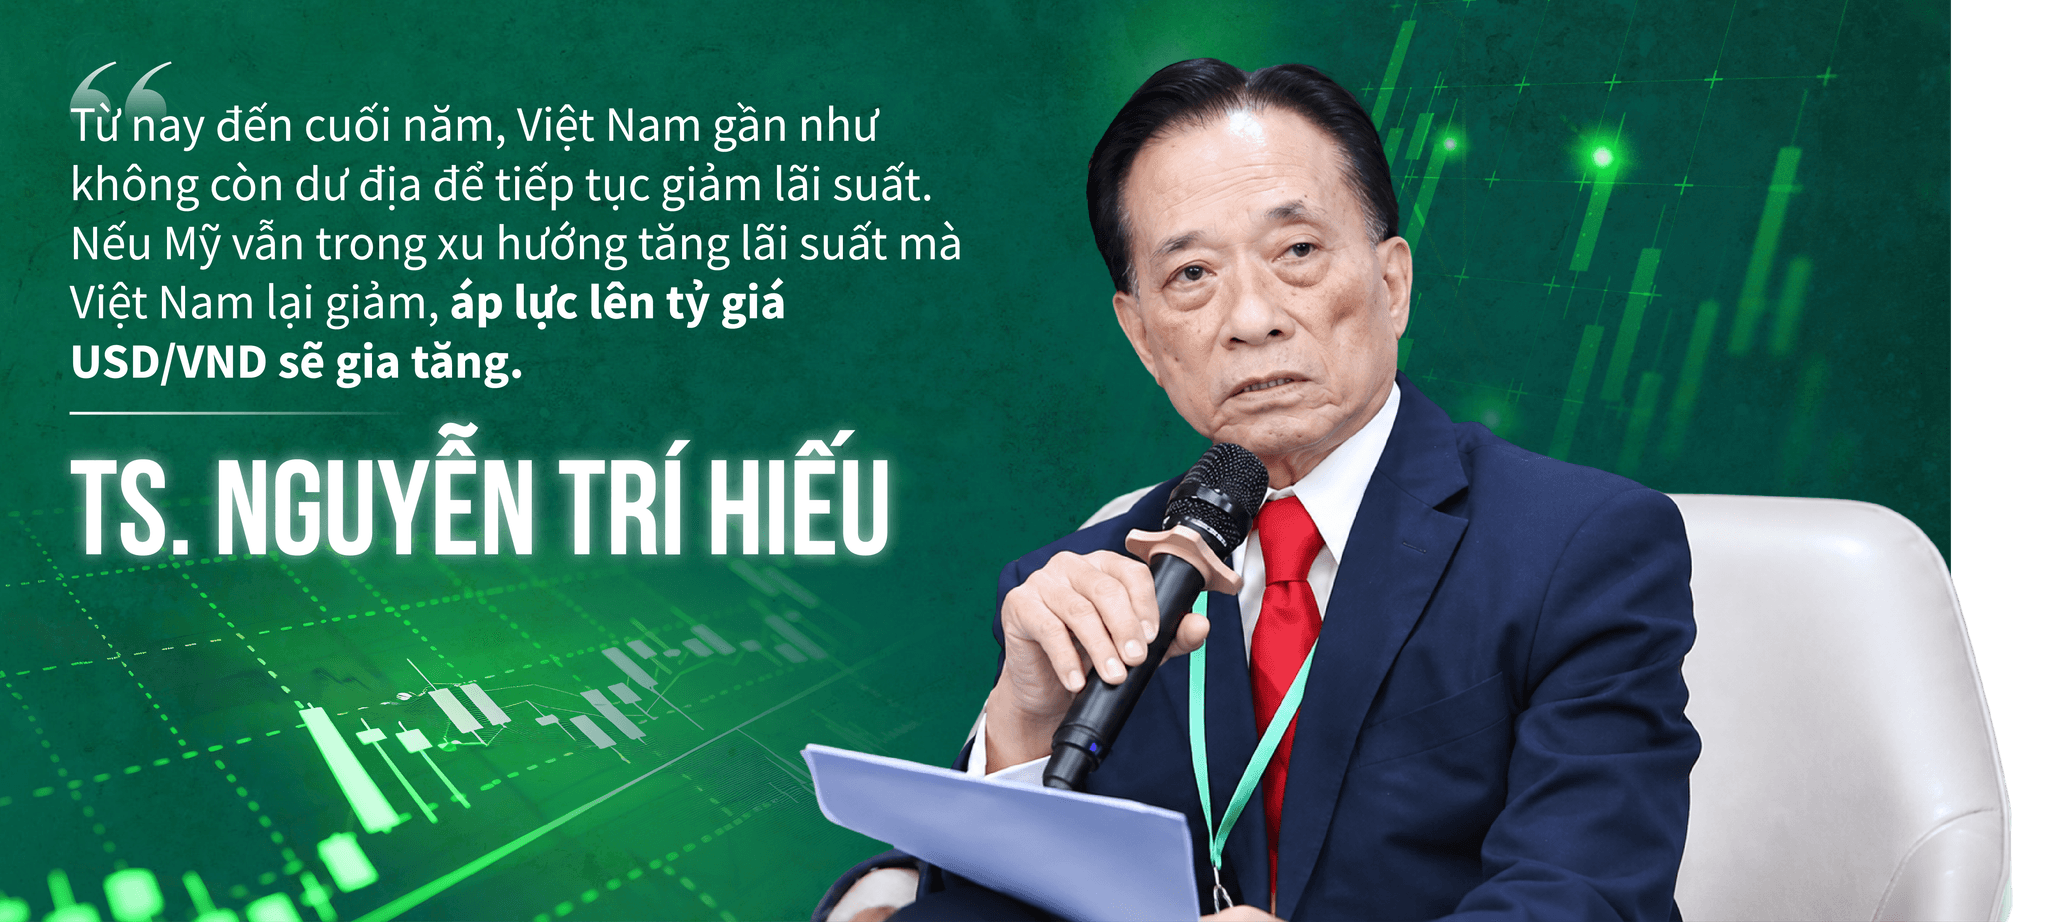
Từ nay đến cuối năm, Việt Nam gần như không còn dư địa để tiếp tục giảm lãi suất. Nếu Mỹ vẫn trong xu hướng tăng lãi suất mà Việt Nam lại giảm, áp lực lên tỷ giá USD/VND sẽ gia tăng.
Tỷ giá tăng sẽ tác động tới nhiều lĩnh vực, đặc biệt là nhập khẩu. Do hàng nhập khẩu chủ yếu được thanh toán bằng USD, khi tỷ giá tăng, giá hàng nhập khẩu quy đổi sang VND cũng tăng theo. Điều này sẽ tạo thêm áp lực lên mặt bằng giá trong nước và đẩy lạm phát lên cao.
Trong khi đó, CPI bình quân hiện đã tăng lên 4,45%, lạm phát lõi lên 4,24%, đều đang tiến sát mức lạm phát mục tiêu 4,5%. Vì vậy, nếu tiếp tục giảm lãi suất từ nay đến cuối năm, Việt Nam sẽ phải đối mặt đồng thời với hai sức ép: Tỷ giá tăng và lạm phát gia tăng.
Do đó, bài toán hiện nay không đơn giản là lựa chọn giữa giảm lãi suất để hỗ trợ tăng trưởng hay giữ lãi suất để ổn định tỷ giá. Vấn đề là giảm lãi suất quá nhanh có thể làm gia tăng áp lực lên cả tỷ giá và lạm phát.
Vì vậy, chính sách tiền tệ cần được điều hành thận trọng, bởi trong bối cảnh hiện nay, ổn định tỷ giá và kiểm soát lạm phát đang đặt ra những giới hạn rõ hơn đối với việc nới lỏng lãi suất.
Trong bối cảnh Chính phủ đặt mục tiêu tăng trưởng GDP hai con số, chính sách tài khóa cần phối hợp ra sao với chính sách tiền tệ để vừa hỗ trợ tăng trưởng, vừa giảm áp lực lên tỷ giá và lạm phát?
Trong bối cảnh tỷ giá chịu áp lực, theo tôi, dư địa điều hành không chỉ nằm ở các công cụ của Ngân hàng Nhà nước mà quan trọng hơn là phải giảm áp lực lên tỷ giá từ chính các nguồn tạo ra ngoại tệ.
Trước hết, cần tiếp tục thu hút và giữ chân dòng vốn đầu tư nước ngoài, bởi FDI giải ngân thực chất sẽ tạo thêm nguồn cung ngoại tệ cho nền kinh tế. Cùng với đó, cần cải thiện cán cân thương mại, thúc đẩy xuất khẩu và có chính sách phù hợp để thu hút nguồn kiều hối. Khi nguồn cung ngoại tệ được cải thiện, áp lực lên tỷ giá sẽ giảm bớt.
Về phía Ngân hàng Nhà nước, vẫn còn nhiều công cụ để điều tiết thị trường và thanh khoản, chẳng hạn nghiệp vụ thị trường mở, phát hành tín phiếu hoặc sử dụng dự trữ ngoại hối khi cần thiết. Tuy nhiên, việc sử dụng các công cụ này cần được tính toán thận trọng để ổn định tỷ giá nhưng không làm thanh khoản trong nền kinh tế bị siết quá mức, bởi mục tiêu tăng trưởng cũng đang rất cao.
Vì vậy, tôi cho rằng bài toán này không thể chỉ đặt lên vai chính sách tiền tệ. Chính sách tài khóa phải chia sẻ áp lực với chính sách tiền tệ. Bộ Tài chính cần rà soát các khoản chi công, nâng hiệu quả sử dụng ngân sách và đặc biệt là lựa chọn những dự án đầu tư công có khả năng tạo hiệu ứng lan tỏa lớn cho nền kinh tế.
Đầu tư công nếu được sử dụng hiệu quả có thể đóng vai trò như “vốn mồi”, kích thích đầu tư tư nhân, thúc đẩy sản xuất và tạo thêm năng lực cho nền kinh tế mà không nhất thiết phải dựa quá nhiều vào việc nới lỏng tiền tệ.
Do đó, trong mục tiêu tăng trưởng GDP hai con số nhưng vẫn phải kiểm soát lạm phát và ổn định tỷ giá, điều quan trọng là phân chia lại gánh nặng điều hành. NHNN cần tập trung vào ổn định tiền tệ, tỷ giá và thanh khoản; trong khi chính sách tài khóa phải nâng hiệu quả chi tiêu và đầu tư công. Nếu tài khóa làm tốt phần việc của mình, chính sách tiền tệ sẽ có thêm dư địa hỗ trợ tăng trưởng mà không phải chịu quá nhiều áp lực lên tỷ giá và lạm phát.
Chênh lệch lãi suất USD-VND cùng diễn biến giá dầu Brent vượt 105 USD/thùng có làm gia tăng nguy cơ dòng vốn đầu tư đảo chiều khỏi Việt Nam? Nếu có, yếu tố nào sẽ quyết định dòng vốn ở lại hay rút ra?
Đúng là chênh lệch lãi suất USD - VND là một yếu tố rất quan trọng đối với quyết định phân bổ dòng vốn quốc tế. Khi lãi suất USD tăng và mức chênh lệch so với VND ngày càng lớn, trong khi đồng USD cũng có xu hướng mạnh lên, các tài sản định giá bằng USD trở nên hấp dẫn hơn. Khi đó, động cơ dịch chuyển vốn khỏi những thị trường có mức sinh lời kỳ vọng thấp hơn, trong đó có Việt Nam, sẽ gia tăng.
Đặc biệt, nếu giá dầu Brent duy trì ở mức cao, Việt Nam còn phải đối mặt với áp lực nhập khẩu và lạm phát, qua đó có thể làm gia tăng rủi ro đối với tỷ giá và chi phí vốn. Khi nhà đầu tư nước ngoài vừa phải đối mặt với chênh lệch lãi suất, vừa lo ngại rủi ro tỷ giá, mức sinh lời thực tế khi đầu tư tại Việt Nam có thể bị thu hẹp.
Tuy nhiên, dòng vốn có đảo chiều hay không không chỉ phụ thuộc vào lãi suất. Nhà đầu tư còn nhìn vào triển vọng tăng trưởng, khả năng sinh lời của doanh nghiệp, mức độ ổn định của tỷ giá, môi trường đầu tư và triển vọng của thị trường Việt Nam trong trung và dài hạn.
Vì vậy, nếu Việt Nam duy trì được triển vọng tăng trưởng tốt, môi trường đầu tư ổn định và tạo ra mức lợi suất đủ hấp dẫn để bù đắp rủi ro tỷ giá, dòng vốn vẫn có cơ sở để ở lại. Ngược lại, nếu chênh lệch lãi suất ngày càng bất lợi, tỷ giá chịu áp lực mạnh và triển vọng lợi nhuận tại Việt Nam suy giảm, sức ép rút vốn sẽ rõ hơn.
Nói cách khác, điều quyết định không đơn thuần là lãi suất Việt Nam cao hay thấp hơn Mỹ, mà là mức lợi nhuận nhà đầu tư kỳ vọng nhận được sau khi đã tính cả biến động tỷ giá và rủi ro của thị trường.
Trong kịch bản tỷ giá vượt 27.000 đồng/USD vào cuối năm, doanh nghiệp nhập khẩu nguyên liệu và doanh nghiệp có nợ vay lớn bằng USD sẽ chịu tác động thế nào?
Nếu tỷ giá tiếp tục tăng từ nay đến cuối năm, nhóm chịu tác động rõ nhất sẽ là các doanh nghiệp có chi phí đầu vào hoặc dư nợ bằng USD lớn, đặc biệt là doanh nghiệp nhập khẩu nguyên liệu, máy móc, thiết bị. Khi VND mất giá, chi phí nhập khẩu và nghĩa vụ trả nợ bằng USD đều tăng lên, trực tiếp ảnh hưởng biên lợi nhuận của doanh nghiệp.
Vấn đề là doanh nghiệp có thể chuyển phần chi phí tăng thêm này vào giá bán hay không. Nếu thị trường cho phép tăng giá, chi phí tỷ giá cuối cùng có thể được chuyển một phần sang người tiêu dùng, qua đó tạo thêm áp lực lên lạm phát. Nhưng trong những ngành cạnh tranh cao, doanh nghiệp rất khó tăng giá mà không mất khách hàng. Khi đó, họ buộc phải tự hấp thụ phần chi phí tăng thêm và chấp nhận lợi nhuận giảm, thậm chí thua lỗ.
Đây là sức ép đặc biệt lớn đối với doanh nghiệp nhỏ và vừa. Doanh nghiệp lớn thường có dư địa tài chính, khả năng phòng ngừa rủi ro tỷ giá hoặc sức mạnh thị trường tốt hơn để hấp thụ cú sốc. Trong khi đó, với doanh nghiệp nhỏ và vừa, chỉ cần chi phí đầu vào tăng nhưng không thể tăng giá bán, dòng tiền có thể nhanh chóng bị bào mòn.
Vì vậy, tác động của tỷ giá không chỉ nằm ở câu chuyện doanh nghiệp phải trả thêm bao nhiêu cho mỗi USD, mà đáng lo hơn là khả năng họ có đủ sức hấp thụ phần chi phí đó hay không. Nếu tỷ giá tăng mạnh và kéo dài, áp lực có thể lan từ chi phí nhập khẩu → giá thành → lợi nhuận → dòng tiền, và với những doanh nghiệp có sức chống chịu yếu, đây có thể trở thành một yếu tố khiến họ phải thu hẹp hoạt động hoặc rời khỏi thị trường.
Nếu tỷ giá tiếp tục tăng và chi phí đầu vào bị đẩy lên, doanh nghiệp cần xây dựng kịch bản ứng phó như thế nào để vừa duy trì hoạt động, vừa tránh đứt gãy dòng tiền?
Để tránh đứt gãy dòng tiền khi tỷ giá tăng, doanh nghiệp cần có một kịch bản ứng phó cụ thể, thay vì chờ chi phí tăng rồi mới xử lý.
Trước hết, doanh nghiệp cần rà soát lại toàn bộ cơ cấu chi phí, từ chi phí hành chính, nhân sự, lãi vay đến các khoản chi phí khác, để cắt giảm những khoản chưa thực sự cần thiết và tạo dư địa bù đắp phần chi phí đầu vào tăng do tỷ giá.
Thứ hai, nếu không thể chuyển toàn bộ chi phí tăng thêm vào giá bán, doanh nghiệp phải tính đến việc điều chỉnh quy mô sản xuất, tránh duy trì sản lượng lớn trong khi biên lợi nhuận bị thu hẹp. Đây không phải giải pháp được ưu tiên, bởi giảm quy mô đồng nghĩa với giảm lợi nhuận, nhưng trong trường hợp dòng tiền chịu sức ép lớn thì đây có thể là phương án cần thiết để bảo đảm doanh nghiệp vẫn duy trì được hoạt động.
Thứ ba, doanh nghiệp có thể cơ cấu lại danh mục sản phẩm, tập trung hoặc mở rộng những sản phẩm có biên lợi nhuận cao hơn để bù đắp phần lợi nhuận bị suy giảm do chi phí tỷ giá.
Quan trọng nhất, doanh nghiệp cần xây dựng một phương án kinh doanh và dự báo tài chính theo nhiều kịch bản, ít nhất cho ba tháng tới và xa hơn cho năm 2027. Trong đó phải đặt ra các giả định về tỷ giá, lãi suất, doanh thu, chi phí đầu vào và cả trường hợp doanh thu giảm so với kế hoạch.
Trong bối cảnh kinh tế thế giới còn nhiều biến động, từ nay đến cuối năm Việt Nam cần ưu tiên điều gì trong điều hành để giữ ổn định vĩ mô mà không làm suy giảm động lực tăng trưởng?
Tôi nhấn mạnh lại, ưu tiên của Việt Nam hiện nay là giữ ổn định kinh tế vĩ mô và kiểm soát lạm phát, thay vì chạy theo tăng trưởng bằng mọi giá.
Kinh tế Việt Nam đang chịu tác động đồng thời từ nhiều yếu tố bên ngoài, từ bất ổn địa chính trị, giá dầu, lãi suất của Mỹ đến những biến động trên thị trường tài chính và hàng hóa toàn cầu. Những yếu tố này đều có thể truyền dẫn vào Việt Nam thông qua tỷ giá, chi phí nhập khẩu, lạm phát và dòng vốn quốc tế.
Vì vậy, nếu cùng lúc theo đuổi mức tăng trưởng quá cao trong khi các điều kiện bên ngoài đang bất lợi, nền kinh tế có thể phải đối mặt với nhiều sức ép hơn về tỷ giá, lãi suất và cán cân thương mại. Tăng trưởng cao là mục tiêu quan trọng, nhưng trong một môi trường biến động như hiện nay, ổn định vĩ mô phải là nền tảng để tăng trưởng bền vững.
Điều đó không có nghĩa là phải hy sinh tăng trưởng. Việt Nam vẫn cần thúc đẩy đầu tư, sản xuất và tiêu dùng, nhưng nên tập trung vào những động lực tăng trưởng có khả năng tạo ra giá trị thực cho nền kinh tế, thay vì phụ thuộc quá nhiều vào việc nới lỏng tiền tệ.
Một điểm tích cực là thị trường chứng khoán Việt Nam đang đứng trước triển vọng được nâng hạng, qua đó có thể mở ra cơ hội thu hút thêm dòng vốn quốc tế. Tuy nhiên, cơ hội này cũng xuất hiện trong bối cảnh lãi suất USD và sức hấp dẫn của tài sản bằng USD đang gia tăng. Vì vậy, Việt Nam cần chuẩn bị cho cả hai khả năng: Vừa tận dụng cơ hội thu hút dòng vốn mới, vừa củng cố nền tảng để hạn chế tác động nếu dòng vốn quốc tế biến động hoặc rút ra.
Sau quyết định của Fed, thị trường chứng khoán Việt Nam có thể chịu những tác động nào trong ngắn hạn? Nếu xuất hiện nhịp điều chỉnh, nhà đầu tư nên theo dõi những yếu tố nào để đánh giá diễn biến tiếp theo của thị trường?
Sau quyết định của FED, tác động đầu tiên có thể đến từ tâm lý và dòng vốn quốc tế. Khi lãi suất USD tăng, lợi suất của các tài sản bằng USD trở nên hấp dẫn hơn, trong khi chi phí vốn cũng cao hơn. Điều này có thể gây sức ép lên thị trường chứng khoán Mỹ và tạo tác động lan tỏa sang các thị trường khác, trong đó có Việt Nam.
Đối với Việt Nam, một trong những rủi ro cần lưu ý là dòng vốn nước ngoài có thể biến động khi nhà đầu tư cân nhắc lại mức sinh lời và rủi ro giữa thị trường Việt Nam với thị trường Mỹ. Nếu xuất hiện hoạt động bán ròng mạnh của khối ngoại, đặc biệt tại những cổ phiếu vốn hóa lớn, thị trường có thể chịu thêm áp lực trong ngắn hạn.
Tuy nhiên, nếu thị trường xuất hiện một nhịp điều chỉnh, nhà đầu tư không nên chỉ nhìn vào việc khối ngoại đang bán bao nhiêu mà cần đánh giá điều gì đang thực sự thay đổi trong nền tảng của thị trường. Có thể theo dõi một số yếu tố như diễn biến tỷ giá USD/VND, lợi suất trái phiếu Mỹ, dòng vốn ngoại, thanh khoản thị trường và kết quả kinh doanh của doanh nghiệp.
Quan trọng hơn, cần phân biệt giữa một nhịp điều chỉnh do tâm lý ngắn hạn với sự thay đổi thực chất về triển vọng của doanh nghiệp. Không nên thấy thị trường giảm hoặc khối ngoại bán mạnh rồi lập tức bán tháo theo tâm lý đám đông.
Trong giai đoạn biến động, nhà đầu tư cũng cần chú ý hơn đến chất lượng doanh nghiệp, sức khỏe tài chính, dòng tiền và khả năng chống chịu trước lãi suất, tỷ giá thay vì chỉ tập trung vào những cổ phiếu có mức tăng trưởng giá cao.
Bên cạnh thị trường chứng khoán, việc Fed tăng lãi suất, giá vàng sẽ ra sao và nhà đầu tư nên theo dõi những yếu tố nào để đánh giá xu hướng tiếp theo? Trong bối cảnh giá vàng biến động mạnh, ông có khuyến nghị gì về việc nắm giữ và phân bổ vốn vào vàng?
Việc Fed tăng lãi suất kéo giá vàng thế giới lùi về vùng 4.250 – 4.300 USD/ounce, kéo theo áp lực giảm cho vàng trong nước, chỉ là phản ứng tâm lý ngắn hạn. Nhà đầu tư tuyệt đối không nên hoảng loạn bán tháo, nhưng cũng không được vội vã "bắt đáy" hay dồn toàn bộ vốn vào vàng lúc này.
Tôi cho rằng, rủi ro lớn nhất trên thị trường vàng hiện nay là tâm lý đám đông. Nhìn vào bức tranh vĩ mô toàn cầu, đà tăng của giá vàng vẫn còn rất dày.
Căng thẳng địa chính trị lan rộng cùng áp lực lạm phát tại Mỹ chưa hạ nhiệt sẽ tiếp tục giữ vàng ở vị thế kênh trú ẩn an toàn số một.
Xét xu hướng trung - dài hạn, cú giảm hiện tại chỉ là nhịp điều chỉnh kỹ thuật. Từ nay đến cuối năm, giá vàng thế giới lẫn trong nước vẫn nằm trong chu kỳ tăng giá.
Thị trường đang ở giai đoạn biến động rất gắt. Điều quan trọng nhất lúc này là không bán tháo khi thị trường biến động và cũng không nên dồn toàn bộ nguồn vốn vào vàng chỉ vì kỳ vọng giá còn tăng. Nhà đầu tư cần xác định rõ mục tiêu, khả năng chịu rủi ro và phân bổ tài sản hợp lý giữa các kênh đầu tư.
Trân trọng cám ơn ông!
