EVS xin gia hạn khoản phải thu gần 519 tỷ đồng, trình cổ đông phương án tái cơ cấu
EVS sẽ xin cổ đông gia hạn khoản phải thu gần 519 tỷ đồng đến giữa năm 2027, đồng thời trình phương án tái cơ cấu và cắt giảm chi phí.
CTCP Chứng khoán EVS (HNX: EVS) dự kiến tổ chức ĐHĐCĐ bất thường năm 2026 vào ngày 29/10 theo hình thức trực tuyến. Một trong những nội dung đáng chú ý là phương án xử lý khoản phải thu gần 519 tỷ đồng từ Công ty TNHH Dịch vụ tư vấn Tiến Thành.
Theo tài liệu trình đại hội, tính đến ngày 30/9/2026, Tiến Thành còn nghĩa vụ thanh toán cho EVS 518,87 tỷ đồng. HĐQT đề xuất cổ đông chấp thuận kéo dài thời hạn thanh toán khoản phải thu này đến ngày 30/6/2027.
Khoản phải thu được bảo đảm bằng 51,9 triệu cổ phần của CTCP Xuất nhập khẩu khoáng sản. Đây là khoản phát sinh từ giao dịch EVS bán 59.937 trái phiếu CLACH2124001 và 24.717 trái phiếu CLACH2125002 cho Tiến Thành. Hai lô trái phiếu do Công ty TNHH Đầu tư Cam Lâm (CLAC) phát hành năm 2021 và hiện đã hết lưu hành.
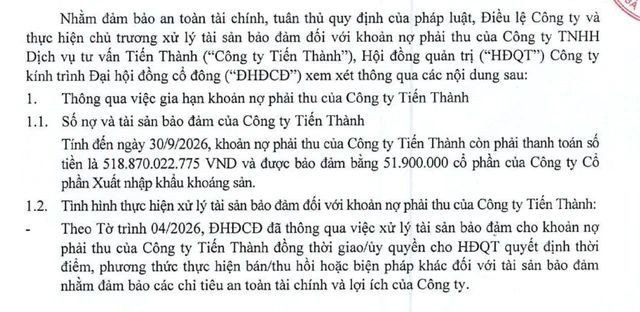
Trong thời gian gia hạn, EVS dự kiến tiếp tục triển khai phương án xử lý tài sản bảo đảm. Nếu đến thời hạn mới mà Tiến Thành không thanh toán hoặc chỉ thanh toán một phần, công ty sẽ thực hiện các biện pháp bán, thu hồi hoặc xử lý tài sản bảo đảm để thu hồi khoản phải thu. HĐQT được đề xuất quyền quyết định thời điểm và phương thức xử lý.
Đây không phải lần đầu EVS đưa khoản phải thu này ra phương án xử lý. Tại ĐHĐCĐ thường niên tháng 4/2026, cổ đông công ty đã thông qua phương án xử lý tài sản bảo đảm. Tuy nhiên, đến cuối tháng 9, giá trị khoản phải thu vẫn ở mức 518,87 tỷ đồng.
Song song với việc xử lý khoản phải thu, EVS sẽ trình cổ đông chủ trương tái cơ cấu và cắt giảm chi phí. Phương án được xây dựng trên cơ sở đánh giá thực trạng hoạt động của công ty, theo hướng tinh gọn cơ cấu tổ chức, sắp xếp lại chức năng, nhiệm vụ của các đơn vị và rà soát chính sách quản trị, thù lao.
EVS cũng dự kiến tinh giản nhân sự tại một số bộ phận, phòng ban nhằm tối ưu chi phí và cải thiện hiệu quả hoạt động. HĐQT được đề xuất trao quyền triển khai phương án tái cơ cấu, đồng thời có thể ủy quyền lại cho Quyền Tổng Giám đốc thực hiện.
Động thái này được đưa ra sau khi hoạt động kinh doanh của EVS có sự biến động mạnh trong nửa đầu năm. Quý II/2026, công ty ghi nhận lợi nhuận sau thuế gần 195 tỷ đồng, đưa lợi nhuận 6 tháng lên hơn 37 tỷ đồng, gấp hơn 15 lần cùng kỳ và vượt gần 6 tỷ đồng so với kế hoạch lợi nhuận cả năm.
Đáng chú ý, tự doanh vẫn là hoạt động có ảnh hưởng lớn đến kết quả của EVS. Cuối quý II, danh mục tự doanh đạt gần 1.530 tỷ đồng, tương đương 66% tổng tài sản và gấp 1,7 lần đầu năm. Trong đó, công ty gia tăng đầu tư vào cổ phiếu niêm yết và ghi nhận chênh lệch dương hơn 176 tỷ đồng giữa giá trị hợp lý và giá trị ghi sổ.
Ngoài hai nội dung trên, EVS dự kiến trình cổ đông phương án nhân sự và kế hoạch tham gia cung cấp dịch vụ bù trừ, thanh toán giao dịch chứng khoán theo cơ chế Đối tác bù trừ trung tâm (CCP).
Cụ thể, công ty sẽ xin ý kiến về việc miễn nhiệm ông Nguyễn Thanh Hải khỏi HĐQT theo đơn từ nhiệm vì lý do sức khỏe, đồng thời bầu bổ sung một thành viên cho phần còn lại của nhiệm kỳ 2026-2031.
Với CCP, HĐQT được đề xuất chủ động lựa chọn mô hình thành viên bù trừ phù hợp, thực hiện thủ tục xin cấp phép và chuẩn bị các điều kiện cần thiết để bảo đảm hoạt động giao dịch an toàn, liên tục khi cơ chế này được triển khai.