Chi phí lãi vay Kinh Bắc (KBC) tăng gần 500 tỷ, công ty chứng khoán tính hạ dự báo lợi nhuận
Trong 9 tháng đầu năm, Kinh Bắc ghi nhận chi phí lãi vay lên tới 919 tỷ đồng, tăng hơn gấp đôi cùng kỳ.
Theo báo cáo tài chính quý III/2026, Tổng Công ty Phát triển Đô thị Kinh Bắc - CTCP (KBC) ghi nhận doanh thu thuần đạt 3.187 tỷ đồng, tăng 136% so cùng kỳ năm trước. Sau khi trừ giá vốn, lợi nhuận gộp đạt 1.722 tỷ đồng, tăng hơn gấp đôi.
Trong kỳ, doanh thu hoạt động tài chính của doanh nghiệp giảm nhẹ còn 80 tỷ đồng. Ngược lại, chi phí tài chính tăng 50%, lên 358 tỷ đồng. Tính chung 9 tháng đầu năm, khoản chi phí lãi vay lên tới 919 tỷ đồng, tăng 486 tỷ đồng, tương đương hơn gấp đôi so với cùng kỳ.
Sau khi trừ các khoản khác, KBC báo lãi sau thuế 937 tỷ đồng trong quý III, tăng 200% so với cùng kỳ năm 2025.
Giải trình về kết quả này, doanh nghiệp cho biết lợi nhuận tăng chủ yếu nhờ tăng cường ghi nhận doanh thu từ hoạt động kinh doanh cho thuê đất và cơ sở hạ tầng khu công nghiệp.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của Kinh Bắc đạt 5.112 tỷ đồng, tăng nhẹ 4% so với mức 4.906 tỷ đồng cùng kỳ. Tuy nhiên, lợi nhuận sau thuế hợp nhất chỉ đạt 1.197 tỷ đồng, giảm 23%.
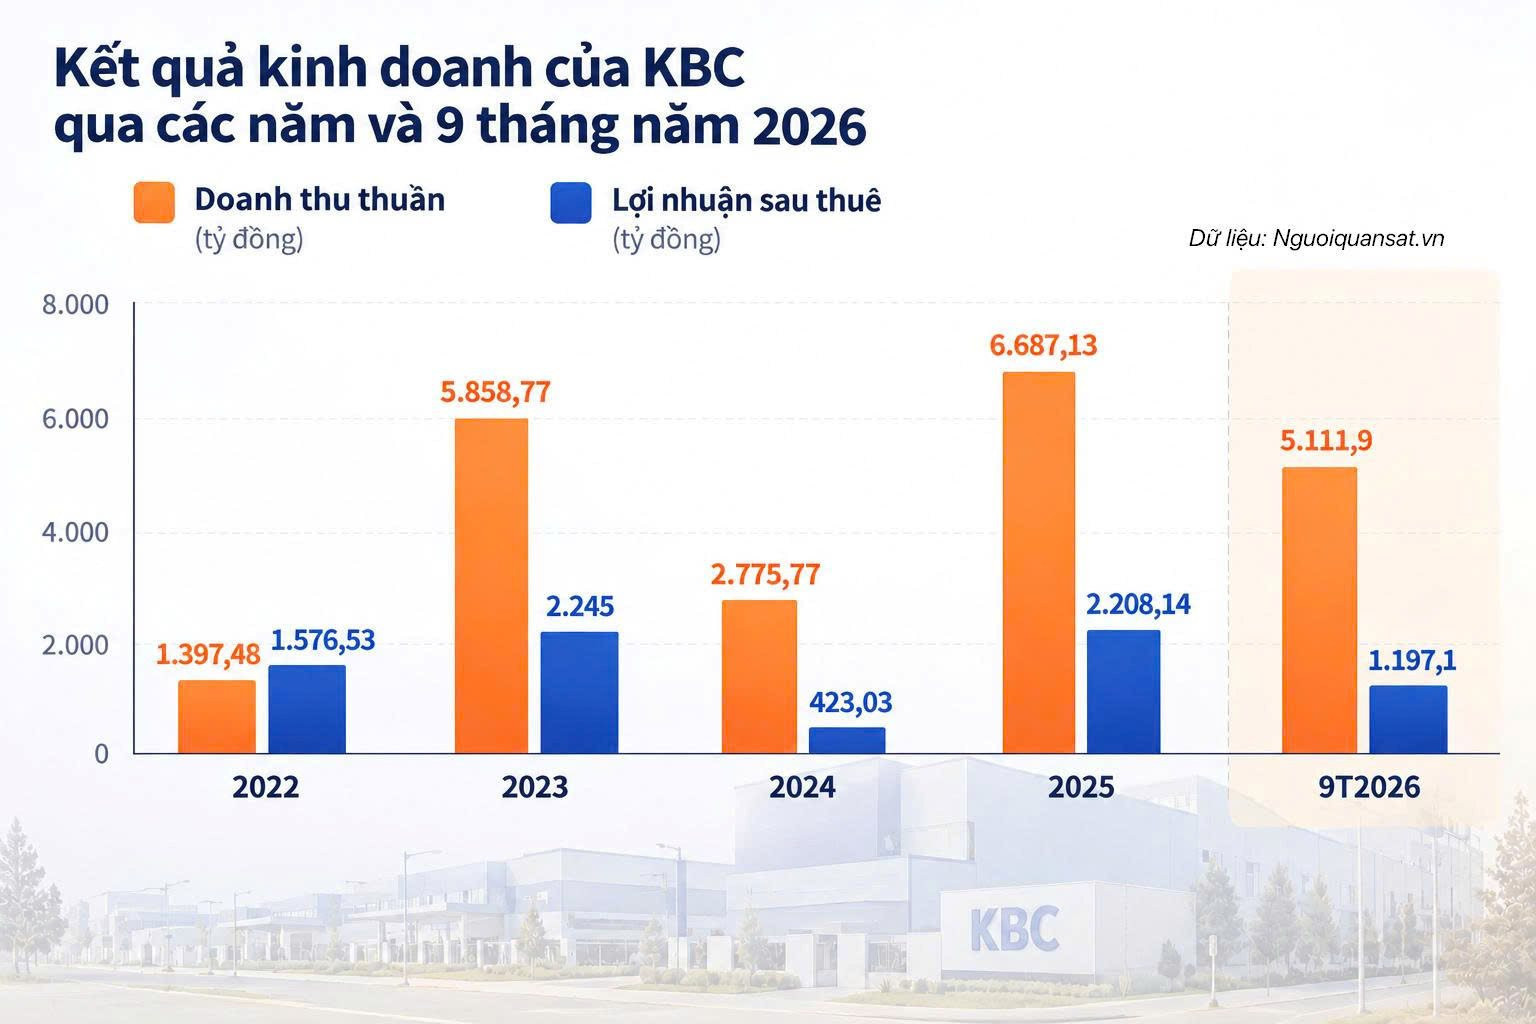
Theo báo cáo mới đây của Chứng khoán SSI, sau 9 tháng, KBC mới hoàn thành khoảng 40% kế hoạch lợi nhuận năm 2026. SSI lưu ý doanh nghiệp thường xây dựng kế hoạch lợi nhuận ở mức cao, song kết quả thực tế trong giai đoạn 2021-2025 nhìn chung thấp hơn đáng kể so với mục tiêu đề ra.
Một trong những vấn đề đáng chú ý là quy mô nợ vay tiếp tục tăng. Tính đến cuối quý III/2026, tổng nợ vay của KBC đạt khoảng 33.800 tỷ đồng, tăng 18% so với đầu năm.
Theo SSI, KBC bắt đầu gia tăng mạnh đòn bẩy tài chính từ đầu năm 2025 nhằm mở rộng quỹ đất và phát triển các dự án quy mô lớn. Danh mục đầu tư đáng chú ý gồm Khu đô thị Tràng Cát, Khu đô thị Khoái Châu, KCN Tràng Duệ 3 và KCN Bình Giang.
Các dự án này được kỳ vọng củng cố dư địa tăng trưởng dài hạn cho doanh nghiệp. Tuy nhiên, việc mở rộng đầu tư cũng kéo theo áp lực lên dòng tiền và chi phí tài chính, đặc biệt nếu tiến độ mở bán hoặc cho thuê chậm hơn dự kiến. Rủi ro càng đáng lưu ý trong bối cảnh thị trường bất động sản nhà ở còn nhiều khó khăn, trong khi mặt bằng lãi suất duy trì ở mức cao.
Tính đến cuối quý III, doanh số chưa ghi nhận của doanh nghiệp đạt khoảng 110ha. KBC kỳ vọng bàn giao thêm 50-80 ha trong quý IV/2026, qua đó nâng tổng diện tích bàn giao cả năm lên 126-156 ha. Với mức dự kiến này, diện tích bàn giao năm 2026 mới tương đương 50-62% kế hoạch 250ha mà doanh nghiệp đặt ra. Điều này phản ánh tiến độ cho thuê đất còn tương đối chậm so với mục tiêu.
Sau kết quả kinh doanh quý III, SSI nhận thấy rủi ro điều chỉnh giảm đối với dự báo và khuyến nghị dành cho KBC. Hai yếu tố chính được công ty chứng khoán này đề cập là diện tích cho thuê đất khu công nghiệp thấp hơn kỳ vọng và chi phí tài chính cao hơn dự kiến.