Cổ phiếu đáng chú ý ngày 9/10: GAS, VHC, PLX
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu GAS, VHC và PLX.
PV GAS (GAS): Khuyến nghị MUA, giá mục tiêu 96.300 đồng/cp
Chứng khoán KB Việt Nam (KBSV) khuyến nghị MUA đối với cổ phiếu Tổng CTCP Khí Việt Nam (PV GAS, HoSE: GAS), với giá mục tiêu 96.300 đồng/cp, tương ứng tiềm năng tăng giá 17,4%.
Theo KBSV, triển vọng kinh doanh của PV GAS được hỗ trợ bởi giá dầu duy trì ở mức cao, sự gia tăng sản lượng khí tự nhiên hóa lỏng (LNG) và khả năng mở rộng nguồn cung khí trong dài hạn.
Lũy kế 6 tháng đầu năm, doanh thu đạt 81.328 tỷ đồng, tăng 46%, trong khi lợi nhuận sau thuế đạt 8.805 tỷ đồng, tăng 17%.
Động lực tăng trưởng chủ yếu đến từ mảng khí khô và LNG, với doanh thu nửa đầu năm đạt 45.674 tỷ đồng, tăng 88% so với cùng kỳ. Trong đó, sản lượng khí khô tăng 16%, đặc biệt nhờ nhu cầu tiêu thụ khí của các nhà máy điện tăng 26%.
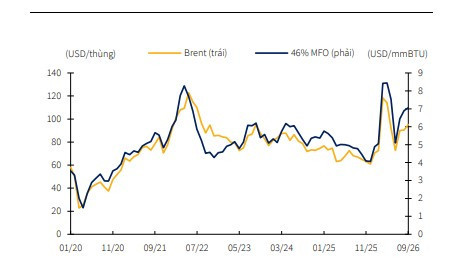
Bên cạnh sản lượng, diễn biến giá dầu thế giới cũng tạo điều kiện thuận lợi cho hoạt động kinh doanh. Theo KBSV, căng thẳng địa chính trị tại Trung Đông đã đẩy giá dầu Brent lên gần 95 USD/thùng vào đầu tháng 9, trong bối cảnh nguồn cung bị gián đoạn và lưu lượng tàu qua eo biển Hormuz duy trì ở mức thấp.
KBSV kỳ vọng giá dầu Brent tiếp tục dao động quanh vùng 85–95 USD/thùng trong ngắn hạn. Mặt bằng giá này giúp PV GAS hưởng lợi từ chênh lệch giữa giá bán khí tham chiếu theo giá dầu và giá mua khí đầu vào tương đối thấp tại các mỏ lâu đời ở bể Cửu Long và Nam Côn Sơn, qua đó hỗ trợ biên lợi nhuận.
Về dài hạn, những thay đổi trong chính sách dầu khí được kỳ vọng thúc đẩy phát triển các mỏ cận biên và mỏ vệ tinh, tạo điều kiện bổ sung nguồn khí vào hệ thống thu gom, vận chuyển hiện hữu của PV GAS.
Ngoài ra, mảng LNG tiếp tục được đánh giá là động lực tăng trưởng mới, với hợp đồng cung cấp dài hạn từ Shell giúp doanh nghiệp ổn định nguồn hàng và hạn chế rủi ro biến động giá đầu vào.
Trên cơ sở đó, KBSV dự phóng doanh thu năm 2026 của PV GAS đạt 161.305 tỷ đồng, tăng 19% so với năm trước. Lợi nhuận sau thuế ước đạt 12.977 tỷ đồng, tăng 14%. Sang năm 2027, hai chỉ tiêu này dự kiến lần lượt đạt 173.560 tỷ đồng và 13.614 tỷ đồng.
Kết hợp phương pháp chiết khấu dòng tiền và định giá EV/EBITDA, KBSV xác định giá mục tiêu của GAS ở mức 96.300 đồng/cp.
Vĩnh Hoàn (VHC): Khuyến nghị OUTPERFORM, giá mục tiêu 62.600 đồng/cp
Chứng khoán Bảo Việt (BVSC) đưa ra khuyến nghị OUTPERFORM đối với cổ phiếu CTCP Vĩnh Hoàn (HoSE: VHC), với giá mục tiêu 62.600 đồng/cp, tương ứng tiềm năng tăng giá khoảng 18,1%.
Theo BVSC, Vĩnh Hoàn tiếp tục duy trì nền tảng kinh doanh ổn định nhờ vị thế đầu ngành cá tra, lợi thế đàm phán đơn hàng và khả năng đa dạng hóa thị trường xuất khẩu trong bối cảnh chính sách thuế quan của Mỹ còn nhiều biến động.
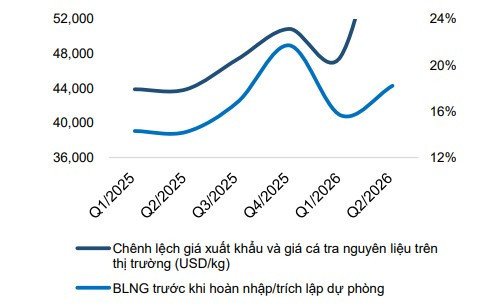
Trong nửa đầu năm 2026, Vĩnh Hoàn ghi nhận doanh thu thuần 6.420 tỷ đồng, tăng 9% so với cùng kỳ. Lợi nhuận sau thuế đạt 735 tỷ đồng, tăng 4%. Biên lợi nhuận gộp cải thiện 1,2 điểm phần trăm lên 17,8%, chủ yếu nhờ giá xuất khẩu cá tra tăng khoảng 6%, giúp mở rộng chênh lệch giữa giá bán và chi phí nguyên liệu.
Riêng mảng cá tra mang về 3.453 tỷ đồng doanh thu, tăng 10% và tiếp tục đóng góp lớn nhất vào cơ cấu doanh thu. BVSC ước tính thị phần của Vĩnh Hoàn tại Mỹ tăng từ 40% lên 44% trong nửa đầu năm nhờ khả năng duy trì đơn hàng và đàm phán với khách hàng.
Tuy nhiên, triển vọng xuất khẩu sang Mỹ vẫn đối mặt với những thách thức nhất định. Theo báo cáo, mức thuế mới 12,5% áp dụng đối với hàng hóa Việt Nam có thể khiến các nhà nhập khẩu yêu cầu điều chỉnh giảm giá bán nhằm chia sẻ chi phí.
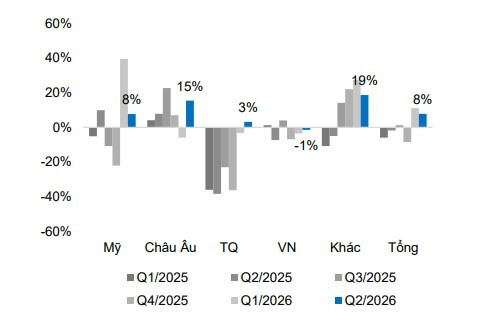
Trong bối cảnh đó, việc mở rộng hiện diện tại các thị trường khác được xem là lợi thế quan trọng của Vĩnh Hoàn. BVSC cho biết xuất khẩu thủy sản Việt Nam sang EU và các nước CPTPP trong nửa đầu năm lần lượt tăng 5% và 15%.
Trên cơ sở này, BVSC dự phóng doanh thu thuần năm 2026 của Vĩnh Hoàn đạt 12.859 tỷ đồng, tăng 7% so với năm trước. Lợi nhuận sau thuế ước đạt 1.431 tỷ đồng, tăng nhẹ 1%, trong đó doanh thu mảng cá tra dự kiến tăng khoảng 10%.
Về định giá, VHC đang giao dịch ở mức P/E 12 tháng gần nhất khoảng 7,6 lần, thấp hơn đáng kể so với mức bình quân hai năm là 11,7 lần.
Petrolimex (PLX): Khuyến nghị MUA, giá mục tiêu 49.100 đồng/cp
Chứng khoán Mirae Asset Việt Nam khuyến nghị MUA đối với cổ phiếu Tập đoàn Xăng dầu Việt Nam (HoSE: PLX), với giá mục tiêu 49.100 đồng/cp, tương ứng tiềm năng tăng giá khoảng 30,6%.
Theo Mirae Asset, triển vọng kinh doanh của Petrolimex được hỗ trợ bởi những thay đổi trong cơ chế quản lý thị trường xăng dầu và lợi thế sẵn có về hệ thống phân phối.
Cụ thể, khung pháp lý mới được kỳ vọng trao quyền chủ động lớn hơn cho doanh nghiệp trong việc xác định giá bán, đồng thời siết chặt điều kiện hoạt động của các đơn vị kinh doanh xăng dầu. Những thay đổi này có thể tạo lợi thế cho các doanh nghiệp đầu ngành sở hữu mạng lưới phân phối trực tiếp quy mô lớn như Petrolimex.
Tính đến cuối tháng 8/2026, khoảng 19 giấy phép kinh doanh của thương nhân phân phối xăng dầu đã bị thu hồi, tương đương mức giảm 8% so với đầu năm. Trong bối cảnh nguồn cung có nhiều biến động, Petrolimex với thị phần tiêu thụ ước đạt 46% được đánh giá có khả năng bù đắp khoảng trống từ các đơn vị phân phối khác.
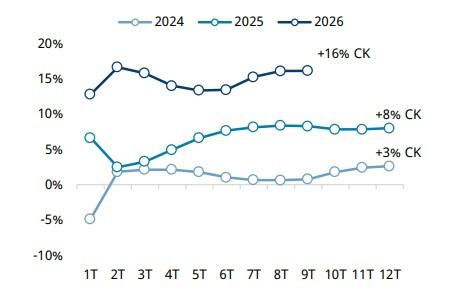
Theo Mirae Asset, sản lượng tiêu thụ bình quân của Petrolimex trong 9 tháng đầu năm 2026 ước tăng 16% so với cùng kỳ, vượt đáng kể mức tăng trưởng khoảng 6% của toàn thị trường. Trong đó, sản lượng dầu diesel tăng 25%, trở thành một trong những động lực quan trọng thúc đẩy hoạt động kinh doanh.
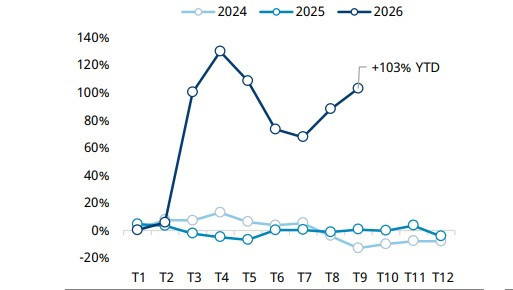
Bên cạnh sự gia tăng sản lượng, mặt bằng giá xăng dầu duy trì ở mức cao cũng góp phần hỗ trợ doanh thu. Đáng chú ý, việc chủ động tích trữ nguồn hàng trong tháng 8, trước khi giá tăng mạnh vào đầu tháng 9, giúp doanh nghiệp có lợi thế về giá vốn hàng tồn kho trong ngắn hạn.
Mirae Asset dự báo hoạt động kinh doanh của Petrolimex tiếp tục tăng trưởng trong nửa cuối năm 2026, với doanh thu dự kiến đạt 312.678 tỷ đồng, tăng 89% so với cùng kỳ, trong khi lợi nhuận ước đạt 2.094 tỷ đồng, tăng 78%.
Tính chung cả năm 2026, doanh thu của Petrolimex được dự phóng đạt 547.594 tỷ đồng, tăng 76,7% so với năm trước. Lợi nhuận sau thuế ước đạt 4.140 tỷ đồng, tăng gần 55%.
Sang năm 2027, doanh thu dự kiến đạt 506.379 tỷ đồng, trong khi lợi nhuận có thể đạt 3.945 tỷ đồng.
Về định giá, cổ phiếu PLX được dự báo giao dịch ở mức P/E 15,3 lần trong năm 2026, trong khi ROE cải thiện lên 14,6%. Mirae Asset cho rằng lợi thế thị phần, hệ thống phân phối và khả năng thích ứng với khung pháp lý mới sẽ tiếp tục củng cố triển vọng của Petrolimex.