Cổ phiếu đáng chú ý ngày 23/11: STB, PVD, TCB
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu STB, PVD và TCB.
Ngân hàng Sài Gòn Tài Lộc (STB): Khuyến nghị KHẢ QUAN, giá mục tiêu 77.500 đồng/cp
Chứng khoán ACB (ACBS) đưa ra khuyến nghị khả quan đối với cổ phiếu Ngân hàng TMCP Sài Gòn Tài Lộc (HoSE: STB), với giá mục tiêu 77.500 đồng/cp, tương ứng tiềm năng tăng giá 9,5%.
Trong 9 tháng đầu năm 2026, Sacombank ghi nhận lợi nhuận trước thuế đạt 5.893 tỷ đồng, giảm 46,4% so với cùng kỳ và hoàn thành 73% kế hoạch năm. Riêng quý III, lợi nhuận trước thuế đạt 1.757 tỷ đồng, giảm 51,9% do thu nhập lãi thuần suy giảm và chi phí dự phòng tăng mạnh.
Dù kết quả kinh doanh chịu áp lực, ACBS ghi nhận tín dụng của Sacombank tăng tốc đáng kể sau thỏa thuận hợp tác chiến lược với Vingroup. Trong quý III, dư nợ tín dụng tăng 10,1% so với quý trước, đưa mức tăng trưởng từ đầu năm lên 11,8%.
Bên cạnh đó, thu nhập dịch vụ trong quý III đạt 4.255 tỷ đồng, gấp 6,3 lần cùng kỳ, trong khi chi phí hoạt động giảm 31,2% nhờ tinh giản nhân sự. Tỷ lệ chi phí trên thu nhập (CIR) theo đó giảm xuống 27,4%.
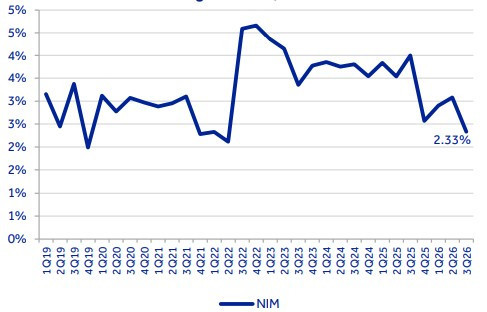
ACBS kỳ vọng biên lãi ròng (NIM) của ngân hàng phục hồi từ mức 2,45% năm 2026 lên 2,55% năm 2027, nhờ giảm lãi suất huy động và các khoản cho vay mới bắt đầu đóng góp nhiều hơn vào thu nhập lãi.
Theo dự phóng, lợi nhuận trước thuế năm 2026 của Sacombank đạt 8.187 tỷ đồng, tăng 7,3% so với năm trước. Sang năm 2027, chỉ tiêu này dự kiến đạt 8.832 tỷ đồng, tăng 7,9%.
Tuy nhiên, ACBS lưu ý chất lượng tài sản vẫn là thách thức lớn khi tỷ lệ nợ xấu ở mức 7,33%, trong khi tỷ lệ bao phủ nợ xấu giảm xuống 35%, tạo áp lực duy trì chi phí dự phòng cao.
PV Drilling (PVD): Khuyến nghị KHẢ QUAN, giá mục tiêu 21.000 đồng/cp
Chứng khoán Vietcap khuyến nghị khả quan đối với cổ phiếu Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (HoSE: PVD), với giá mục tiêu 21.000 đồng/cp, tương ứng tiềm năng tăng giá lên tới 30%.
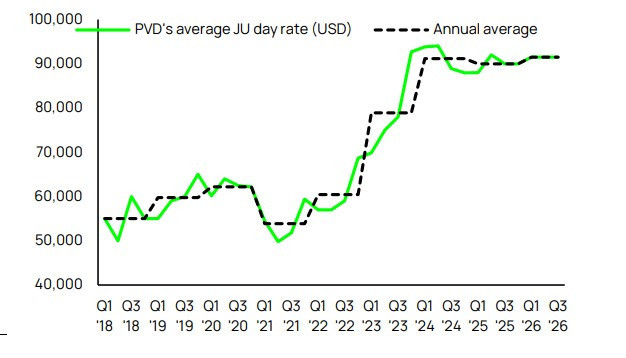
Theo Vietcap, triển vọng kinh doanh của PV Drilling được kỳ vọng cải thiện từ năm 2027 khi nhu cầu khoan dầu khí gia tăng, tạo điều kiện cho giá thuê ngày giàn khoan tự nâng phục hồi sau giai đoạn suy giảm.
Động lực tăng trưởng đáng chú ý đến từ kế hoạch mở rộng đội giàn khoan. Trong đó, giàn PVD IX bắt đầu đóng góp từ tháng 4/2026, PVD X dự kiến vận hành từ tháng 4/2027 và PVD XII từ năm 2028. Việc bổ sung các giàn mới được kỳ vọng giúp công suất đội giàn tự nâng của doanh nghiệp tăng gần gấp đôi.
Đối với năm 2026, Vietcap dự báo lợi nhuận sau thuế cốt lõi thuộc cổ đông công ty mẹ tăng 6% so với cùng kỳ, nhờ đóng góp từ các giàn khoan mới và lợi nhuận gộp mảng dịch vụ liên quan đến giếng khoan tăng 28%.
Sang năm 2027, lợi nhuận cốt lõi dự kiến tăng 44%, được hỗ trợ bởi đóng góp cả năm của PVD IX, sự tham gia của PVD X và giá thuê ngày giàn tự nâng tăng khoảng 2%. Đồng thời, lợi nhuận gộp mảng dịch vụ giếng khoan được dự báo tăng 41%.
Trong giai đoạn 2026-2028, Vietcap kỳ vọng lợi nhuận sau thuế báo cáo thuộc cổ đông công ty mẹ của PV Drilling đạt tốc độ tăng trưởng kép 62%/năm, nhờ mở rộng công suất và phục hồi giá thuê giàn.
Về định giá, PVD đang giao dịch tại mức P/E dự phóng năm 2027 khoảng 15,1 lần, thấp hơn 50% so với mức trung vị lịch sử 30,2 lần.
Dù vậy, Vietcap đã điều chỉnh giảm 5% giá mục tiêu so với báo cáo trước, đồng thời lưu ý rủi ro từ tiến độ mở rộng đội giàn chậm hơn kỳ vọng và diễn biến giá thuê giàn khoan, giá dầu thấp hơn dự báo.
Techcombank (TCB): Khuyến nghị MUA, giá mục tiêu 28.300 đồng/cp
Chứng khoán BIDV (BSC) duy trì khuyến nghị mua đối với cổ phiếu Ngân hàng TMCP Kỹ Thương Việt Nam (HoSE: TCB), với giá mục tiêu 28.300 đồng/cp, tương ứng tiềm năng tăng giá 33,5%.
Trong 9 tháng đầu năm 2026, Techcombank ghi nhận lợi nhuận trước thuế đạt 28.900 tỷ đồng, tăng 23,7% so với cùng kỳ và hoàn thành 76% dự phóng cả năm của BSC. Riêng quý III, lợi nhuận trước thuế đạt 10.400 tỷ đồng, tăng 25,8%, lần đầu vượt mốc 10.000 tỷ đồng trong một quý.
Kết quả tích cực được hỗ trợ bởi tăng trưởng tín dụng và thu nhập dịch vụ. Đến cuối tháng 9, tín dụng ngân hàng tăng 16,3% so với đầu năm nhờ giải ngân vào các dự án hạ tầng trọng điểm. Đồng thời, biên lãi ròng (NIM) phục hồi quý thứ hai liên tiếp, đạt 3,5%.
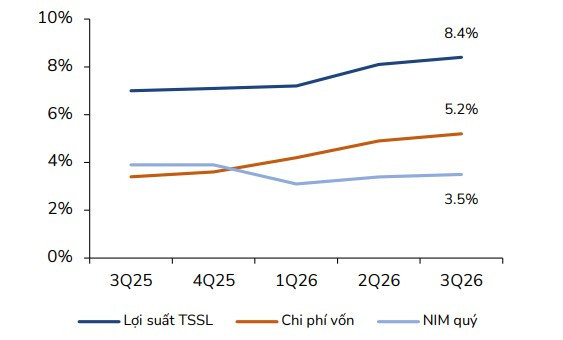
BSC đánh giá Techcombank sở hữu lợi thế trong mảng quản lý gia sản, với tổng tài sản quản lý (AUM) đạt 792.000 tỷ đồng, tăng 54% so với cùng kỳ. Cùng với đó, thu nhập phí tăng trưởng tích cực và hệ số an toàn vốn (CAR) đạt 15%, tạo dư địa mở rộng hoạt động.
Một điểm nhấn khác là triển vọng xuất hiện cổ đông chiến lược nước ngoài. Theo BSC, tỷ lệ sở hữu nước ngoài còn trống khoảng 7,5 điểm phần trăm, kết hợp với khối cổ phần 7,9% của Warburg Pincus, có thể tạo điều kiện cho thương vụ chuyển nhượng từ 15% vốn trở lên.
Về triển vọng kinh doanh, BSC dự báo lợi nhuận trước thuế năm 2026 đạt 38.079 tỷ đồng, tăng 17% so với năm trước. Năm 2027, lợi nhuận dự kiến tiếp tục tăng 17,7% lên 44.831 tỷ đồng, trong khi NIM duy trì quanh mức 3,6%.
Bên cạnh đó, cổ phiếu TCB đang giao dịch tại P/B dự phóng năm 2026 khoảng 1,14 lần, thấp hơn 16% so với mức trung bình 5 năm là 1,36 lần.
Tuy nhiên, BSC lưu ý rủi ro thương vụ bán vốn chiến lược chậm triển khai hoặc không diễn ra, cùng áp lực từ biến động lãi suất và khả năng nợ xấu gia tăng.