
TS. Nguyễn Trí Hiếu: Người Việt đầu tiên đưa giấc mơ ngân hàng lên đất Mỹ và góc nhìn về ngân hàng Việt
TS. Nguyễn Trí Hiếu kể chuyện về những dấu ấn trên đất Mỹ và những trăn trở về ngành ngân hàng Việt Nam.
TS. Nguyễn Trí Hiếu sinh năm 1947, quốc tịch Mỹ, hiện là Viện trưởng Viện Nghiên cứu và Phát triển thị trường Tài chính và Bất động sản Toàn Cầu. Ông có hơn 30 năm làm việc trong lĩnh vực tài chính ngân hàng tại Mỹ, Đức và Việt Nam.
Năm 2005, TS. Nguyễn Trí Hiếu trở thành người Việt đầu tiên thành lập ngân hàng tư nhân tại Mỹ với First Vietnamese-American Bank (FVAB), khởi đầu từ khát vọng xây dựng một định chế tài chính của cộng đồng người Việt trên đất Mỹ. Nhưng cuộc khủng hoảng tài chính 2007-2008 đã khiến ngân hàng đối mặt với những thách thức lớn và được bán vào năm 2009.
Gần 20 năm nhìn lại, câu chuyện FVAB không chỉ là hành trình hiện thực hóa một giấc mơ, mà còn để lại nhiều bài học về huy động vốn, quản trị rủi ro và mối quan hệ giữa bất động sản với hệ thống ngân hàng.
Trong cuộc trò chuyện với chúng tôi, TS. Nguyễn Trí Hiếu chia sẻ những câu chuyện ít được biết đến về quá trình thành lập FVAB, nhìn lại những bài học từ khủng hoảng tài chính Mỹ và chỉ ra những khoảng cách trong quản trị ngân hàng giữa Việt Nam với các thị trường phát triển. Từ kinh nghiệm thực tiễn tại Mỹ, Đức và Việt Nam, ông cũng đưa ra góc nhìn về những thách thức của hệ thống ngân hàng trong nước và cách AI có thể định hình cuộc cạnh tranh trong ngành ngân hàng tương lai.
Sau nhiều năm làm việc trong ngành ngân hàng tại Mỹ, điều gì khiến ông quyết định rời vị trí tại các ngân hàng để tự mình thành lập một ngân hàng?
TS. Nguyễn Trí Hiếu: Việc thành lập ngân hàng năm 2005 tại Mỹ là một bước ngoặt không những trong cuộc đời tôi mà còn trong quá trình phát triển của cộng đồng người Việt tại Mỹ.
Cộng đồng người Việt tại Mỹ được hình thành sau khi rất nhiều người Việt Nam sang Mỹ định cư sau năm 1975. Đến năm 2005, sau khoảng 30 năm, cộng đồng người Việt đã phát triển rất mạnh. Tại Mỹ, các cộng đồng thiểu số (minority communities) được đánh giá qua nhiều tiêu chí, trong đó có việc cộng đồng đó có ngân hàng hay không.
Điều này cũng giống như một nền kinh tế: ngân hàng càng phát triển thì phần nào cho thấy nền kinh tế đó phát triển mạnh. Tại Mỹ, các cộng đồng thiểu số như cộng đồng Do Thái, Hàn Quốc, Đài Loan hay các cộng đồng Trung Đông đều có ngân hàng của mình. Trong khi đó, đến năm 2005, cộng đồng người Việt vẫn chưa có một ngân hàng.
Khoảng 5 năm trước khi thành lập ngân hàng, tôi cùng một số anh em trong ngành ngân hàng đã xây dựng ý tưởng phải thành lập một ngân hàng để phục vụ cộng đồng người Việt. Đó có thể là nguyên nhân trước tiên dẫn đến quyết định thành lập ngân hàng.
Bên cạnh những lý do đó, còn một động lực rất mạnh mẽ là cộng đồng người Việt tại Mỹ ngày càng phát triển, trong khi ở bên kia bờ Thái Bình Dương, Việt Nam cũng đang ngày càng phát triển. Tôi nhìn thấy nhu cầu về một cầu nối giữa cộng đồng người Việt tại Mỹ và Việt Nam.
Tôi cho rằng một ngân hàng có thể trở thành chiếc cầu nối để đưa các nhà đầu tư Mỹ về Việt Nam, đồng thời hỗ trợ các đối tác từ Việt Nam sang Mỹ. Khi đó, tôi nghĩ việc thành lập một ngân hàng có thể trở thành chiếc cầu nối thương mại và tài chính thuận lợi nhất.
Chính từ những lý do đó đã thúc đẩy tôi thành lập First Vietnamese American Bank (FVAB).
FVAB được thành lập với số vốn ban đầu bao nhiêu? Quá trình vận động các nhà đầu tư Việt Nam, Hàn Quốc và Mỹ tham gia ngân hàng diễn ra như thế nào? Những năm đầu hoạt động của FVAB diễn ra ra sao?
TS. Nguyễn Trí Hiếu: Khi đó, ngân hàng được thành lập với vốn đăng ký 15 triệu USD. Trước khi thành lập, chúng tôi tổ chức một ban trù bị khoảng 10 người, gồm người Mỹ gốc Việt, người Mỹ gốc Hàn Quốc và người Mỹ. Ban trù bị đã tiến hành vận động các nhà đầu tư và cuối cùng huy động được số vốn lên tới khoảng 30 triệu USD, tức gấp đôi mức vốn đăng ký ban đầu.
Tuy nhiên, theo quy định của pháp luật Mỹ lúc đó, chúng tôi không thể giữ toàn bộ 30 triệu USD. Quy định tại Mỹ khác với Việt Nam ở chỗ, ngân hàng đăng ký mức vốn bao nhiêu thì chỉ được giữ số vốn tương ứng với mức đã đăng ký. Vì vậy, chúng tôi buộc phải hoàn trả một nửa số tiền đã huy động cho các nhà đầu tư.
Tình trạng này được gọi là “oversubscribed”, tức lượng vốn nhà đầu tư đăng ký góp cao hơn mức vốn mà ngân hàng đăng ký. Theo tôi, đây là một dấu hiệu tích cực, cho thấy sự hưởng ứng khá lớn đối với việc cộng đồng người Việt có một ngân hàng của riêng mình.
Không chỉ cộng đồng người Việt, các nhà đầu tư Mỹ và đặc biệt là cộng đồng người Mỹ gốc Hàn Quốc vốn có sự hiện diện khá lớn tại khu vực bên cạnh cộng đồng người Việt cũng hưởng ứng việc thành lập ngân hàng.
Trong số các cổ đông của FVAB khi đó có rất nhiều người Mỹ gốc Hàn Quốc. Như vậy, chúng tôi đã thành công trong việc vận động một lượng vốn lên tới khoảng 30 triệu USD, gấp đôi mức vốn đăng ký ban đầu là 15 triệu USD.
Từ một ý tưởng trở thành một ngân hàng thực sự, đâu là bài toán khó nhất với ông khi thành lập FVAB: huy động vốn, xin giấy phép, xây dựng niềm tin với nhà đầu tư hay tìm kiếm khách hàng?
TS. Nguyễn Trí Hiếu: Có lẽ tất cả những yếu tố đó đều là trở ngại, nhưng trước hết là phải vượt qua tâm lý của một cộng đồng vốn chưa từng có ngân hàng riêng.
Phần lớn người Việt tại Mỹ khi đó đã có quan hệ với các ngân hàng lớn như Bank of America, Wells Fargo. Vì vậy, khi có một ngân hàng của cộng đồng, chúng tôi phải thuyết phục họ gửi tiền, vay vốn và sử dụng dịch vụ. Đây là một trở ngại không nhỏ về tâm lý và niềm tin.
Bên cạnh đó, ngân hàng là một trong những định chế được quản lý chặt chẽ nhất. Việc thành lập ngân hàng phải đáp ứng những yêu cầu nghiêm ngặt về vốn, nhân sự, năng lực quản lý và nhiều điều kiện khác.
Năm 2005, chúng tôi may mắn được cơ quan quản lý ngân hàng bang California cấp giấy phép thành lập FVAB với điều kiện ngân hàng phải phục vụ đại chúng. Tôi cho rằng đây là điểm khá khác biệt trong cách tiếp cận của Mỹ, khi ngân hàng được xem là một định chế tài chính quan trọng và phải phục vụ lợi ích công chúng.
Trong quá trình đó, việc thành lập FVAB cũng nhận được sự ghi nhận tại Hạ viện Mỹ. Nữ dân biểu Loretta Sanchez khi đó đã tuyên dương việc thành lập FVAB, coi đây là một thành công trong việc hỗ trợ cộng đồng người Việt và các cộng đồng thiểu số tại Mỹ.
Có thể nói, huy động vốn, xin giấy phép và xây dựng niềm tin đều là những bài toán lớn, nhưng thử thách đầu tiên vẫn là thuyết phục cộng đồng tin rằng người Việt có thể xây dựng và vận hành một ngân hàng của chính mình.
Sau khi trở lại Việt Nam, ông tiếp tục tham gia lĩnh vực ngân hàng ra sao?
TS. Nguyễn Trí Hiếu: Sau khi FVAB được bán, tôi vẫn tiếp tục theo đuổi mong muốn phục vụ đất nước và trở thành một cầu nối giữa Mỹ và Việt Nam. Vì vậy, năm 2009, tôi trở về Việt Nam để có thể làm việc và đóng góp trực tiếp tại đây. Tôi ở Việt Nam cho đến nay, ngoại trừ khoảng thời gian năm 2021 trở về Mỹ trong giai đoạn Covid-19 theo yêu cầu của gia đình, sau đó trở lại Việt Nam vào năm 2023.
Trong khoảng thời gian làm việc tại Việt Nam, tôi vẫn hoạt động trong lĩnh vực tài chính - ngân hàng, chủ yếu với vai trò cố vấn cấp cao cho hội đồng quản trị của nhiều ngân hàng. Tôi cũng từng là thành viên độc lập HĐQT của Ngân hàng An Bình và OceanBank, trong khi tại một số ngân hàng khác, tôi đảm nhiệm vị trí Phó Tổng Giám đốc hoặc cố vấn cấp cao cho HĐQT.
Năm 2024, tôi thành lập Viện Nghiên cứu và Phát triển Tài chính và Bất động sản Toàn cầu, gọi tắt là Viện Toàn cầu. Đây là một viện nghiên cứu tư nhân thuộc Tập đoàn Toàn cầu, không phải viện công lập.
Đến nay, tôi vẫn tiếp tục làm việc trong lĩnh vực tài chính - ngân hàng, với mong muốn đóng góp cho thị trường Việt Nam và duy trì vai trò kết nối giữa Việt Nam với quốc tế.
Điều gì trong quá trình xây dựng FVAB mà ông cho rằng các ngân hàng Việt Nam hiện nay vẫn có thể học hỏi?
TS. Nguyễn Trí Hiếu: Có rất nhiều bài học mà các ngân hàng Việt Nam có thể rút ra từ cuộc khủng hoảng tại Mỹ, trong đó có trường hợp của FVAB.
Đầu tiên là mức độ tập trung cho vay bất động sản. Đây cũng từng là một nguồn rủi ro lớn đối với hệ thống ngân hàng Mỹ trong giai đoạn 2007-2009 và FVAB cũng không ngoại lệ. Khi đó, ngân hàng cho vay bất động sản khá nhiều, trong bối cảnh lãi suất thấp và thị trường bất động sản tăng trưởng mạnh nên hầu như mọi người đều cảm thấy yên tâm.
Tuy nhiên, bất động sản cũng là thị trường vận động theo chu kỳ. Khi giá tăng, người xây dựng, nhà đầu tư và người mua tiếp tục đổ vốn vào thị trường, khiến cả nguồn cung và giá bất động sản tăng lên. Nhưng đến một thời điểm, nếu nhu cầu chững lại trong khi nguồn cung vẫn tiếp tục tăng, thị trường sẽ rơi vào tình trạng dư cung, bong bóng có thể hình thành rồi vỡ, kéo giá bất động sản đi xuống và tạo ra hiệu ứng dây chuyền đối với toàn bộ nền kinh tế.
Có một điều khá đặc biệt là khi nền kinh tế tăng trưởng, bất động sản thường đi theo. Nhưng khi thị trường bất động sản bắt đầu suy yếu, bất động sản lại có thể trở thành yếu tố dẫn dắt hoặc kéo theo khủng hoảng của nền kinh tế. Điều này đã xảy ra tại Mỹ năm 2008 và sau đó lan tỏa sang nhiều nền kinh tế khác, trong đó có Việt Nam.
Nhìn vào Việt Nam hiện nay, tôi cho rằng đây cũng là vấn đề cần lưu ý. Giá bất động sản ngày càng cao, khiến nhiều người dân khó tiếp cận nhà ở, trong khi nguồn cung tại một số phân khúc, đặc biệt là bất động sản cao cấp, vẫn khá lớn.
Trong khi đó, nhóm người có thu nhập trung bình và thấp lại khó tiếp cận sản phẩm phù hợp. Điều này tạo ra tình trạng dư cung ở một số phân khúc nhưng thiếu nguồn cung phù hợp với khả năng chi trả của đại bộ phận người dân. Nếu không được kiểm soát, sự mất cân đối này có thể trở thành nguồn cơn của những rủi ro đối với thị trường bất động sản và hệ thống ngân hàng.
Với kinh nghiệm từng huy động vốn cho FVAB, ông nhìn nhận thế nào về bài toán huy động vốn cho ngân hàng Việt Nam hiện nay?
Có thể nói, khoảng 80-90% vốn huy động của các ngân hàng là vốn ngắn hạn, với kỳ hạn đến 12 tháng, trong khi một phần đáng kể tín dụng lại có thời hạn dài, có những khoản vay bất động sản lên tới 10-30 năm.
Đây cũng từng là một điểm yếu của FVAB: huy động vốn ngắn hạn nhưng cho vay dài hạn, đặc biệt trong lĩnh vực bất động sản. Tuy nhiên, hệ thống tài chính Mỹ có những cơ chế để chuyển nguồn vốn ngắn hạn thành nguồn vốn dài hạn, trong đó có chứng khoán hóa (securitization).
Cụ thể, các ngân hàng có thể tập hợp, “đóng gói” các khoản vay bất động sản dài hạn thành các sản phẩm tài chính rồi bán cho các tổ chức hoặc nhà đầu tư. Dòng tiền thu được giúp ngân hàng thu hồi vốn và tiếp tục quay vòng cho vay. Nhờ đó, ngân hàng có thể huy động vốn ngắn hạn nhưng vẫn có cơ chế chuyển hóa thành nguồn vốn phục vụ các khoản vay dài hạn.
Việt Nam hiện chưa có một hệ thống chứng khoán hóa phát triển tương tự, nên trên bảng cân đối của các ngân hàng vẫn tồn tại nhiều khoản cho vay bất động sản dài hạn, trong khi nguồn vốn huy động chủ yếu là ngắn hạn.
Đây là một rủi ro mang tính hệ thống: ngân hàng sử dụng nguồn vốn ngắn hạn để tài trợ cho các khoản vay dài hạn. Vì vậy, theo tôi, bài toán quan trọng đối với hệ thống ngân hàng Việt Nam không chỉ là huy động được bao nhiêu vốn, mà còn là làm thế nào để chuyển hóa nguồn vốn ngắn hạn thành nguồn vốn dài hạn một cách bền vững và an toàn.
Từng làm việc trong hệ thống ngân hàng Mỹ, Đức và Việt Nam, ông nhận thấy khoảng cách giữa quản trị ngân hàng Việt Nam và các thị trường phát triển hiện nay nằm ở đâu?
TS. Nguyễn Trí Hiếu: Theo tôi, điểm khác biệt lớn nằm ở mô hình quản trị ngân hàng và sự phân định giữa quản trị với quản lý.
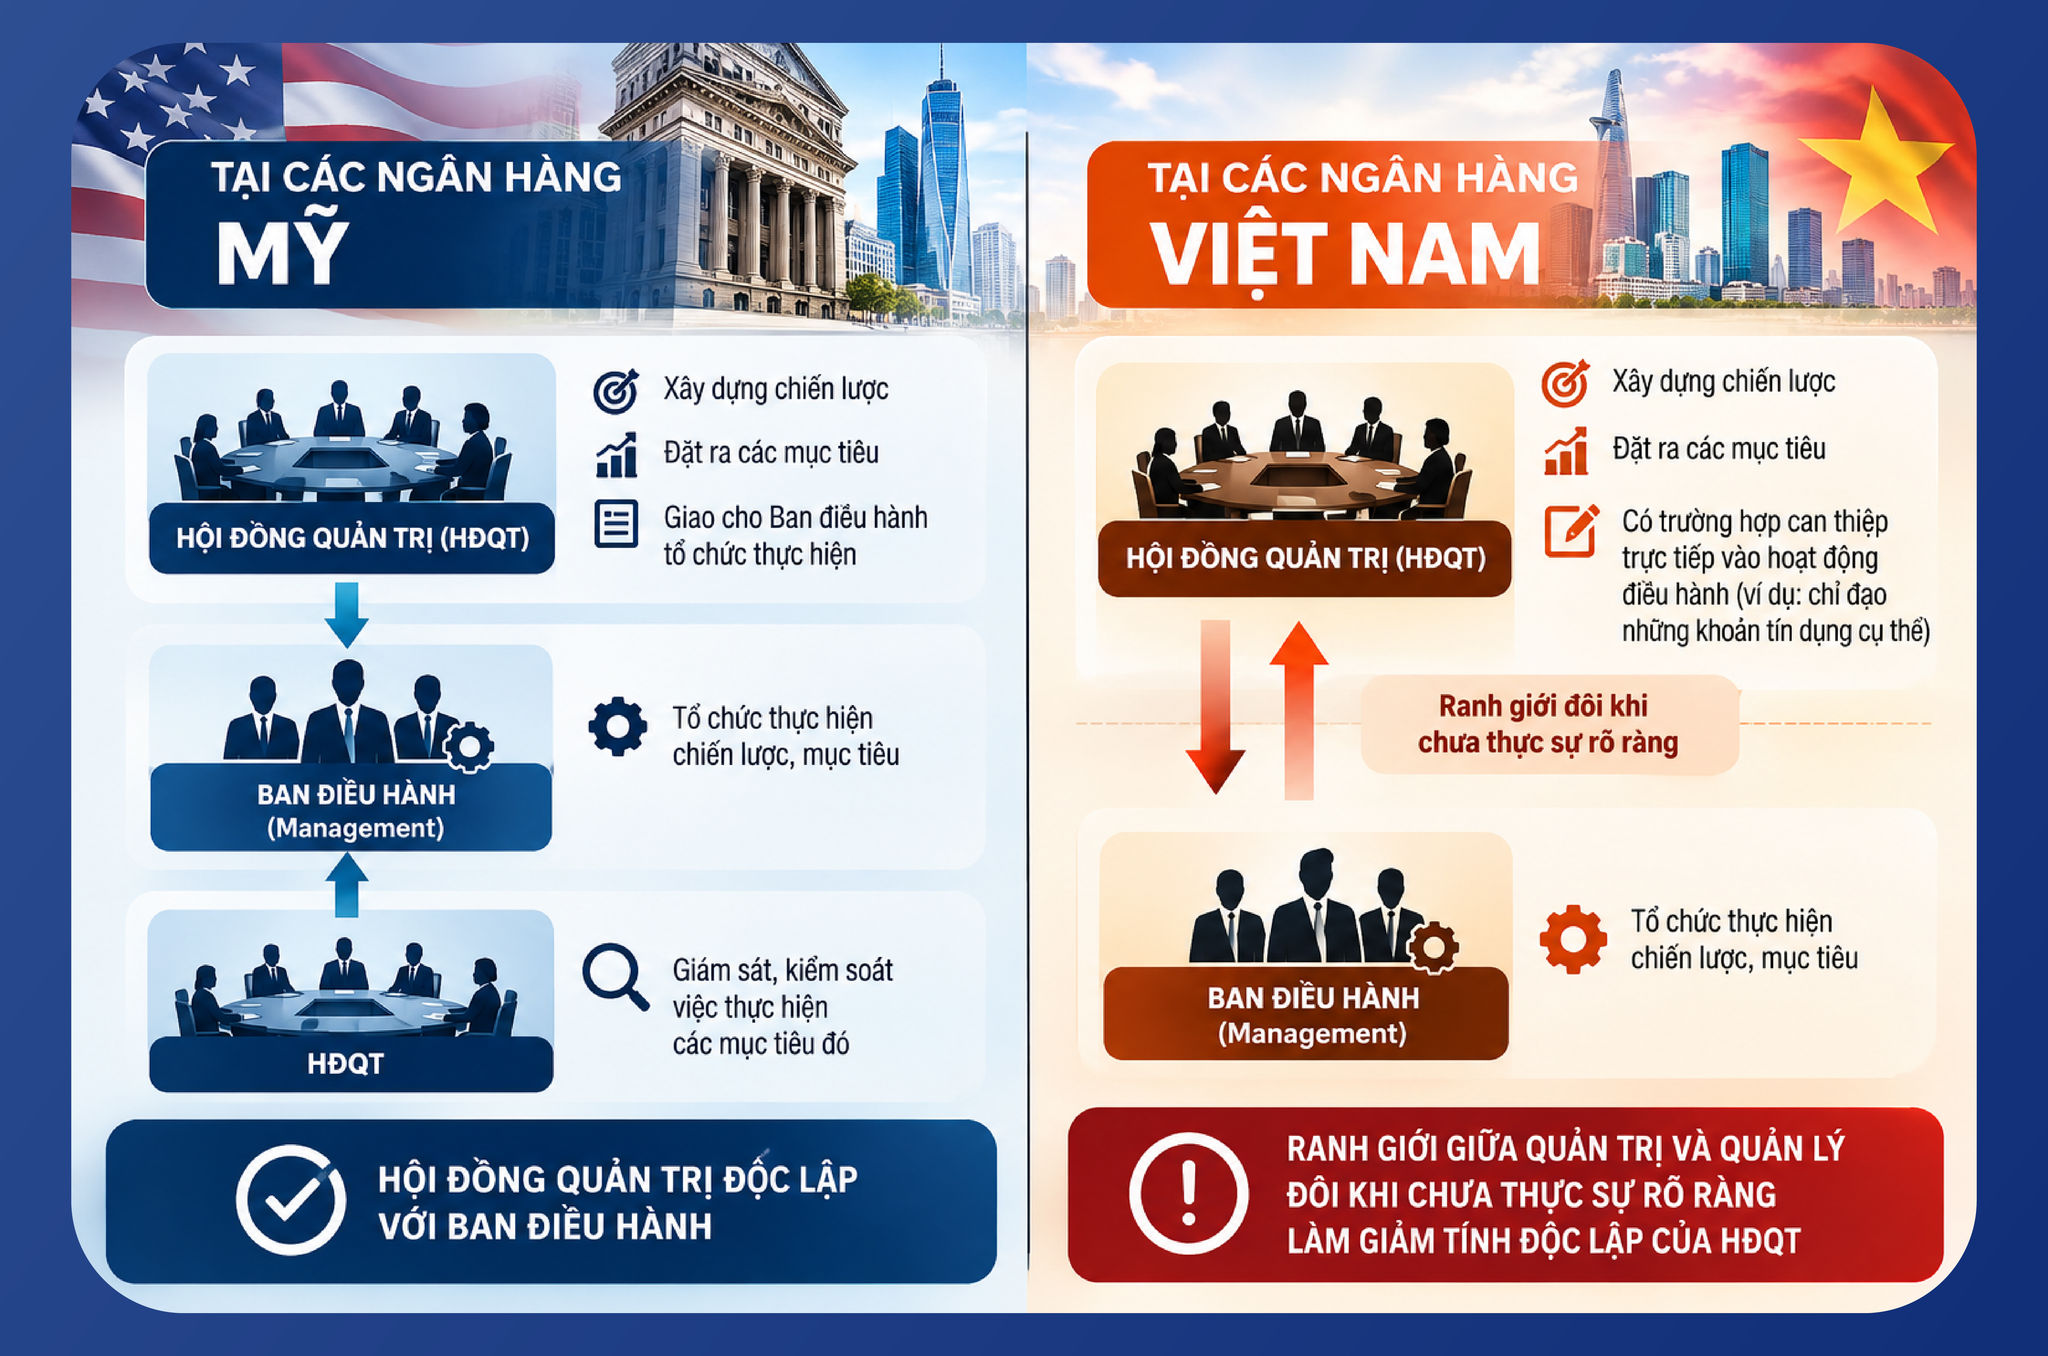
Khi HĐQT đồng thời can thiệp sâu vào điều hành, rủi ro lợi ích nhóm có thể phát sinh. Tại Việt Nam, từng có trường hợp các cổ đông lớn, trong đó có những người hoạt động trong lĩnh vực bất động sản, tham gia sở hữu và quản trị ngân hàng. Nếu ngân hàng được sử dụng để huy động vốn và tài trợ cho các dự án liên quan đến nhóm cổ đông, nguy cơ phát sinh nợ xấu và xung đột lợi ích là vấn đề cần được kiểm soát.
Một điểm khác tôi cho rằng cần lưu ý là vai trò của thành viên HĐQT độc lập. Theo quy định, thành viên độc lập có vai trò bảo vệ tiếng nói của các cổ đông thiểu số, những người không có quyền lực chi phối ngân hàng.
Tôi từng là thành viên độc lập HĐQT của hai ngân hàng và nhận thấy trên thực tế, vai trò này tại Việt Nam vẫn còn khá mờ nhạt. Các cổ đông lớn thường nắm quyền chi phối HĐQT, trong khi cổ đông nhỏ lẻ lại không có tiếng nói tương xứng. Vì vậy, dù pháp luật quy định thành viên độc lập phải đại diện cho lợi ích của cổ đông thiểu số, trên thực tế vai trò và tiếng nói của họ đôi khi chưa được tôn trọng đầy đủ.
Theo tôi, để nâng cao chất lượng quản trị ngân hàng, cần phân định rõ “governance” và “management”, bảo đảm tính độc lập của HĐQT, đồng thời củng cố thực chất vai trò của thành viên HĐQT độc lập.
Theo ông, ngân hàng Việt Nam cần thay đổi điều gì trong quản trị rủi ro để có thể cạnh tranh với các định chế tài chính quốc tế?
TS. Nguyễn Trí Hiếu: Trước hết, dư nợ tín dụng của hệ thống ngân hàng Việt Nam so với GDP hiện ở mức rất cao, khoảng 145% GDP. Nhiều tổ chức như World Bank, IMF cũng đã cảnh báo về mức dư nợ này. Tỷ lệ cao cho thấy nền kinh tế đang phụ thuộc rất lớn vào hệ thống ngân hàng, trong khi thị trường chứng khoán, cổ phiếu và trái phiếu chưa đủ khả năng đáp ứng nhu cầu vốn của nền kinh tế.
Ngân hàng đang trở thành một “bệ đỡ” gần như không thể thay thế, nhưng nguồn vốn của ngân hàng chủ yếu là vốn huy động. Vì vậy, việc nền kinh tế phụ thuộc quá nhiều vào ngân hàng cũng tiềm ẩn rủi ro lớn.
Theo tôi, trong 3 năm tới, cần đưa tỷ lệ dư nợ tín dụng/GDP từ khoảng 145% xuống còn khoảng 120%. Trong vòng 5 năm, tiếp tục kéo tỷ lệ này xuống dưới 100%.
Thứ hai, tỷ trọng tín dụng bất động sản trên tổng dư nợ hiện khoảng 25,5%, cũng là mức rất cao. Cần có lộ trình trong khoảng 5 năm để đưa tỷ lệ cho vay bất động sản xuống dưới 20%.
Thứ ba, để lành mạnh hóa hệ thống ngân hàng, vấn đề lợi ích nhóm phải được giải quyết. Ngân hàng Nhà nước cần quyết liệt phát hiện và xử lý các trường hợp này. Việc phát hiện lợi ích nhóm không đơn giản, bởi một cổ đông có thể không nắm tỷ lệ chi phối trên danh nghĩa nhưng chia nhỏ cổ phần, đưa tiền cho những người khác đứng tên mua cổ phần. Khi tập hợp lại, cổ đông đó cùng những người liên quan vẫn có thể nắm tỷ lệ khống chế.
Ngân hàng Nhà nước cần phát hiện những trường hợp như vậy và xử lý theo quy định, kể cả việc rút giấy phép nếu một ngân hàng liên tục tái diễn tình trạng lợi ích nhóm, gây mất an toàn cho ngân hàng.
Bên cạnh đó, cần xem xét và quản lý chặt chẽ các chỉ tiêu như LDR và tỷ lệ sử dụng vốn ngắn hạn để cho vay trung, dài hạn.
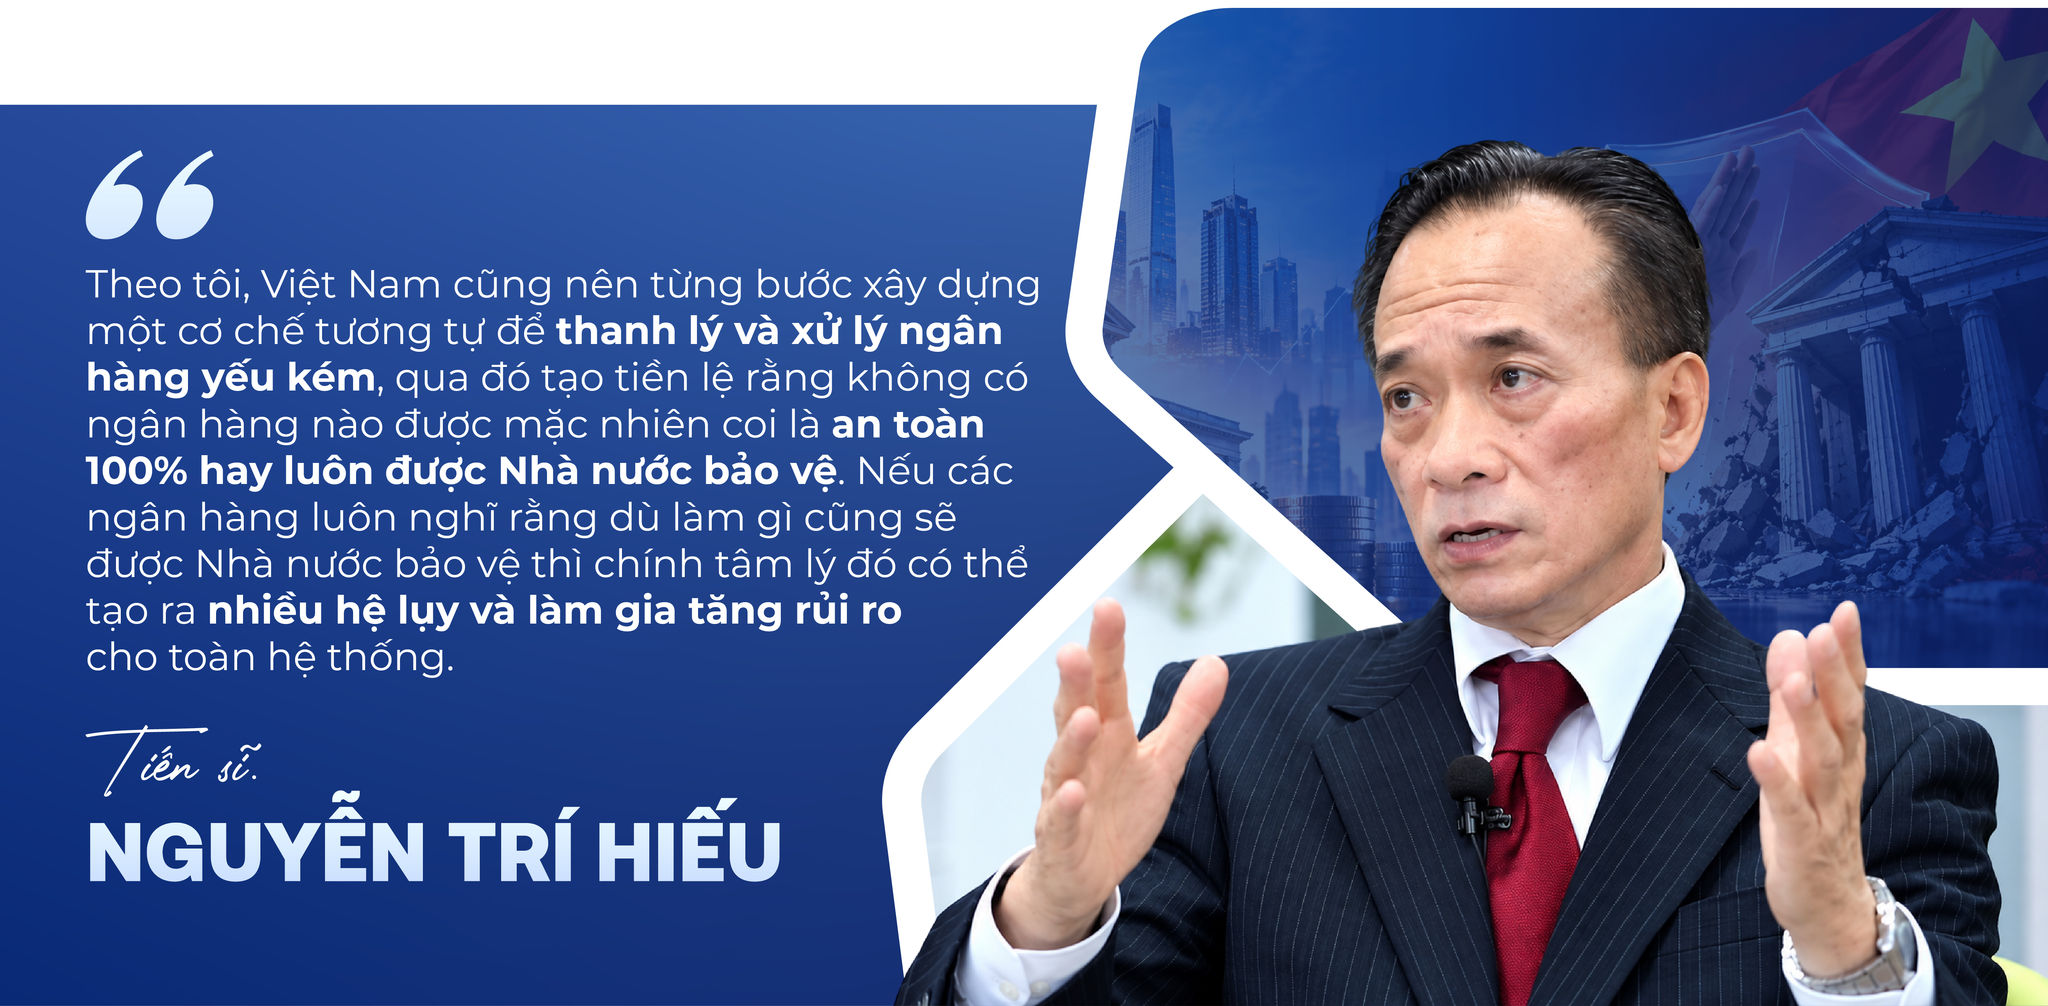
Một vấn đề khác mà nhiều chuyên gia băn khoăn là việc cho phép ngân hàng phá sản. Luật Các tổ chức tín dụng đã có quy định về phá sản ngân hàng, nhưng trên thực tế đến nay vẫn chưa có ngân hàng nào được phép phá sản. Theo tôi, đây là thời điểm cần lành mạnh hóa hệ thống ngân hàng và thực hiện đúng tinh thần của Luật Các tổ chức tín dụng, tức là cho phép những ngân hàng không còn khả năng hoạt động có thể phá sản, dù là tự nguyện hay bắt buộc.
Tại Mỹ, việc ngân hàng phá sản không phải là điều bất thường. Nỗi lo của Ngân hàng Nhà nước và các cơ quan chức năng Việt Nam là nếu cho một ngân hàng phá sản, có thể xảy ra phản ứng dây chuyền, dẫn đến nguy cơ sụp đổ hệ thống. Tôi không cho rằng nhất thiết phải như vậy. Ngược lại, nếu có cơ chế phá sản phù hợp, hệ thống ngân hàng có thể ngày càng lành mạnh và được tăng cường sức mạnh, thay vì bị suy yếu.
Tôi đã chứng kiến nhiều trường hợp ngân hàng phá sản tại Mỹ. Đây không phải hiện tượng xảy ra thường xuyên, nhưng khi một ngân hàng rơi vào tình trạng mất an toàn, cơ quan bảo hiểm tiền gửi liên bang Mỹ (FDIC) có thể nhanh chóng đưa ngân hàng vào diện kiểm soát.
Thông thường, vào ngày thứ Sáu, nếu vốn chủ sở hữu của một ngân hàng xuống dưới ngưỡng an toàn, chẳng hạn hệ số vốn chỉ còn dưới 3% hoặc âm, FDIC có thể cử một đội ngũ đến tiếp quản và đặt ngân hàng dưới sự kiểm soát của mình. Cuối tuần được sử dụng để thay đổi các mật khẩu, khóa hệ thống và kiểm soát toàn bộ hoạt động, bảo đảm không có sự can thiệp trái phép từ bên ngoài.
Đến thứ Hai, ngân hàng vẫn tiếp tục hoạt động nhưng dưới sự kiểm soát của FDIC, chứ không phải đóng cửa hoàn toàn. Sau đó, FDIC sẽ quyết định phương án xử lý, chẳng hạn bán toàn bộ ngân hàng hoặc thực hiện các thủ tục phá sản theo quy định.
Từ chính trải nghiệm FVAB trong cuộc khủng hoảng bất động sản Mỹ, ông nhìn nhận thế nào về mối quan hệ giữa bất động sản - tín dụng - ngân hàng tại Việt Nam hiện nay?
Bất động sản, tín dụng và ngân hàng có mối quan hệ chặt chẽ với nhau. Khi thị trường bất động sản tăng trưởng, nhu cầu vay vốn thường gia tăng, tạo cơ hội mở rộng tín dụng cho các ngân hàng. Tuy nhiên, khi thị trường bước vào chu kỳ suy giảm, những khoản vay liên quan đến bất động sản có thể trở thành nguồn rủi ro, đặc biệt nếu người vay mất khả năng trả nợ hoặc giá trị tài sản bảo đảm giảm mạnh.
Tại Việt Nam, việc kiểm soát tín dụng bất động sản cần được đặt trong tổng thể quá trình tái cấu trúc hệ thống ngân hàng. Theo tôi, Chính phủ, Ngân hàng Nhà nước và Bộ Tài chính cần có những giải pháp mạnh mẽ để lành mạnh hóa hoạt động tín dụng, đồng thời kiểm soát tình trạng lợi ích nhóm trong quan hệ giữa ngân hàng và doanh nghiệp bất động sản.
Một điểm đáng ghi nhận là Ngân hàng Nhà nước đặt mục tiêu tăng trưởng tín dụng khoảng 15% trong năm nay, thấp hơn mức gần 19% của năm trước. Điều này cho thấy cơ quan quản lý thận trọng hơn với tốc độ mở rộng tín dụng và chú trọng kiểm soát rủi ro ngay từ đầu năm.
Việc kiểm soát tăng trưởng tín dụng có thể gây khó khăn về vốn cho các doanh nghiệp bất động sản. Tuy nhiên, theo tôi, đây là điều cần thiết để hạn chế rủi ro tích tụ trong hệ thống ngân hàng và hướng tới một thị trường phát triển lành mạnh hơn.
Sau gần 20 năm, theo ông, điều khó nhất để thành lập một ngân hàng mới hiện nay là gì?
TS. Nguyễn Trí Hiếu: Theo tôi, khó khăn đầu tiên là số lượng ngân hàng tại Việt Nam hiện đã khá nhiều. Hệ thống không chỉ có các ngân hàng trong nước mà còn có sự hiện diện của chi nhánh ngân hàng nước ngoài và văn phòng đại diện của các ngân hàng nước ngoài. Mật độ ngân hàng so với quy mô dân số và thị trường Việt Nam hiện tương đối dày đặc. Vì vậy, việc cấp phép thành lập thêm một ngân hàng mới không phải là điều dễ dàng.
Trong bối cảnh đó, có lẽ cần ưu tiên củng cố hệ thống hiện hữu, tái cơ cấu và xử lý các ngân hàng yếu kém trước khi tính đến việc thành lập thêm ngân hàng mới. Thời gian qua, Việt Nam đã triển khai tái cơ cấu một số ngân hàng yếu kém, trong đó có các phương án chuyển giao bắt buộc và sáp nhập. Tuy nhiên, cần tiếp tục đánh giá hiệu quả hoạt động của các ngân hàng sau tái cơ cấu để xác định mức độ phục hồi và khả năng hoạt động ổn định.
Nếu hệ thống vẫn còn những ngân hàng hoạt động yếu kém, việc xử lý dứt điểm những tổ chức này sẽ tạo thêm dư địa cho các ngân hàng mới gia nhập thị trường với mô hình kinh doanh, công cụ và phương thức hoạt động hiện đại hơn. Điều đó cũng có thể mang lại tác động tích cực cho toàn hệ thống ngân hàng.
Khó khăn thứ hai là yêu cầu về vốn. Để thành lập và vận hành một ngân hàng mới, nhà đầu tư cần chuẩn bị nguồn vốn lớn. Hiện nay, mức vốn pháp định tối thiểu đối với ngân hàng thương mại vẫn là 3.000 tỷ đồng. Theo tôi, trong bối cảnh hiện tại, cần xem xét nâng mức vốn tối thiểu này lên một ngưỡng cao hơn để bảo đảm năng lực tài chính và khả năng chống chịu rủi ro của ngân hàng mới.
Khó khăn thứ ba là yêu cầu về công nghệ. Các ngân hàng mới muốn cạnh tranh cần đầu tư mạnh vào công nghệ hiện đại, thay vì chỉ dựa vào mô hình hoạt động truyền thống. Đặc biệt, trí tuệ nhân tạo (AI) sẽ là một trong những công cụ quan trọng mà các ngân hàng mới cần nghiên cứu và ứng dụng trong hoạt động kinh doanh, quản trị rủi ro và cung cấp dịch vụ.
Trong kỷ nguyên AI, lợi thế cạnh tranh lớn nhất của một ngân hàng sẽ còn là quy mô vốn, hay sẽ chuyển sang dữ liệu, công nghệ và khả năng hiểu khách hàng?
TS. Nguyễn Trí Hiếu: Theo tôi, xét về vị thế và tầm vóc của một ngân hàng, quy mô vẫn là yếu tố quan trọng hàng đầu. Trước khi nói đến AI hay công nghệ như những thước đo về năng lực quản trị và điều hành, các thị trường tài chính trên thế giới vẫn đánh giá vị thế của một ngân hàng thông qua quy mô tổng tài sản, vốn chủ sở hữu và lợi nhuận.
Trong đó, tổng tài sản vẫn là một trong những chỉ tiêu quan trọng nhất để đánh giá quy mô của ngân hàng. Tại Mỹ có quan điểm "Size is everything", tức quy mô có ý nghĩa rất lớn đối với năng lực cạnh tranh. Ngân hàng càng lớn càng có nhiều nguồn lực và lợi thế để cạnh tranh trên thị trường.
Đặc biệt, các ngân hàng Việt Nam cần đạt quy mô đủ lớn nếu muốn mở rộng hoạt động ra thị trường quốc tế. Hiện nay, sự hiện diện của ngân hàng Việt Nam ở nước ngoài vẫn còn tương đối hạn chế. Một số ngân hàng đã có văn phòng đại diện hoặc chi nhánh tại Campuchia, Lào và một số quốc gia châu Âu. Tuy nhiên, tại các trung tâm tài chính lớn trên thế giới như New York, sự hiện diện của ngân hàng Việt Nam vẫn còn khiêm tốn, chủ yếu thông qua văn phòng đại diện.
Để có thể mở chi nhánh và cạnh tranh tại những thị trường như vậy, ngân hàng cần có quy mô tổng tài sản lớn, vốn chủ sở hữu đủ mạnh, thành tích hoạt động tốt và chất lượng dịch vụ khách hàng đáp ứng tiêu chuẩn quốc tế. Bên cạnh đó, năng lực công nghệ cũng là điều kiện quan trọng.
Vì vậy, theo tôi, quy mô vẫn là nền tảng quan trọng đối với một ngân hàng. Các ngân hàng Việt Nam cần tiếp tục mở rộng tổng tài sản và tăng cường vốn chủ sở hữu để nâng cao năng lực cạnh tranh, từng bước hiện diện sâu hơn tại thị trường tài chính quốc tế.
Nội dung: Thùy Linh
Đồ họa: Bảo Lân
