TS Nguyễn Trí Hiếu: Nới LDR lên 95%, ngân hàng có thêm room cho vay nhưng một rủi ro cũng phình to
Việc nâng tỷ lệ LDR từ 85% lên 95% giúp ngân hàng có thêm dư địa cho vay, nhưng cũng thu hẹp vùng đệm thanh khoản. TS Nguyễn Trí Hiếu cảnh báo, khi tín dụng/GDP đã lên khoảng 146%, nới tín dụng cần đi kèm kiểm soát chặt nợ xấu và rủi ro hệ thống.
Từ 100 đồng tiền gửi, ngân hàng được cho vay tới 95 đồng
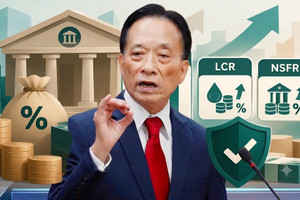
Tại talkshow “Nới tín dụng cuối năm, doanh nghiệp cần chuẩn bị gì?”, ngày 3/10, chuyên gia kinh tế TS Nguyễn Trí Hiếu cho rằng, LDR (Loan to Deposit Ratio) là tỷ lệ giữa dư nợ tín dụng và tiền gửi của ngân hàng.
Trước đây, với tỷ lệ LDR 85%, nếu một ngân hàng huy động được 100 đồng tiền gửi thì chỉ được phép cho vay 85 đồng. Phần còn lại tạo ra một khoảng đệm để ngân hàng ứng phó với nhu cầu rút tiền của khách hàng cũng như các rủi ro phát sinh trong quá trình cho vay.
“15 đồng còn lại được xem như là một dự phòng”, ông nói.
Theo phân tích của chuyên gia, trong trường hợp khách hàng đến hạn rút tiền hoặc chuyển tiền gửi sang một ngân hàng khác, ngân hàng cần có nguồn tiền sẵn có để đáp ứng nhu cầu thanh toán.
Không chỉ vậy, rủi ro còn đến từ chính các khoản tín dụng đã giải ngân. Nếu một phần khoản vay trở thành nợ xấu và không quay trở lại ngân hàng đúng hạn, dòng tiền của ngân hàng sẽ bị ảnh hưởng.
TS Nguyễn Trí Hiếu dẫn ví dụ, trong 85 đồng cho vay ra có thể phát sinh 5-10 đồng nợ xấu. Khi đó, lượng tiền thực tế quay trở lại ngân hàng có thể thấp hơn đáng kể so với số đã giải ngân.
“Thành ra tỷ lệ 85% giúp cho ngân hàng có dự phòng để có thể ứng phó với tình huống là khách hàng rút tiền hoặc là trong những tình huống khủng hoảng nợ xấu”, ông phân tích.
Theo ông, đây chính là một phần của “tính thanh khoản” - khả năng ngân hàng đáp ứng các nghĩa vụ thanh toán khi khách hàng có nhu cầu.
Với việc nâng LDR từ 85% lên 95%, cùng một quy mô 100 đồng tiền gửi, ngân hàng về lý thuyết có thể cho vay tới 95 đồng thay vì 85 đồng trước đây. Như vậy, chính sách mới tạo thêm dư địa để các ngân hàng mở rộng hoạt động tín dụng.
“Liều thuốc” cho mục tiêu tăng trưởng, nhưng vùng đệm an toàn mỏng đi
TS Nguyễn Trí Hiếu cho rằng việc nới LDR diễn ra trong bối cảnh nền kinh tế đang hướng tới mục tiêu tăng trưởng từ 10% trở lên.
Để thúc đẩy GDP, theo ông, một trong những công cụ quan trọng là đưa thêm tiền vào nền kinh tế thông qua tín dụng. Khi doanh nghiệp tiếp cận được vốn, họ có thể mở rộng sản xuất, kinh doanh; người dân cũng có thêm nguồn lực cho tiêu dùng.
Do đó, việc nâng LDR có thể được xem là một giải pháp giúp hệ thống ngân hàng có thêm khả năng cung ứng tín dụng trong giai đoạn cuối năm.
Tuy nhiên, TS Nguyễn Trí Hiếu đặc biệt lưu ý mặt trái của chính sách này. Theo ông, khi LDR tăng từ 85% lên 95%, phần tiền gửi còn lại làm “vùng đệm” cho ngân hàng giảm xuống. Trong khi đó, ông cho rằng về kinh nghiệm quản trị, ngân hàng cần một tỷ lệ tiền gửi nhất định để dự phòng cho trường hợp khách hàng rút tiền hoặc phát sinh nợ xấu.
“Ngân hàng Nhà nước đang thu hẹp lại cái dự phòng cho các ngân hàng và từ đó rủi ro cho các ngân hàng cũng xuất hiện”, ông cảnh báo.
Nói cách khác, chính sách mới mở rộng khả năng cho vay nhưng đồng thời đặt ra yêu cầu cao hơn đối với năng lực quản trị thanh khoản và chất lượng tín dụng của từng ngân hàng.
Tín dụng/GDP 146%: “Cơn khát” vốn cũng đi kèm rủi ro
Một vấn đề khác được TS Nguyễn Trí Hiếu nhấn mạnh là mức độ phụ thuộc của nền kinh tế vào tín dụng ngân hàng.
Theo ông, dư nợ tín dụng của toàn hệ thống so với GDP hiện đã lên tới khoảng 146% và có thể tiến tới 150% theo cảnh báo của một số tổ chức quốc tế.
Với chuyên gia, đây là tỷ lệ rất cao, cho thấy nền kinh tế Việt Nam đang dựa nhiều vào nguồn vốn tín dụng ngân hàng.
“Nếu ngành ngân hàng có khủng hoảng hoặc xảy ra chuyện gì đó thì cả nền kinh tế sẽ rơi vào khủng hoảng lớn”, ông nói.
Bởi vậy, việc tiếp tục nới khả năng cho vay có thể hỗ trợ tăng trưởng trong ngắn hạn nhưng cũng khiến tổng dư nợ tín dụng tiếp tục tăng. Khi tỷ lệ tín dụng/GDP càng cao, rủi ro đối với nền kinh tế cũng có thể lớn hơn nếu chất lượng tín dụng không được kiểm soát.
Đáng chú ý, vấn đề nợ xấu cũng được TS Nguyễn Trí Hiếu đặt cạnh câu chuyện mở rộng tín dụng.
Theo tính toán của ông, nếu chỉ tính trên sổ sách, tỷ lệ nợ xấu ở mức khoảng 3,5%, bao gồm cả nội bảng và ngoại bảng. Tuy nhiên, nếu tính thêm những khoản nợ xấu đã bán cho VAMC và các khoản nợ được xử lý, chuyển giao giữa các ngân hàng, ông cho rằng tỷ lệ thực tế có thể cao hơn nhiều.
“Với tỷ lệ nợ xấu cao như thế mà chúng ta lại đẩy mạnh tín dụng thì tôi nghĩ rằng rủi ro cho tất cả hệ thống càng ngày càng cao”, ông cảnh báo.
TS Nguyễn Trí Hiếu cũng lưu ý, bên cạnh việc mở rộng khả năng cung ứng tín dụng, hệ thống ngân hàng đang phải tiến tới các chuẩn mực an toàn vốn ngày càng chặt chẽ.
Theo ông, các chuẩn mực Basel được xây dựng nhằm bảo đảm an toàn vốn cho ngân hàng. Vốn là nền tảng để ngân hàng có thể chống chịu trước các cú sốc và bảo vệ quyền lợi của người gửi tiền, người đi vay cũng như sự ổn định của toàn hệ thống tài chính.
Vì vậy, bài toán đặt ra không chỉ là ngân hàng có thể cho vay thêm bao nhiêu, mà còn là cho vay vào đâu, chất lượng khoản vay thế nào và ngân hàng có đủ năng lực chống chịu nếu rủi ro xảy ra hay không.