Vay tiền qua app: Phao cứu sinh hay cái bẫy?
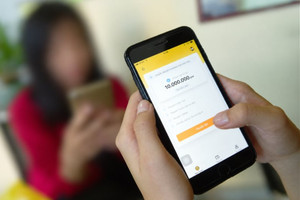
Sức ép chi phí sinh hoạt gia tăng, thu nhập bấp bênh trong khi việc tiếp cận các nguồn vốn chính thống không phải lúc nào cũng thuận lợi khiến nhiều người rơi vào bế tắc. Giữa lúc túng quẫn, những ứng dụng cho vay nhanh với lời mời gọi "giải ngân tức thì, thủ tục đơn giản" xuất hiện như chiếc phao cứu sinh. Nhưng đằng sau một cú chạm màn hình có thể lại là khởi đầu cho một vòng xoáy nợ nần không lối thoát.
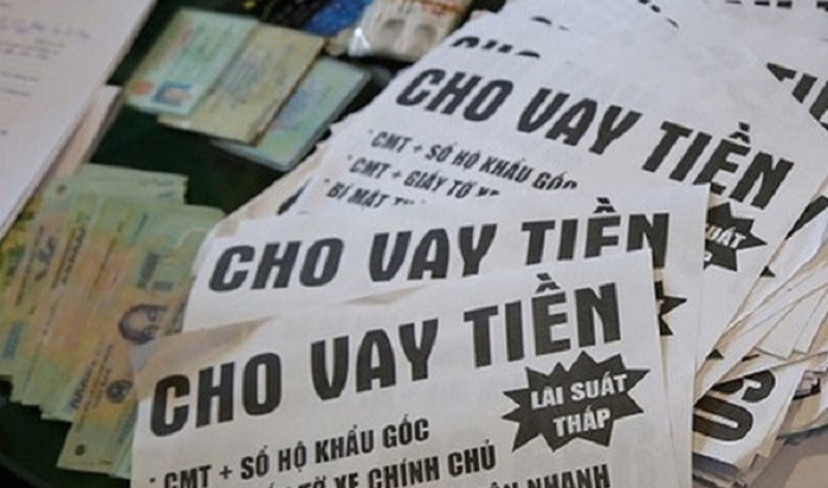
Chị Nguyễn Thị H., công nhân một khu công nghiệp ở Bình Dương, kể lại: Tháng trước con trai nhập viện, lương chưa về, chị tải một app vay tiền quảng cáo trên Facebook với lời giới thiệu "Giải ngân 5 phút, không cần chứng minh thu nhập”. Đúng như lời hứa, vài triệu đồng nhanh chóng được chuyển vào tài khoản. Ba tuần sau, số tiền phải trả gấp rưỡi. Không xoay được, chị tải thêm hai app khác. Đến nay, chị không còn nhớ mình đang nợ bao nhiêu.
Câu chuyện của chị H. không phải cá biệt. Khi chi phí sinh hoạt tăng nhanh hơn thu nhập, trong khi vay ngân hàng vẫn đòi hỏi thủ tục và tài sản thế chấp, nhiều người tìm đến các ứng dụng cho vay trực tuyến như một lối thoát tức thời. Và đó cũng chính là “mảnh đất màu mỡ” cho tín dụng đen thời công nghệ.
Quảng cáo tràn lan, bẫy giăng khắp nơi
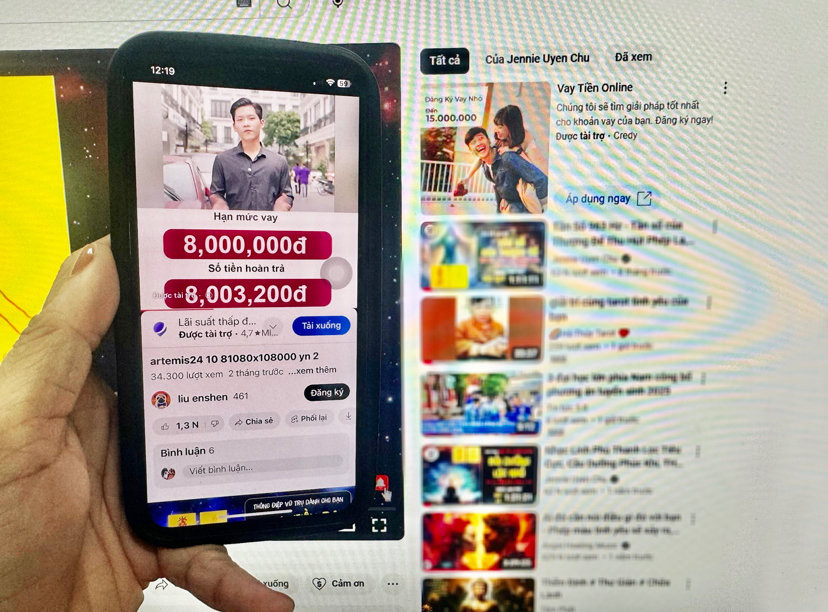
Chỉ cần lướt Facebook vài phút, người dùng đã thấy hàng loạt quảng cáo vay tiền với lời mời chào quen thuộc: "Vay 10 triệu, giải ngân trong 5 phút", "Không thế chấp, không thẩm định". Nhiều quảng cáo còn kèm hình ảnh người mẫu, những con số hấp dẫn và nút "Đăng ký ngay" đặt ngay tầm mắt. Các nền tảng mạng xã hội khác như TikTok, YouTube cũng không thiếu những video quảng cáo tương tự, với kịch bản được dàn dựng để tạo cảm giác an toàn và dễ dàng.
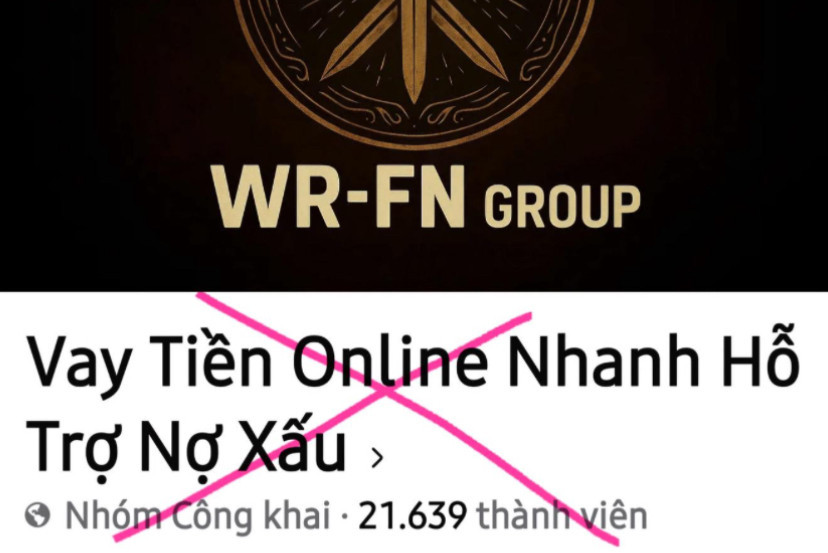
Theo các chuyên gia về an ninh mạng, chính sự tiện lợi và tốc độ của quảng cáo đã đánh trúng tâm lý người đang túng quẫn. Ông Lê Văn Minh, chuyên gia tài chính cá nhân, phân tích: "Người cần tiền gấp thường không đủ bình tĩnh để đọc kỹ hợp đồng. Họ chỉ thấy con số được vay, không thấy con số phải trả. Và các app này biết rõ điều đó, nên mọi thứ được thiết kế để thật đơn giản, thật nhanh, để người vay không kịp suy nghĩ".
Không phải app cho vay nào cũng là tín dụng đen. Một số ứng dụng của các công ty tài chính được cấp phép vẫn hoạt động hợp pháp, công khai lãi suất và có hợp đồng rõ ràng. Tuy nhiên, theo cơ quan chức năng, nhiều ứng dụng hoạt động bất hợp pháp đã lợi dụng sự mập mờ về lãi suất và phí để "câu" người vay. Lãi suất thực có thể lên tới hàng trăm phần trăm mỗi năm, cộng thêm phí hồ sơ, phí xác minh, phí phạt chậm trả. Những khoản phí này thường được giấu trong các điều khoản dài dòng mà người vay không đọc, hoặc không hiểu.
Đáng chú ý, nhiều app còn yêu cầu người dùng nộp trước một khoản "phí hồ sơ" hoặc "phí xác minh" để được giải ngân. Sau khi nhận tiền, người vay mới phát hiện khoản vay không hề tồn tại, hoặc số tiền nhận được ít hơn rất nhiều so với cam kết. Đây là chiêu trò lừa đảo đã được nhiều cơ quan công an cảnh báo nhiều lần, nhưng vẫn có không ít người sập bẫy.
Từ khoản vay nhỏ đến vòng xoáy không lối thoát
Điều đáng sợ của tín dụng đen thời công nghệ không chỉ là lãi suất. Khi tải app, người dùng buộc phải đồng ý cho ứng dụng truy cập danh bạ, ảnh, tin nhắn. Những dữ liệu này trở thành "vũ khí" khi người vay chậm trả.
Anh Trần Quốc D., một tài xế xe công nghệ tại Hà Nội, cho biết: "Chậm trả hai ngày, chúng nó nhắn cho cả danh bạ, chụp ảnh hồ sơ gửi cho vợ, cho đồng nghiệp. Tôi mất việc, vợ tôi sốc phải nhập viện". Anh D. phải bán xe để trả nợ, nhưng số tiền vẫn không đủ. "Cảm giác lúc đó như không còn đường nào để đi", anh nói.
Không ít nạn nhân rơi vào trạng thái lo âu kéo dài, mất ngủ, thậm chí có ý định tự tử. Một số người trong tình thế đường cùng đã phản ánh, khi người vay không chịu nổi áp lực từ các cuộc gọi đe dọa, tin nhắn bêu xấu gửi đến người thân, đồng nghiệp, đã tìm đến cái chết để thoát khỏi cảnh nợ nần.
Theo luật sư Nguyễn Bảo Thắng, Đoàn luật sư TP. Hà Nội, hành vi đòi nợ bằng cách bêu xấu, xúc phạm danh dự trên mạng xã hội có thể bị xử lý hình sự về tội làm nhục người khác hoặc cưỡng đoạt tài sản. "Nạn nhân cần lưu giữ bằng chứng, không nên im lặng chịu đựng. Việc trình báo cơ quan công an không chỉ giúp bảo vệ chính mình, còn góp phần triệt phá các đường dây tín dụng đen", luật sư Thắng khuyến cáo.
Hệ lụy không dừng ở cá nhân. Gia đình ly tán, công việc đình trệ, thậm chí có người tìm đến cái chết để thoát nợ. Về lâu dài, niềm tin vào hệ thống tài chính chính thống bị bào mòn. Khi người dân mất niềm tin vào ngân hàng, họ càng khó tìm đến những kênh vay rủi ro, tạo thành vòng luẩn quẩn khó phá vỡ.
Lối ra nào cho người đang túng quẫn?
Các chuyên gia cho rằng, việc triệt phá hay gỡ bỏ các app cho vay biến tướng là vô cùng cần thiết, nhưng chưa đủ. Khi ứng dụng này bị xóa, ứng dụng khác sẽ lại mọc lên nếu nhu cầu vay vốn tự thân của người dân vẫn chưa được giải quyết. Bên cạnh việc xử lý nghiêm các hành vi cho vay lãi nặng, lừa đảo, cưỡng ép đòi nợ và xâm phạm dữ liệu cá nhân, cần tăng khả năng tiếp cận tín dụng hợp pháp, minh bạch hóa chi phí vay và bảo vệ quyền lợi người vay. Về lâu dài, tạo việc làm ổn định, cải thiện thu nhập và củng cố hệ thống an sinh mới là những giải pháp giúp người dân giảm phụ thuộc vào các khoản vay rủi ro.
"Người dân cần biết rằng vay tiền không xấu, nhưng phải vay ở nơi mình biết mình trả", chuyên gia tài chính phân tích. "Và quan trọng hơn, xã hội cần tạo ra việc làm, thu nhập ổn định để người dân không phải vay chỉ để tồn tại. Bởi suy cho cùng, tín dụng đen không chỉ khai thác lòng tham, mà còn khai thác sự tuyệt vọng của những người không còn lựa chọn".
Về phía cơ quan quản lý, cần có chế tài mạnh hơn với các nền tảng mạng xã hội trong việc kiểm duyệt quảng cáo cho vay. Hiện nay, nhiều quảng cáo app vay tiền vẫn xuất hiện tràn lan, thậm chí được chạy với chi phí thấp, tiếp cận hàng triệu người dùng mỗi ngày. Việc yêu cầu các nền tảng xác thực pháp lý của đơn vị quảng cáo, hoặc chặn các quảng cáo có dấu hiệu vi phạm, là bước đi cần thiết để giảm thiểu rủi ro cho người dân.
Bên cạnh đó, các tổ chức tín dụng chính thống cũng cần đa dạng hóa sản phẩm, phát triển các gói vay tiêu dùng nhỏ, lãi suất hợp lý, thủ tục đơn giản hơn để đáp ứng nhu cầu của người dân thu nhập thấp. Khi người dân có lựa chọn an toàn, họ sẽ không phải tìm đến những app rủi ro.
Câu chuyện của chị H., anh D. và nhiều người khác là lời cảnh tỉnh cho những ai đang đứng trước ngưỡng cửa của một quyết định vay tiền.
Tín dụng tiêu dùng bản chất không xấu nếu nó minh bạch và nằm trong khả năng chi trả. Đáng sợ nhất không phải là việc người dân đi vay tiền, mà là khi họ không còn đủ tiền để duy trì những nhu cầu tối thiểu, phải vay để tồn tại rồi lại tiếp tục vay để trả nợ. Khi tình trạng ấy lan rộng, đó không còn là câu chuyện tài chính của riêng mỗi cá nhân, mà là tín hiệu cảnh báo về sức khỏe tài chính của các gia đình và nguy cơ bất ổn xã hội cần được nhìn nhận nghiêm túc.