GS Đặng Hùng Võ: Lãi suất cao đang ghìm dòng tiền vào bất động sản
Theo GS Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, lãi suất cao cùng những lo ngại về hiệu quả đầu tư và quyền lợi sở hữu tài sản đang khiến người mua thận trọng hơn, dù tiền gửi ngân hàng và tín dụng bất động sản tiếp tục tăng.
Tiền gửi ngân hàng tăng mạnh
Theo số liệu của Ngân hàng Nhà nước, đến cuối tháng 8/2026, tiền gửi của người dân tại hệ thống ngân hàng đạt hơn 11,43 triệu tỷ đồng, tăng gần 1,1 triệu tỷ đồng, tương đương 10,6% so với đầu năm.
Riêng trong tháng 8, tiền gửi dân cư tăng ròng gần 214.000 tỷ đồng so với cuối tháng trước, bình quân khoảng 6.900 tỷ đồng mỗi ngày. Xu hướng này trở nên rõ nét từ quý II, khi tiền gửi của người dân tăng ròng bình quân 175.000 tỷ đồng mỗi tháng trong 5 tháng gần nhất, cao gấp gần 2,4 lần mức bình quân của 5 tháng liền trước.
Một trong những yếu tố gia tăng sức hấp dẫn của kênh tiết kiệm là mặt bằng lãi suất huy động đi lên. Từ cuối tháng 4, lãi suất niêm yết cao nhất hệ thống, không tính các khoản tiền gửi lớn hoặc khách hàng VIP, đã tăng lên vùng 7,6-7,8%/năm. Lãi suất ưu đãi thực tế tại nhiều ngân hàng dao động 8,5-9,5%/năm, với điều kiện tiền gửi tương đối dễ tiếp cận.
Theo lãnh đạo các ngân hàng, chênh lệch lãi suất giữa tiền đồng và ngoại tệ ở mức hấp dẫn cũng góp phần khuyến khích khách hàng cá nhân nắm giữ tiền đồng. Trong cuộc đua huy động vốn, các ngân hàng liên tục triển khai sản phẩm tiền gửi và chương trình ưu đãi mới để thu hút khách hàng.
Không chỉ tiền gửi dân cư, tiền gửi của các tổ chức kinh tế cũng tăng, đạt hơn 6,3 triệu tỷ đồng vào cuối tháng 8, tăng gần 157.000 tỷ đồng, tương đương hơn 2,5% so với đầu năm.
Tính chung, tổng tiền gửi của người dân và các tổ chức kinh tế tại hệ thống ngân hàng đạt hơn 17,77 triệu tỷ đồng, tăng khoảng 1,26 triệu tỷ đồng, tương đương 7,6% so với đầu năm.
Ở chiều ngược lại, dư nợ cho vay toàn nền kinh tế đạt 20,49 triệu tỷ đồng vào cuối tháng 8, tăng 10,2% so với đầu năm. Như vậy, tốc độ tăng tín dụng vẫn cao hơn tốc độ tăng tiền gửi, tạo áp lực đối với việc cân đối nguồn vốn của các ngân hàng.
Đáng chú ý, dư nợ tín dụng đối với lĩnh vực bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025, chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế.
Trong đó, tín dụng phục vụ hoạt động kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59%, chiếm 49,85% tổng dư nợ tín dụng bất động sản. Trong khi đó, dư nợ phục vụ nhu cầu tiêu dùng, tự sử dụng bất động sản đạt khoảng 2,61 triệu tỷ đồng, tăng 1,02%, chiếm 50,15%.
Diễn biến này cho thấy tín dụng phục vụ hoạt động kinh doanh bất động sản tăng nhanh hơn đáng kể so với tín dụng đáp ứng nhu cầu mua nhà để ở hoặc tự sử dụng. Trong bối cảnh tín dụng tăng nhanh hơn tiền gửi, lãnh đạo ngân hàng và giới phân tích dự báo lãi suất huy động có thể tiếp tục duy trì ở mức cao trong những tháng cuối năm.
Lãi suất cao, người mua thận trọng xuống tiền
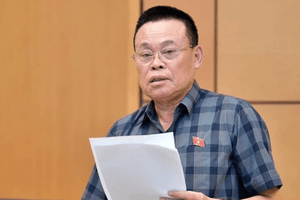
Trao đổi với báo chí, GS Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, cho rằng lãi suất cao đang là một trong những lực cản đối với quyết định mua bất động sản.
Theo ông, khi chi phí vay vốn tăng, tốc độ dịch chuyển của dòng tiền sẽ chậm lại. Người mua không chỉ phải tính toán khả năng trả nợ mà còn cân nhắc liệu lợi nhuận kỳ vọng có đủ bù đắp chi phí tài chính hay không.
“Lãi suất cao thì tốc độ dịch chuyển của đồng tiền chậm lại rất nhiều”, GS Đặng Hùng Võ nhấn mạnh.
Trong bối cảnh hiện nay, người vay tiền để mua bất động sản có thể thiếu chắc chắn về hiệu quả đầu tư, nhất là khi triển vọng lợi nhuận chưa rõ ràng. Điều này khiến quyết định xuống tiền trở nên khó khăn hơn, qua đó hạn chế khả năng chuyển hóa nguồn vốn thành sức cầu thực tế trên thị trường.
Theo ông Võ, ngay cả khi hệ thống ngân hàng có lượng tiền gửi lớn và tín dụng bất động sản tiếp tục tăng, dòng vốn vẫn khó tạo ra sức bật tương ứng nếu người mua chưa sẵn sàng chấp nhận chi phí vay và rủi ro đầu tư.
Bên cạnh lãi suất, niềm tin vào thị trường và mức độ bảo đảm quyền lợi của người mua cũng là những yếu tố quan trọng ảnh hưởng đến quyết định đầu tư.
GS Đặng Hùng Võ đề cập đến các chính sách liên quan đến thu hồi đất để phát triển dự án, trong khi việc bồi thường, giải phóng mặt bằng được tính toán sau. Theo ông, cách tiếp cận này có thể làm gia tăng lo ngại của người mua về khả năng nắm giữ tài sản cũng như quyền lợi của mình sau khi bỏ tiền mua đất.
“Khi người ta muốn mua đất, việc chắc chắn nắm giữ được nó như thế nào lại không có lời giải”, ông nêu quan điểm.
Theo vị chuyên gia, những băn khoăn về quyền lợi đối với tài sản có thể khiến người mua trì hoãn quyết định đầu tư. Họ không chỉ quan tâm đến giá bán và khả năng sinh lời mà còn cần sự chắc chắn về quyền sở hữu, khả năng nắm giữ tài sản trong dài hạn.
GS Đặng Hùng Võ cho rằng nhu cầu phát triển bất động sản vẫn còn, nhưng những bất cập trong cách thức triển khai chính sách và các quy tắc phát triển thị trường chưa tạo đủ sự an tâm để người mua sẵn sàng xuống tiền ngay lập tức.
Vì vậy, quy mô tiền gửi ngân hàng hay mức tăng trưởng tín dụng chưa thể phản ánh đầy đủ sức khỏe của thị trường bất động sản. Khi chi phí vốn cao, lợi nhuận kỳ vọng thiếu chắc chắn và quyền lợi của người mua còn gây lo ngại, dòng tiền có thể tiếp tục vận động thận trọng, khiến thanh khoản thị trường chưa cải thiện tương xứng với lượng vốn đang lưu thông trong hệ thống tài chính.