Có 1 tỉ đồng gửi ngân hàng, chuyên gia chỉ cách thương lượng lãi suất để tăng tiền lãi thêm 20 triệu đồng/năm
Có 1 tỉ đồng gửi tiết kiệm, thay vì chấp nhận mức lãi suất niêm yết, người gửi tiền có thể chủ động thương lượng với ngân hàng để tìm kiếm mức sinh lời tốt hơn. Theo chuyên gia VPS, điều quan trọng là nắm thông tin thị trường, biết lợi thế của mình và không bỏ qua điều kiện rút tiền.
Thương lượng lãi suất, khoản tiền chênh lệch có thể lên tới 20 triệu đồng
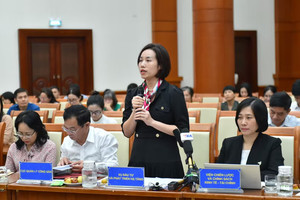
Chia sẻ tại talkshow “Cách thương lượng lãi suất tiền gửi”, do VnExpress tổ chức, bà Bùi Trúc Quỳnh, Giám đốc Tư vấn Tài chính tại Công ty Chứng khoán VPS, cho rằng người gửi tiền đang có thêm lợi thế khi các ngân hàng cạnh tranh huy động vốn. Với khoản tiền từ vài trăm triệu đồng trở lên, khách hàng đã có thể chủ động trao đổi, thương lượng để tìm kiếm mức lãi suất và ưu đãi phù hợp hơn.
Theo bà Quỳnh, nhiều người vẫn cho rằng gửi tiết kiệm đồng nghĩa với việc chấp nhận mức lãi suất được ngân hàng niêm yết. Tuy nhiên, trên thực tế, thương lượng lãi suất có thể bao gồm phần lãi suất được cộng thêm hoặc các chương trình quà tặng, ưu đãi có thể quy đổi thành giá trị lợi ích.
Điều người gửi tiền cần quan tâm không chỉ là mức lãi suất ban đầu mà còn là tổng lợi ích thực nhận sau khi tính toán các chính sách ưu đãi.
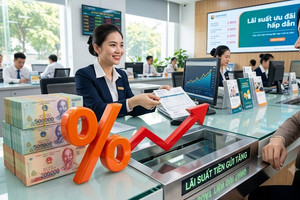
Chuyên gia VPS đưa ra ví dụ với khoản tiền gửi 1 tỉ đồng. Nếu ngân hàng áp dụng lãi suất 6%/năm, số tiền lãi sau một năm là 60 triệu đồng. Trong trường hợp khách hàng thương lượng được mức lãi suất 8%/năm, tiền lãi sẽ tăng lên 80 triệu đồng.
Như vậy, chênh lệch tiền lãi trong ví dụ này là 20 triệu đồng/năm.
Khoản chênh lệch trên cho thấy việc dành thời gian tìm hiểu và thương lượng lãi suất có thể mang lại lợi ích đáng kể với những người có khoản tiền nhàn rỗi lớn. Tuy nhiên, đây là tình huống minh họa, không phải mức lãi suất tăng thêm mà mọi khách hàng đều có thể đạt được.
Theo bà Quỳnh, thời điểm hiện tại, nhu cầu huy động vốn của các ngân hàng là một trong những yếu tố tạo cơ hội cho người gửi tiền. Nhu cầu vốn phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp vào cuối năm, nhu cầu tài trợ các dự án đầu tư công và khả năng mở rộng tín dụng tại một số ngân hàng đều có thể làm gia tăng nhu cầu tìm kiếm nguồn vốn đầu vào.
Dù vậy, dư địa thương lượng không giống nhau giữa các ngân hàng, bởi mỗi đơn vị có nhu cầu huy động vốn, kế hoạch sử dụng vốn và chính sách khách hàng riêng.
Muốn được lãi suất tốt, đừng chỉ hỏi ngân hàng có thể cộng thêm bao nhiêu
Một trong những sai lầm thường gặp là khách hàng đến ngân hàng chỉ hỏi chung chung về khả năng tăng lãi suất mà không có thông tin đối chiếu cụ thể.
Theo chuyên gia VPS, bước đầu tiên là khảo sát một số ngân hàng để so sánh mức lãi suất với cùng điều kiện gửi tiền. Khách hàng có thể lựa chọn khoảng 3 ngân hàng cổ phần để đối chiếu, đồng thời so sánh riêng nhóm ngân hàng thương mại nhà nước nếu có nhu cầu.
Việc so sánh cần dựa trên những tiêu chí tương đồng như số tiền gửi, kỳ hạn, hình thức nhận lãi và nhu cầu rút tiền trước hạn. Nếu các điều kiện đầu vào khác nhau, mức lãi suất đưa ra cũng khó phản ánh chính xác lựa chọn nào có lợi hơn.
Khi đã có thông tin cụ thể, người gửi tiền nên trao đổi trực tiếp với ngân hàng về khoản tiền dự kiến gửi, thời điểm gửi và kỳ hạn mong muốn.
Thay vì chỉ nói muốn được tăng lãi suất, khách hàng có thể nêu rõ một ngân hàng khác đang chào mức lãi suất bao nhiêu cho cùng kỳ hạn, sau đó hỏi ngân hàng mình đang giao dịch có thể đưa ra mức lãi suất cuối cùng như thế nào.
Cách tiếp cận này giúp cuộc thương lượng có cơ sở hơn. Tuy nhiên, mức lãi suất ngân hàng có thể đưa ra còn phụ thuộc vào chính sách áp dụng tại thời điểm giao dịch và hồ sơ khách hàng.
Bà Quỳnh cũng lưu ý người gửi tiền cần nhận diện những lợi thế của chính mình trước khi bước vào cuộc thương lượng.
Thứ nhất là số tiền gửi. Khoản tiền lớn có thể tạo lợi thế khi ngân hàng cần huy động vốn. Thứ hai là thời gian gửi tiền: một khoản tiền ổn định trong kỳ hạn xác định có thể phù hợp với nhu cầu vốn của một số ngân hàng hơn khoản tiền có khả năng rút ra bất cứ lúc nào.
Thứ ba là lịch sử giao dịch. Khách hàng đã có thời gian giao dịch lâu dài, sở hữu tổng tài sản đáng kể hoặc thuộc nhóm khách hàng ưu tiên có thể có thêm lợi thế khi đề nghị ngân hàng áp dụng chính sách phù hợp.
Cuối cùng là thông tin về các ngân hàng cạnh tranh. Khi nắm được mức lãi suất và điều kiện của những sản phẩm tương đương, người gửi tiền sẽ có cơ sở cụ thể hơn để trao đổi.
Lãi suất cao nhất chưa chắc là lựa chọn tốt nhất
Một mức lãi suất hấp dẫn chưa đủ để quyết định nơi gửi tiền. Theo bà Quỳnh, người gửi tiền còn phải xem xét khả năng tiếp cận khoản tiền khi phát sinh nhu cầu sử dụng vốn.
Có những sản phẩm trả lãi cao nhưng hạn chế khả năng rút trước hạn hoặc rút một phần tiền gửi. Nếu khách hàng chọn kỳ hạn dài rồi phải tất toán sớm, phần lãi nhận được có thể giảm đáng kể, thậm chí khiến lợi ích thực tế thấp hơn phương án linh hoạt hơn.
Vì vậy, trước khi gửi tiền, mỗi người cần xác định rõ dòng tiền sẽ được sử dụng vào thời điểm nào, có cần dự phòng cho những khoản chi bất ngờ hay không và có thể chấp nhận việc tiền bị khóa trong bao lâu.
Chuyên gia VPS minh họa trường hợp một người có 1 tỉ đồng, trong đó dự kiến cần sử dụng 300 triệu đồng vào thời điểm sắp tới. Với khoản 300 triệu đồng này, người gửi nên lựa chọn kỳ hạn phù hợp với thời điểm cần tiền, tránh phải rút trước hạn và chịu thiệt về lãi.
Đối với 700 triệu đồng còn lại, nếu thực sự chưa cần sử dụng trong thời gian dài, người gửi có thể cân nhắc kỳ hạn dài hơn để tìm kiếm mức lãi suất phù hợp. Việc chia khoản tiền theo mục đích sử dụng giúp cân bằng giữa lợi ích tiền lãi và khả năng chủ động tài chính.
Bên cạnh đó, bà Quỳnh cho rằng khách hàng cũng nên cân nhắc ngân hàng mình đã có lịch sử giao dịch. Quan hệ giao dịch lâu dài có thể giúp khách hàng tiếp cận những chính sách dành cho nhóm khách hàng ưu tiên hoặc các chương trình giữ chân khách hàng của ngân hàng.
Thông điệp quan trọng là không nên chạy theo mức lãi suất cao nhất bằng mọi giá. Lãi suất cần được đặt trong tương quan với điều kiện rút tiền, tính linh hoạt và nhu cầu sử dụng vốn của mỗi người.
Với người có tiền nhàn rỗi, thương lượng lãi suất không đơn thuần là đề nghị ngân hàng cộng thêm vài phần trăm. Đó là quá trình tìm hiểu thông tin, đưa ra lợi thế của mình và lựa chọn sản phẩm phù hợp. Một quyết định tốt không chỉ giúp tối ưu tiền lãi mà còn bảo đảm khoản tiền vẫn đáp ứng được kế hoạch tài chính khi cần thiết.