Lãi suất tiền gửi lên tới 9,4%/năm, chuyên gia dự báo khó hạ nhiệt cuối năm
Tín dụng tăng 10,24% trong khi tiền gửi mới tăng 8,77%, tạo khoảng cách khoảng 2,5 triệu tỷ đồng và duy trì áp lực huy động vốn.
Tín dụng tăng nhanh hơn huy động
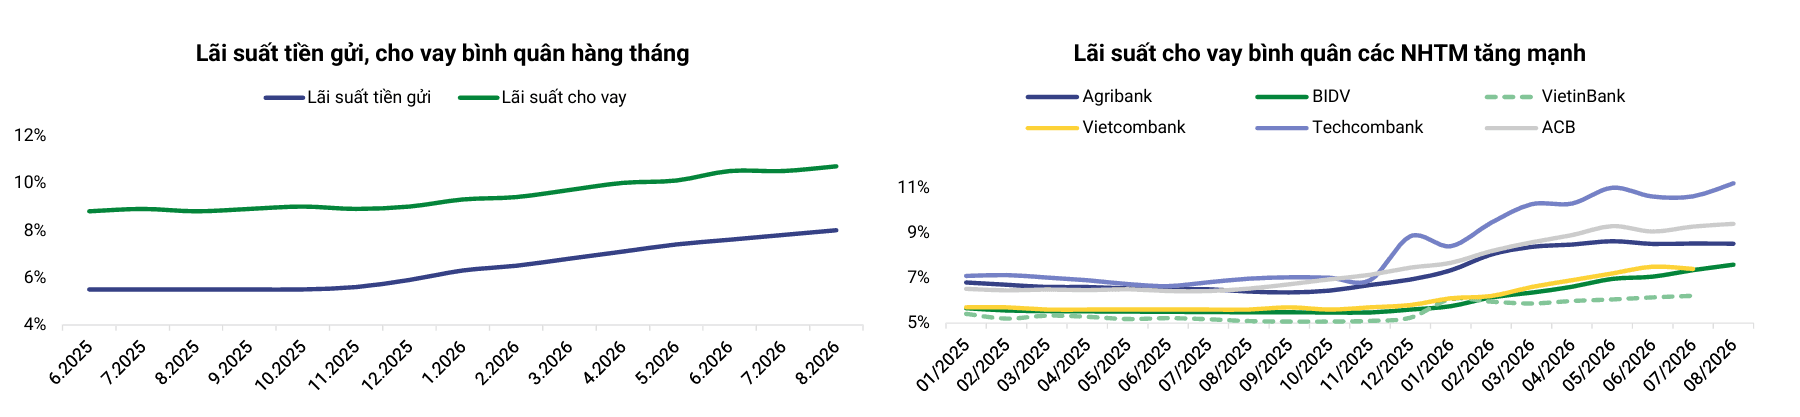
Cuộc đua huy động vốn giữa các ngân hàng tiếp tục nóng lên khi lãi suất tại một số tổ chức tín dụng đã lên tới 8,5%-9,4%/năm đối với tiền gửi, chứng chỉ tiền gửi và trái phiếu.
Trong báo cáo ngành ngân hàng tháng 9/2026, PSI Research cho rằng áp lực cạnh tranh nguồn vốn sẽ khó hạ nhiệt trong ngắn hạn. Các ngân hàng nhiều khả năng phải duy trì mặt bằng lãi suất huy động cao để đáp ứng nhu cầu vốn khi tín dụng tăng nhanh hơn tiền gửi.
Đến ngày 28/8, tín dụng toàn hệ thống tăng 10,24% so với đầu năm. Trong khi đó, tiền gửi toàn hệ thống đến ngày 22/8 mới tăng 8,77%.
Khoảng cách giữa dư nợ cho vay và nguồn vốn huy động được PSI ước tính khoảng 2,5 triệu tỷ đồng vào cuối tháng 8. Chênh lệch này khiến các ngân hàng phải cạnh tranh mạnh hơn để thu hút nguồn vốn.
Bên cạnh tiền gửi, các ngân hàng đang sử dụng thêm chứng chỉ tiền gửi và trái phiếu để bổ sung nguồn vốn. Các nhà băng được dự báo sẽ tiếp tục tăng huy động tiền gửi trung và dài hạn, đồng thời đẩy mạnh phát hành giấy tờ có giá để cân đối nguồn vốn.
Do đó, mặt bằng lãi suất huy động được dự báo tiếp tục duy trì ở mức cao, trong khi chi phí vốn khó cải thiện nhanh trong ngắn hạn.
Lãi suất liên ngân hàng giảm mạnh, nhưng áp lực huy động vẫn còn
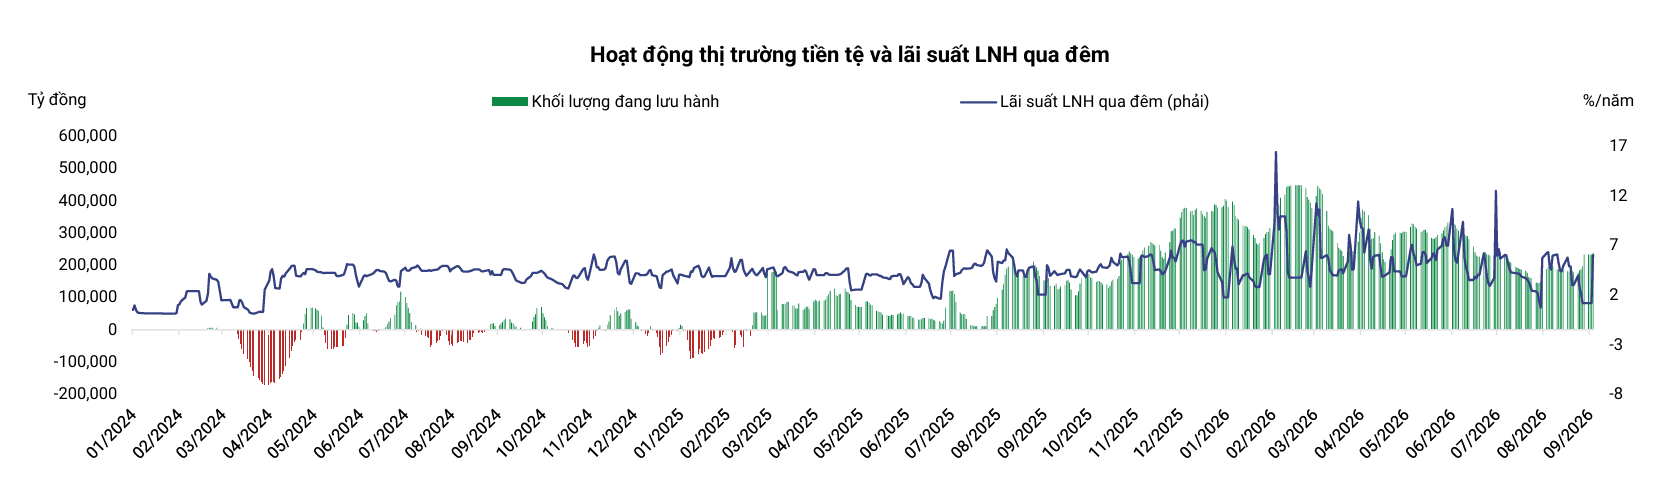
Áp lực huy động diễn ra trong bối cảnh thanh khoản ngắn hạn của hệ thống đã cải thiện.
Lãi suất cho vay qua đêm giữa các ngân hàng từng lên tới 11%/năm vào đầu tháng 6. Đến ngày 27/8, mức lãi suất này giảm còn 1,19%/năm, từ 5,72%/năm cuối tháng 7.
Tuy nhiên, mức giảm mạnh của lãi suất liên ngân hàng chưa giải quyết được bài toán nguồn vốn dài hạn. Tín dụng vẫn tăng nhanh hơn huy động, buộc các ngân hàng phải tiếp tục tìm kiếm nguồn vốn ổn định để đáp ứng nhu cầu cho vay.
PSI Research cho rằng Ngân hàng Nhà nước sẽ tiếp tục đóng vai trò điều tiết thanh khoản trên thị trường liên ngân hàng, nhưng áp lực huy động và chi phí vốn vẫn đáng lưu ý khi tín dụng được dự báo tiếp tục tăng trong những tháng cuối năm.
Chi phí huy động vốn tăng, NIM ngân hàng chịu sức ép
Áp lực cạnh tranh nguồn vốn đã phản ánh vào chi phí huy động vốn (COF) của các ngân hàng.
Trong quý II/2026, chi phí huy động vốn tăng tại phần lớn ngân hàng. So với cuối năm 2025, COF của MBB, MSB và VIB tăng lần lượt 82 điểm cơ bản, 62 điểm cơ bản và 58 điểm cơ bản.
Cùng thời gian, tiền gửi không kỳ hạn (CASA) giảm tại nhiều ngân hàng. MSB giảm 6,01 điểm %, MBB giảm 3,77 điểm % và VIB giảm 2,59 điểm % so với cuối năm 2025.
Khi lãi suất tiền gửi có kỳ hạn tăng, khách hàng có xu hướng chuyển một phần tiền từ tài khoản thanh toán sang tiền gửi có kỳ hạn để hưởng mức sinh lời cao hơn. Điều này làm giảm tỷ trọng nguồn vốn giá rẻ, qua đó tiếp tục gây áp lực lên chi phí huy động của ngân hàng.
Chi phí huy động tăng cũng tạo sức ép lên biên lãi ròng (NIM), chỉ tiêu phản ánh chênh lệch giữa thu nhập từ tài sản sinh lãi và chi phí trả cho nguồn vốn.
PSI Research cho rằng khi mặt bằng lãi suất huy động chưa có nhiều dư địa giảm, chi phí vốn sẽ tiếp tục gây sức ép lên NIM trong nửa cuối năm 2026, đặc biệt tại các ngân hàng có tỷ lệ tiền gửi không kỳ hạn thấp hoặc phải đẩy mạnh huy động để đáp ứng tăng trưởng tín dụng.
Diễn biến NIM giữa các ngân hàng đang có sự phân hóa. VCB và CTG đã ghi nhận biên lãi ròng cải thiện trong quý II, trong khi TCB và VPB tiếp tục chịu áp lực thu hẹp. Các chuyên gia PSI cho rằng vùng đáy NIM của hệ thống chưa hình thành đồng đều.
Với tín dụng đã tăng 10,24% sau 8 tháng, trong khi khoảng cách giữa cho vay và huy động vẫn ở mức khoảng 2,5 triệu tỷ đồng, cuộc đua huy động vốn được dự báo tiếp tục kéo dài trong những tháng cuối năm. Điều này đồng nghĩa lãi suất huy động và chi phí vốn vẫn là biến số đáng chú ý đối với hoạt động ngân hàng trong nửa cuối năm 2026.