Cuộc bầu cử giữa nhiệm kỳ Mỹ và diễn biến thị trường chứng khoán
Với VN-Index, kết quả bầu cử giữa kỳ Mỹ vẫn là một biến số trong bức tranh lớn hơn.
Ngày 3/11/2026, cử tri Mỹ sẽ bước vào cuộc bầu cử giữa nhiệm kỳ. Đây là cuộc bầu cử Quốc hội diễn ra định kỳ hai năm một lần, vào các năm chẵn và nằm giữa nhiệm kỳ bốn năm của tổng thống.
Không trực tiếp lựa chọn người đứng đầu Nhà Trắng, cuộc bầu cử vẫn có khả năng làm thay đổi cán cân quyền lực tại Washington. Toàn bộ 435 ghế Hạ viện, khoảng một phần ba số ghế Thượng viện cùng nhiều vị trí thống đốc và chính quyền địa phương sẽ được đưa ra bầu lại.
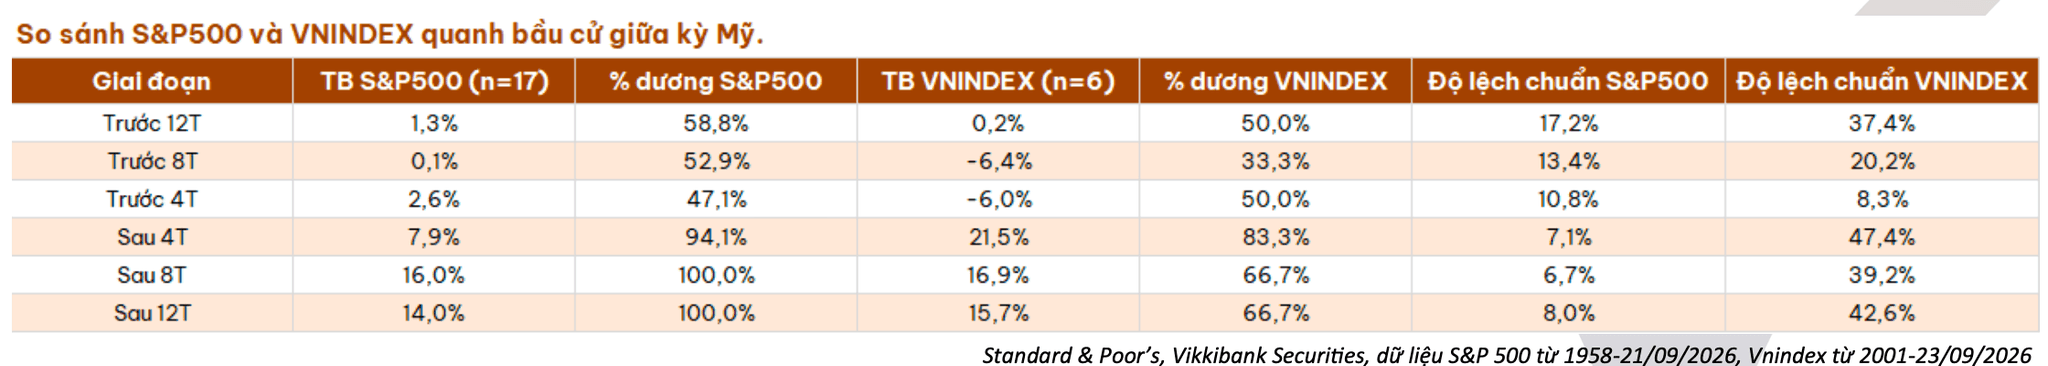
Với thị trường chứng khoán, bầu cử giữa nhiệm kỳ Mỹ còn gắn với một thống kê đáng chú ý: Trong 17 kỳ bầu cử từ năm 1958 đến năm 2022, S&P 500 đều tăng điểm sau 8 tháng và 12 tháng kể từ ngày bỏ phiếu.
Trong bối cảnh đó, Chứng khoán VikkiBankS vừa công bố “Báo cáo sự kiện bầu cử giữa nhiệm kỳ của Mỹ và thị trường chứng khoán”, phân tích khả năng thay đổi cán cân quyền lực tại Quốc hội Mỹ và diễn biến lịch sử của S&P 500, VN-Index quanh sự kiện này.
Bầu cử giữa nhiệm kỳ của Mỹ ảnh hưởng ra sao?
Quốc hội Mỹ gồm hai viện: Hạ viện và Thượng viện.
Hạ viện có 435 thành viên, mỗi nhiệm kỳ kéo dài hai năm. Vì vậy, toàn bộ số ghế được bầu lại trong mỗi cuộc bầu cử.
Thượng viện có 100 thành viên, mỗi thượng nghị sĩ giữ nhiệm kỳ sáu năm. Các nhiệm kỳ được bố trí xen kẽ nên khoảng một phần ba số ghế Thượng viện được đưa ra bầu lại sau mỗi hai năm.
Đảng chiếm đa số ghế tại mỗi viện sẽ kiểm soát chương trình nghị sự, các vị trí lãnh đạo và hệ thống ủy ban của viện đó. Một “chính quyền thống nhất” được hình thành khi đảng của Tổng thống đồng thời kiểm soát cả Hạ viện và Thượng viện.
Bộ máy chính trị Mỹ vận hành trên nguyên tắc phân quyền và kiểm soát lẫn nhau giữa ba nhánh lập pháp, hành pháp và tư pháp. Tổng thống đứng đầu nhánh hành pháp, giữ quyền chỉ huy quân đội và có thể phủ quyết các dự luật được Quốc hội thông qua.
Quyền lập pháp thuộc về Quốc hội. Hạ viện có quyền khởi xướng các dự luật về thuế và ngân sách, còn Thượng viện có thẩm quyền phê chuẩn nhiều vị trí nhân sự cấp cao và điều ước quốc tế do tổng thống đề xuất.
Để trở thành luật, một dự luật thông thường phải được cả hai viện thông qua trước khi trình tổng thống. Nếu tổng thống phủ quyết, Quốc hội chỉ có thể vượt qua quyền phủ quyết bằng ít nhất hai phần ba số phiếu tại mỗi viện – một tỷ lệ rất khó đạt được.
Cơ chế này khiến bầu cử giữa nhiệm kỳ có ảnh hưởng lớn đến khả năng điều hành của Nhà Trắng.
Hai kịch bản chính vì vậy có thể xuất hiện sau bầu cử.
Nếu đảng của Tổng thống tiếp tục kiểm soát cả hai viện, Nhà Trắng có nhiều điều kiện hơn để triển khai chương trình nghị sự. Ngược lại, nếu phe đối lập giành quyền kiểm soát ít nhất một viện, khả năng thông qua các dự luật lớn sẽ bị thu hẹp và hoạt động giám sát đối với chính quyền có thể gia tăng.
Trước cuộc bầu cử năm 2026, đảng Cộng hòa của Tổng thống Donald Trump kiểm soát Thượng viện với 53/100 ghế và giữ lợi thế tại Hạ viện với 219/435 ghế.
Lịch sử cho thấy, kể từ năm 1958, đảng cầm quyền đã mất ghế tại Hạ viện trong 15/17 kỳ bầu cử. Hai ngoại lệ xảy ra vào năm 1998 dưới thời Tổng thống Bill Clinton và năm 2002 sau sự kiện khủng bố ngày 11/9/2001.
Với thị trường tài chính, một Quốc hội chia rẽ có thể làm giảm khả năng xuất hiện những chương trình kích thích tài khóa, giảm thuế hoặc mở rộng chi tiêu quy mô lớn. Áp lực đối với lạm phát, lợi suất trái phiếu Chính phủ Mỹ và đồng USD nhờ đó có thể dịu bớt.
Đây là một kênh tác động đáng chú ý đối với các thị trường mới nổi. Khi lợi suất trái phiếu Mỹ và đồng USD hạ nhiệt, áp lực rút vốn, tỷ giá và chi phí vốn tại những nền kinh tế này thường giảm theo.
Tuy nhiên, thay đổi cán cân tại Quốc hội không đồng nghĩa toàn bộ chính sách của Nhà Trắng sẽ đảo chiều. Trong lĩnh vực thương mại, tổng thống vẫn có thể sử dụng nhiều quyền hạn hành pháp. Vì vậy, ngay cả khi đảng Dân chủ giành Hạ viện, các biện pháp thuế quan hoặc kiểm soát thương mại chưa chắc được dỡ bỏ nhanh chóng.
Diễn biến của S&P 500 quanh các kỳ bầu cử
Trước ngày bầu cử, thị trường chứng khoán Mỹ không hình thành một xu hướng thật sự rõ ràng. Dữ liệu lịch sử cho thấy S&P 500 thường diễn biến thận trọng trong năm có bầu cử giữa nhiệm kỳ.
Trong 12 tháng trước 17 cuộc bầu cử từ năm 1958 đến năm 2022, S&P 500 tăng bình quân 1,3%, với 58,8% số kỳ ghi nhận mức sinh lời dương.
Nếu tính trong 8 tháng trước bầu cử, mức tăng bình quân chỉ còn 0,1% và tỷ lệ số kỳ tăng điểm là 52,9%.
Trong 4 tháng trước ngày bỏ phiếu, chỉ số tăng bình quân 2,6%, nhưng số kỳ tăng điểm chưa tới một nửa.
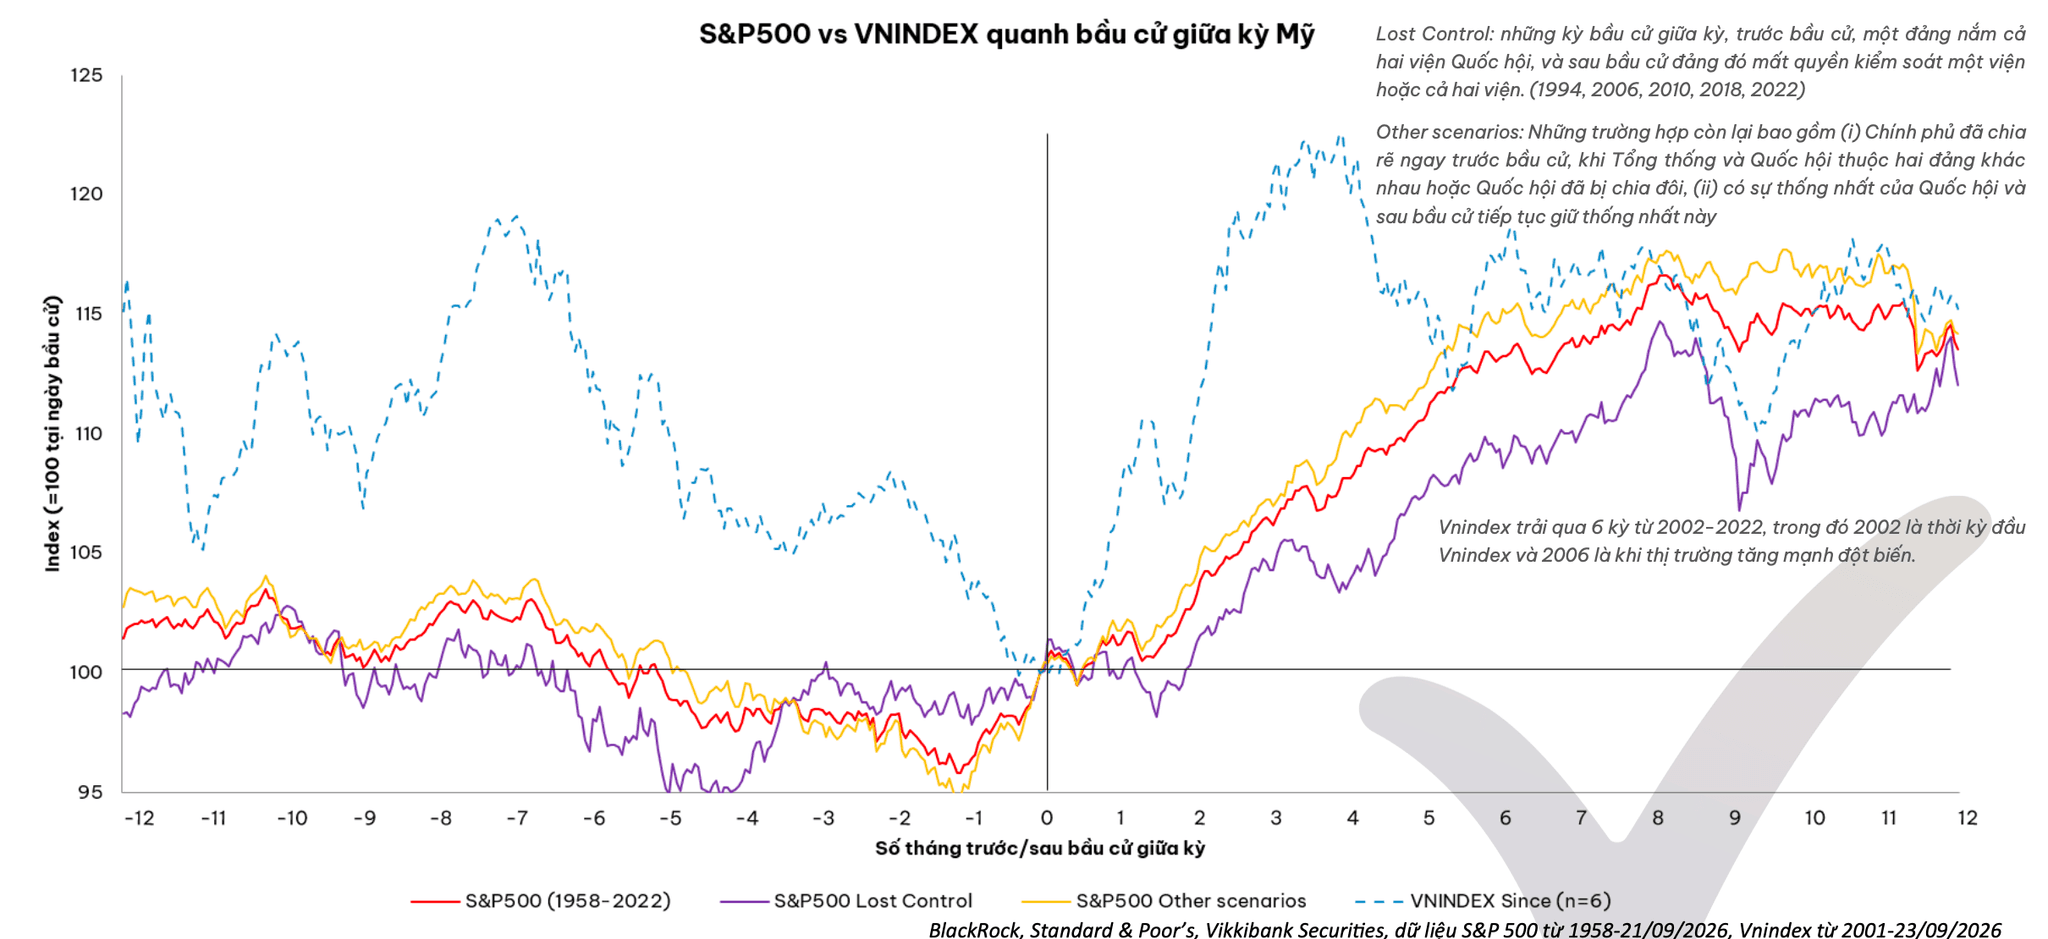
Sau ngày bỏ phiếu, dữ liệu cho thấy trong 4 tháng sau bầu cử giữa nhiệm kỳ, S&P 500 tăng bình quân 7,9% và đi lên trong 16/17 kỳ thống kê.
Sau 8 tháng, mức tăng bình quân đạt 16% và toàn bộ 17 kỳ đều ghi nhận kết quả dương. Sau 12 tháng, chỉ số tăng bình quân 14%, cũng với tỷ lệ tăng điểm 100%.
Một cách lý giải là sau khi kết quả bầu cử được xác định, mức độ bất định chính trị giảm xuống. Nhà đầu tư biết đảng nào kiểm soát từng viện, từ đó có thêm cơ sở đánh giá triển vọng chính sách thuế, chi tiêu công, ngân sách và môi trường kinh doanh.
Bầu cử giữa nhiệm kỳ cũng đánh dấu thời điểm chính quyền bước sang nửa sau nhiệm kỳ và dần tiến gần cuộc bầu cử tổng thống tiếp theo. Điều này có thể làm gia tăng kỳ vọng vào các chính sách hỗ trợ tăng trưởng.
Dù vậy, thống kê trên chỉ phản ánh tương quan lịch sử, không đồng nghĩa bầu cử là nguyên nhân trực tiếp khiến thị trường tăng giá.
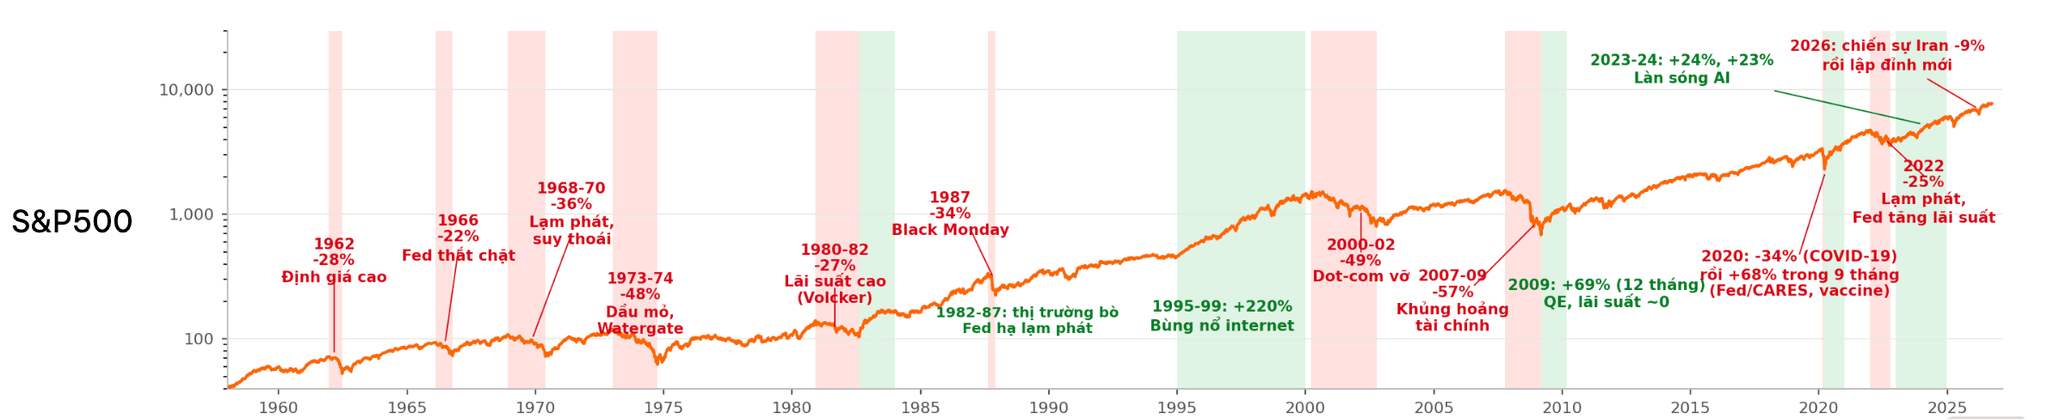
S&P 500 vẫn chịu tác động lớn hơn từ chu kỳ kinh tế, chính sách của Cục Dự trữ Liên bang Mỹ, lạm phát, lợi nhuận doanh nghiệp và những cú sốc bất thường.
Năm 1974, chỉ số giảm 29,7% trong bối cảnh khủng hoảng dầu mỏ, lạm phát và ảnh hưởng từ vụ Watergate. Năm 2002, S&P 500 mất 23,4% sau khi bong bóng công nghệ vỡ. Năm 2022, chỉ số giảm 19,4% khi lạm phát tăng cao và Fed đẩy nhanh quá trình nâng lãi suất.
Năm 2018, dù kinh tế Mỹ vẫn tăng trưởng, S&P 500 giảm 6,2% trong bối cảnh Fed thắt chặt tiền tệ và căng thẳng thương mại Mỹ – Trung gia tăng.
Những trường hợp này cho thấy bầu cử có thể tạo ra một mốc tâm lý, nhưng không thể lấn át các biến động lớn của kinh tế và chính sách tiền tệ.
Diễn biến của VN-Index
Tại Việt Nam, VikkiBankS thống kê diễn biến của VN-Index trong 6 kỳ bầu cử giữa nhiệm kỳ Mỹ từ năm 2002 đến năm 2022.
Trong 12 tháng trước bầu cử, VN-Index gần như đi ngang với mức tăng bình quân 0,2%.
Trong 8 tháng trước bầu cử, chỉ số giảm bình quân 6,4%. Nếu tính trong 4 tháng trước ngày bỏ phiếu, mức giảm bình quân là 6%.
Sau bầu cử, kết quả chuyển sang trạng thái tích cực hơn. VN-Index tăng bình quân 21,5% trong 4 tháng sau ngày bỏ phiếu, với 5/6 kỳ tăng điểm. Sau 8 tháng, mức tăng bình quân đạt 16,9%; sau 12 tháng đạt 15,7%.
Tuy nhiên, VikkiBankS lưu ý mẫu thống kê của Việt Nam chỉ 6 kỳ, còn nhỏ và chịu ảnh hưởng đáng kể từ một số giai đoạn đặc biệt.
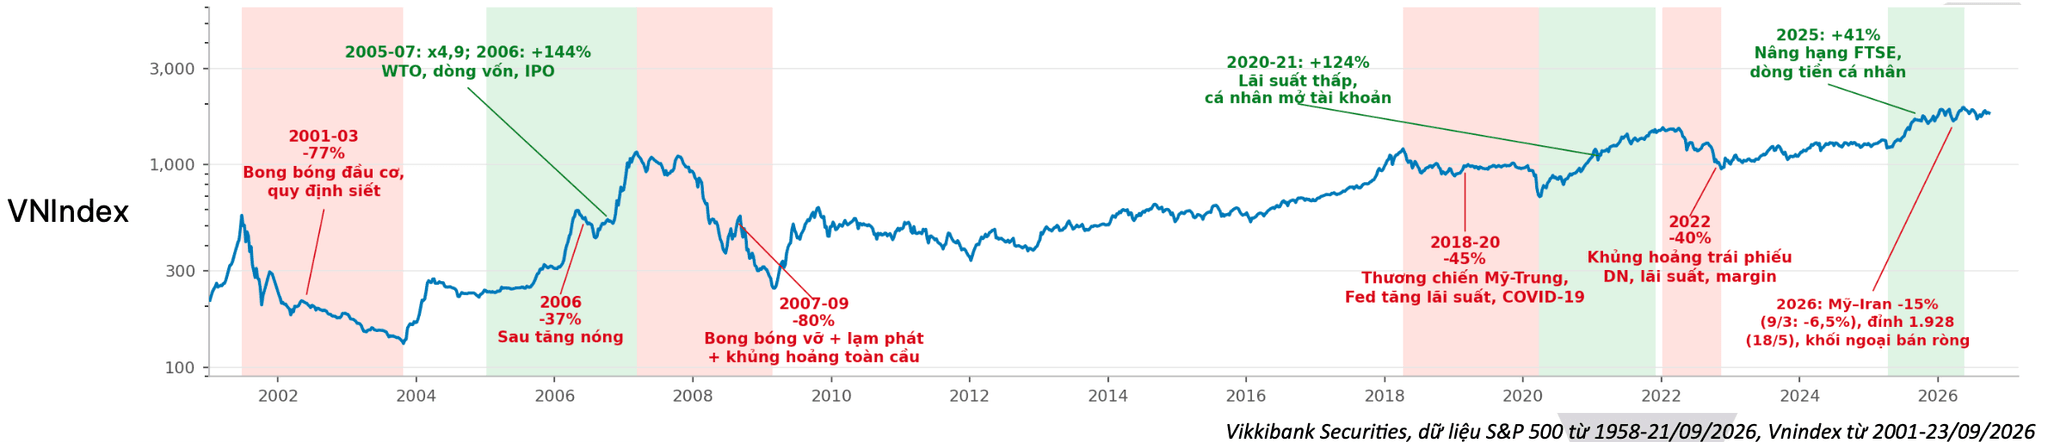
Năm 2002, thị trường chứng khoán Việt Nam vẫn ở giai đoạn sơ khai. Đến năm 2006, VN-Index tăng tới 144,5% nhờ kỳ vọng Việt Nam gia nhập WTO và sự gia tăng mạnh của dòng vốn nước ngoài.
Độ phân tán trong kết quả của VN-Index cũng cao hơn đáng kể so với S&P 500. Riêng trong 4 tháng sau bầu cử, dù mức tăng bình quân đạt 21,5%, độ lệch chuẩn lên tới 47,4%, cho thấy chênh lệch rất lớn giữa các kỳ.
Ngoài ra, khoảng thời gian sau bầu cử giữa nhiệm kỳ Mỹ thường trùng với giai đoạn từ tháng 11 đến tháng 3, vốn tương đối thuận lợi đối với chứng khoán Việt Nam.
Trong những tháng cuối năm và đầu năm sau, thị trường đón nhận nhiều thông tin trong nước như kế hoạch phát triển kinh tế, mục tiêu tăng trưởng tín dụng, tiến độ đầu tư công, nhu cầu tiêu dùng dịp lễ Tết và kế hoạch kinh doanh của doanh nghiệp.
Vì vậy, khó tách riêng tác động của cuộc bầu cử Mỹ khỏi yếu tố mùa vụ và những động lực nội tại của nền kinh tế Việt Nam.
Lịch sử cũng cho thấy các yếu tố trong nước có thể lấn át ảnh hưởng từ bên ngoài. VN-Index tăng 144,5% trong năm 2006 nhờ câu chuyện WTO và dòng vốn ngoại, nhưng giảm 32,8% trong năm 2022 khi thị trường trái phiếu doanh nghiệp và bất động sản gặp biến động mạnh. Năm 2018, chỉ số giảm 9,3% trong bối cảnh chiến tranh thương mại Mỹ – Trung lan rộng.
Thống kê lịch sử mang lại một điểm tham chiếu tích cực khi chứng khoán Mỹ thường diễn biến tốt hơn sau khi cuộc bầu cử giữa nhiệm kỳ kết thúc. Tuy nhiên, với VN-Index, kết quả bầu cử vẫn chỉ là một biến số trong bức tranh lớn hơn.
Tác động cần theo dõi ở những thay đổi sau đó đối với chính sách tài khóa, lợi suất trái phiếu Mỹ, sức mạnh của đồng USD và thương mại quốc tế.
Xu hướng của thị trường Việt Nam cuối cùng vẫn phụ thuộc nhiều hơn vào lãi suất, tỷ giá, tăng trưởng tín dụng, lợi nhuận doanh nghiệp và khả năng chuyển hóa chính sách trong nước thành động lực thực tế cho nền kinh tế.