Chuyên gia cảnh báo bẫy cổ phiếu giá rẻ, gợi ý cách xây dựng danh mục
Ông Phan Lê Thành Long, Chủ tịch VWA, gợi ý nhà đầu tư cách xây dựng danh mục cổ phiếu, phân bổ vốn theo mức độ rủi ro và thận trọng với những doanh nghiệp gặp vấn đề nội tại.
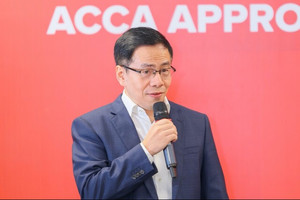
Tại chương trình trực tiếp “Chọn đúng cổ phiếu, xây vững danh mục” do Công ty Chứng khoán VPS tổ chức vào ngày 17/11, ông Phan Lê Thành Long, Chủ tịch Cộng đồng Cố vấn Tài chính Việt Nam (VWA), đã chia sẻ những góc nhìn chuyên sâu về phương pháp xây dựng chiến lược, phân bổ vốn và phân tích sức khỏe tài chính doanh nghiệp.
Đừng vội chọn cổ phiếu khi chưa có chiến lược phân bổ vốn
Theo ông Long, sai lầm phổ biến của nhiều nhà đầu tư cá nhân là luôn tìm kiếm mã cổ phiếu để mua trước khi tính toán quy mô giải ngân hay thời gian nắm giữ. Quy trình chuẩn xác đòi hỏi nhà đầu tư phải xây dựng chiến lược và cấu trúc danh mục tương thích với khẩu vị rủi ro và bối cảnh thị trường.
Bằng cách thiết lập bộ lọc để tạo ra “vũ trụ đầu tư” (Investment Universe) gồm vài chục mã doanh nghiệp đạt chuẩn, nhà đầu tư sẽ kiểm soát được tâm lý FOMO và tránh mua bán theo tin đồn. Tùy thuộc vào mục tiêu tăng trưởng hay cân bằng, danh mục thực tế nên được rút gọn trong khoảng từ 5 đến 12 cổ phiếu, vừa đủ để đa dạng hóa rủi ro nhưng vẫn giữ được sự tập trung cho nguồn vốn.
Bên cạnh số lượng mã, việc phân bổ tỷ trọng theo vai trò của từng nhóm tài sản là yếu tố quyết định hiệu quả phòng ngừa rủi ro. Đối với một danh mục tăng trưởng trung bình, tỷ trọng hợp lý có thể gồm 60% cho cổ phiếu vốn hóa lớn thuộc ngành sản xuất cơ bản, 10% cho nhóm trả cổ tức tiền mặt cao, 20% cho các mã tạo động lực tăng trưởng và 10% còn lại dành cho các cơ hội biến động lớn.
Việc duy trì tỷ trọng tiền mặt quá thấp hoặc dồn vốn vào một vài mã cùng ngành sẽ tạo ra rủi ro thanh khoản rất lớn, buộc nhà đầu tư phải bán tháo tài sản ở thời điểm bất lợi khi thị trường biến động tiêu cực.
Lời khuyên quản trị danh mục
Trong quá trình quản lý danh mục, nhà đầu tư cần phân biệt rõ giữa nghiệp vụ tái cân bằng và tái cấu trúc. Tái cân bằng là thao tác chốt lời một phần hoặc mua thêm để đưa tỷ trọng các tài sản trở lại mức mục tiêu ban đầu khi thị giá biến động nhưng triển vọng doanh nghiệp không đổi.
Ngược lại, tái cấu trúc là hành động thay đổi toàn bộ cơ cấu danh mục khi các giả định vĩ mô như lãi suất, lạm phát bị phá vỡ hoặc chu kỳ ngành suy thoái. Việc kiên quyết nắm giữ những cổ phiếu gặp khủng hoảng nội tại nghiêm trọng chỉ để chờ hòa vốn thường dẫn đến những khoản thua lỗ nặng nề và hiệu quả đầu tư cần được đo lường dựa trên mức độ rủi ro chấp nhận qua các chỉ số như Alpha, Beta, Sharpe thay vì chỉ nhìn vào lãi lỗ tức thời.
Cổ phiếu giảm sâu chưa chắc đã rẻ
Đối với hiện tượng cổ phiếu giảm giá sâu, ông Long lưu ý rằng sự suy giảm có thể đến từ rủi ro hệ thống của toàn thị trường hoặc rủi ro phi hệ thống bắt nguồn từ nội tại doanh nghiệp. Với những công ty gặp khủng hoảng về ban lãnh đạo, thương hiệu hay thanh khoản, mức giảm 30% đến 40% hoàn toàn có thể tiếp tục rơi sâu tới 70% hoặc 80%. Một cổ phiếu chỉ thực sự được xem là định giá rẻ khi sở hữu nền tảng cơ bản vững vàng, năng lực quản trị minh bạch, ngành nghề còn tiềm năng mở rộng và giá bị chiết khấu chủ yếu do tâm lý chung của thị trường.
Để đánh giá chính xác sức khỏe doanh nghiệp, ông Long nhấn mạnh tầm quan trọng của bảng cân đối kế toán thay vì chỉ tập trung vào doanh thu và lợi nhuận trên báo cáo kết quả kinh doanh.
Những rủi ro tiềm ẩn thường được phản ánh qua lượng hàng tồn kho tăng đột biến khi ngành nghề không mở rộng, hoặc sự phình to bất thường ở các khoản trả trước người bán, hợp tác kinh doanh và ủy thác đầu tư. Những tài sản này thường kéo theo gánh nặng nợ vay và chi phí vốn lớn, do đó một bảng cân đối kế toán lành mạnh ở hiện tại mới là nền tảng cốt lõi giúp doanh nghiệp duy trì khả năng sinh lời và vượt qua giai đoạn khó khăn.