Dàn máy móc 8.300 tỷ đồng đã trích khấu hao hết, triển vọng NT2 sẽ ra sao?
NT2 có triển vọng từ nguồn cung khí dài hạn, chi phí khấu hao dự kiến giảm mạnh, song doanh nghiệp vẫn đối mặt với rủi ro từ giá nhiên liệu, công nợ và áp lực thuế gia tăng.
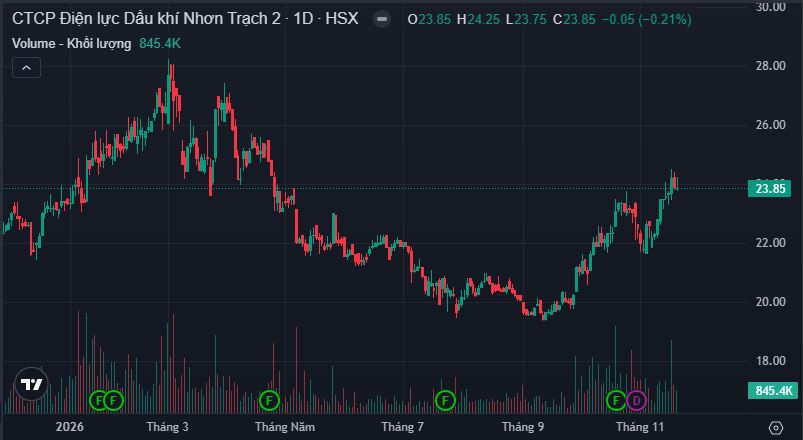
Từ giữa tháng 9 đến nay, cổ phiếu NT2 của CTCP Điện lực Dầu khí Nhơn Trạch 2 đã liên tục phục hồi từ vùng đáy khoảng 19.500 đồng/cổ phiếu lên quanh mức 24.000 đồng, tương đương mức tăng hơn 25%.
Đi cùng với sự phục hồi của cổ phiếu là những diễn biến tích cực trong hoạt động kinh doanh của doanh nghiệp.
Nguồn cung khí duy trì ổn định
NT2 hiện có hợp đồng mua bán khí dài hạn với Tổng Công ty Khí Việt Nam (PV GAS), kéo dài đến ngày 31/12/2036. Doanh nghiệp cũng đã ký hợp đồng mua bán điện với Công ty Mua bán điện (EPTC), thời hạn 25 năm kể từ ngày nhà máy vận hành thương mại 16/10/2011.
Mirae Asset nhận định dự án mở rộng mỏ Hải Thạch - Mộc Tinh dự kiến cung cấp tổng cộng 11,27 tỷ Sm³ khí trong giai đoạn 2026-2039, trong đó, bình quân khoảng 1 tỷ Sm³/năm từ năm 2026 đến năm 2031 (Sm³ là đơn vị đo thể tích khí ở điều kiện tiêu chuẩn). Nguồn khí bổ sung giúp doanh nghiệp duy trì sản lượng ổn định và tạo lợi thế chi phí vượt trội so với giá khí LNG trên thị trường.
Theo đơn vị phân tích, nguồn khí từ dự án có chi phí thấp hơn mức giá khí thiên nhiên hóa lỏng (LNG) của Indonesia tại Nhật Bản, được IMF ghi nhận ở mức 28,98 USD/MMBTU vào tháng 10/2026.
NT2 đã khấu hao gần hết dàn máy móc
Theo Báo cáo tài chính quý III năm 2026, nguyên giá tài sản cố định hữu hình của NT2 đạt 11.344 tỷ đồng tại ngày 1/1 và điều chỉnh nhẹ về mức 11.342,4 tỷ đồng tại ngày 30/9. Trong khi đó, giá trị hao mòn lũy kế tăng từ 10.469 tỷ đồng lên 10.580,8 tỷ đồng.
Như vậy, giá trị còn lại của tài sản cố định hữu hình tại ngày 30/9 chỉ còn 761,58 tỷ đồng. Trong đó, nhóm máy móc, thiết bị có nguyên giá 8.312,2 tỷ đồng nhưng giá trị còn lại chỉ còn 2,47 tỷ đồng. Máy móc và thiết bị của NT2 có thời gian khấu hao từ 5-14 năm, trong khi nhà xưởng và vật kiến trúc được khấu hao trong 5-20 năm.
Mirae Asset cũng dự phóng chi phí khấu hao tài sản cố định hàng năm của NT2 giảm từ 556 tỷ đồng năm 2025 xuống khoảng 221 tỷ đồng mỗi năm trong giai đoạn 2026-2027. Mức giảm dự kiến 335 tỷ đồng/năm là một trong những yếu tố hỗ trợ khả năng sinh lời của doanh nghiệp.
Biên lợi nhuận gộp được cải thiện
Trong quý III/2026, hoạt động kinh doanh của NT2 ghi nhận đà tăng trưởng tích cực khi doanh thu thuần đạt 2.807,2 tỷ đồng, tăng 45,6% so với mức 1.928,2 tỷ đồng của cùng kỳ năm trước. Trong khi đó, giá vốn hàng bán tăng với tốc độ chậm hơn là 34,4% lên 2.317,35 tỷ đồng, đưa lợi nhuận gộp trong quý tăng 139,4% lên mức 489,87 tỷ đồng (tương ứng biên lợi nhuận gộp quý III đạt 17,45%).
Lũy kế 9 tháng đầu năm, doanh thu thuần của NT2 đạt 7.803,4 tỷ đồng, tăng 43,5% so với cùng kỳ, còn lợi nhuận gộp đạt 1.064,9 tỷ đồng, tăng 72,9%. Nhờ đó, biên lợi nhuận gộp lũy kế cải thiện lên mức 13,65%, so với mức 11,33% của 9 tháng đầu năm 2025.
Bên cạnh hoạt động sản xuất điện, nguồn tiền gửi lớn cũng đóng góp đáng kể vào kết quả tài chính của doanh nghiệp. Tại ngày 30/9, khoản đầu tư nắm giữ đến ngày đáo hạn ngắn hạn đạt 5.362,3 tỷ đồng (tăng gần 40% so với đầu năm). Nhờ đó, doanh thu hoạt động tài chính 9 tháng đầu năm đạt 226,37 tỷ đồng (trong đó lãi tiền gửi chiếm 223,99 tỷ đồng), tăng 91,6% so với cùng kỳ năm trước.
Những rủi ro cần theo dõi
Bên cạnh các yếu tố hỗ trợ, hoạt động của NT2 vẫn chịu tác động từ thay đổi chính sách thuế, công nợ, những vấn đề kế toán chưa được giải quyết và diễn biến của thị trường điện.
Trước hết là việc kết thúc thời gian hưởng ưu đãi thuế thu nhập doanh nghiệp. NT2 đã hết thời gian áp dụng thuế suất ưu đãi 10% kéo dài 15 năm kể từ năm 2011 và chuyển sang mức thuế suất 20% từ năm 2026.
Trong quý III, chi phí thuế thu nhập doanh nghiệp hiện hành tăng 323,1% lên 105,53 tỷ đồng. Lũy kế 9 tháng, khoản chi phí này đạt 225,87 tỷ đồng, tăng 222,5% so với cùng kỳ.
Công nợ cũng là yếu tố cần theo dõi. Tại ngày 30/9, khoản phải thu ngắn hạn của khách hàng đạt 4.252 tỷ đồng, tăng 12,8% so với đầu năm. Do EPTC thuộc EVN là khách hàng mua điện duy nhất, tiến độ thanh toán của đơn vị này có ảnh hưởng đáng kể đến dòng tiền NT2.
Ngoài ra, đối với 116.482m² đất phục vụ dự án Nhơn Trạch 3 và Nhơn Trạch 4, NT2 đã thống nhất chi phí bồi thường và các khoản liên quan ở mức 18,48 tỷ đồng. Tuy nhiên, doanh nghiệp cho biết vẫn chưa thể xác định giá trị nghĩa vụ hoàn nguyên mặt bằng khi kết thúc dự án do thiếu dữ liệu tin cậy.