Dẫn đầu thị phần tôn mạ, Hoa Sen (HSG) vẫn đối mặt áp lực tài chính, hé lộ khoản trả trước 1.250 tỷ đồng liên quan Chủ tịch Lê Phước Vũ
Tại thời điểm 30/6/2026, khoản trả trước 1.250 tỷ đồng liên quan người nhà Chủ tịch Lê Phước Vũ vẫn còn được ghi nhận trên BCTC.
Chứng khoán Kỹ Thương (TCBS) công bố báo cáo phân tích lần đầu với Tập đoàn Hoa Sen (HSG).
Dẫn đầu thị phần tôn mạ, nhưng phụ thuộc lớn vào nguồn thép cán nóng
Theo TCBS, Hoa Sen đang nắm giữ khoảng 26% thị phần tôn mạ Việt Nam trong hai tháng đầu năm 2026, bỏ xa Tôn Đông Á (GDA) với 18% và Nam Kim (NKG) với 14%. Tuy nhiên, thị phần của Hoa Sen đã giảm từ mức 31,6% năm 2020 xuống khoảng 26% từ năm 2024 và duy trì quanh mức này đến nay.
Về năng lực sản xuất, Hoa Sen sở hữu hệ thống nhà máy với công suất cán nguội khoảng 1,47 triệu tấn/năm, công suất mạ kẽm hơn 2,11 triệu tấn/năm, mạ màu 360.000 tấn/năm và ống thép khoảng 1,16 triệu tấn/năm.
Trong đó, nhà máy Hoa Sen Nghệ An đóng vai trò quan trọng, chiếm khoảng 68% công suất cán nguội và 47% công suất mạ của toàn hệ thống.
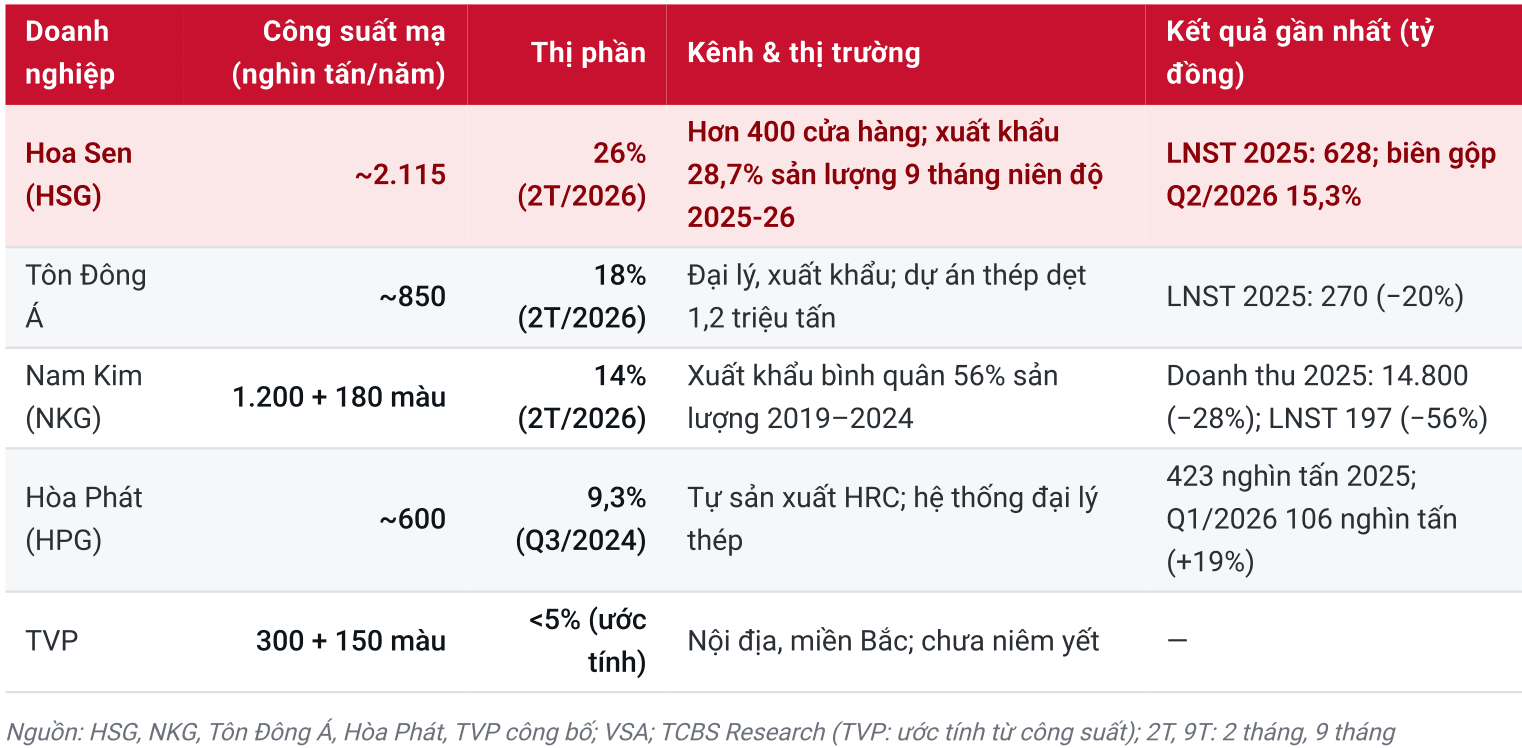
Tuy nhiên, Hoa Sen sản xuất thép cuộn cán nóng (HRC), loại nguyên liệu đầu vào quan trọng nhất của hoạt động sản xuất tôn mạ. Thay vào đó, doanh nghiệp phải mua HRC từ các nhà sản xuất trong nước như Hòa Phát, Formosa Hà Tĩnh và nguồn nhập khẩu, sau đó đưa qua các công đoạn cán nguội, mạ kẽm, mạ màu để tạo ra sản phẩm cuối cùng.
Ngay trong chuỗi sản xuất nội bộ, công suất cán nguội 1,47 triệu tấn/năm cũng chỉ tương đương khoảng 70% công suất mạ. Điều này cho thấy sự phụ thuộc của Hoa Sen vào nguồn nguyên liệu và bán thành phẩm mua ngoài.
Bên cạnh HRC, đến cuối tháng 9/2026, giá kẽm kỳ hạn ba tháng trên Sàn giao dịch kim loại London đã lên 3.842 USD/tấn, cao hơn đáng kể mức bình quân khoảng 2.870 USD/tấn của năm 2025.
Với Hoa Sen, biến động giá nguyên liệu này sẽ tác động trực tiếp đến biên lợi nhuận, đặc biệt khi giá bán thành phẩm không điều chỉnh kịp.
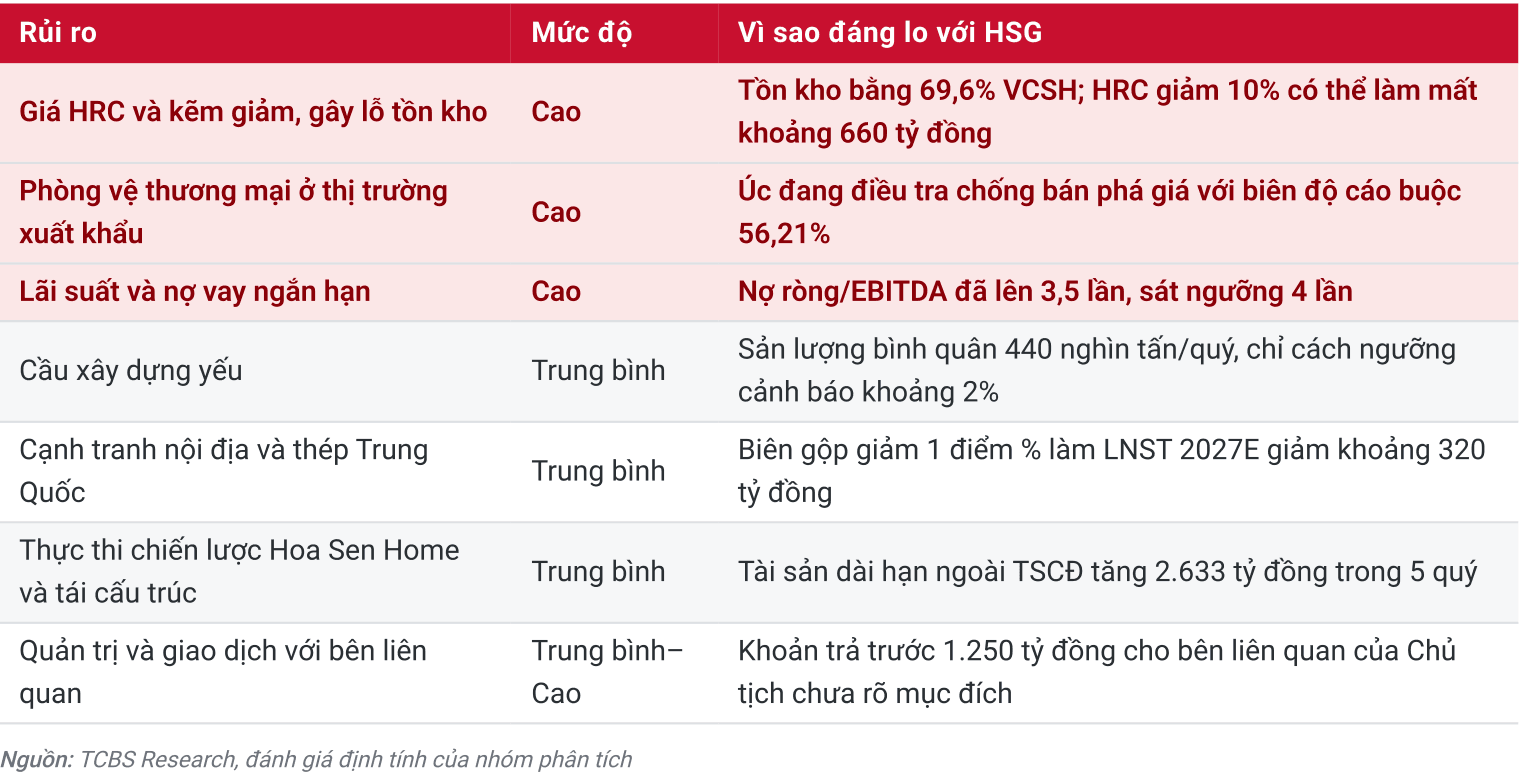
Một yếu tố khác cũng tác động đến chi phí là chính sách phòng vệ thương mại. Thuế chống bán phá giá đối với HRC Trung Quốc ở mức 23,1–27,83% có thể hỗ trợ các nhà sản xuất HRC trong nước, nhưng đồng thời làm tăng áp lực giá đầu vào đối với các doanh nghiệp tôn mạ phải mua nguyên liệu như Hoa Sen.
Trong khi đó, thị trường tiêu thụ cũng đang thay đổi theo hướng bất lợi cho nhóm tôn mạ. Theo Hiệp hội Thép Việt Nam, tiêu thụ thép thành phẩm trong 7 tháng đầu năm 2026 tăng 15,6% so với cùng kỳ, nhưng sản xuất tôn mạ giảm 13,5%. Riêng lượng bán hàng tôn mạ trong 6 tháng đầu năm giảm 9,5%.
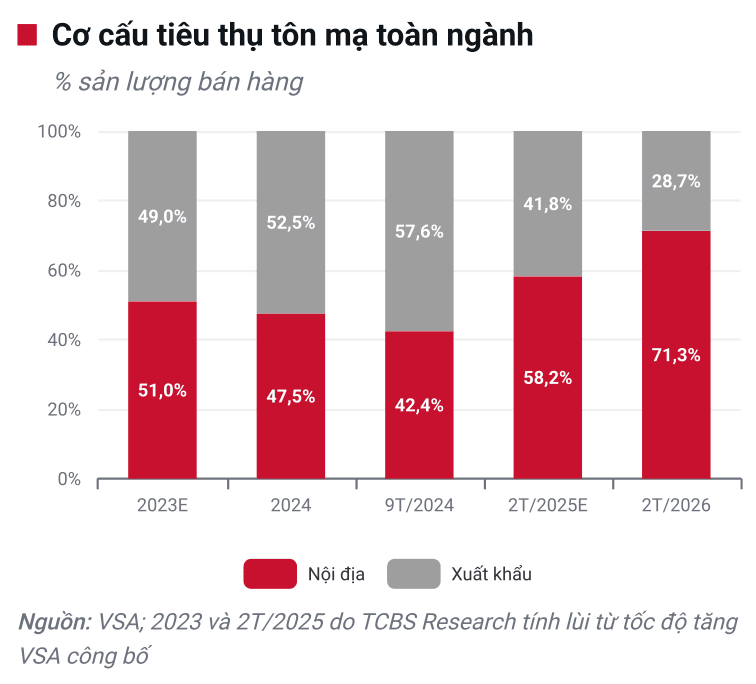
Tại Hoa Sen, trong 9 tháng niên độ 2025–2026, sản lượng tiêu thụ nội địa tăng 6%, đạt 882.609 tấn. Ngược lại, xuất khẩu giảm tới 35%, còn 355.803 tấn, khiến tỷ trọng xuất khẩu trong tổng sản lượng giảm từ khoảng 40% xuống 28,7%.
Tổng sản lượng tiêu thụ của doanh nghiệp đạt khoảng 1,32 triệu tấn, giảm 7,1% so với cùng kỳ. Nguyên nhân chủ yếu đến từ các rào cản thương mại ngày càng gia tăng. Hoa Sen đã ngừng xuất khẩu tôn sang Mỹ từ tháng 9/2024. Tại châu Âu, hạn ngạch nhập khẩu thép bị thu hẹp, trong khi thị trường Australia tiếp tục triển khai các biện pháp điều tra phòng vệ thương mại.
Nợ ròng đã lên hơn 6.600 tỷ đồng
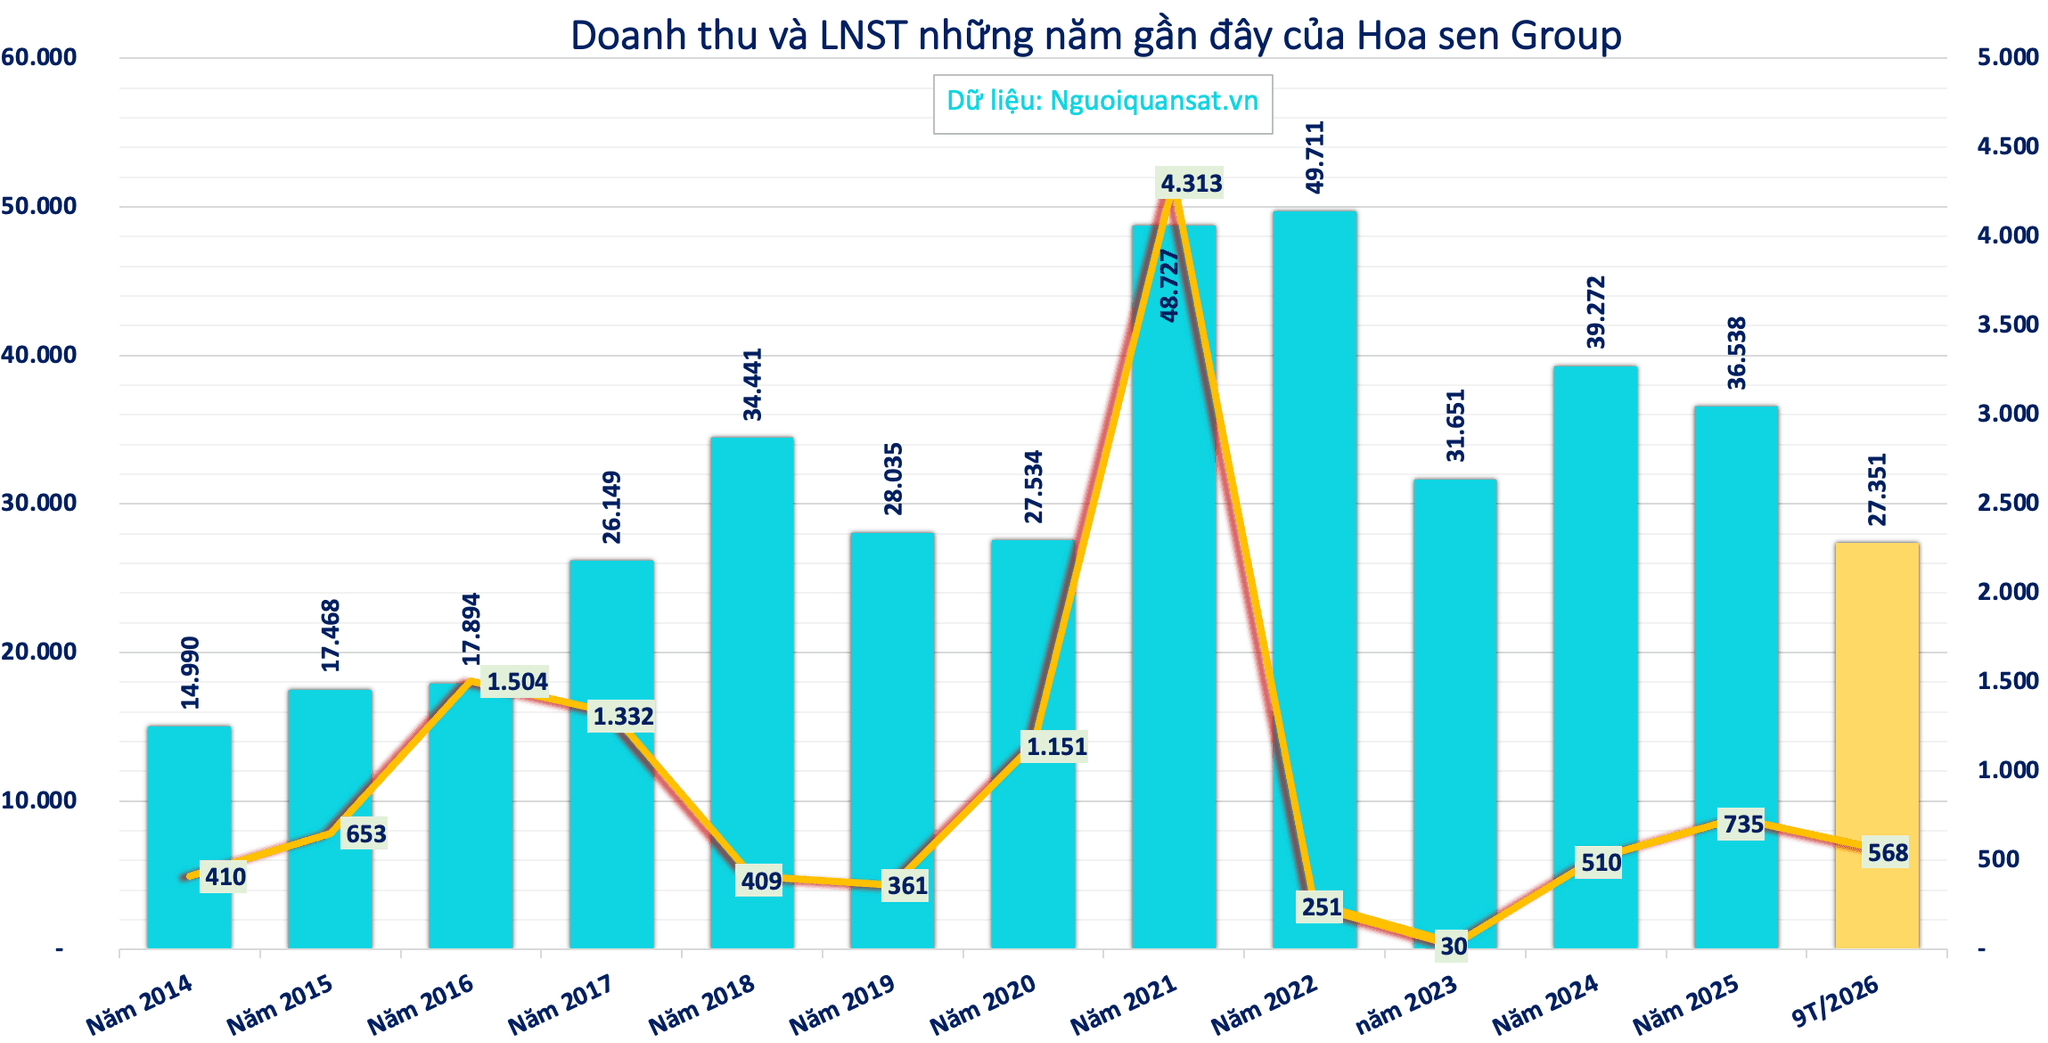
Trong 9 tháng niên độ 2025–2026, Hoa Sen đạt 568 tỷ đồng lợi nhuận sau thuế, giảm 12% so với cùng kỳ nhưng đã vượt 14% chỉ tiêu lợi nhuận theo phương án thấp là 500 tỷ đồng.
TCBS dự báo cả niên độ 2025–2026, doanh thu Hoa Sen có thể đạt 37.370 tỷ đồng và lợi nhuận sau thuế đạt 822 tỷ đồng, trong khi EBITDA tăng khoảng 45%, lên 2.240 tỷ đồng.
Đáng chú ý, biên lợi nhuận gộp quý II/2026 đạt 15,3% - cao nhất trong 10 quý gần nhất. Một phần cải thiện lợi nhuận đến từ lợi thế hàng tồn kho được mua trong giai đoạn giá nguyên liệu thấp. Tuy vậy, TCBS lưu ý mức này không phải là nền tảng sinh lời ổn định do giá HRC và các nguyên liệu khác tiếp tục biến động.
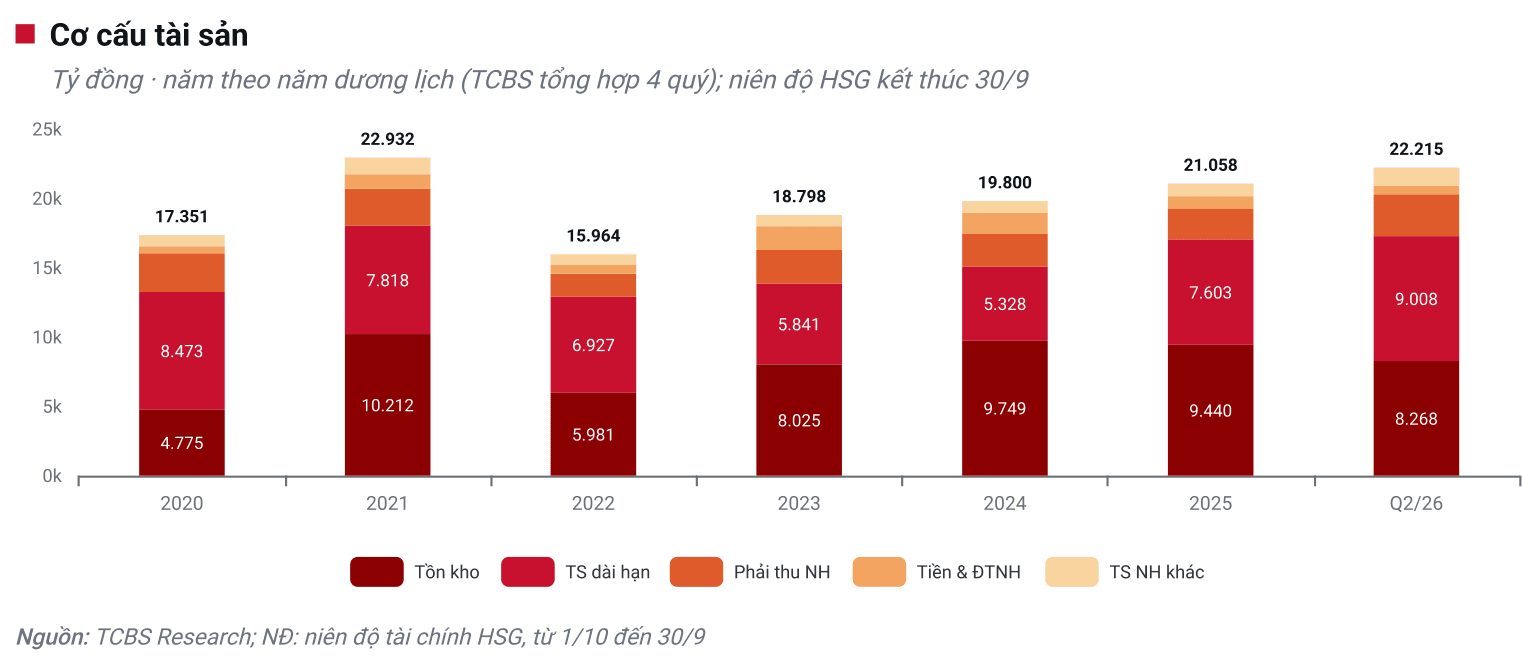
Tại Hoa Sen, sức ép tài chính cũng là vấn đề đáng quan tâm. Tại thời điểm cuối quý III/2025-2026, tổng nợ phải trả của Hoa Sen hơn 10.342 tỷ đồng, phần lớn là nợ ngắn hạn.
Trong cơ cấu nợ phải trả, dư vay nợ thuê tài chính 7.251 tỷ đồng, tăng đột biến 2.848 tỷ đồng so với đầu kỳ. Trong khi đó tổng tài sản 22.200 tỷ đồng thì có 623 tỷ đồng tiền, tương đương tiền và các khoản đầu tư tài chính ngắn hạn. Tương ứng, tại cuối quý III niên độ 2025-2026, nợ ròng của Hoa Sen hơn 6.600 tỷ đồng, tương đương 3,5 lần EBITDA 12 tháng gần nhất.
Lãi suất ngầm định của các khoản vay đã tăng từ 3,9% lên 6,2%, điều này khiến khoản tiền chi trả lãi vay trong 9 tháng đầu niên độ lên 281 tỷ đồng, hơn gấp đôi cùng kỳ.
Khoản 1.250 tỷ đồng liên quan Chủ tịch Lê Phước Vũ
Ngoài ra, TCBS còn lưu ý tới những biến động trong cơ cấu tài sản và dòng tiền đầu tư của Hoa Sen.
Theo báo cáo, chi đầu tư năm 2025 của doanh nghiệp tăng gấp 8 lần mức bình quân giai đoạn 2020–2023. Trong 9 tháng đầu niên độ 2025–2026, Hoa Sen tiếp tục chi 2.264 tỷ đồng cho hoạt động đầu tư.
Một trong những dự án sản xuất đã được công bố là mở rộng nhà máy ống thép Nhơn Hội, với tổng vốn 2.333 tỷ đồng, dự kiến vận hành trong quý II/2027.
TCBS nhắc người đọc lưu ý khoản trả trước dài hạn 1.250 tỷ đồng trên BCTC. Đây là khoản trả trước cho bà Lê Thị Lệ Hoa, một người có liên quan của Chủ tịch HĐQT Lê Phước Vũ.
Theo TCBS, mục đích sử dụng khoản tiền này chưa được công bố. Tuy vậy, số liệu trả trước liên quan bà Lệ Hoa bắt đầu xuất hiện từ niên độ tài chính 2023-2024 với số dư cuối kỳ 450 tỷ đồng. Đây là số tiền Hoa Sen trả trước cho bà Lệ Hoa theo thoả thuận và cam kết chuyển nhượng quyền sử dụng đất liên quan khu đất tại Long Thành, Đồng Nai. Giá chuyển nhượng được các bên thoả thuận theo diện tích thực tế và giá thị trường. Như vậy, đến nay, hơn 3 năm, thoả thuận giữa các bên vẫn còn ghi nhận ở dạng trả trước dài hạn.
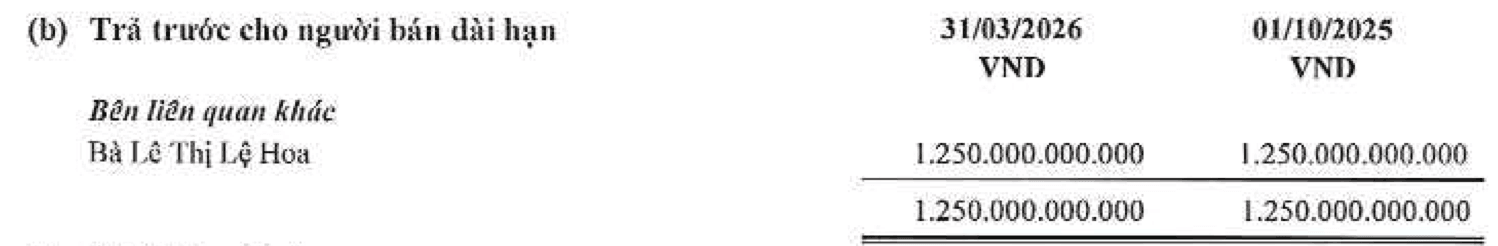
Trên thị trường chứng khoán, cổ phiếu HSG đang giao dịch quanh mức 10.050 đồng/cổ phiếu. Với mức giá này, vốn hoá thị trường của Hoa Sen Group ước khoảng 8.100 tỷ đồng. Như vậy, khoản trả trước dài hạn liên quan người nhà Chủ tịch Lê Phước Vũ chiếm khoảng 15,4% giá trị vốn hoá thị trường của Hoa Sen Group.
Bên cạnh đó, Hoa Sen còn ghi nhận số dư tạm ứng mua đất 1.179 tỷ đồng tại ngày 30/6/2026, hơn gấp đôi đầu kỳ.
Một điểm đáng lưu ý khác ở sân chơi bất động sản. Theo đó, tháng 8/2026, Hoa Sen nâng tỷ lệ sở hữu tại Hoa Sen Sài Gòn, một pháp nhân hoạt động trong lĩnh vực bất động sản, từ 10% lên 77,5%.
Những biến động này đặt ra vấn đề về việc phân bổ nguồn vốn của doanh nghiệp trong giai đoạn ngành tôn mạ vẫn chịu sức ép cạnh tranh và nợ vay ngắn hạn ở mức cao.
Ở một hướng đầu tư khác, Hoa Sen đang theo đuổi kế hoạch mở rộng hệ thống Hoa Sen Home, với mục tiêu đạt 300 siêu thị vào năm 2030 và tổng vốn đầu tư lũy kế dự kiến khoảng 6.000 tỷ đồng.
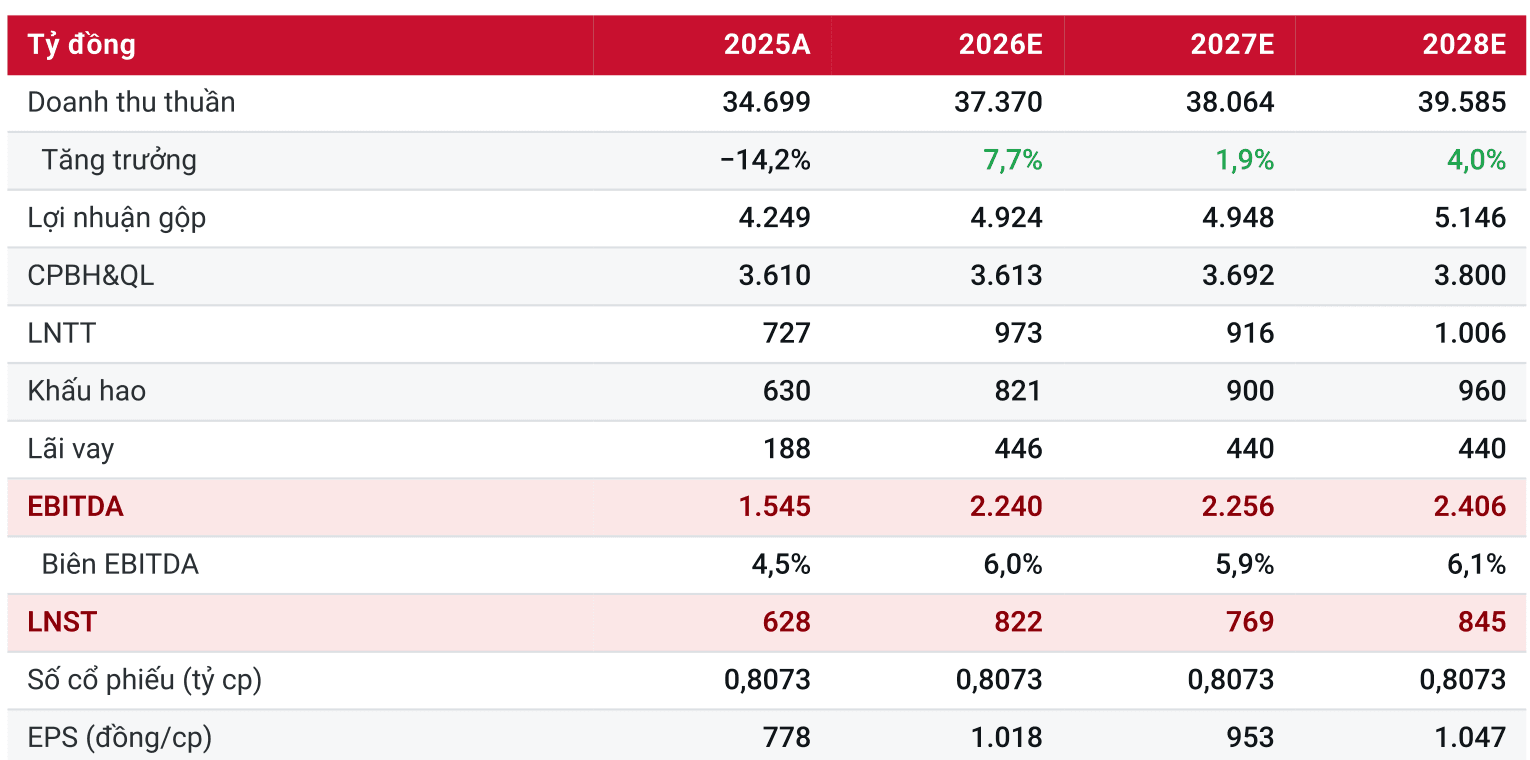
Với những nhận định đó, TCBS dự báo năm niên độ 2025-2026, Hoa Sen Group có thể đạt 37.370 tỷ đồng doanh thu và 822 tỷ đồng lợi nhuận sau thuế.
Sang niên độ tài chính 2026-2027, doanh thu có thể tăng tiếp 1,0% lên 38.064 tỷ đồng và lợi nhuận sau thuế ngược lại giảm về mức 769 tỷ đồng.