Gần 86% sản lượng được tiêu thụ trong nước, đầu tư công trở thành bệ đỡ ngành thép trong giai đoạn phân hóa mới
Chuyên gia cho rằng đầu tư công tiếp tục là điểm tựa cho tiêu thụ thép khi hàng loạt dự án hạ tầng được đẩy nhanh triển khai.
CTCP Chứng khoán Dầu khí (PSI) vừa công bố báo cáo cập nhật ngành thép tháng 9/2026, cho thấy sản xuất và tiêu thụ tiếp tục tăng trưởng mạnh trong bảy tháng đầu năm.
Có đầu tư công làm lực kéo, thép xây dựng và HRC tăng trưởng mạnh
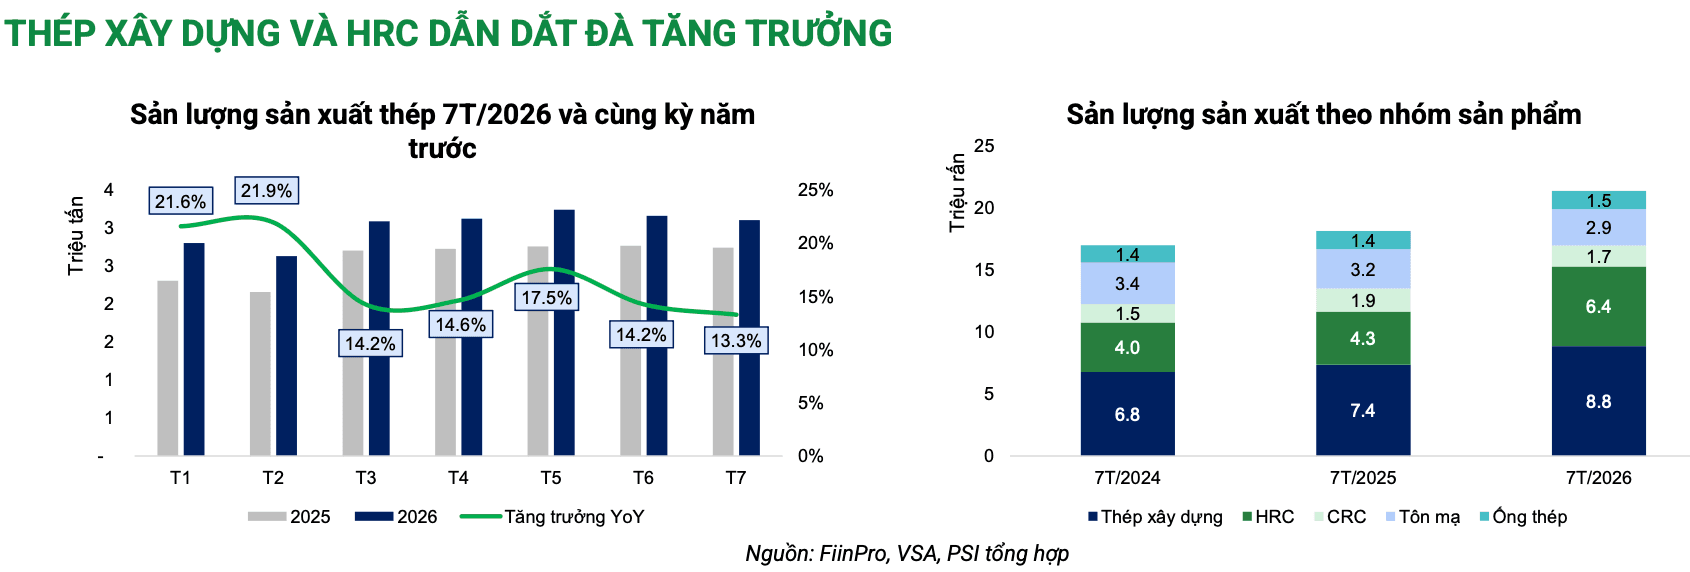
Trong bảy tháng đầu năm 2026, tổng sản lượng thép thành phẩm của Việt Nam đạt khoảng 21,4 triệu tấn, tăng 17,9% so với cùng kỳ.
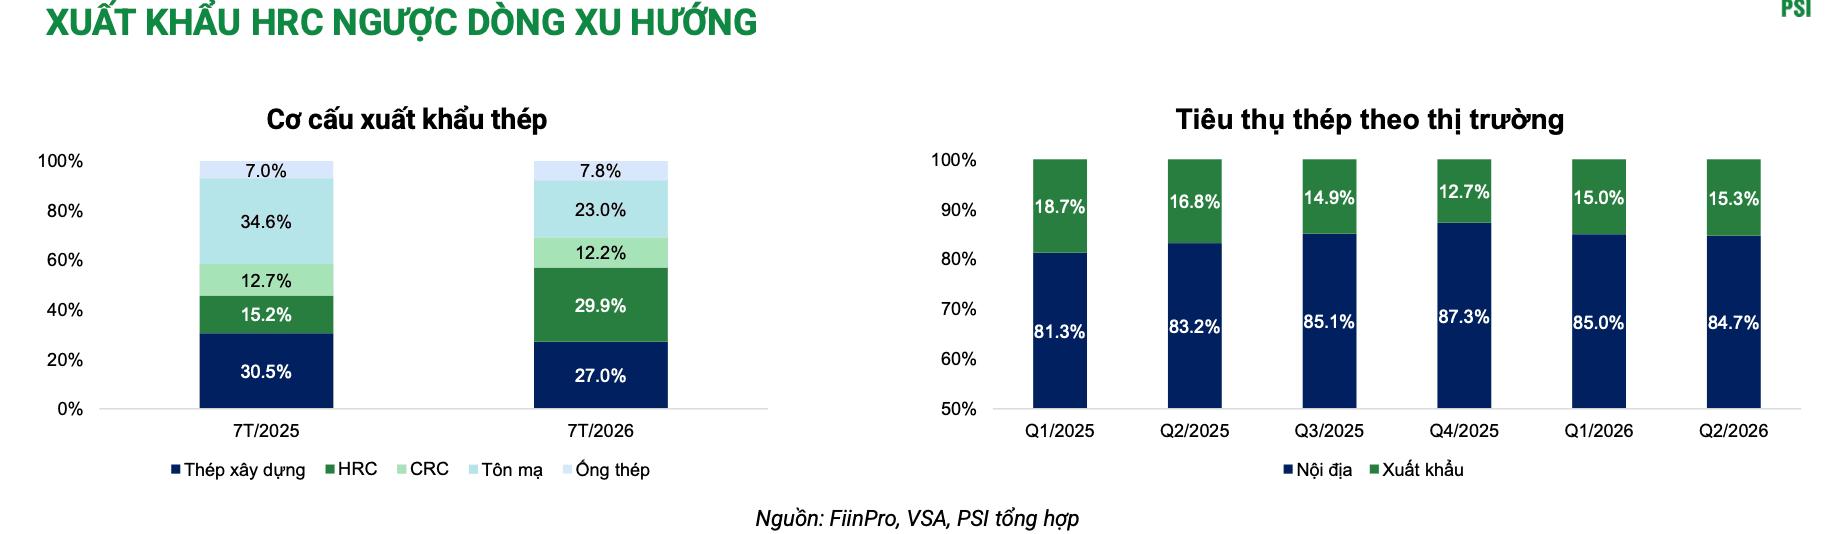
Lượng tiêu thụ đạt 21,2 triệu tấn, tăng 15,2%. Trong đó, thị trường trong nước tiêu thụ khoảng 18,2 triệu tấn, chiếm 85,8% tổng lượng bán hàng.
PSI cho rằng đầu tư công là một trong những lực kéo quan trọng nhất. Trong bảy tháng, giá trị giải ngân đầu tư công đạt xấp xỉ 425.300 tỷ đồng, tương đương 41,9% kế hoạch.
Nhu cầu vật liệu theo đó được hỗ trợ khi hàng loạt dự án đường bộ cao tốc, sân bay, cầu, cảng và hạ tầng đô thị được triển khai.
Thép xây dựng là nhóm hưởng lợi rõ nhất. Sản lượng tiêu thụ trong bảy tháng đạt gần 9 triệu tấn, tăng 16,5% so với cùng kỳ. Sản lượng sản xuất cũng tăng khoảng 20%.
HRC là nguyên liệu đầu vào quan trọng để sản xuất thép cán nguội, tôn mạ, ống thép và nhiều sản phẩm cơ khí, trở thành động lực tăng trưởng mới. Trong bảy tháng, sản lượng HRC sản xuất trong nước tăng 51%, còn lượng tiêu thụ tăng 38%, đạt khoảng 6,4 triệu tấn.
Với cơ cấu sản phẩm hiện nay, những doanh nghiệp hiện diện đồng thời ở thép xây dựng và HRC có khả năng tiếp cận trực tiếp hai phân khúc đang tăng trưởng nhanh nhất. Trong khi đó, nhóm doanh nghiệp phụ thuộc nhiều vào tôn mạ, thép cán nguội và xuất khẩu vẫn đối mặt với môi trường khó khăn hơn.
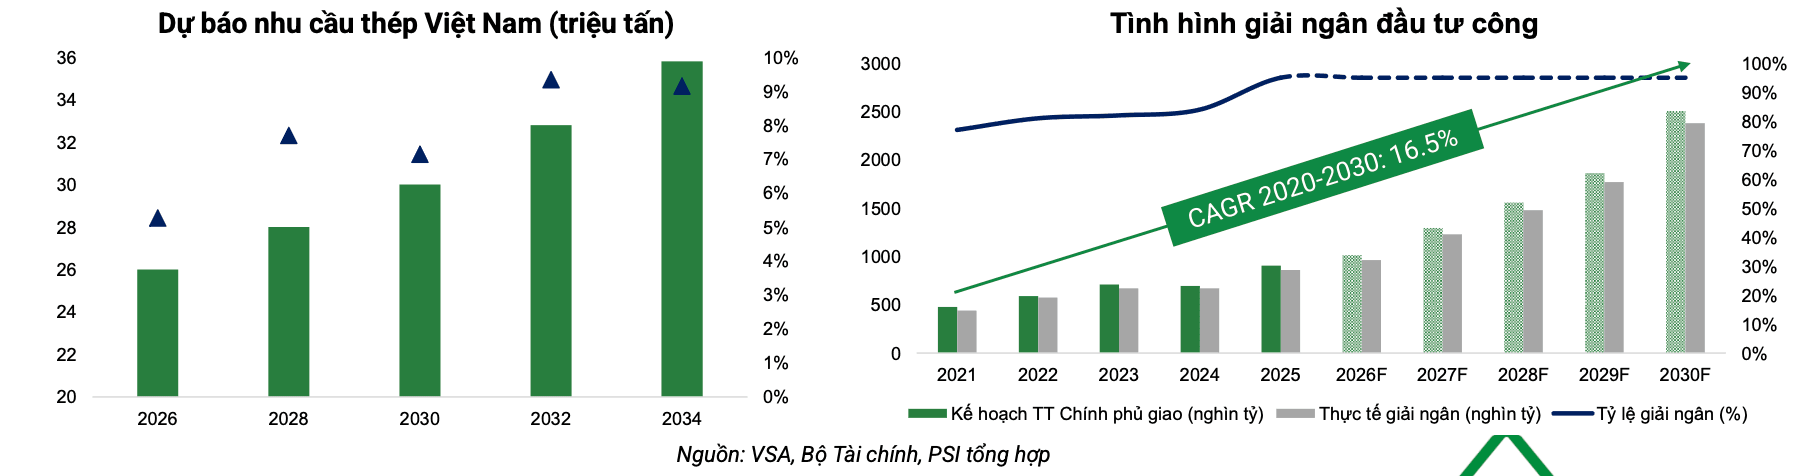
Trong khi thép xây dựng và HRC tăng trưởng hai chữ số, tôn mạ giảm 8% và ống thép giảm 3% so với cùng kỳ.
Ở phía tiêu thụ, thép cán nguội giảm 0,8%, còn tôn mạ giảm 7,3%. Riêng ống thép vẫn duy trì lượng tiêu thụ khoảng 1,6 triệu tấn, tăng nhẹ 1,7%.
Tôn mạ đang chịu sức ép từ cả đầu vào lẫn đầu ra. HRC là nguyên liệu chính để sản xuất tôn mạ. Vì vậy, khi giá HRC tăng, chi phí sản xuất của các doanh nghiệp tôn mạ cũng đi lên.
Ở đầu ra, các thị trường xuất khẩu lớn tiếp tục gia tăng hàng rào bảo hộ.
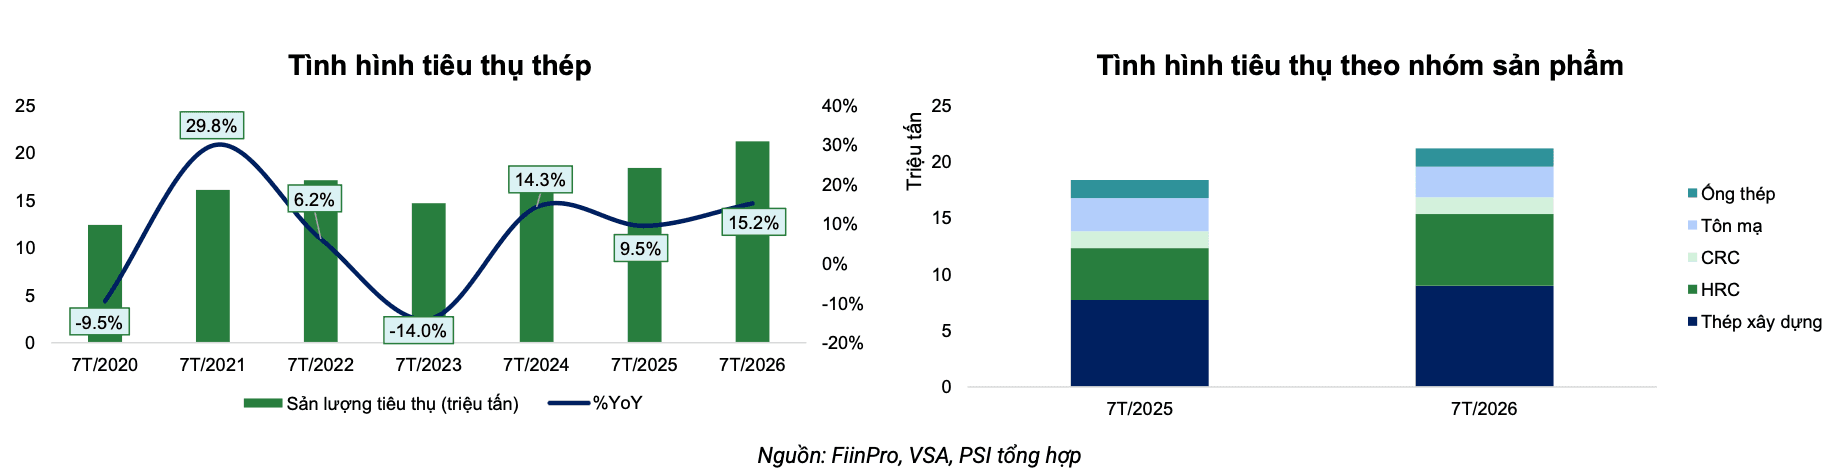
Trong bảy tháng, sản lượng thép xuất khẩu của Việt Nam chỉ đạt khoảng 3 triệu tấn, giảm 5,6%. Mỹ đã áp mức thuế 50% theo Mục 232, trong khi Liên minh châu Âu cắt giảm 47% hạn ngạch nhập khẩu thép miễn thuế và nâng thuế đối với lượng hàng vượt hạn ngạch từ 25% lên 50%, áp dụng từ ngày 1/7/2026.
Các doanh nghiệp xuất khẩu sang châu Âu còn phải đáp ứng Cơ chế điều chỉnh biên giới carbon, gọi tắt là CBAM. Cơ chế này yêu cầu doanh nghiệp xác định và thực hiện nghĩa vụ liên quan lượng phát thải carbon trong quá trình sản xuất hàng hóa, qua đó làm tăng chi phí tuân thủ.
Tác động thể hiện rõ trong cơ cấu xuất khẩu. Sản lượng tôn mạ xuất khẩu giảm 37,1%, thép xây dựng giảm 16,2% và thép cán nguội giảm 9,4%.
Trái ngược với xu hướng trên, xuất khẩu HRC tăng gần 86%. Theo PSI, một phần nguyên nhân đến từ tình trạng thiếu hụt HRC tạm thời khi hoạt động sản xuất tại Iran bị gián đoạn.
Thép nhập khẩu tăng 4%
Trong bảy tháng, Việt Nam nhập khẩu khoảng 9,06 triệu tấn thép, tăng gần 4% so với cùng kỳ.
Sau khi Bộ Công Thương áp thuế chống bán phá giá đối với HRC Trung Quốc và mở rộng biện pháp chống lẩn tránh sang HRC khổ rộng, thị phần thép nhập khẩu từ Trung Quốc giảm mạnh từ 58,1% trong bốn tháng đầu năm 2025 xuống 44,6% cùng kỳ năm 2026.
Tuy nhiên, tính chung bảy tháng, Trung Quốc đã nâng thị phần trở lại gần 50%. PSI cho rằng các nhà sản xuất Trung Quốc đang thích ứng bằng cách điều chỉnh cơ cấu sản phẩm xuất khẩu.
Cùng lúc, Ấn Độ nổi lên như một nguồn cung thay thế. Sản lượng thép nhập khẩu từ quốc gia này đạt khoảng 894.000 tấn, gấp gần 92 lần cùng kỳ năm trước.
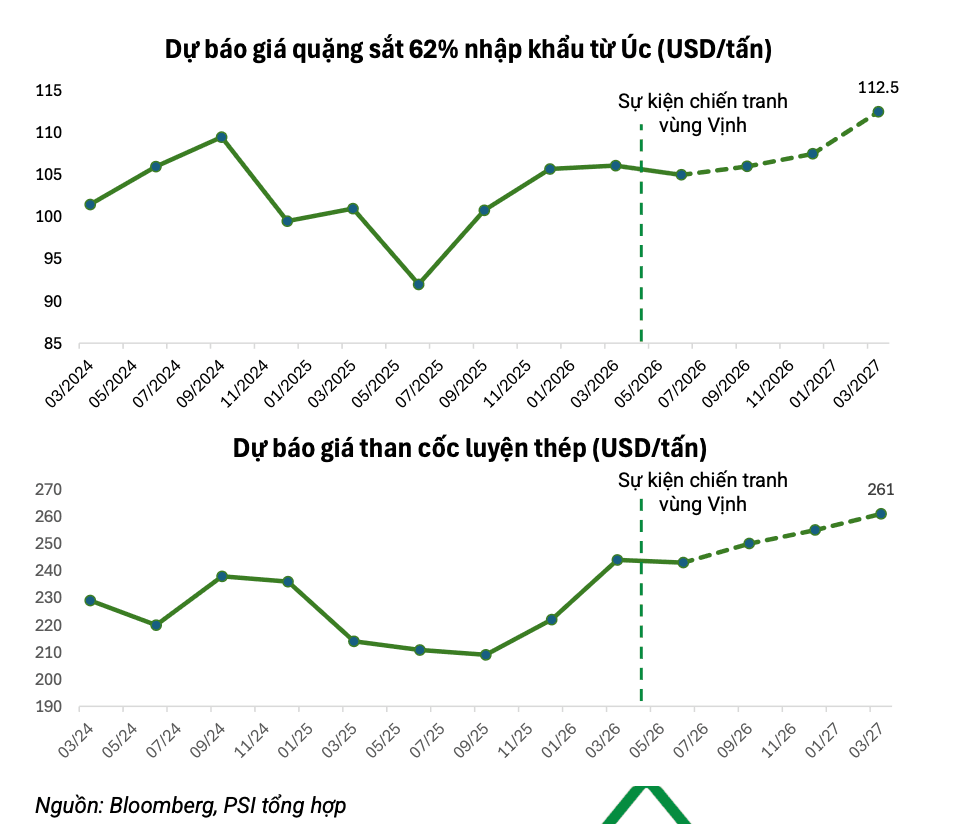
Một yếu tố khác cần theo dõi là giá nguyên liệu. Trong chín tháng đầu năm 2026, giá quặng sắt 62% Fe bình quân đạt khoảng 102 USD/tấn, tăng 3%. Giá than mỡ luyện cốc đạt 239 USD/tấn, tăng 10,1%.
Cước tàu hàng rời cũng tăng bình quân 33,6% sau căng thẳng tại vùng Vịnh. Trong khi đó, nguồn cung than luyện cốc từ Australia bị ảnh hưởng bởi thời tiết mưa bão trong năm tháng đầu năm, còn nhu cầu tái tích trữ của các nhà sản xuất thép châu Á vẫn ở mức cao.
Theo dự báo, giá quặng sắt 62% Fe có thể đạt 112,5 USD/tấn trong quý I/2027, còn than mỡ luyện cốc có thể lên 261 USD/tấn.
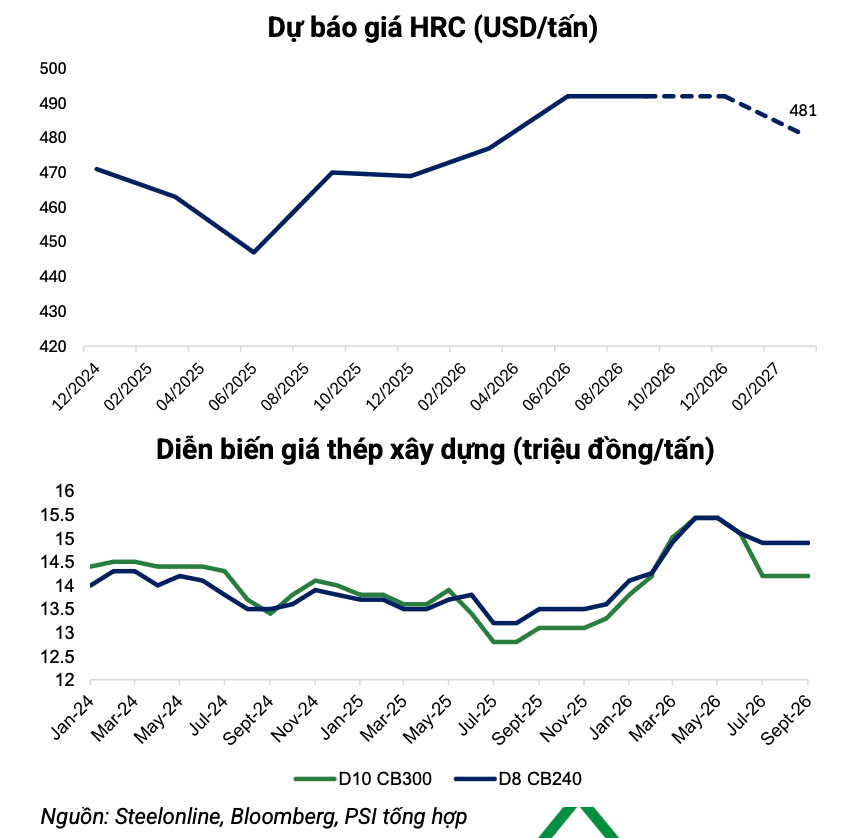
Áp lực đầu vào tạo điều kiện để giá thép thành phẩm duy trì ở mức cao. Bình quân chín tháng, giá HRC đạt 482,5 USD/tấn, tăng 4,3% so với cùng kỳ.
Tuy nhiên, giá bán tăng không đồng nghĩa tất cả doanh nghiệp đều cải thiện lợi nhuận.
Với các nhà sản xuất có khả năng chủ động nguyên liệu, quy mô lớn và sản phẩm nằm trong những phân khúc tăng trưởng như thép xây dựng, HRC, mức giá cao có thể hỗ trợ doanh thu và khả năng hấp thụ công suất.
Ngược lại, doanh nghiệp mua HRC làm nguyên liệu để sản xuất tôn mạ, thép cán nguội hoặc ống thép có thể chịu sức ép lên biên lợi nhuận nếu giá đầu vào tăng nhanh hơn giá bán sản phẩm.
Đầu tư công là bệ đỡ, bất động sản trở thành phép thử
PSI cho rằng đầu tư công tiếp tục là điểm tựa cho tiêu thụ thép khi hàng loạt dự án hạ tầng được đẩy nhanh triển khai. Tuy nhiên, phép thử lớn trong nửa cuối năm nằm ở thị trường bất động sản trong bối cảnh mặt bằng lãi suất còn cao.
Nếu hoạt động xây dựng nhà ở không phục hồi như kỳ vọng, nhu cầu thép xây dựng sẽ phụ thuộc nhiều hơn vào tiến độ giải ngân đầu tư công. Ở thị trường quốc tế, dư thừa công suất và xu hướng bảo hộ tiếp tục hạn chế khả năng mở rộng xuất khẩu.
Ngành thép vì vậy đang bước vào một chu kỳ phân hóa rõ hơn. Thép xây dựng có điểm tựa từ đầu tư công; HRC hưởng lợi từ công suất mới, nhu cầu thay thế nhập khẩu và cơ hội xuất khẩu. Trong khi đó, tôn mạ và thép cán nguội phải giải đồng thời bài toán chi phí nguyên liệu, dư cung và hàng rào thương mại.
Khi tăng trưởng không còn trải đều, lợi thế sẽ nghiêng về những doanh nghiệp sở hữu đúng cơ cấu sản phẩm, chủ động được đầu vào và có khả năng chuyển phần chi phí gia tăng vào giá bán.