'Doanh nghiệp tốt vẫn khó IPO nếu định giá không đúng'
Nhiều thương vụ IPO từ cuối năm 2025 đến nay chưa đạt kỳ vọng do vướng bài toán định giá, tỷ lệ cổ phiếu chào bán, thời điểm phát hành và mức độ nhận diện thương hiệu.
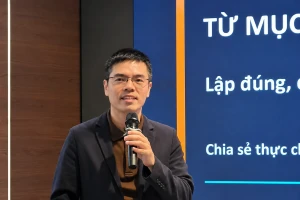
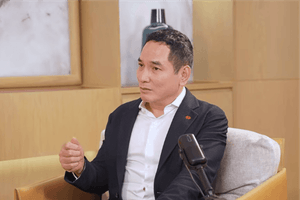
Bình luận về các đợt IPO cổ phiếu trên thị trường trong thời gian qua, ông Nguyễn Hoàng Việt, Phó Tổng giám đốc phụ trách Khối Thị trường vốn, CTCP Chứng khoán DNSE, cho biết nhiều đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) từ cuối năm 2025 đến nay chưa đạt được kỳ vọng của doanh nghiệp.
Theo ông Việt, có bốn yếu tố chính ảnh hưởng đến khả năng thành công của một thương vụ IPO, gồm giá chào bán, tỷ lệ cổ phiếu đưa ra công chúng, thời điểm phát hành và mức độ nhận diện của doanh nghiệp trên thị trường.
Định giá cao, thanh khoản thấp khiến IPO khó hút vốn
Từ kinh nghiệm tham gia phân phối nhiều thương vụ IPO gần đây, ông Việt cho rằng giá chào bán là rào cản đầu tiên đối với nhà đầu tư. Một số nhà đầu tư cá nhân nhận định rằng với cùng một khoản tiền, họ có thể lựa chọn cổ phiếu của những ngân hàng đã niêm yết như VietinBank hoặc Vietcombank, vốn có lịch sử giao dịch và mức độ nhận diện cao hơn.
Trong khi đó, các quỹ đầu tư và nhà đầu tư chuyên nghiệp thường đánh giá giá chào bán thông qua những phân tích sâu hơn về định giá. Nhiều doanh nghiệp sử dụng phương pháp chiết khấu dòng tiền (DCF), trong đó giá trị cổ phiếu được tính toán trên cơ sở kỳ vọng kết quả kinh doanh trong những năm tiếp theo.
Tuy nhiên, theo lãnh đạo DNSE, ngay cả khi doanh nghiệp đạt được tốc độ tăng trưởng như dự kiến, mức giá nhà đầu tư bỏ ra ban đầu vẫn quyết định đáng kể đến hiệu quả và tỷ suất sinh lời của khoản đầu tư.
“Doanh nghiệp tốt chưa chắc đã đồng nghĩa với một cổ phiếu tốt đối với nhà đầu tư”, ông Việt nhấn mạnh.
Thực tế, ngay cả những doanh nghiệp đã niêm yết, duy trì tăng trưởng và trả cổ tức tiền mặt ở tỷ lệ cao cũng không phải lúc nào có diễn biến giá cổ phiếu tương ứng với kết quả kinh doanh. Vì vậy, chất lượng hoạt động của doanh nghiệp và mức độ hấp dẫn của cổ phiếu tại một mức giá cụ thể cần được nhìn nhận như hai vấn đề khác nhau.
Bên cạnh định giá, tỷ lệ cổ phần chào bán cũng là yếu tố ảnh hưởng đến thanh khoản sau niêm yết. Ông Việt cho biết, trong một số thương vụ, lượng cổ phiếu đưa ra công chúng còn hạn chế. Khi nhiều nhà đầu tư có xu hướng nắm giữ dài hạn, số cổ phiếu thực sự được giao dịch trên thị trường càng thu hẹp, khiến việc mua bán với khối lượng lớn trở nên khó khăn.
Từ thực tế này, ông đặt vấn đề liệu tỷ lệ cổ phiếu chào bán tối thiểu theo quy định hiện hành đã đủ đáp ứng nhu cầu giao dịch sau niêm yết hay chưa, đặc biệt đối với những doanh nghiệp có cơ cấu cổ đông tập trung.
Thời điểm IPO cũng có ảnh hưởng đáng kể đến khả năng huy động vốn. Theo ông Việt, khi thị trường trong xu hướng tăng và tâm lý nhà đầu tư tích cực, doanh nghiệp thường dễ thu hút dòng tiền hơn, kể cả khi mức định giá tương đối cao. Ngược lại, trong giai đoạn thị trường khó khăn, nhà đầu tư có xu hướng ưu tiên những cổ phiếu đã niêm yết, có lịch sử giao dịch và hoạt động kinh doanh quen thuộc.
Ông dẫn lại giai đoạn 2016–2017, khi điều kiện thị trường thuận lợi giúp nhiều thương vụ IPO phân phối thành công và đạt kỳ vọng huy động vốn.
Yếu tố còn lại là mức độ nhận diện thương hiệu. Theo ông Việt, không ít doanh nghiệp có vị thế trong các lĩnh vực như xây lắp, sản xuất nhưng chưa được cộng đồng đầu tư biết đến rộng rãi. DNSE từng tiếp xúc với những doanh nghiệp mà ngay cả đơn vị tư vấn cũng cần tìm hiểu thêm về hoạt động kinh doanh, mô hình doanh thu và cách thức vận hành.
Do đó, trước khi IPO, doanh nghiệp cần chủ động cung cấp thông tin để nhà đầu tư hiểu rõ lĩnh vực hoạt động, nguồn tạo doanh thu và mô hình kinh doanh, thay vì chỉ dựa vào vị thế sẵn có trong ngành nghề cốt lõi.
Dòng tiền trở lại có thể tạo cơ hội cho IPO năm 2027
Đề cập đến triển vọng thị trường vốn năm 2027, ông Nguyễn Hoàng Việt cho rằng diễn biến lãi suất và sự trở lại của dòng tiền sẽ tác động trực tiếp đến hoạt động huy động vốn cũng như khả năng triển khai các thương vụ IPO.
Theo ông, dòng tiền trong nước hiện chiếm phần lớn giá trị giao dịch trên thị trường chứng khoán Việt Nam. Tuy nhiên, hoạt động của nhà đầu tư nước ngoài vẫn có ảnh hưởng nhất định đến tâm lý chung. Mỗi khi xuất hiện thông tin khối ngoại bán ròng, thị trường thường có phản ứng. Vì vậy, lãnh đạo DNSE kỳ vọng áp lực rút vốn của nhà đầu tư nước ngoài sẽ giảm trong năm tới.
Về lãi suất, ông Việt cho rằng nếu mặt bằng lãi suất giảm trong nửa cuối năm 2027 như kỳ vọng được đề cập tại phiên thảo luận, thanh khoản thị trường có thể được cải thiện, qua đó hỗ trợ hoạt động huy động vốn.
“Khi lãi suất giảm và dòng tiền quay trở lại, thanh khoản thị trường có thể được cải thiện, qua đó tạo điều kiện thuận lợi hơn cho các doanh nghiệp thực hiện IPO và niêm yết”, ông Việt nhận định.
Ông dẫn ví dụ, với giá trị giao dịch hiện ở mức khoảng 10.000–20.000 tỷ đồng mỗi phiên, nếu lãi suất giảm và môi trường đầu tư trở nên thuận lợi hơn, dòng tiền có thể quay trở lại thị trường với quy mô lớn hơn. Đây sẽ là điều kiện hỗ trợ các doanh nghiệp triển khai kế hoạch IPO và niêm yết.
Trong số những thương vụ được thị trường quan tâm, ông Việt nhắc đến Highlands Coffee. Bên cạnh đó, ông cũng đề cập khả năng các doanh nghiệp có vốn đầu tư nước ngoài (FDI) quy mô lớn được tạo điều kiện IPO và niêm yết tại Việt Nam. Theo ông, sự tham gia của nhóm doanh nghiệp này có thể bổ sung nguồn cung cổ phiếu mới, đồng thời mở rộng lựa chọn đầu tư trên thị trường.
Dù vậy, triển vọng IPO vẫn phụ thuộc vào diễn biến thực tế của thị trường, quy định pháp lý và tiến độ chuẩn bị của từng doanh nghiệp. Theo lãnh đạo DNSE, nếu môi trường đầu tư thuận lợi hơn trong nửa cuối năm 2027, đây có thể là giai đoạn phù hợp để nhiều doanh nghiệp quay trở lại với kế hoạch IPO và niêm yết.