Dự báo KQKD quý III/2026 nhóm khu công nghiệp: 'Ông lớn' Nhà nước báo lãi tăng gấp 4 lần, 2 công ty trúng đậm nhờ tiền đền bù đất
Trong bối cảnh dòng vốn FDI tiếp tục tích cực, MBS dự báo lợi nhuận nhóm doanh nghiệp khu công nghiệp sẽ tăng 52% trong quý III/2026.
Theo số liệu của Bộ Tài chính, ngành công nghiệp chế biến, chế tạo tiếp tục là lĩnh vực chủ lực của dòng vốn FDI vào Việt Nam. Trong 8 tháng đầu năm 2026, vốn FDI giải ngân đạt 14,2 tỷ USD (+13% YoY), trong khi vốn FDI đăng ký mới đạt 12,2 tỷ USD (+86%). Hoạt động sản xuất của khối doanh nghiệp FDI cũng diễn ra mạnh mẽ, với giá trị xuất khẩu và nhập khẩu lần lượt tăng 30% và 45% so với cùng kỳ.
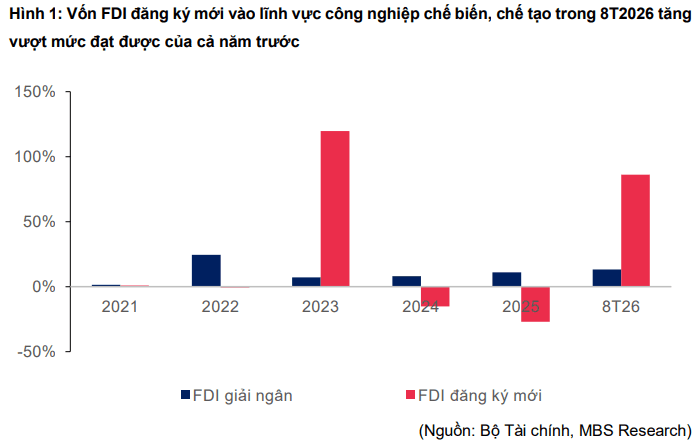
Theo MBS, diễn biến này cho thấy dòng vốn FDI vào Việt Nam vẫn duy trì tích cực trong bối cảnh bất ổn địa chính trị tại Trung Đông và căng thẳng thương mại chưa kết thúc.
Nhà đầu tư nước ngoài đang có xu hướng chuyển từ chiến lược “chờ đợi và theo dõi” sang “phân tán rủi ro”. Việt Nam được đánh giá là một trong những điểm đến hưởng lợi nhờ môi trường chính trị ổn định và hạ tầng tiếp tục được nâng cấp, đáp ứng nhu cầu của dòng vốn đầu tư thế hệ mới.
Bên cạnh các lĩnh vực sản xuất truyền thống, MBS nhận định xu hướng thu hút đầu tư vào công nghệ, bán dẫn, trí tuệ nhân tạo (AI) và đặc biệt là các dự án trung tâm dữ liệu đang trở thành hướng đi mới. Các doanh nghiệp phát triển KCN theo mô hình xanh, sinh thái cũng được đánh giá có sức hút ngày càng lớn.
Theo MBS, các doanh nghiệp như Becamex IDC (BCM), Kinh Bắc (KBC) và IDICO (IDC) đang từng bước chuyển đổi từ mô hình KCN truyền thống sang KCN xanh, sinh thái.
Quá trình này giúp các doanh nghiệp liên tiếp thu hút khách thuê trong những lĩnh vực công nghệ cao. BCM cùng VSIP đang mở rộng quỹ đất, hướng tới thu hút các dự án xanh và bền vững tại TP.HCM, Huế và mới nhất là khu công nghệ cao quy mô 628 ha tại Ninh Bình.
Trong khi đó, KBC đang sở hữu lượng hợp đồng ghi nhớ (MOU) gần 170ha với các doanh nghiệp lớn như LG và Luxshare, đồng thời xúc tiến hợp tác phát triển các dự án trung tâm dữ liệu quy mô lớn.
Với IDC, doanh nghiệp tập trung thu hút các dự án quy mô vừa và nhỏ trong lĩnh vực công nghiệp chế tạo, dược phẩm và trung tâm dữ liệu.
Trên cơ sở đó, MBS kỳ vọng doanh số ký mới của các doanh nghiệp KCN sẽ tăng mạnh trong thời gian tới.
MBS cho rằng lợi nhuận ròng quý III/2026 của nhóm doanh nghiệp KCN sẽ có sự phân hóa rõ rệt, phụ thuộc vào tiến độ bàn giao đất cũng như kết quả từ các hoạt động kinh doanh khác. Trong nhóm này, BCM, KBC và Viglacera (VGC) được dự báo ghi nhận mức tăng trưởng lợi nhuận cao trên nền thấp của cùng kỳ năm trước.
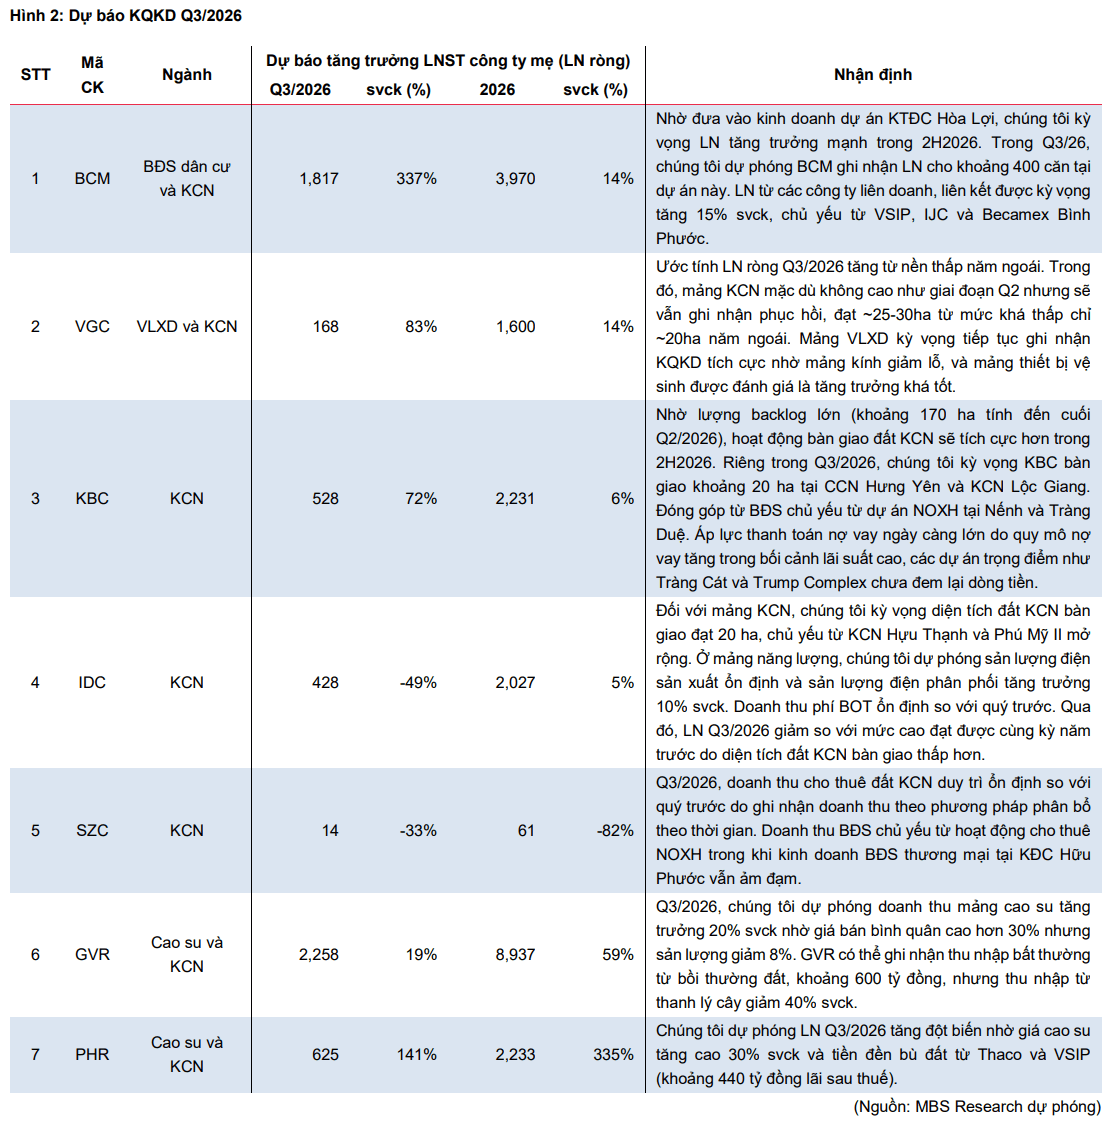
Cụ thể, MBS dự phóng lợi nhuận ròng quý III/2026 của BCM đạt 1.817 tỷ đồng, tăng 337% so với cùng kỳ. Cả năm 2026, lợi nhuận ròng của doanh nghiệp được dự báo đạt 3.970 tỷ đồng, tăng 14%.
Động lực tăng trưởng của BCM đến từ việc đưa vào kinh doanh dự án Khu đô thị Hòa Lợi. MBS kỳ vọng doanh nghiệp ghi nhận lợi nhuận từ khoảng 400 căn tại dự án này trong quý III/2026. Lợi nhuận từ các công ty liên doanh, liên kết cũng được kỳ vọng tăng 15% so với cùng kỳ, chủ yếu đến từ VSIP, IJC và Becamex Bình Phước.
Đối với VGC, MBS dự báo lợi nhuận ròng quý III đạt 168 tỷ đồng, tăng 83% so với cùng kỳ, trong khi lợi nhuận cả năm 2026 đạt 1.600 tỷ đồng, tăng 14%.
Theo MBS, mức tăng trưởng quý III của VGC chủ yếu đến từ nền lợi nhuận thấp của năm trước. Mảng KCN dù không cao như giai đoạn quý II nhưng được kỳ vọng duy trì phục hồi, với khoảng 25-30ha được ký trong quý III, cao hơn khoảng 20 ha cùng kỳ năm ngoái. Ngoài ra, mảng vật liệu xây dựng cũng được kỳ vọng tiếp tục ghi nhận kết quả tích cực nhờ biên kính được cải thiện và mảng thiết bị vệ sinh được đánh giá có tốc độ tăng trưởng khá tốt.
Với KBC, MBS dự phóng lợi nhuận ròng quý III đạt 528 tỷ đồng, tăng 72% so với cùng kỳ. Lợi nhuận cả năm 2026 được dự báo đạt 2.231 tỷ đồng, tăng 6%.Động lực chính đến từ lượng backlog lớn, khoảng 170ha tính đến cuối quý II/2026, giúp hoạt động bàn giao đất KCN sôi động hơn trong nửa cuối năm. Riêng quý III, MBS kỳ vọng KBC bàn giao khoảng 20 ha tại CCN Hưng Yên và KCN Lộc Giang.
Đóng góp từ bất động sản chủ yếu đến từ dự án NOXH tại Ninh và Tràng Duệ. Tuy nhiên, áp lực thanh toán nợ vay tăng cao trong bối cảnh lãi suất cao vẫn là yếu tố cần theo dõi, trong khi các dự án trọng điểm như Tràng Cát và Trump Complex chưa tạo dòng tiền.
Trong khi đó, MBS dự phóng lợi nhuận của IDICO giảm mạnh 49% trong quý III/2026. Tuy nhiên, tính chung cả năm 2026, lợi nhuận vẫn được dự báo đạt 2.027 tỷ đồng, tăng 5%.
Theo MBS, diện tích KCN bàn giao trong quý III dự kiến duy trì tương đối ổn định so với quý trước, chủ yếu tại KCN Hựu Thạnh và Phú Mỹ II mở rộng. Ở mảng năng lượng, sản lượng điện sản xuất được dự báo ổn định, trong khi sản lượng điện phân phối có thể tăng 10% so với cùng kỳ. Doanh thu phí BOT được dự báo ổn định so với quý trước.
Đối với CTCP Sonadezi Châu Đức (SZC), MBS dự báo lợi nhuận ròng quý III đạt 14 tỷ đồng, giảm 33% so với cùng kỳ. Cả năm 2026, lợi nhuận ròng dự kiến chỉ đạt 61 tỷ đồng, giảm 82%.
Theo MBS, doanh thu cho thuê đất KCN trong quý III duy trì ổn định so với quý trước do doanh nghiệp ghi nhận doanh thu theo phương pháp phân bổ theo thời gian. Trong khi đó, doanh thu bất động sản chủ yếu đến từ hoạt động cho thuê NOXH trong khi hoạt động kinh doanh bất động sản thương mại tại KĐT Hữu Phước vẫn ảm đạm.
Bên cạnh nhóm phát triển KCN, các doanh nghiệp cao su có quỹ đất liên quan đến KCN cũng được MBS đánh giá có triển vọng tích cực trong quý III/2026.
Với Tập đoàn Công nghiệp Cao su Việt Nam (GVR), MBS dự phóng lợi nhuận ròng quý III đạt 2.258 tỷ đồng, tăng 19% so với cùng kỳ. Cả năm 2026, lợi nhuận ròng dự kiến đạt 8.937 tỷ đồng, tăng 59%.
Động lực chính đến từ mảng cao su khi doanh thu được dự báo tăng 20% so với cùng kỳ nhờ giá bán bình quân cao hơn 30%, dù sản lượng giảm 8%. GVR cũng được hưởng lợi từ khoản bồi thường đất khoảng 600 tỷ đồng. Tuy nhiên, thu nhập từ thanh lý cây được dự báo giảm 40% so với cùng kỳ.
Trong khi đó, CTCP Cao su Phước Hòa (PHR) được MBS dự báo ghi nhận lợi nhuận ròng quý III đạt 625 tỷ đồng, tăng 141%. Cả năm 2026, lợi nhuận ròng có thể đạt 2.233 tỷ đồng, tăng tới 335%. MBS cho rằng tăng trưởng đột biến của PHR trong quý III đến từ giá cao su tăng khoảng 30% so với cùng kỳ và khoản tiền đền bù đất từ Thaco và VSIP, ước tính khoảng 440 tỷ đồng.