Loạt cổ phiếu GVR, DRI, PHR... tăng mạnh theo 'sóng' cao su thế giới: Tiềm năng tăng giá đến đâu?
CTCK nhận định triển vọng khả quan đối với ngành cao su trong giai đoạn 2026 - 2027 nhờ giá cao su tự nhiên tăng cao và nguồn thu từ tiền đền bù đất.
VN-Index biến động mạnh quanh tham chiếu trong phiên sáng 25/9. Sự phân hóa diễn ra rõ nét ở nhiều nhóm ngành như ngân hàng, chứng khoán, bất động sản, dầu khí...
Một số cổ phiếu tăng tốt, góp phần nâng đỡ chỉ số như BSR (+3,2%), VHM (+1,8%), VPB (+1,2%)... Ở chiều ngược lại, VIC, VCB, BID... đang gây sức ép lên VN-Index.
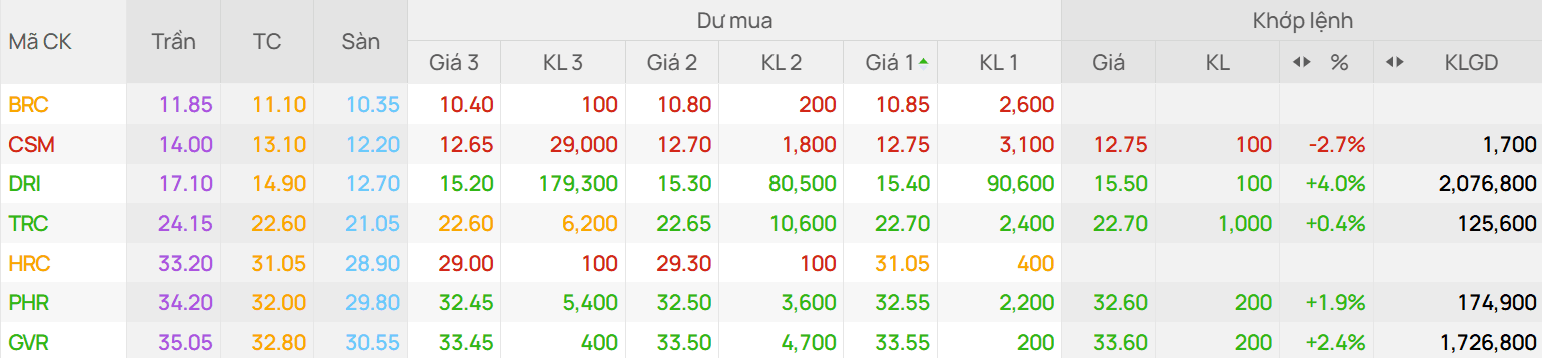
Giữa áp lực điều chỉnh chung của thị trường, nhóm cổ phiếu cao su vẫn ghi nhận diễn biến tích cực. GVR tăng 2,4%, DRI tăng 4%, PHR tăng 1,9%... Trong đó, GVR nằm trong top 3 cổ phiếu nâng đỡ thị trường, đóng góp 0,7 điểm cho VN-Index. DRI cũng đang chực chờ vượt đỉnh lịch sử.
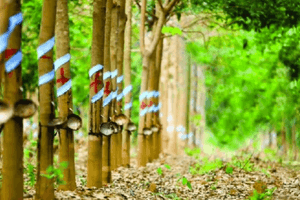
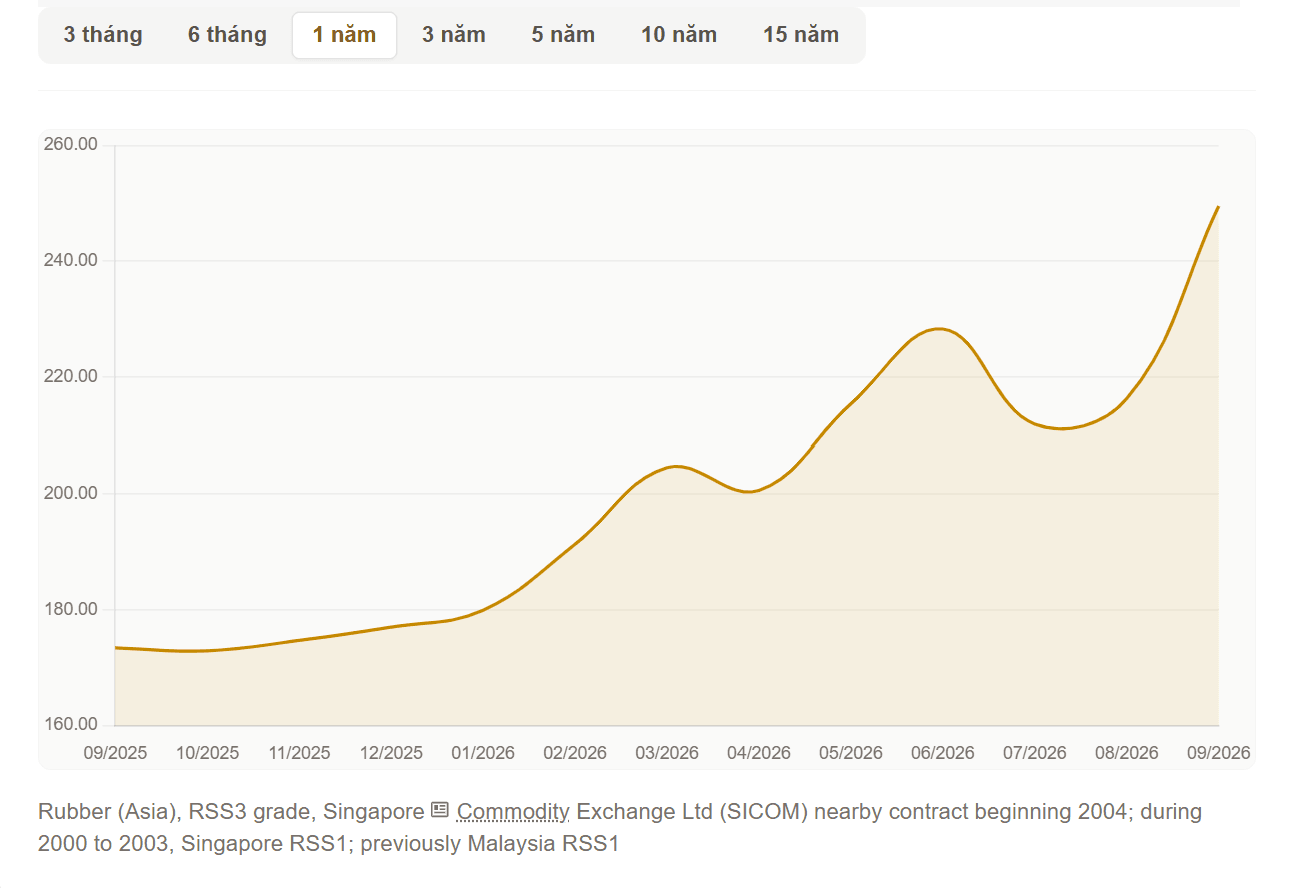
Diễn biến tích cực của nhóm cao su diễn ra trong bối cảnh giá cao su thế giới liên tục tăng. Trong phiên 25/9, giá cao su thế giới tăng 8,05 điểm, tương đương 3,23% lên gần 250 USD/kg. So với tuần trước, giá cao su tăng 12 điểm, tương đương 5,05%.
Theo báo cáo của MBS Research, từ đầu năm đến nay, giá cao su tự nhiên tại các thị trường sản xuất lớn ở Đông Nam Á tăng mạnh, vượt đỉnh lịch sử trong 10 năm gần nhất.
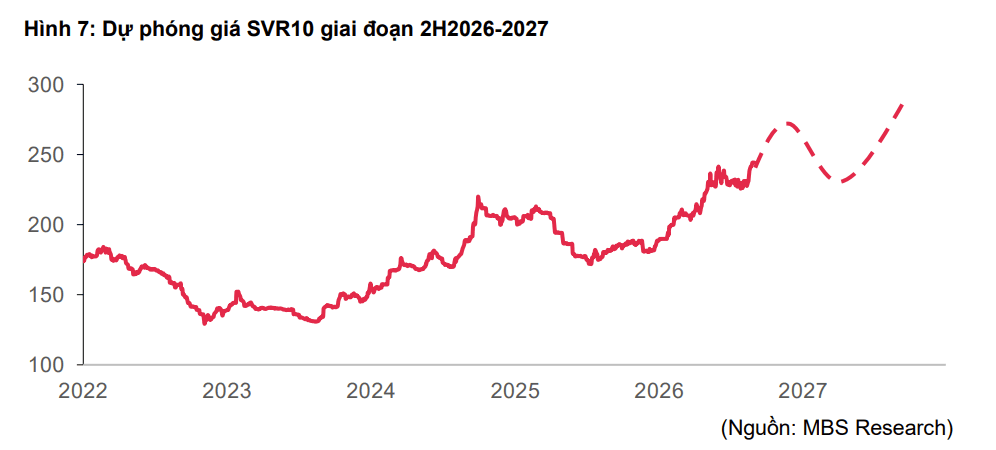
MBS Research dự báo giá cao su SVR10 tiếp tục neo cao quanh mức 2,5 USD/kg đến hết nửa đầu năm 2027, do các nhà máy chế biến tăng tích trữ nguyên liệu trước lo ngại khả năng thiếu hụt nguồn cung.
Ảnh hưởng của El Niño có thể khiến năng suất khai thác suy giảm trong niên vụ mới 2027. Qua đó, MBS Research dự báo giá cao su SVR10 tiếp tục tăng, bình quân đạt khoảng 2,8 - 3,0 USD/kg trong nửa cuối năm 2027. Tuy nhiên, áp lực giảm giá vẫn hiện hữu khi nhu cầu tiêu thụ suy giảm tại các thị trường lớn như Trung Quốc và Mỹ.
Triển vọng lợi nhuận tích cực
Trong báo cáo mới đây, MBS Research đánh giá triển vọng khả quan đối với ngành cao su trong giai đoạn 2026 - 2027 nhờ giá cao su tự nhiên tăng cao và nguồn thu từ tiền đền bù đất.
Các luận điểm đầu tư gồm: (1) lợi nhuận được kỳ vọng tăng trưởng mạnh; (2) định giá hấp dẫn so với các chu kỳ phát triển trước đây; (3) Quyết định 40/2026/QĐ-TTg được ban hành, mở ra kỳ vọng Nhà nước có thể giảm tỷ lệ sở hữu tại GVR trong giai đoạn 2026 - 2030, qua đó hỗ trợ giá và thanh khoản nhóm cổ phiếu cao su; và (4) chính sách cổ tức bằng tiền tăng dần qua các năm.
Tuy nhiên, ngành vẫn đối mặt một số rủi ro. Giá cao su có thể giảm do nhu cầu tiêu thụ xe tại Trung Quốc và Mỹ suy yếu. Thời tiết cực đoan có thể gây nhiều bệnh sinh lý trên cây, làm giảm sản lượng và tăng chi phí sản xuất. Bên cạnh đó, nguồn cung đủ điều kiện tiêu chuẩn từ châu Phi cũng có thể tạo áp lực lên giá cao su tự nhiên.
Về chuyển đổi đất, với các dự án công trình Nhà nước, chi phí bồi thường dao động quanh mức 0,1 - 0,5 tỷ đồng/ha, tương đương giá thanh lý cây cao su. Với bất động sản, KCN hoặc dự án không do Nhà nước làm chủ đầu tư, đơn giá bồi thường được thỏa thuận và thanh toán một lần, tạo khoản thu nhập đột biến cho doanh nghiệp.
Không chỉ nhận tiền đền bù, doanh nghiệp cao su còn có thể hợp tác phát triển dự án mới. GVR hợp tác với Becamex Group và VSIP phát triển các KCN - đô thị - dịch vụ sinh thái và thông minh, nhà ở xã hội tại phường Bình Dương. PHR có khả năng hợp tác với VSIP làm dự án đô thị cạnh KCN khoảng 500ha tại xã Bắc Tân Uyên. TRC tăng quy mô vốn, mở đường tham gia các khu đô thị và KCN tại Tây Ninh.
Về khả năng thoái vốn, Quyết định số 40/2026/QĐ-TTg ngày 5/8/2026 của Thủ tướng Chính phủ mở ra khả năng Nhà nước giảm tỷ lệ sở hữu tại GVR trong giai đoạn 2026 - 2030. Theo MBS Research, khả năng Nhà nước giảm tỷ lệ sở hữu tại GVR xuống dưới 90% để đáp ứng quy định về công ty đại chúng, trong khi khó có khả năng thoái vốn tại PHR, DPR và TRC.