Fed rơi vào thế khó: Chủ tịch giữ im lặng, các quan chức liên tục phát tín hiệu khác biệt về lãi suất
"Thông thường, Chủ tịch Fed sẽ lên tiếng để phát đi tín hiệu cho thị trường biết phe cứng rắn hay phe ôn hòa đang chiếm ưu thế. Tuy nhiên, khi thiếu đi vai trò dẫn dắt này, cả hai phía có thể đều cảm thấy cần phải lên tiếng thường xuyên hơn và mạnh mẽ hơn", ông Aditya Bhave, chuyên gia kinh tế của Bank of America nói.
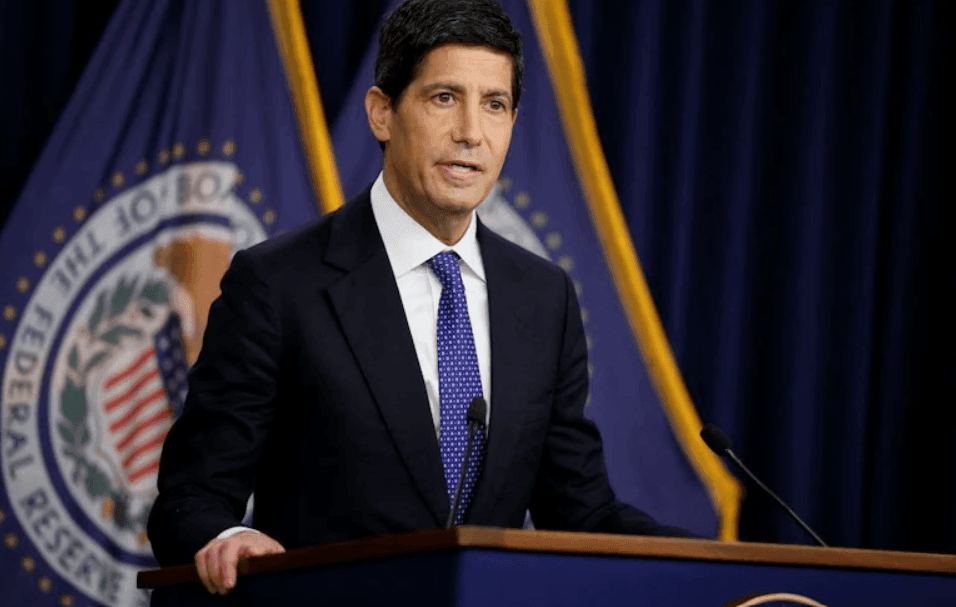
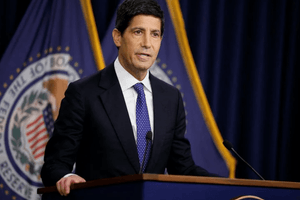
Trong 6 tháng đầu tiên giữ cương vị Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed), ông Kevin Warsh đã kiên trì tránh phát đi những tín hiệu về định hướng chính sách tiền tệ và lãi suất trong thời gian tới. Tuy nhiên, các đồng nghiệp của ông lại tỏ ra rất sẵn lòng lấp đầy khoảng trống thông tin này.
Thời gian gần đây, các quan chức Fed liên tục xuất hiện trước công chúng và đưa ra những quan điểm, đôi khi trái ngược nhau, về cách Ngân hàng Trung ương Mỹ nên ứng phó với tình trạng lạm phát dai dẳng mà nền kinh tế dường như chưa thể thoát khỏi.
Phần lớn các quan chức đều đồng tình rằng lãi suất cần được tăng lên và điều đó nên diễn ra sớm. Tuy nhiên, quan điểm về tốc độ tăng vẫn có sự khác biệt.
Một số người ủng hộ việc tăng lãi suất với nhịp độ thận trọng, tùy thuộc vào diễn biến thực tế của nền kinh tế. Trong khi đó, những quan chức khác, như Thống đốc Christopher Waller và Chủ tịch Fed chi nhánh St. Louis Alberto Musalem, đang cân nhắc khả năng tăng lãi suất mạnh hơn trong một khoảng thời gian ngắn hơn.
Người gần như đứng ngoài cuộc tranh luận này là ông Warsh. Ông từng bày tỏ sự không đồng tình với cách thức định hướng chính sách trong tương lai (forward guidance), cho rằng phương pháp này trói buộc các nhà hoạch định chính sách từ rất lâu trước khi họ thực sự phải đưa ra quyết định. Tuy nhiên, điều đó không ngăn được phần lớn 18 quan chức còn lại tham gia các cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) lên tiếng.
Trên thực tế, theo phân tích của Bank of America, trong hai tuần qua, số lượng phát biểu của các quan chức Fed, thường được gọi là “Fedspeak”, đã nhiều hơn bất kỳ giai đoạn tương tự nào kể từ đầu năm 2025.
“Việc ông Warsh từ chối định hướng thị trường có thể đang khuyến khích các thành viên còn lại của FOMC phát biểu nhiều hơn, chứ không phải ít đi”, ông Aditya Bhave, chuyên gia kinh tế của Bank of America, nhận định trong một báo cáo hôm thứ Năm (19/11).
“Trong 19 thành viên FOMC luôn tồn tại nhiều quan điểm khác nhau. Thông thường, Chủ tịch Fed sẽ lên tiếng để phát đi tín hiệu cho thị trường biết phe cứng rắn hay phe ôn hòa đang chiếm ưu thế. Tuy nhiên, khi thiếu đi vai trò dẫn dắt này, cả hai phía có thể đều cảm thấy cần phải lên tiếng thường xuyên hơn và mạnh mẽ hơn”, ông nói thêm.
Cuộc tranh luận ngày càng sôi nổi diễn ra vào thời điểm mang tính bước ngoặt đối với Fed, đồng thời kéo theo nhiều hệ lụy đối với chính sách tiền tệ.
Cố gắng tìm điểm cân bằng
Ông Bhave nhận định sự chia rẽ trong nội bộ FOMC đang ngày càng sâu sắc. Theo ông, quyết định không tăng lãi suất điều hành tại cuộc họp tháng 10 của Fed “ngày càng có vẻ là một sai lầm”. Vì vậy, “phe cứng rắn gần đây đã lên tiếng rất mạnh mẽ”.
Người dẫn đầu xu hướng này là Thống đốc Christopher Waller, người đã đề cập đến khả năng Fed tăng lãi suất thêm 0,5 điểm phần trăm tại cuộc họp tiếp theo vào tháng 12.
Biên bản cuộc họp tháng 10 phần nào cho thấy những căng thẳng trong nội bộ Fed, đặc biệt liên quan đến việc ông Warsh từ chối đưa ra định hướng chính sách trong tương lai.
Theo biên bản, một số quan chức ủng hộ tăng lãi suất trong tháng 10 cho biết họ vẫn có thể chấp nhận giữ nguyên lãi suất liên bang, với điều kiện thị trường phải hiểu rõ rằng Fed nhiều khả năng sẽ tiếp tục thắt chặt chính sách tiền tệ trong thời gian tới.
Tuyên bố này cho thấy một cách tiếp cận gần với định hướng chính sách trong tương lai (forward guidance) mà ông Warsh kiên quyết muốn Fed tránh áp dụng.
“Biên bản cuộc họp cho thấy một số quan chức ủng hộ tăng lãi suất có thể chấp nhận giữ nguyên lãi suất nếu Fed truyền đạt rõ ràng rằng việc thắt chặt chính sách hơn nữa sẽ diễn ra”, ông Ed Yardeni, một chuyên gia kỳ cựu trên thị trường tài chính, viết hôm thứ Năm.
“Do đó, triết lý truyền thông của ông Warsh có thể đang hạn chế khả năng linh hoạt của Fed đúng vào thời điểm ngân hàng trung ương cần sự linh hoạt đó nhất”, ông nhận định.
Chủ tịch Fed chi nhánh Cleveland Beth Hammack, người đã bỏ phiếu phản đối quyết định tạm dừng tăng lãi suất trong tháng 10 và ủng hộ mức tăng 0,25 điểm phần trăm, đã lựa chọn cách diễn đạt thận trọng khi đề cập đến vấn đề định hướng chính sách trong một sự kiện công khai gần đây.
Trước khi đưa ra một số nhận định về triển vọng chính sách tiền tệ, bà Hammack lưu ý: “Đó không phải là những lời hứa. Đó không phải là những cam kết. Chúng cũng không phải là định hướng chính sách trong tương lai, vốn đang là một chủ đề gây nhiều tranh luận. Thay vào đó, đây là tập hợp những kỳ vọng có điều kiện về hướng đi của nền kinh tế mà tôi đưa ra dựa trên những gì mình đang quan sát”.
Phát biểu của bà Hammack cho thấy bài toán cân bằng mà các quan chức Fed đang cố gắng giải quyết: Làm thế nào để tiếp tục minh bạch về suy nghĩ và quan điểm của mình mà không tạo cảm giác rằng Ngân hàng Trung ương đã bị ràng buộc vào một lộ trình chính sách trong tương lai, vốn có thể trở nên lỗi thời khi các điều kiện kinh tế thay đổi.
Phát biểu hôm thứ Năm, Chủ tịch Fed chi nhánh Chicago Austan Goolsbee đặt vấn đề trong mối tương quan với uy tín của Ngân hàng Trung ương.
“Tôi đồng tình với quan điểm mà ông Warsh từng nêu ra rằng chúng ta không nên quá tập trung vào việc định hướng chính sách trong tương lai thông qua ngôn từ, chẳng hạn như tuyên bố lãi suất sẽ ở mức nào tại cuộc họp tiếp theo”, ông Goolsbee nói. Ông cho rằng những tuyên bố như vậy tạo ra cảm giác chính xác một cách giả tạo.
Tuy nhiên, ông nhanh chóng phân biệt giữa việc định hướng chính sách trong tương lai và tính minh bạch trong truyền thông.
“Tôi cho rằng các Ngân hàng Trung ương cần thận trọng, tránh làm bất cứ điều gì có thể gây tổn hại đến uy tín của mình. Dù vậy, tôi cũng cho rằng điều rất quan trọng là mỗi người ngồi quanh bàn họp phải giải thích cách họ nhìn nhận thế giới. Các bạn đang thấy những gì trong hoạt động kinh doanh và điều kiện kinh tế? Không ai muốn khiến tất cả mọi người bất ngờ”, ông Goolsbee nói.
Trong khi đó, Chủ tịch Fed chi nhánh Philadelphia Anna Paulson lại đưa ra cách tiếp cận có phần khác biệt. Trong bài phát biểu hôm thứ Năm về hoạt động truyền thông chính sách, bà nhấn mạnh rằng thị trường vẫn có thể nhận biết định hướng của các nhà hoạch định chính sách mà không cần những thông điệp cụ thể, miễn là họ hiểu được các diễn biến kinh tế sẽ tác động như thế nào đến những quyết định của Fed.
Bà Paulson cũng bảo vệ sự đa dạng trong các quan điểm được đưa ra từ nội bộ Fed. “Nhưng số lượng phát biểu nhiều không đồng nghĩa với thông tin rõ ràng hơn”, bà nói. “Thước đo không nằm ở việc chúng ta nói nhiều đến đâu, mà ở chỗ liệu công chúng có hiểu được những gì chúng ta truyền tải hay không”.
Theo bà, sự đa dạng trong các tiếng nói từ Fed giúp ngăn chặn tình trạng một thông điệp đơn lẻ trở thành thông tin duy nhất có ảnh hưởng đến cách thị trường nhìn nhận chính sách tiền tệ.
Thị trường có cách diễn giải riêng
Thị trường tài chính đã tiếp nhận hàng loạt thông điệp từ các quan chức Fed và diễn giải chúng theo hướng chính sách tiền tệ cứng rắn hơn.
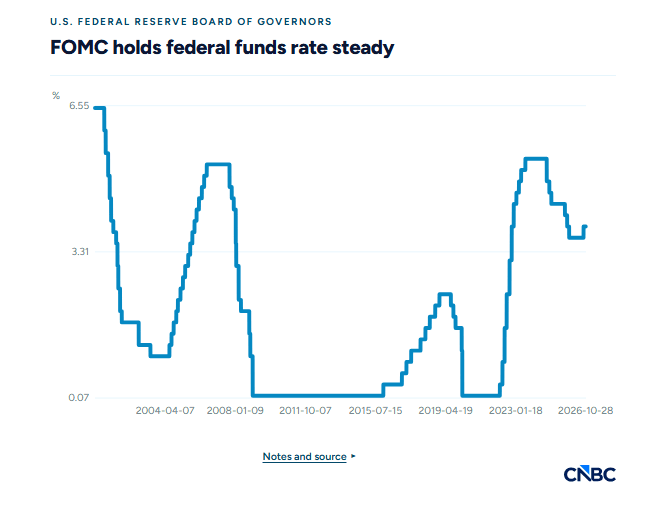
Theo công cụ FedWatch của CME Group, các giao dịch trên thị trường hiện phản ánh xác suất 100% Fed sẽ tăng lãi suất ít nhất 0,25 điểm phần trăm trong tháng 12, trong khi khả năng tăng 0,5 điểm phần trăm được đánh giá ở mức rất thấp.
Sau đó, thị trường cũng đặt cược với xác suất cao vào một đợt tăng lãi suất tiếp theo trong tháng 1 và có thể thêm một lần nữa trước khi năm 2027 kết thúc.
Trong khi các chỉ báo lạm phát hiện tại vẫn ở trên 3%, cao hơn mục tiêu 2% của Fed, những thước đo kỳ vọng lạm phát trong dài hạn trên thị trường lại đang giảm xuống.
Kỳ vọng lạm phát kỳ hạn 5 năm, được phản ánh thông qua thị trường trái phiếu Chính phủ Mỹ, đã xuống mức thấp nhất kể từ tháng 4. Điều này cho thấy các nhà đầu tư có thể ít lo ngại hơn về lạm phát trong dài hạn, ngay cả khi các nhà hoạch định chính sách cảnh báo áp lực giá cả hiện vẫn ở mức cao.
Dù vậy, trong bối cảnh kinh tế và địa chính trị biến động khó lường, một chiến lược truyền thông thiếu linh hoạt của Fed có thể tiềm ẩn nhiều rủi ro trong thời gian tới.
“Kết quả của những màn tranh luận qua lại này là sự biến động lãi suất không cần thiết, trong bối cảnh thị trường vốn đã đầy bất ổn”, ông Bhave của Bank of America nhận định.
Về phần mình, ông Warsh từng ủng hộ việc tạo ra bầu không khí tranh luận nội bộ quyết liệt, được ông gọi là “cuộc tranh luận trong gia đình” (family fight) tại Fed. Ông cho rằng các quan điểm đối lập cần được thảo luận đầy đủ trước khi ủy ban đi đến quyết định cuối cùng.
“Việc định hình kỳ vọng của thị trường về tương lai có những lợi ích nhất định. Có lẽ đây chính là một phần của ‘cuộc tranh luận trong gia đình’ mà ông Warsh liên tục đề cập trong các cuộc họp báo”, ông Tom Graff, Giám đốc đầu tư tại công ty tư vấn Facet, nhận định.
“Có vẻ như cuộc tranh luận trong nội bộ gia đình đó đang diễn ra công khai trước mắt tất cả mọi người”, ông bổ sung.