Knight Frank: Hơn 6.000m2 văn phòng bị trả lại tại Hà Nội và TP. HCM trong quý III
Sức hấp thụ suy giảm đang phơi bày khoảng cách ngày càng lớn giữa các tòa nhà chất lượng tốt và nhóm văn phòng cũ.
Theo báo cáo thị trường bất động sản Việt Nam quý III/2026 của Knight Frank Việt Nam, tổng diện tích hấp thụ ròng âm tại hai thị trường văn phòng lớn nhất cả nước lên tới 6.191m2, gồm 4.370m2 tại TP. HCM và 1.821m2 tại Hà Nội. Diễn biến này đáng chú ý bởi cả hai thị trường đều không ghi nhận dự án văn phòng mới hoàn thành trong quý.
Cần lưu ý, con số trên phản ánh hấp thụ ròng âm, không có nghĩa toàn bộ 6.191m2 là diện tích doanh nghiệp trả lại. Tại cả hai thành phố, nguyên nhân chính đến từ việc diện tích trống tăng tại một số tòa nhà hiện hữu, đặc biệt ở phân khúc hạng B.
TP. HCM chịu tác động rõ hơn ở văn phòng hạng B
Tại TP. HCM, thị trường ghi nhận 4.370m2 hấp thụ ròng âm, đảo chiều so với mức tăng nhẹ trong quý II. Trong đó, văn phòng hạng A vẫn có kết quả tích cực với 1.133m2 hấp thụ ròng, nhờ hoạt động thuê tại Saigon Marina IFC và Diamond Plaza.
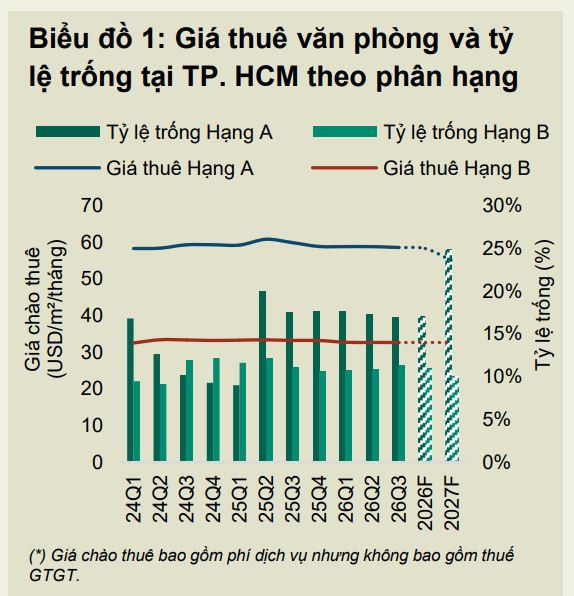
Tuy nhiên, kết quả này không đủ bù đắp 5.503m2 hấp thụ ròng âm của hạng B. Diện tích trống gia tăng chủ yếu tại các tòa nhà cũ nằm ngoài những khu vực trọng điểm, trong đó có Dai Minh Convention Centre và Pico Plaza. Điều này cho thấy nhu cầu thuê đang tập trung vào một số tài sản nhất định, trong khi các văn phòng cũ đối mặt rủi ro mất khách cao hơn.
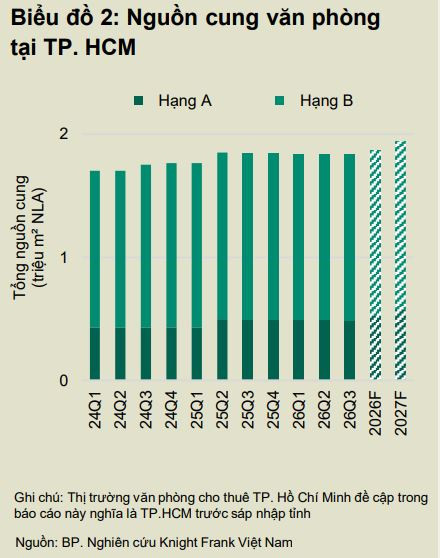
Đáng chú ý, nguồn cung văn phòng hạng A và B tại TP.HCM vẫn duy trì khoảng 1,8 triệu m2 diện tích cho thuê thuần (NLA) và không có dự án mới hoàn thành trong quý III. Vì vậy, sự gia tăng diện tích trống chủ yếu đến từ diện tích được trả lại tại các tòa nhà hiện hữu, thay vì nguồn cung mới gia nhập thị trường.
Giá chào thuê cũng không giảm mạnh. Hạng A đạt 58,58 USD/m2/tháng, giảm 0,4% theo quý; hạng B ở mức 32 USD/m2/tháng, giảm 0,1%. Giá chào thuê bình quân toàn thị trường khoảng 39,6 USD/m2/tháng. Tỷ lệ lấp đầy giảm 0,2 điểm phần trăm xuống 87,2%.
Hà Nội: Hấp thụ âm nhưng tỷ lệ lấp đầy tăng
Tại Hà Nội, mức hấp thụ ròng âm 1.821m2, trái ngược với khoảng 2.200m2 hấp thụ dương trong quý II.
Văn phòng hạng A vẫn ghi nhận 700m2 hấp thụ ròng dương tại Capital Place, song không đủ bù cho mức âm 2.521m2 của hạng B. Diện tích trống tăng tại Discovery Complex là nguyên nhân chính, dù một số tòa nhà như Pearl Tower và Vinafor ghi nhận hoạt động thuê cải thiện.
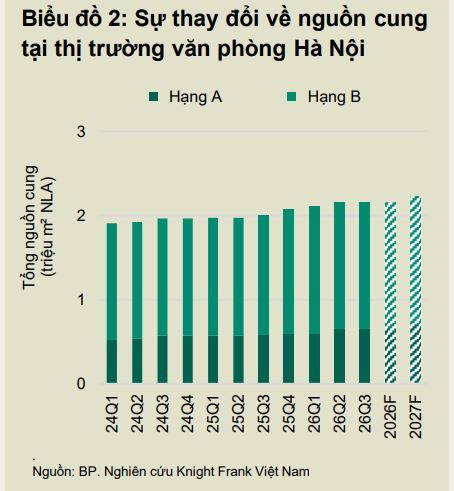
Tổng nguồn cung được Knight Frank theo dõi đạt khoảng 2,2 triệu m2 NLA và không có dự án mới hoàn thành trong quý. Đáng chú ý, ROX Tower Goldmark City với quy mô 60.000m2 được loại khỏi danh sách theo dõi hạng B do đặc thù mô hình kinh doanh. Knight Frank nhấn mạnh đây là điều chỉnh phạm vi thống kê, không phải diện tích văn phòng bị rút khỏi thị trường.
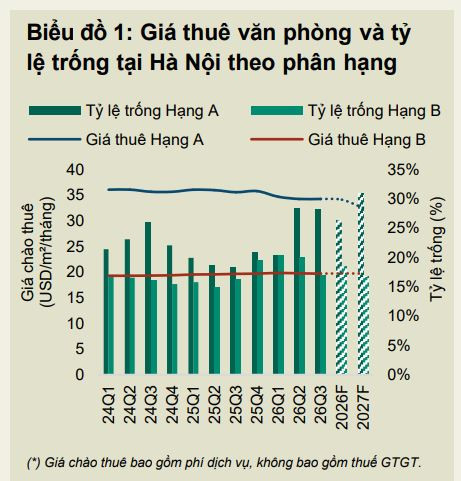
Chính yếu tố này khiến tỷ lệ lấp đầy toàn thị trường tăng lên 79,5%, dù hấp thụ ròng vẫn âm. Tỷ lệ lấp đầy hạng A đạt 71,7%, trong khi hạng B ở mức 83,1% nhưng cần được nhìn trong bối cảnh thay đổi phạm vi thống kê. Giá chào thuê bình quân toàn thị trường đạt 24,2 USD/m2/tháng. Hạng A giữ nguyên ở 34,26 USD/m2/tháng, còn hạng B giảm 0,3% theo quý xuống 19,71 USD/m2/tháng.
Doanh nghiệp thận trọng, khách thuê có thêm dư địa thương lượng
Điểm đáng chú ý từ báo cáo không nằm ở việc nguồn cung văn phòng đang tăng mạnh trong quý III, mà ngược lại: nguồn cung mới gần như đứng yên nhưng diện tích thuê vẫn bị thu hẹp.
Knight Frank cho rằng bất ổn kinh tế toàn cầu khiến ngân sách dành cho việc chuyển địa điểm khó được phê duyệt hơn. Cùng với đó, chi phí hoàn thiện văn phòng khiến doanh nghiệp tiếp tục cân nhắc kỹ trước khi chuyển sang địa điểm mới.
Trong bối cảnh đó, thị trường đang tạo ra một nghịch lý mới khi không gian văn phòng chất lượng vẫn có sức hút, nhưng doanh nghiệp không muốn trả thêm chi phí nếu việc chuyển địa điểm chưa thực sự cần thiết.
Đối với những doanh nghiệp đã được phê duyệt ngân sách, đây lại là thời điểm thuận lợi hơn để nâng cấp văn phòng. Nguồn diện tích sẵn có giúp khách thuê có thêm lựa chọn và khả năng đàm phán tốt hơn về điều khoản thuê.
Nguồn cung mới sẽ làm cuộc cạnh tranh gay gắt hơn
Áp lực cạnh tranh có thể rõ nét hơn trong giai đoạn tới khi nguồn cung mới bắt đầu gia nhập thị trường. Tại TP. HCM, khoảng 102.000m2 văn phòng dự kiến được bổ sung đến cuối năm 2027, chủ yếu từ The Kross và The OpusK, cùng nguồn cung hạng B từ Hongfu Plaza. Knight Frank cho rằng khi khách thuê có thêm lựa chọn, các tòa nhà cũ có thể phải linh hoạt hơn về giá và điều khoản để duy trì tỷ lệ lấp đầy.
Tại Hà Nội, khoảng 62.000m2 dự kiến được bổ sung đến cuối năm 2027, tập trung tại khu vực Tây Hồ Tây với các dự án Parc Hanoi, Westlake Square Hanoi và CATGO Office Tower. Nguồn cung mới sẽ mở rộng lựa chọn cho doanh nghiệp, đồng thời tạo thêm áp lực lên các tòa nhà hiện hữu trong bối cảnh sức hấp thụ đang hạn chế.
Như vậy, diễn biến quý III/2026 cho thấy thị trường văn phòng Hà Nội và TP. HCM chưa rơi vào trạng thái dư cung trên diện rộng, nhưng đang xuất hiện sự phân hóa rõ giữa các tòa nhà. Những tài sản có vị trí và chất lượng tốt vẫn duy trì sức hút, trong khi các văn phòng cũ, đặc biệt ở hạng B, chịu áp lực gia tăng diện tích trống.
Với nguồn cung mới dự kiến tăng trong hai năm tới, cuộc cạnh tranh sẽ ngày càng chuyển từ "có mặt bằng để thuê" sang "mặt bằng nào đủ tốt để giữ khách". Đây cũng là lý do Knight Frank đánh giá giai đoạn hiện tại đang tạo ra cơ hội đáng kể hơn cho những khách thuê có nhu cầu nâng cấp văn phòng và đã sẵn sàng về ngân sách.