Ngân hàng có tổng tài sản lớn nhất Việt Nam lãi gần 29.500 tỷ sau 9 tháng, nợ dưới tiêu chuẩn tăng gần 3 lần
Lợi nhuận trước thuế 9 tháng của BIDV tăng 24,8% so với cùng kỳ. Riêng quý III, ngân hàng báo lãi tăng 39,3% khi chi phí dự phòng giảm 25%.
Lợi nhuận quý III tăng 39%, chi phí dự phòng giảm 25%
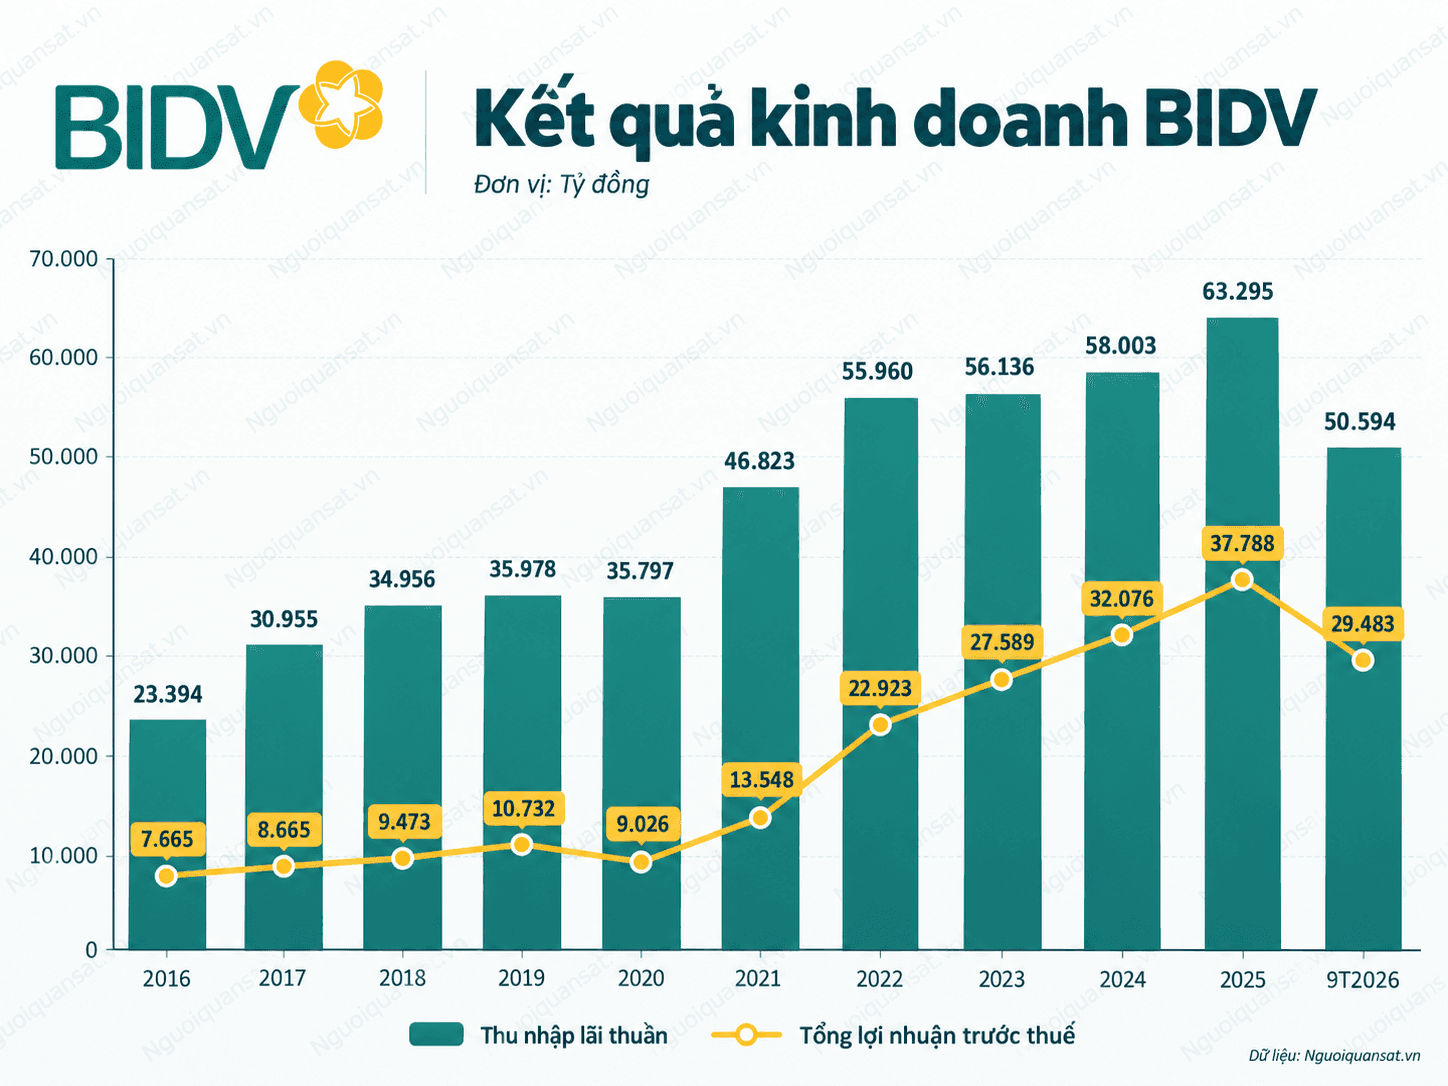
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV, HoSE: BID) vừa công bố BCTC hợp nhất quý III/2026, ghi nhận lợi nhuận trước thuế đạt 10.579 tỷ đồng, tăng 39,3% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.473 tỷ đồng, tăng 39,2%.
Lũy kế 9 tháng đầu năm 2026, BIDV báo lãi trước thuế 29.483 tỷ đồng, tăng 24,8% so với cùng kỳ. Lợi nhuận sau thuế đạt 23.647 tỷ đồng, cũng tăng 24,8%.
Đáng chú ý, tăng trưởng lợi nhuận trong quý III có sự đóng góp đáng kể từ việc giảm chi phí dự phòng rủi ro tín dụng.
Cụ thể, thu nhập lãi và các khoản tương tự trong quý đạt 53.696 tỷ đồng, tăng 39,7%. Tuy nhiên, chi phí lãi tăng nhanh hơn, ở mức 57,4%, lên 36.640 tỷ đồng, khiến thu nhập lãi thuần chỉ tăng 12,4%, đạt 17.056 tỷ đồng.
Sau khi trừ chi phí hoạt động, lợi nhuận thuần trước dự phòng của BIDV đạt 15.219 tỷ đồng, tăng 10,4% so với cùng kỳ, tương ứng tăng thêm khoảng 1.440 tỷ đồng.
Trong khi đó, chi phí dự phòng rủi ro tín dụng giảm 25%, từ 6.186 tỷ đồng xuống còn 4.640 tỷ đồng. Như vậy, riêng việc giảm trích lập dự phòng đã đóng góp khoảng 1.545 tỷ đồng, tương đương 52% mức tăng lợi nhuận trước thuế trong quý.
Tính chung 9 tháng, thu nhập lãi thuần của BIDV đạt 50.594 tỷ đồng, tăng 14,7%. Hoạt động kinh doanh ngoại hối giảm 7,2%, trong khi lãi thuần từ mua bán chứng khoán đầu tư giảm mạnh, từ 1.310 tỷ đồng xuống còn khoảng 6 tỷ đồng.
Ở chiều ngược lại, thu nhập từ hoạt động khác đạt 10.047 tỷ đồng, tăng 19,8%. Trong văn bản giải trình biến động lợi nhuận, BIDV cho biết kết quả kinh doanh được hỗ trợ bởi tăng trưởng thu nhập lãi thuần và việc đẩy mạnh thu hồi các khoản nợ đã xử lý rủi ro. Báo cáo lưu chuyển tiền tệ ghi nhận số tiền thu từ các khoản nợ đã xử lý đạt 8.296 tỷ đồng, tăng 14,1% so với cùng kỳ.
Về chi phí, BIDV ghi nhận chi phí hoạt động 9 tháng tăng 7%, thấp hơn tốc độ tăng thu nhập. Tỷ lệ chi phí trên thu nhập (CIR) theo đó giảm từ 33,8% xuống 32,7%.
Cùng kỳ, chi phí dự phòng rủi ro tín dụng đạt 15.959 tỷ đồng, giảm 5,4% so với 9 tháng năm trước.
Nợ xấu tăng gần 12.500 tỷ đồng, tỷ lệ bao phủ giảm còn 73%
Bên cạnh tăng trưởng lợi nhuận, chất lượng tài sản của BIDV ghi nhận những biến động đáng chú ý, khi nợ xấu gia tăng trong khi số dư dự phòng gần như không thay đổi.
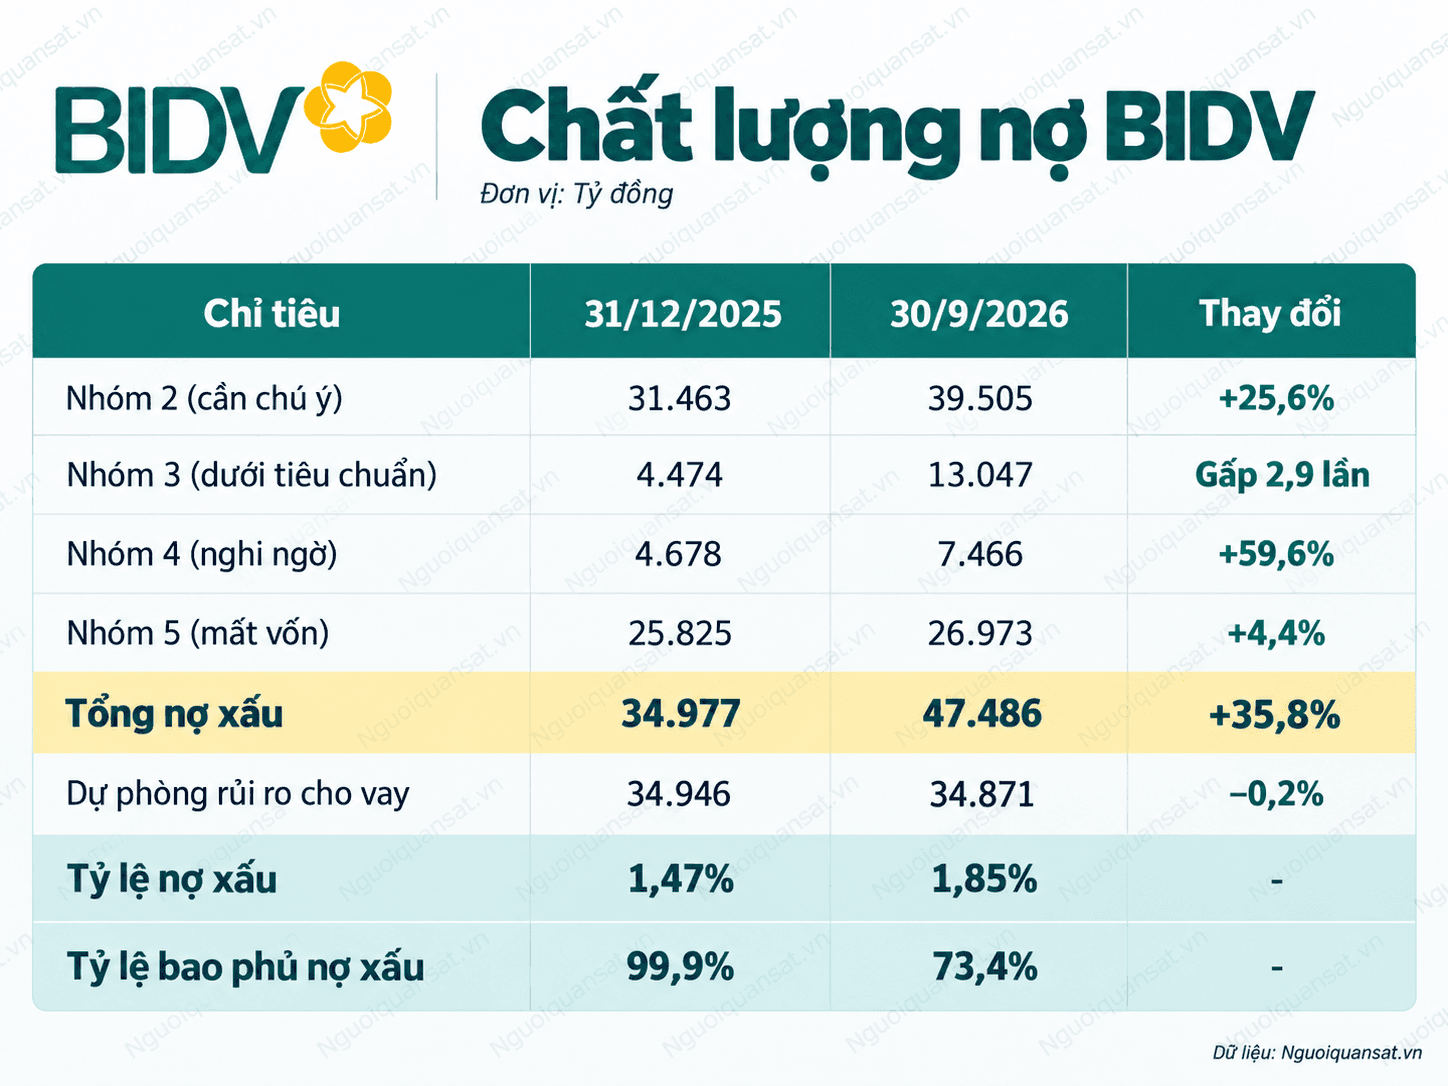
Tại ngày 30/9, tổng nợ xấu nội bảng của BIDV đạt 47.486 tỷ đồng, tăng 35,8% so với đầu năm, tương ứng tăng thêm 12.509 tỷ đồng. Mức tăng này cao gấp hơn 4 lần tốc độ tăng trưởng dư nợ cho vay khách hàng. Tỷ lệ nợ xấu theo đó tăng từ 1,47% lên 1,85%.
Đáng chú ý, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 4.474 tỷ đồng lên 13.047 tỷ đồng, tương đương gấp 2,9 lần đầu năm. Nợ nghi ngờ (nhóm 4) tăng 59,6%, lên 7.466 tỷ đồng, trong khi nợ có khả năng mất vốn (nhóm 5) tăng 4,4%, đạt 26.973 tỷ đồng.
Ngoài ra, nợ cần chú ý (nhóm 2) cũng tăng 25,6%, lên 39.505 tỷ đồng. Tổng dư nợ từ nhóm 2 đến nhóm 5 theo đó đạt 86.991 tỷ đồng, chiếm khoảng 3,4% tổng dư nợ cho vay, so với mức 2,8% đầu năm.
Trong 9 tháng, BIDV đã sử dụng khoảng 16.013 tỷ đồng dự phòng để xử lý rủi ro tín dụng, trong khi số trích lập bổ sung đạt khoảng 15.940 tỷ đồng. Do đó, số dư dự phòng rủi ro cho vay khách hàng cuối tháng 9 gần như đi ngang ở mức 34.871 tỷ đồng.
Việc nợ xấu tăng nhanh trong khi quy mô dự phòng không thay đổi đáng kể khiến tỷ lệ bao phủ nợ xấu của BIDV giảm từ 99,9% cuối năm 2025 xuống còn 73,4% tại ngày 30/9.
Dư nợ ngành dịch vụ tăng hơn 136.000 tỷ đồng
Về quy mô hoạt động, tính đến cuối quý III/2026, tổng tài sản của BIDV đạt 3,49 triệu tỷ đồng, tăng 4,9% so với đầu năm. Trong đó, dư nợ cho vay khách hàng đạt 2,56 triệu tỷ đồng, tăng 8%, tương ứng tăng thêm gần 188.840 tỷ đồng.
Đáng chú ý, tăng trưởng tín dụng có sự phân hóa rõ rệt giữa các nhóm ngành kinh tế.
Theo thuyết minh BCTC, dư nợ cho vay nhóm ngành dịch vụ tăng 30,7% so với đầu năm, tương ứng tăng thêm 136.216 tỷ đồng. Riêng nhóm ngành này đóng góp khoảng 72% mức tăng ròng của toàn bộ dư nợ cho vay khách hàng, đưa tỷ trọng từ 18,7% lên 22,7%.
Ngược lại, dư nợ cho vay lĩnh vực bán buôn, bán lẻ giảm khoảng 34.535 tỷ đồng, tương đương mức giảm 6%.
Ở phía nguồn vốn, tiền gửi khách hàng đạt 2,36 triệu tỷ đồng, tăng 6,2% so với đầu năm, thấp hơn tốc độ tăng trưởng tín dụng. Tiền gửi không kỳ hạn gần như đi ngang ở mức 469.724 tỷ đồng, khiến tỷ trọng trong tổng tiền gửi khách hàng giảm từ 21,1% xuống còn 19,9%.
Trong khi đó, BIDV tăng huy động thông qua phát hành giấy tờ có giá. Số dư khoản mục này đạt 311.013 tỷ đồng, tăng 38% so với đầu năm, tương ứng tăng thêm 85.605 tỷ đồng. Riêng chứng chỉ tiền gửi tăng hơn 74.000 tỷ đồng.