'Tháo chạy' sau cú giảm 43%, quỹ đầu tư 200 triệu USD bán sạch cổ phiếu PNJ
Từng nắm gần 700.000 cổ phiếu PNJ vào cuối tháng 8, DCDS đã rút khỏi khoản đầu tư này trong bối cảnh cổ phiếu giảm sâu và doanh nghiệp đối mặt khoản lỗ dự kiến hàng nghìn tỷ đồng.
Theo báo cáo mới cập nhật của quỹ do CTCP Quản lý Quỹ Dragon Capital Việt Nam (DCVFM) quản lý, Quỹ Đầu tư Chứng khoán Năng động DC (DCDS) không còn nắm giữ cổ phiếu CTCP Vàng bạc Đá quý Phú Nhuận (HoSE: PNJ) trong danh mục tại thời điểm báo cáo tháng 9/2026.
Tại thời điểm báo cáo, tổng giá trị danh mục cổ phiếu của DCDS đạt gần 5.059 tỷ đồng (gần 200 triệu USD).
Trước đó, vào cuối tháng 8, DCDS nắm giữ 690.000 cổ phiếu PNJ. Với mức giá 42.100 đồng/cp tại phiên giao dịch cuối tháng 8, khoản đầu tư này có giá trị hơn 29 tỷ đồng, tương đương khoảng 0,5% giá trị tài sản ròng của quỹ.
Đáng chú ý, một tháng trước đó, DCDS đã bán hết cổ phiếu PNJ sau quá trình liên tục giảm tỷ trọng nắm giữ. Quỹ thoái toàn bộ số cổ phiếu còn lại trong vùng giá khoảng 47.000-48.000 đồng/cp, trong bối cảnh Dragon Capital tăng cường quản trị rủi ro trước những diễn biến tại doanh nghiệp.
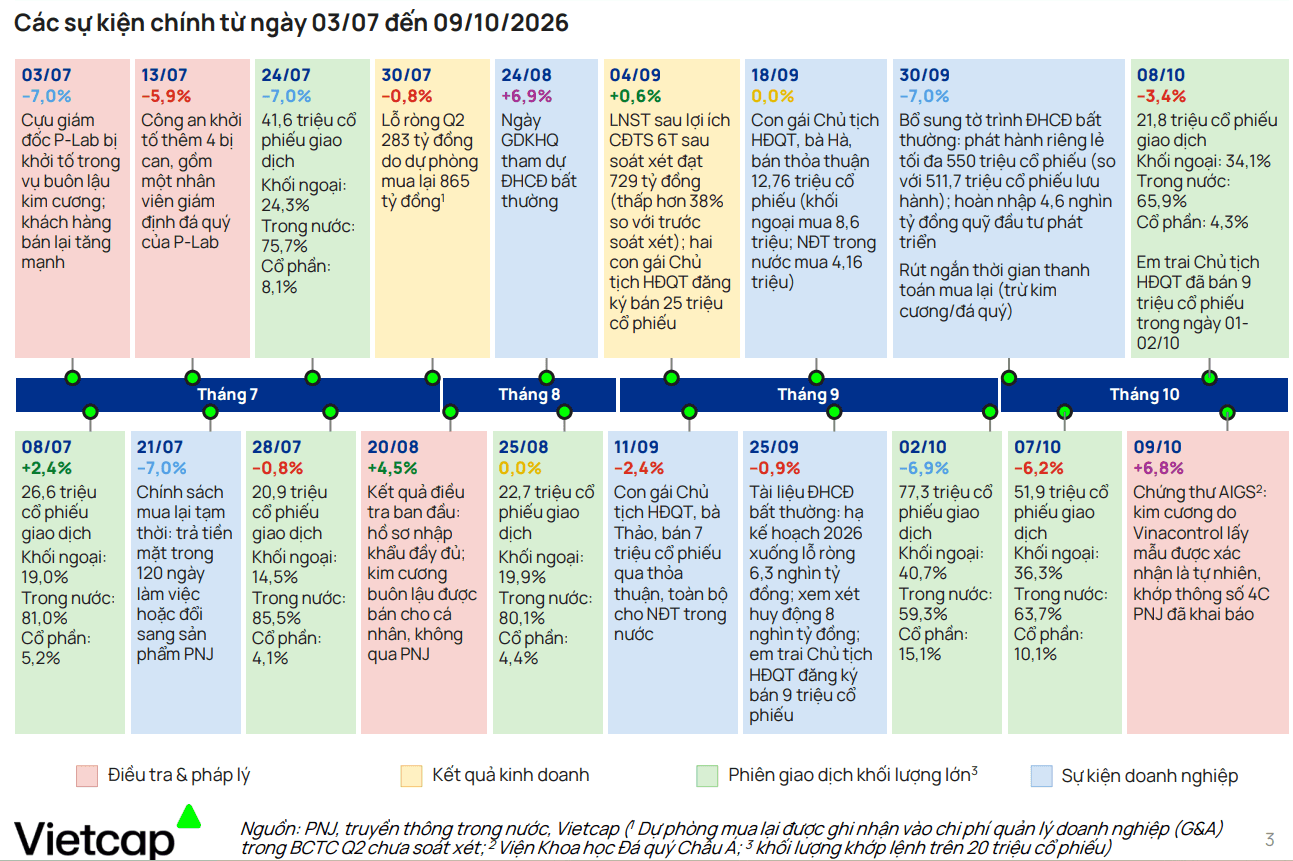
Động thái mua lại cổ phiếu của quỹ ngoại này diễn ra sau khi vụ án liên quan đến kim cương được làm rõ. Cụ thể, cơ quan công an cho biết số kim cương buôn lậu được bán trực tiếp cho khách hàng cá nhân, không phân phối qua hệ thống bán lẻ của PNJ.
Tuy nhiên, đến tháng 9/2026, PNJ công bố tài liệu Đại hội đồng cổ đông (ĐHĐCĐ) bất thường với nhiều thông tin đáng chú ý, làm dấy lên lo ngại về tình hình hoạt động và tài chính của doanh nghiệp. Cổ phiếu PNJ sau đó lao dốc hơn 43%, với chuỗi 12 phiên giảm điểm từ ngày 22/9 đến 8/10, trong đó có tới 6 phiên giảm sàn.
Theo Chứng khoán Vietcap, bức tranh tài chính của PNJ đang chịu tác động nặng nề sau loạt sự cố pháp lý và điều tra liên quan đến hoạt động kinh doanh kim cương.
Tại tài liệu trình ĐHĐCĐ bất thường dự kiến tổ chức ngày 21/10, ban lãnh đạo PNJ đề xuất điều chỉnh chỉ tiêu lợi nhuận năm 2026 xuống mức lỗ ròng gần 6.300 tỷ đồng.
Nguyên nhân chính dẫn đến khoản lỗ dự kiến này là khoản dự phòng mua lại sản phẩm lên tới 7.071 tỷ đồng. Khoản dự phòng được xây dựng trên giả định 80% doanh thu liên quan đến kim cương trong quá khứ sẽ phát sinh nghĩa vụ mua lại sản phẩm từ khách hàng. Trong đó, PNJ đã ghi nhận 821 tỷ đồng trong 6 tháng đầu năm và dự kiến trích lập bổ sung khoảng 6.250 tỷ đồng trong nửa cuối năm 2026.
Cùng với khoản dự phòng lớn, PNJ cũng bổ sung tờ trình ĐHĐCĐ bất thường về việc hoàn nhập 4.600 tỷ đồng từ Quỹ Đầu tư phát triển để cân đối nguồn vốn. Việc sử dụng nguồn lợi nhuận tích lũy để bù đắp tổn thất kinh doanh có thể làm thay đổi cơ cấu vốn chủ sở hữu của doanh nghiệp.
Theo Vietcap, mức trích lập dự phòng trong nửa cuối năm sẽ quyết định quy mô vốn chủ sở hữu còn lại của PNJ. Trong kịch bản cơ sở tồi tệ nhất, nếu PNJ ghi nhận toàn bộ khoản dự phòng 6.250 tỷ đồng trong 6 tháng cuối năm, mức lỗ ròng cả năm có thể lên tới 6.271 tỷ đồng, kéo giá trị sổ sách trên mỗi cổ phiếu (BVPS) cuối năm 2026 xuống còn 12.619 đồng/cp.
Để bổ sung nguồn lực tài chính, xử lý áp lực thanh khoản và hỗ trợ chính sách mua lại sản phẩm, PNJ trình phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu cho nhà đầu tư chứng khoán chuyên nghiệp. Khối lượng phát hành dự kiến còn lớn hơn tổng số cổ phiếu đang lưu hành hiện tại của PNJ, ở mức 511,7 triệu đơn vị. Doanh nghiệp đặt mục tiêu huy động khoảng 8.000 tỷ đồng từ đợt phát hành.
Chuyên gia Vietcap nhận định PNJ đối mặt với rủi ro điều chỉnh giảm khoảng 24% đối với tổng dự báo lợi nhuận sau thuế giai đoạn 2026-2032 hiện tại, chưa tính đến khoản dự phòng. Nếu tính cả kịch bản trích lập 50-100% khoản dự phòng mua lại sản phẩm trong nửa cuối năm, mức rủi ro suy giảm đối với dự báo lợi nhuận giai đoạn 2026-2032 có thể lên tới 39-54%.