VIS Rating điểm tên loạt ngân hàng có dư nợ cho vay bất động sản đáng chú ý
Các ngân hàng tăng trưởng tín dụng nhanh và tập trung cho vay doanh nghiệp bất động sản nhà ở được cảnh báo chịu sức ép lớn hơn về chất lượng tài sản.
Trong bối cảnh thị trường bất động sản có dấu hiệu chững lại, một số ngân hàng đang đối mặt với áp lực lớn hơn về chất lượng tài sản do tăng trưởng cho vay nhanh và tập trung dư nợ vào các doanh nghiệp bất động sản nhà ở. Đây là nhận định được VIS Rating đưa ra trong báo cáo cập nhật môi trường tín nhiệm nửa cuối năm 2026.
Theo VIS Rating, những ngân hàng có tốc độ tăng trưởng cho vay nhanh và dư nợ lớn đối với doanh nghiệp bất động sản nhà ở sẽ chịu áp lực lớn hơn về chất lượng tài sản. Rủi ro này xuất hiện khi khả năng trả nợ của doanh nghiệp bất động sản suy yếu, trong khi ngân hàng vẫn phải đáp ứng nhu cầu vốn ngày càng tăng.
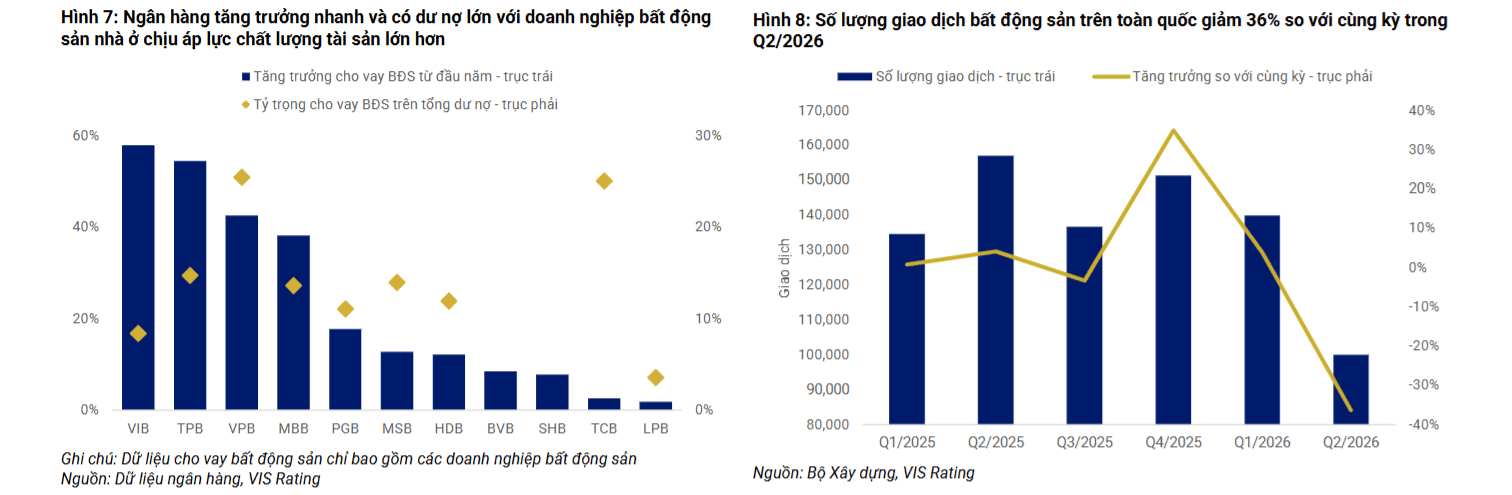
Dữ liệu tại biểu đồ 7 trong báo cáo cho thấy VIB và TPB ghi nhận tốc độ tăng trưởng cho vay bất động sản cao nhất trong nhóm ngân hàng được khảo sát. VPB và MBB cũng có mức tăng đáng chú ý. Trong khi đó, TCB thuộc nhóm có tỷ trọng cho vay bất động sản trên tổng dư nợ cao.
VIS Rating lưu ý số liệu trên chỉ phản ánh các khoản cho vay đối với doanh nghiệp bất động sản, không bao gồm toàn bộ dư nợ liên quan đến lĩnh vực này. Do đó, mức tăng trưởng và tỷ trọng cho vay chưa phản ánh đầy đủ mức độ tập trung rủi ro bất động sản trong danh mục tín dụng của từng ngân hàng.
Bất động sản suy yếu, nhà băng gặp áp lực
Áp lực đối với các nhà băng xuất hiện trong bối cảnh thị trường bất động sản suy yếu. Theo VIS Rating, số lượng giao dịch bất động sản trên toàn quốc trong quý II/2026 giảm 36% so với cùng kỳ. Tỷ lệ hấp thụ căn hộ sơ cấp tại Hà Nội và TP.HCM cũng giảm xuống 73%, từ mức 95% trong năm 2025.
Doanh số bán hàng giảm, chi phí lãi vay tăng và tiến độ triển khai dự án chậm đang hạn chế khả năng trả nợ của các doanh nghiệp bất động sản. Rủi ro tập trung ở những doanh nghiệp có dự án vướng mắc pháp lý, dòng tiền hoạt động yếu, phụ thuộc vào thị trường thứ cấp và nguồn vốn tái cấp từ trái phiếu.
Đáng chú ý, lượng lớn trái phiếu doanh nghiệp bất động sản sẽ đáo hạn trong thời gian tới, làm gia tăng áp lực thanh khoản. Những doanh nghiệp từng chậm trả hoặc gia hạn trái phiếu, cũng như các đơn vị có quan hệ tín dụng hạn chế với ngân hàng, có thể gặp khó khăn hơn khi tìm kiếm nguồn vốn mới.
Ở chiều ngược lại, VIS Rating đánh giá các ngân hàng lớn và ngân hàng quốc doanh có khả năng duy trì nền tảng vốn, thanh khoản và chất lượng tài sản ổn định hơn. Nguồn tiền gửi vững chắc, danh mục cho vay đa dạng và tiêu chuẩn cấp tín dụng thận trọng giúp nhóm này ứng phó tốt hơn với chi phí vốn gia tăng và rủi ro từ khách hàng vay.
VIS Rating cũng cảnh báo tăng trưởng tín dụng tiếp tục cao hơn tăng trưởng huy động tiền gửi, làm gia tăng cạnh tranh huy động vốn. Việc phụ thuộc nhiều hơn vào nguồn vốn ngắn hạn trên thị trường có thể khiến ngân hàng đối mặt với chênh lệch kỳ hạn lớn hơn và rủi ro tái cấp vốn. Trong bối cảnh đó, lãi suất cho vay được dự báo duy trì ở mức cao, tiếp tục tạo sức ép lên khả năng trả nợ của doanh nghiệp.
Chất lượng tài sản của các ngân hàng trong thời gian tới sẽ chịu ảnh hưởng từ khả năng phục hồi của thị trường bất động sản, tiến độ tháo gỡ vướng mắc pháp lý và dòng tiền của doanh nghiệp vay vốn. Doanh số bán hàng cải thiện, dự án được triển khai và bàn giao đúng tiến độ sẽ góp phần củng cố nguồn trả nợ, qua đó giảm áp lực lên hệ thống ngân hàng.