Truy tìm các cổ phiếu 'rẻ' qua góc nhìn chuyên gia TCBS
Trong kỳ này, TCBS lựa chọn ba doanh nghiệp thuộc lĩnh vực thực phẩm và vật liệu xây dựng để theo dõi.
CTCP Chứng khoán Kỹ Thương (TCBS) vừa công bố báo cáo “Truy tìm các cổ phiếu Rẻ” kỳ tháng 11/2026. Ba doanh nghiệp được lựa chọn kỳ này gồm CTCP Tập đoàn PAN (PAN), CTCP Nam Việt (ANV) và Tổng công ty Viglacera - CTCP (Viglacera - VGC).
Theo TCBS, ba doanh nghiệp này đáng xem xét kỹ do định giá đang nằm ở vùng thấp; lợi nhuận bốn quý gần nhất vẫn cao hơn cùng kỳ; khả năng sinh lời trên vốn chủ ở mức cao và bảng cân đối chưa có dấu hiệu căng thẳng.
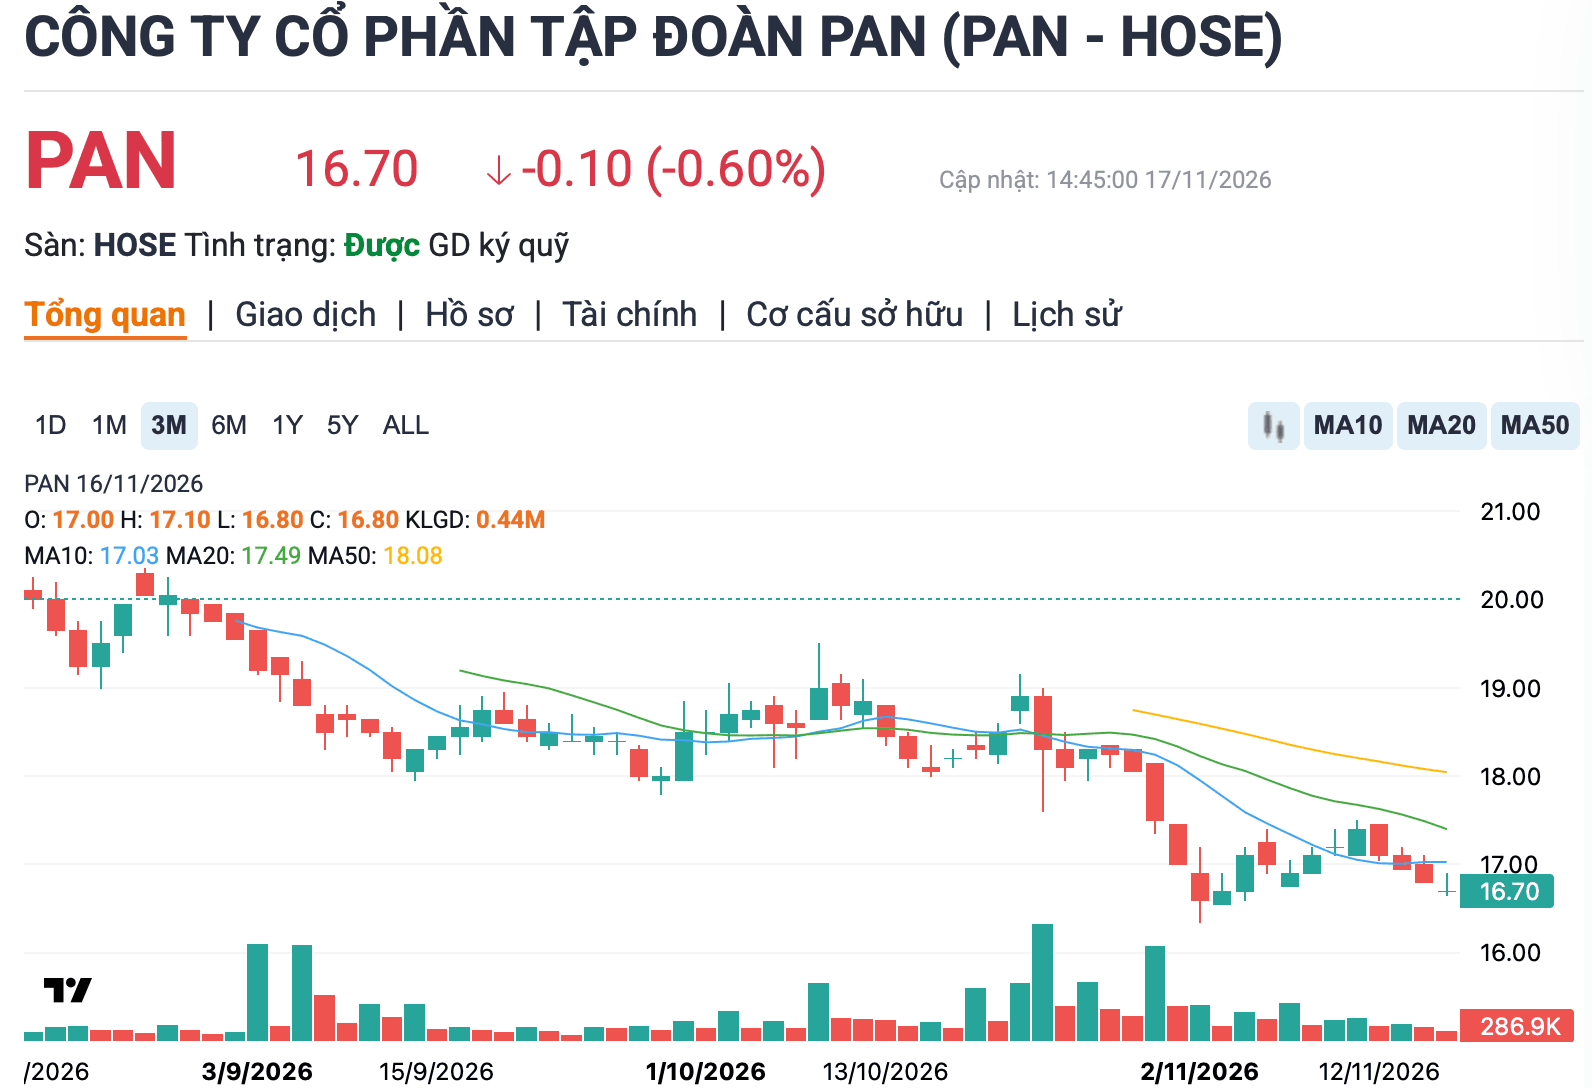
PAN: Lợi nhuận tăng nhưng giá cổ phiếu đã giảm 35% so với đỉnh một năm
Tập đoàn PAN hoạt động trong lĩnh vực nông nghiệp và thực phẩm. PAN đang nắm cổ phần chi phối tại các công ty con về giống cây trồng, thuỷ sản, hạt điều và thực phẩm chế biến. Doanh nghiệp cung cấp sản phẩm cho cả thị trường nội địa và xuất khẩu.
Biến động lớn nhất tại PAN năm 2026 là bán toàn bộ 98,3% vốn tại CTCP Bibica vào tháng 3. Thương vụ này mang về khoảng 410 tỷ đồng lợi nhuận bất thường. Điều này giúp lợi nhuận công ty tăng mạnh.
Tuy nhiên, việc không còn hợp nhất Bibica cũng làm thay đổi quy mô doanh thu của PAN trong các quý tiếp theo.
Về kết quả kinh doanh, doanh thu quý III/2026 đạt 4.058 tỷ đồng, giảm 21% so với cùng kỳ. Ngược lại, lợi nhuận sau thuế đạt 336 tỷ đồng, tăng 26%, trong bối cảnh chi phí bán hàng và quản lý giảm.
Tính chung 9 tháng đầu năm 2026, doanh thu thuần đạt 11.438 tỷ đồng, giảm 13,9% so với cùng kỳ. Trong khi đó lợi nhuận sau thuế tăng đột biến 88,4% lên 1.364 tỷ đồng.
Để đánh giá hoạt động kinh doanh cốt lõi sau thương vụ Bibica, TCBS loại trừ khoản lợi nhuận bất thường từ chuyển nhượng vốn.
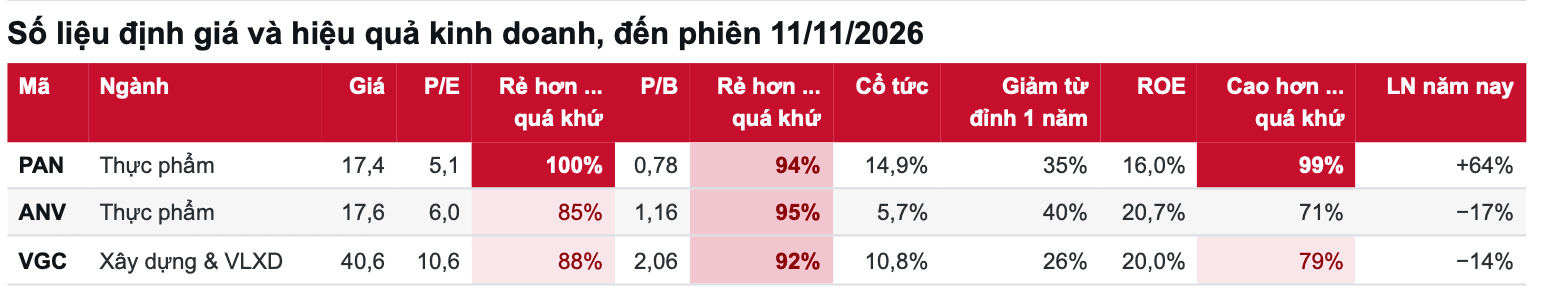
Theo cách tính này, lợi nhuận lõi bốn quý gần nhất của PAN tăng 30% so với bốn quý liền trước. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) lõi đạt 16%, cao hơn mức ghi nhận trong 99% thời gian của giai đoạn năm năm trước đó.
Dù vậy, việc không còn Bibica khiến quy mô doanh thu của tập đoàn thu hẹp. Khả năng duy trì lợi nhuận trong các quý tiếp theo sẽ phụ thuộc vào kết quả hoạt động của những mảng kinh doanh còn lại.
TCBS cũng nhắc tới khoản cổ tức bằng tiền 3.000 đồng/cổ phiếu mà PAN chi trả trong tháng 5/2026. Theo TCBS, cổ tức này chủ yếu đến từ nguồn tiền bán Bibica, nên khó có thể xem là mức chi trả thường xuyên.
Về định giá, tại ngày 11/11/2026, vốn hóa PAN đạt khoảng 4.362 tỷ đồng. TCBS ghi nhận P/E điều chỉnh ở mức 5,1 lần và P/B 0,78 lần, đều thấp hơn mặt bằng năm năm của chính PAN.
Nam Việt: Cả hai thước đo đều thấp hơn mặt bằng định giá 5 năm
CTCP Nam Việt là doanh nghiệp cá tra khép kín từ con giống, thức ăn, vùng nuôi đến chế biến. Các sản phẩm của công ty xuất khẩu sang châu Âu, Mỹ, Trung Quốc và nhiều thị trường khác. Bên cạnh cá tra, Nam Việt đang mở rộng sang sản phẩm cá rô phi.
Về kết quả kinh doanh, quý III/2026, doanh thu đạt 2.071 tỷ đồng, tăng 3,6% so với cùng kỳ. Lợi nhuận sau thuế đạt 207 tỷ đồng, giảm 27% so với quý III/2025 nhưng tăng 53% so với quý liền trước.
Theo TCBS, doanh thu thị trường nội địa tăng mạnh trong khi doanh thu xuất khẩu giảm nhẹ, khiến tỷ trọng xuất khẩu trong cơ cấu doanh thu của Nam Việt giảm xuống khoảng 70%.
Nếu xét bốn quý gần nhất, lợi nhuận sau thuế tăng 58% so với bốn quý liền trước. ROE đạt 20,7%, cao hơn mức ghi nhận trong 71% thời gian của giai đoạn năm năm trước đó.
Tuy nhiên, lợi nhuận của cả ba quý gần nhất đều thấp hơn cùng kỳ năm trước. Biên lợi nhuận gộp giảm từ mức 28% trong quý II/2025 xuống khoảng 16-20% trong những quý gần đây, do giá vốn tăng nhanh hơn giá bán.
TCBS dự báo lợi nhuận trên mỗi cổ phiếu năm 2026 giảm 17% so với năm trước.
Tại ngày 11/11/2026, vốn hóa Nam Việt đạt khoảng 4.699 tỷ đồng. Cổ phiếu ANV có P/E 6 lần và P/B 1,16 lần, lần lượt thấp hơn trung vị năm năm 66% và 28%.
Viglacera: Lợi nhuận quý III gấp 5 lần, khu công nghiệp tiếp tục đóng vai trò chủ lực
Khác với hai doanh nghiệp thực phẩm, Viglacera hoạt động trong lĩnh vực sản xuất vật liệu xây dựng và phát triển khu công nghiệp. Các sản phẩm vật liệu gồm kính, gạch ốp lát, sứ vệ sinh và gạch ngói. Trong khi đó, hoạt động phát triển, cho thuê hạ tầng khu công nghiệp đóng góp phần lớn lợi nhuận của tổng công ty.
Về kết quả kinh doanh, quý III/2026, doanh thu đạt 3.795 tỷ đồng, tăng 17% so với cùng kỳ. Lợi nhuận sau thuế đạt 616 tỷ đồng, gấp khoảng 5 lần quý III/2025.
Kết quả này có đóng góp từ việc bàn giao khoảng 45ha đất khu công nghiệp với biên lợi nhuận cao. Đồng thời, mảng kính của Viglacera chuyển từ lỗ sang lãi. Biên lợi nhuận gộp hợp nhất tăng từ 21,3% cùng kỳ lên 31,9%.
Tính trên bốn quý gần nhất, lợi nhuận sau thuế của Viglacera tăng 20% so với bốn quý liền trước. ROE đạt 20%, cao hơn mức ghi nhận trong 79% thời gian của giai đoạn năm năm trước đó.
Tuy nhiên TCBS lưu ý hoạt động khu công nghiệp tiến triển theo tiến độ bàn giao đất. Đồng thời, giá trị lợi nhuận được so trên nền cùng kỳ thấp.
Cả năm 2026, TCBS dự báo lợi nhuận trên mỗi cổ phiếu của Viglacera giảm 14%.
Tại ngày 11/11/2026, vốn hoá Viglacera đạt 18.226 tỷ đồng. P/E đạt 10,6 lần và P/B 2,06 lần, lần lượt thấp hơn trung vị năm năm 37% và 17%.
Thị trường đang rẻ ở đâu?
Theo TCBS, trong 12 tháng gần nhất, vốn hóa PAN giảm 32% trong khi lợi nhuận lõi tăng 30%. Với Nam Việt, vốn hóa giảm 36% trong khi lợi nhuận bốn quý tăng 58%. Viglacera có vốn hóa giảm 13% và lợi nhuận tăng 20%.
Đây là cơ sở để TCBS đưa ba doanh nghiệp vào danh sách theo dõi định giá tháng 11/2026.
TCBS cũng ghi nhận sự thay đổi đáng kể về mặt bằng định giá trên thị trường chứng khoán. Tại phiên giao dịch ngày 11/11/2026, có 35/109 cổ phiếu thuộc danh sách các mã theo dõi và có đủ dữ liệu lịch sử 5 năm đang nằm trong vùng định giá thấp nhất của chính mình, tương đương 32%
Tỷ lệ này đã tăng so với mức 28% cách đây ba tháng và 6% cùng thời điểm một năm trước. Đáng chú ý, mức 32% hiện tại đang tiến gần đỉnh 5 năm là 37%, từng được ghi nhận vào tuần 21/11/2022.
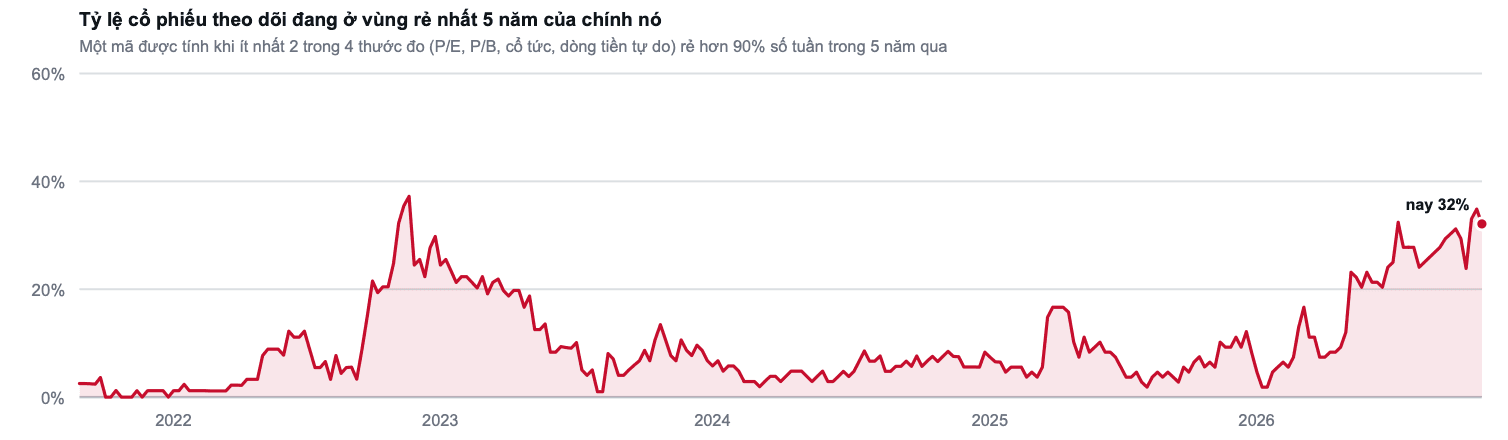
Để xác định một cổ phiếu đang ở vùng định giá thấp nhất 5 năm, TCBS sử dụng bốn thước đo gồm P/E, P/B, tỷ suất cổ tức và tỷ suất dòng tiền tự do. Một cổ phiếu được đưa vào nhóm này khi có ít nhất 2/4 chỉ tiêu thấp hơn mức ghi nhận trong 90% số tuần của 5 năm trước đó.
Xét theo ngành, nhóm điện và khí đang có mức P/B thấp nhất so với lịch sử của chính nhóm này: Mức P/B hiện tại thấp hơn mức ghi nhận trong khoảng 95% thời gian của 5 năm trước đó.
Tiếp đến là bất động sản và thực phẩm, cùng có mức P/B thấp hơn khoảng 93% thời gian trong quá khứ. Trong đó, nhóm bất động sản có 7/18 cổ phiếu thuộc vùng định giá thấp, còn nhóm thực phẩm ghi nhận 5/10 mã.
Đáng chú ý, cả 3 cổ phiếu thuộc nhóm hàng tiêu dùng đều nằm ở vùng định giá thấp.
Còn nhóm dầu khí lại có mức P/B cao nhất so với lịch sử trong các nhóm ngành được TCBS thống kê. Mức P/B hiện tại của nhóm này chỉ thấp hơn khoảng 56% thời gian trong quá khứ, với 1/5 cổ phiếu nằm trong vùng định giá thấp.
Nhóm chứng khoán cũng ghi nhận 1/10 cổ phiếu thuộc vùng định giá thấp, trong khi nhóm ngân hàng có 4/16 mã.