Chuyên gia chỉ thẳng sai lầm khiến người mua nhà ‘hớ’ nặng: Căn nhà tăng giá vẫn có thể là thương vụ thất bại
Theo ông Võ Công Bảo, một trong những sai lầm phổ biến nhất khi mua bất động sản là không xác định rõ mục tiêu ngay từ đầu. Người mua có thể sở hữu một căn nhà tăng giá nhưng vẫn thất bại nếu tài sản đó không đáp ứng mục đích ban đầu.
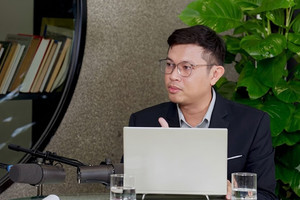
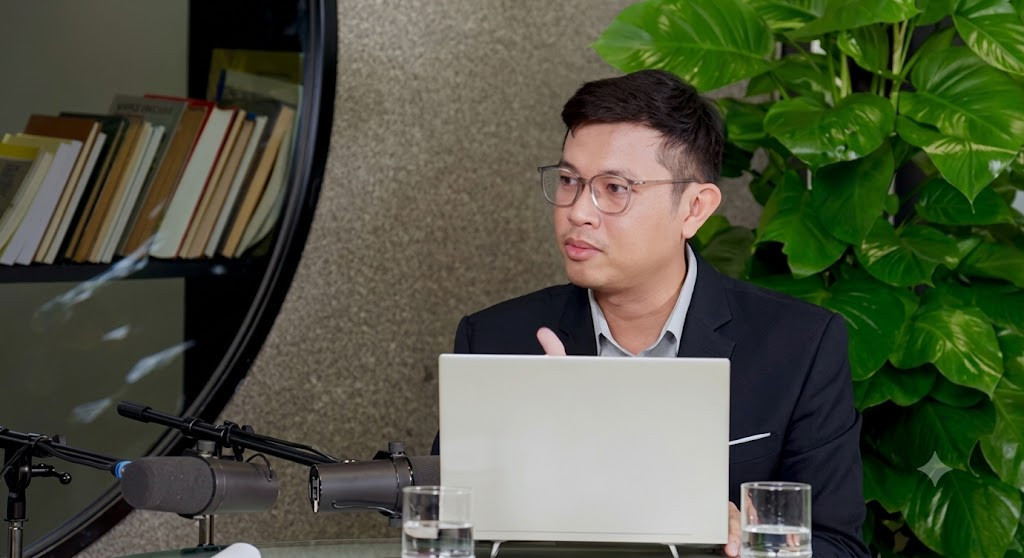
Chia sẻ tại talkshow “Ba bước mua nhà để không bị ‘hớ’” do VnExpress tổ chức, ông Võ Công Bảo, Giám đốc Tư vấn đầu tư Công ty Chứng khoán LPS, cho rằng người mua nhà thường ra quyết định theo bản năng thay vì một checklist cụ thể.
Theo ông, có 3 sai lầm phổ biến. Thứ nhất là mua căn nhà có giá cao hơn giá trị thực. Thứ hai là mua phải tài sản có vấn đề pháp lý, đang tranh chấp hoặc chưa đủ điều kiện giao dịch.
“Sai lầm thứ ba mới là lớp quan trọng và rất ít người để ý nhưng lại phổ biến nhất”, ông Bảo nói. Đó là mua một căn nhà không đúng với mục tiêu ban đầu.
Ông dẫn câu chuyện của chính mình khi từng mua một căn nhà tại TP.HCM cách trung tâm khoảng 20 km vì cho rằng giá rất rẻ. Tài sản sau đó thực tế tăng giá nhờ dư địa phát triển về hạ tầng và quy hoạch.
Tuy nhiên, mục tiêu ban đầu của ông là mua nhà để con được học tại các trường gần thành phố. Việc lựa chọn căn nhà ở quá xa khiến ông phải di chuyển hơn 2 giờ mỗi ngày và ước tính mất hơn 700 giờ mỗi năm cho việc đi lại.
Theo ông Bảo, phần thời gian này còn phải trả giá bằng sức khỏe, tiền bạc và không giúp hoàn thành mục tiêu ban đầu về nơi ở, khoảng cách tới nơi làm việc, trường học, bệnh viện và các tiện ích.
“Căn nhà không sai, không xấu nhưng đã sai mục đích từ ban đầu”, ông nói.
Nhà tăng giá chưa chắc là thương vụ thành công
Từ trường hợp này, ông Bảo cho rằng trước khi chọn bất động sản, người mua phải trả lời câu hỏi đầu tiên: Mua để làm gì?
Ông chia mục tiêu mua bất động sản thành 5 nhóm: mua để ở, mua tạo dòng tiền, mua để tăng trưởng giá trị, mua để thừa kế và mua theo chu kỳ.
Mỗi mục tiêu sẽ có một bộ tiêu chí khác nhau. Chẳng hạn, với nhà để ở, vị trí là yếu tố ưu tiên, gắn với trường học, bệnh viện, nơi làm việc, trung tâm thương mại, công viên và các tiện ích phục vụ chất lượng sống.
Trong trường hợp này, giá nhà tăng không phải tiêu chí quyết định mà chỉ là lợi ích cộng thêm.
“Thành công của mục tiêu này không phải là giá nhà tăng nhanh mà là nó nâng cấp chất lượng cuộc sống và tiết kiệm thời gian hơn”, ông Bảo phân tích.
Ngược lại, với bất động sản tạo dòng tiền, người mua phải quan tâm đến lợi suất cho thuê, tỷ lệ lấp đầy, nhu cầu thuê và chi phí vận hành.
Ông đưa ra một ví dụ: Một căn hộ tăng giá 20% nhưng chỉ được lấp đầy 6 tháng sẽ cho ra một bài toán hoàn toàn khác với căn hộ chỉ tăng giá 5% nhưng có tỷ lệ lấp đầy 100%.
Với bất động sản mua nhằm tăng trưởng giá trị, quy hoạch và hạ tầng là những yếu tố cần được chú ý. Trong khi đó, tài sản mua để thừa kế cần ưu tiên pháp lý, vị trí và khả năng giữ giá theo thời gian.
Còn đầu tư theo chu kỳ, theo ông Bảo, phù hợp với những nhà đầu tư chuyên nghiệp có kinh nghiệm theo dõi lãi suất, tín dụng, chu kỳ bất động sản và chu kỳ kinh tế. Ông lưu ý, việc cố gắng đưa quá nhiều mục tiêu vào cùng một căn nhà có thể khiến người mua phải trả thêm tiền hoặc chấp nhận thỏa hiệp.
“Nhà để ở cho gia đình thì mua gần trường học, bệnh viện, có không gian sống thoải mái nhưng chưa chắc đã tăng giá nhanh. Và chưa chắc xung quanh có nhiều khu công nghiệp, trường học, văn phòng để cho thuê được giá tốt”, ông nói.
Lợi suất cho thuê không phải tất cả
Đối với bất động sản tạo dòng tiền, ông Bảo cho biết người mua cần khảo sát thực tế thay vì chỉ dựa vào thông tin của môi giới. Có thể khảo sát các căn hộ có giá trị tương đương trong cùng tòa nhà hoặc khu vực để xác định giá cho thuê, sau đó đối chiếu với giá trị bất động sản.
Tỷ lệ lấp đầy có thể được kiểm tra thông qua ban quản lý tòa nhà. Trong khi đó, nhu cầu thuê cần được đánh giá từ các yếu tố như nhà máy, xí nghiệp, trường học, văn phòng và nhóm khách thuê mục tiêu.
Theo ông Bảo, nhà đầu tư cũng phải xem xét nguồn cung mới có thể xuất hiện trong khu vực, bởi nguồn cung tăng mạnh có thể ảnh hưởng tới khả năng cho thuê.
Ông cho biết lợi suất cho thuê bất động sản tại Việt Nam trung bình khoảng 4%; căn hộ chung cư khoảng 4-6%, căn hộ dịch vụ khoảng 5-7%, trong khi nhà phố hoặc mặt bằng kinh doanh khoảng 2%.
Tuy nhiên, ông nhấn mạnh không nên đánh giá bất động sản chỉ bằng lợi suất cho thuê, bởi đây còn có thể là tài sản tăng trưởng dài hạn. Vấn đề nằm ở việc nếu người mua chỉ trông chờ giá tài sản tăng để bù cho dòng tiền cho thuê thấp, biên an toàn của khoản đầu tư sẽ bị thu hẹp.
Đặc biệt, các chi phí như quản lý, bảo trì, thuế, sửa chữa và khấu hao có thể tiếp tục làm giảm lợi nhuận thực tế. Theo ông, nhóm chi phí này có thể chiếm khoảng 15-20%, do đó khi tính toán cần có thêm khoảng đệm 1-1,5 điểm % cho lợi suất trước chi phí.
Ông cũng cho rằng tỷ lệ lấp đầy nên đạt khoảng 80-85% để bài toán dòng tiền có cơ sở tốt hơn; nếu thấp hơn, lợi nhuận có thể bị bào mòn đáng kể.
Căn hộ hình thành trong tương lai: Nhìn vào pháp lý trước tiên
Sau khi xác định mục tiêu và năng lực tài chính, bước thứ ba mới là lựa chọn sản phẩm. Theo ông Bảo, người mua có thể tìm kiếm thông tin từ chủ đầu tư, chủ nhà hoặc đơn vị được ủy quyền; sử dụng dữ liệu trên các nền tảng bất động sản để so sánh mặt bằng giá; đồng thời kiểm tra thông tin quy hoạch tại cơ quan chức năng.
Tuy nhiên, yếu tố ông đặc biệt nhấn mạnh là khảo sát thực địa. “Bất cứ một bất động sản nào mình đầu tư đều phải đi khảo sát thực địa”, ông nói.
Với căn hộ hình thành trong tương lai, người mua chưa thể kiểm tra trực tiếp chất lượng căn hộ nên cần tập trung vào chủ đầu tư và 3 nhóm yếu tố.
Thứ nhất là pháp lý dự án: dự án đã đủ điều kiện mua bán chưa, việc huy động vốn có đúng quy định và hồ sơ pháp lý đã đầy đủ hay chưa.
Thứ hai là lịch sử bàn giao của chủ đầu tư. Người mua có thể tìm hiểu các dự án trước đó, xem chủ đầu tư có bàn giao đúng tiến độ, thực hiện các cam kết pháp lý về sổ đỏ, sổ hồng hay không. Theo ông Bảo, cách kiểm chứng thực tế là tới những dự án đã bàn giao và hỏi cư dân đang sinh sống.
Thứ ba là khả năng tài chính và tiến độ thi công của dự án. Người mua cần đối chiếu tiến độ thực tế với cam kết, đồng thời quan sát dấu hiệu dự án có bị ngừng thi công hay không.
Trong 3 nhóm này, ông Bảo nhấn mạnh pháp lý là yếu tố ưu tiên hàng đầu, bởi đây là nền móng của khoản đầu tư.
Như vậy, theo cách tiếp cận của vị chuyên gia, một thương vụ bất động sản không nên chỉ được đo bằng việc giá tài sản có tăng hay không. Với người mua để ở, thời gian, vị trí và chất lượng sống mới là mục tiêu chính; với người mua tạo dòng tiền, khả năng khai thác và dòng tiền thực tế mới là trọng tâm; còn với người mua đầu tư tăng trưởng, quy hoạch và hạ tầng mới là những yếu tố cần đặt lên trước.