Gia đình trẻ nên chọn ngân hàng nào khi vay tiền mua nhà để tối ưu tài chính?
Vay mua nhà là quyết định tài chính quan trọng của các gia đình trẻ. Việc xác định nên chọn ngân hàng nào khi vay tiền mua nhà giúp tối ưu lãi suất, chủ động dòng tiền và nhanh chóng sở hữu tổ ấm mơ ước. Bài viết dưới đây sẽ giúp bạn tìm ra giải pháp tối ưu nhất.
Băn khoăn của gia đình trẻ : Nên chọn ngân hàng nào khi vay tiền mua nhà?
Sở hữu một không gian sống riêng là mục tiêu hàng đầu của nhiều người trẻ từ 23 đến 40 tuổi. Tuy nhiên, đứng trước hàng loạt gói tín dụng bất động sản trên thị trường, nhiều người không khỏi đắn đo băn khoăn câu hỏi: chọn ngân hàng nào khi vay tiền mua nhà để vừa đảm bảo an toàn tài chính, vừa không áp lực trả nợ?
Để dễ dàng đưa ra quyết định phù hợp nhất, các gia đình trẻ cần đánh giá dựa trên 4 tiêu chí cốt lõi sau:
- Hạn mức cho vay và thời hạn vay: Cần đảm bảo hạn mức cấp vốn đủ đáp ứng nhu cầu và thời gian vay đủ dài để chia nhỏ số tiền gốc phải trả hàng tháng.
- Thời gian ân hạn nợ gốc: Thời gian ân hạn càng dài giúp người vay giải tỏa bớt áp lực tài chính trong những năm đầu sau khi mua nhà.
- Lịch trả nợ linh hoạt: Chính sách trả nợ phân bổ theo khả năng tích lũy thu nhập của độ tuổi trẻ.
- Tốc độ phê duyệt hồ sơ: Quy trình định giá số và phê duyệt tự động giúp tiết kiệm thời gian, không bỏ lỡ cơ hội mua nhà giá tốt.
Bảng so sánh chi tiết sản phẩm vay mua nhà giữa MB và các ngân hàng nổi bật trên thị trường:
| Chỉ tiêu so sánh | MB | VCB | BIDV | TCB | VPB |
| Lãi suất vay thế chấp | 5,9% - 7,9% | 6,2%/ - 9,5% | 5% - 7,3% | 3,99% - 7,5% | 5,49% - 7,9% |
| Lãi suất vay tín chấp | 9% - 17,62% | 6,0% - 7,5% | 11,9% | 12,9% - 28% | 14% - 18% |
| Thời hạn vay tối đa | 35 năm | 30 năm | 30 năm | 35 năm | 35 năm |
| Hạn mức vay tối đa | 80% giá trị TSĐB | 70% - 100% tài sản | 80% - 100% nhu cầu | 80% - 90% nhu cầu | 75% - 80% giá trị nhà |
| Thời gian ân hạn gốc | Tối đa 5 năm | 1 - 2 năm | 1 - 2 năm | Tối đa 24 tháng | Tối đa 12 - 24 tháng |
| Thẩm định & Giải ngân | Nhanh trên App MBBank | Chặt chẽ, nhiều bước | Trung bình | Rất nhanh, hỗ trợ dự án | Linh hoạt, hồ sơ khó |
Lưu ý: Thông tin so sánh trên mang tính chất tham khảo tại thời điểm khảo sát. Các chính sách về lãi suất, hạn mức và điều kiện vay thực tế có thể thay đổi linh hoạt tùy thuộc vào hồ sơ tín dụng của khách hàng và quy định riêng của từng ngân hàng tại từng thời điểm.
MB Dreamhome: Lựa chọn tối ưu cho kế hoạch an cư gia đình trẻ
Thấu hiểu những rào cản tài chính của thế hệ trẻ, Ngân hàng TMCP Quân đội (MB) ra mắt gói giải pháp tài chính MB Dreamhome dành riêng cho nhóm khách hàng từ 23 đến 40 tuổi. Đây được xem là câu trả lời toàn diện cho câu hỏi chọn ngân hàng nào khi vay tiền mua nhà nhờ tích hợp nhiều đặc quyền hấp dẫn.
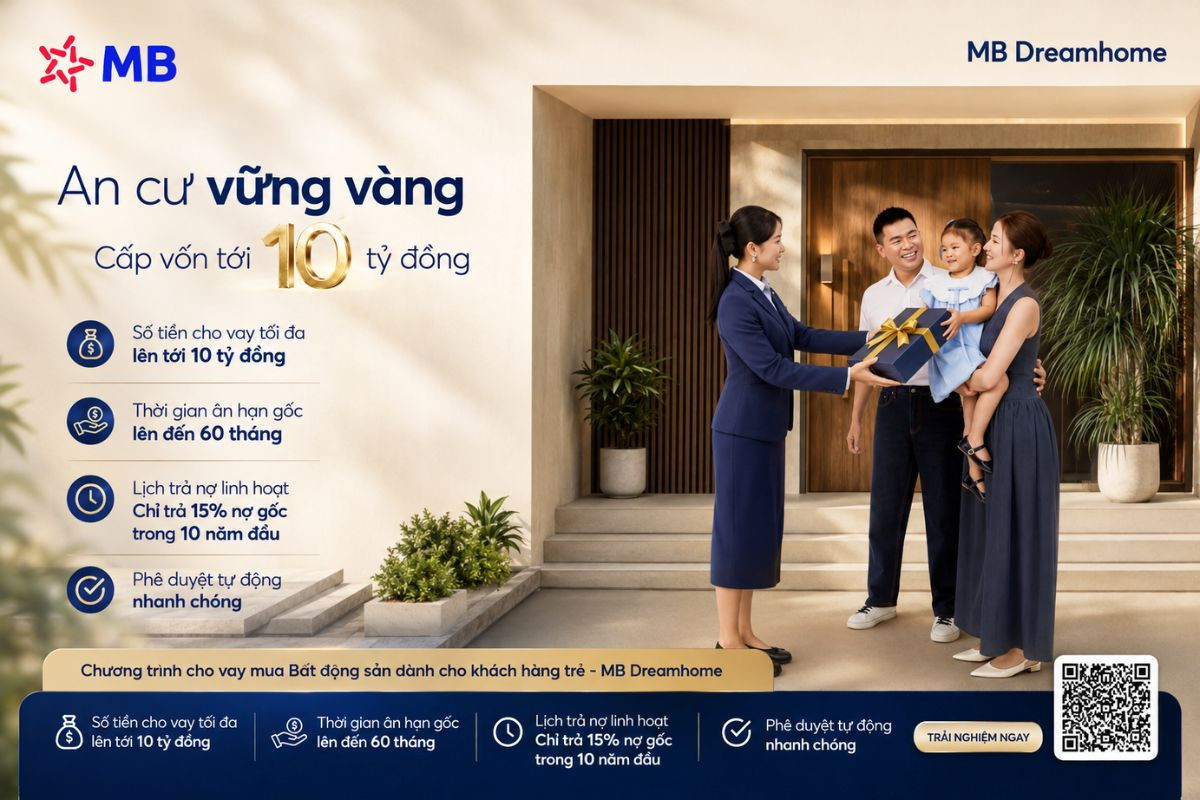
Gói vay áp dụng linh hoạt cho các nhu cầu mua, xây dựng, sửa chữa nhà đất hoặc dự án bất động sản. Điểm cộng lớn của MB Dreamhome nằm ở cơ chế thiết kế dòng tiền thông minh, giảm thiểu tối đa áp lực tài chính trong giai đoạn đầu:
- Cấp vốn tối đa lên tới 10 tỷ đồng.
- Ân hạn lên đến 60 tháng, giúp khách hàng có thêm thời gian cân đối dòng tiền.
- Lịch trả nợ linh hoạt, chỉ cần thanh toán 15% nợ gốc trong 10 năm đầu.
- Phê duyệt tự động, góp phần rút ngắn thời gian xử lý hồ sơ.
Hồ sơ và thủ tục đăng ký vay mua nhà tại MB
Để hoàn thiện hồ sơ, khách hàng cần chuẩn bị một số giấy tờ chính như:
- Đơn đề nghị vay vốn theo mẫu MB.
- CCCD/hộ chiếu, thông tin cư trú và hồ sơ tình trạng hôn nhân.
- Hồ sơ chứng minh mục đích vay như hợp đồng mua bán, quyết định trúng đấu giá...
- Hồ sơ chứng minh thu nhập như hợp đồng lao động, sao kê lương, hợp đồng cho thuê tài sản hoặc đăng ký kinh doanh.
- Hồ sơ tài sản bảo đảm như giấy chứng nhận quyền sử dụng đất, sổ/thẻ tiết kiệm, …
Với sự kết hợp giữa nguồn vốn dồi dào và giải pháp trả nợ thảnh thơi, MB Dreamhome chính là điểm tựa tài chính vững chắc giúp các gia đình trẻ tự tin làm chủ tổ ấm mơ ước.
Để nhận tư vấn chuyên sâu về điều kiện cùng lộ trình vay phù hợp nhất với năng lực tài chính, khách hàng có thể liên hệ ngay hotline MB: 1900 545 426.