Đại gia thép báo lãi tăng 158%, một khoản mục có biến động hơn 4.100 tỷ đồng
Trong kỳ, hàng nghìn tỷ đồng giá trị đầu tư từ chi phí xây dựng dở dang đã được chuyển sang tài sản cố định.
CTCP Thép Nam Kim (NKG) vừa công bố báo cáo tài chính hợp nhất quý III/2026 với doanh thu thuần đạt 5.472 tỷ đồng, tăng 45% so với cùng kỳ năm trước.
Trong kỳ, giá vốn hàng bán tăng chậm hơn doanh thu, giúp lợi nhuận gộp đạt gần 495 tỷ đồng, gấp 2,7 lần cùng kỳ. Biên lợi nhuận gộp theo đó cải thiện đáng kể, từ khoảng 4,8% trong quý III/2025 lên hơn 9% trong quý III năm nay.
Ở hoạt động tài chính, Nam Kim ghi nhận doanh thu 66 tỷ đồng, trong khi chi phí tài chính tăng gần gấp đôi lên 121 tỷ đồng, chủ yếu do chi phí lãi vay hơn 100 tỷ đồng.
Bên cạnh đó, chi phí bán hàng tăng mạnh từ 82 tỷ đồng lên 202 tỷ đồng, tương đương mức tăng gần 146%. Chi phí quản lý doanh nghiệp ghi nhận khoảng 54 tỷ đồng.
Sau khi trừ các khoản chi phí, Nam Kim báo lãi sau thuế gần 128 tỷ đồng trong quý III/2026, tăng khoảng 157% so với cùng kỳ năm trước.
Lũy kế 9 tháng đầu năm 2026, doanh nghiệp ghi nhận doanh thu thuần gần 12.884 tỷ đồng và lợi nhuận sau thuế đạt 252 tỷ đồng, tăng hơn 124% so với cùng kỳ năm 2025.
Về tình hình tài chính, tại ngày 30/9/2026, tổng tài sản hợp nhất của Nam Kim đạt 20.021 tỷ đồng, tăng hơn 3.621 tỷ đồng, tương đương khoảng 22% so với đầu năm.
Trong cơ cấu tài sản, tiền và các khoản tương đương tiền đạt 582 tỷ đồng, giảm khoảng 257 tỷ đồng so với đầu năm. Ngược lại, các khoản đầu tư tài chính ngắn hạn tăng gần 3 lần, lên 2.461 tỷ đồng, chủ yếu là tiền gửi có kỳ hạn. Hàng tồn kho tiếp tục chiếm tỷ trọng lớn trong tổng tài sản, đạt 6.354 tỷ đồng, tăng gần 1.051 tỷ đồng so với thời điểm đầu năm.
Đáng chú ý, tài sản cố định tăng mạnh từ 1.805 tỷ đồng lên 5.921 tỷ đồng. Ngược lại, chi phí xây dựng cơ bản dở dang giảm từ 4.443 tỷ đồng xuống còn 1.182 tỷ đồng. Diễn biến này phản ánh sự dịch chuyển một phần giá trị đầu tư từ xây dựng dở dang sang tài sản cố định.
Ở phía nguồn vốn, tổng nợ phải trả của Nam Kim tại cuối tháng 9 đạt 12.242 tỷ đồng, tăng khoảng 38% so với đầu năm. Trong đó, vay và nợ thuê tài chính ngắn hạn đạt 6.214 tỷ đồng, tăng khoảng 1.613 tỷ đồng. Vay và nợ thuê tài chính dài hạn ghi nhận 2.421 tỷ đồng.
Như vậy, tổng dư nợ vay và nợ thuê tài chính của Nam Kim đạt khoảng 8.635 tỷ đồng, tăng gần 1.768 tỷ đồng so với đầu năm, tương đương mức tăng khoảng 26%.
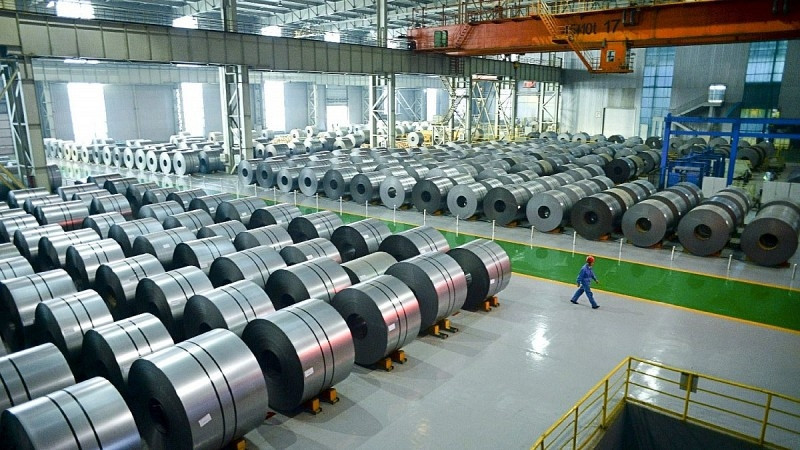
Thép Nam Kim được thành lập năm 2002, hoạt động chủ yếu trong lĩnh vực sản xuất tôn mạ và ống thép. Sau hơn hai thập kỷ phát triển, doanh nghiệp đã xây dựng hệ thống cơ sở sản xuất gồm các nhà máy tôn mạ số 1 và số 2, nhà máy ống thép Long An, Mỹ Phước, Chu Lai cùng tổ hợp tôn Nam Kim Phú Mỹ.
Trong đó, tổ hợp Nam Kim Phú Mỹ có diện tích khoảng 32,2 ha, là cơ sở sản xuất có quy mô diện tích lớn nhất của doanh nghiệp.
Về năng lực sản xuất, hệ thống dây chuyền của Nam Kim có công suất thiết kế đáng kể, với dây chuyền tẩy gỉ và cán nguội cùng đạt khoảng 1 triệu tấn/năm. Dây chuyền mạ lạnh, mạ kẽm hoặc Zinmag đạt khoảng 1,2 triệu tấn/năm, trong khi dây chuyền mạ màu có công suất khoảng 180.000 tấn/năm.