Gia đình ‘có nhiêu xài bấy nhiêu’ dễ chật vật tài chính khi gặp biến cố?
Lương vừa về đã tiêu hết, gia đình lấy gì xoay xở khi đột ngột mất việc? TS. Huỳnh Thanh Điền gợi ý cách lập quỹ dự phòng từ lúc thu nhập còn ổn định.
Những nguy cơ khiến dòng tiền gia đình đứt gãy
Trong bối cảnh kinh tế và thị trường lao động liên tục biến động, sức chống chịu tài chính của mỗi gia đình trở thành vấn đề cấp thiết nhưng thường bị xem nhẹ khi cuộc sống còn thuận lợi. Một biến cố như mất việc, kinh doanh thua lỗ hay tai nạn đột xuất có thể lập tức đảo lộn sinh hoạt và các kế hoạch tài chính.
Phân tích về vấn đề này trong Podcast "Những kịch bản để ứng phó khi gia đình gặp biến cố tài chính" do Vietsuccess thực hiện, chuyên gia kinh tế TS. Huỳnh Thanh Điền, giảng viên Đại học Nguyễn Tất Thành, cho rằng khủng hoảng tài chính gia đình về bản chất là sự đứt gãy dòng tiền, không phụ thuộc vào việc gia đình sở hữu nhiều hay ít tài sản. Rủi ro có thể xảy ra với bất kỳ ai, nhưng mức độ tổn thương phụ thuộc vào khả năng quản trị dòng tiền và phương án dự phòng từ trước.
Theo TS. Huỳnh Thanh Điền, khái niệm công việc ổn định gần như không còn tồn tại trong một thập kỷ qua. Nguy cơ mất thu nhập có thể đến từ các đợt sa thải do suy thoái kinh tế hoặc chủ trương tinh gọn bộ máy, sắp xếp lại đơn vị hành chính trong khu vực công.
Không chỉ nguồn thu, các khoản chi cố định lớn như học phí trường quốc tế hay nghĩa vụ trả nợ ngân hàng cũng có thể tạo áp lực tài chính. Đặc biệt, chuyên gia lưu ý rủi ro từ lãi suất thả nổi khi vay mua nhà.
Nhiều gia đình ban đầu vay với lãi suất ưu đãi 6-7%/năm, nhưng sau 2-3 năm, khi ngân hàng cộng biên độ lớn, kết hợp áp lực lạm phát, lãi suất có thể lên tới 20%. Khi đó, khoản trả nợ hàng tháng tăng từ 20 triệu lên 30 triệu đồng, khiến gia đình dễ rơi vào thế bị động, thậm chí đưa ra quyết định sai lầm như vay nóng hoặc đầu tư vào những kênh rủi ro như tiền ảo.
TS. Huỳnh Thanh Điền cho rằng sức đề kháng tài chính của gia đình phụ thuộc vào ba yếu tố: năng lực chuyên môn của các thành viên, ý thức kiểm soát chi tiêu và quy mô quỹ dự phòng.
Người có tay nghề tốt, ý chí cầu tiến sẽ có nhiều khả năng tìm việc mới hoặc chuyển sang làm tự do để bù đắp thu nhập. Ngược lại, những gia đình có thói quen kiếm bao nhiêu tiêu xài bấy nhiêu dễ rơi vào hoảng loạn khi gặp biến cố.
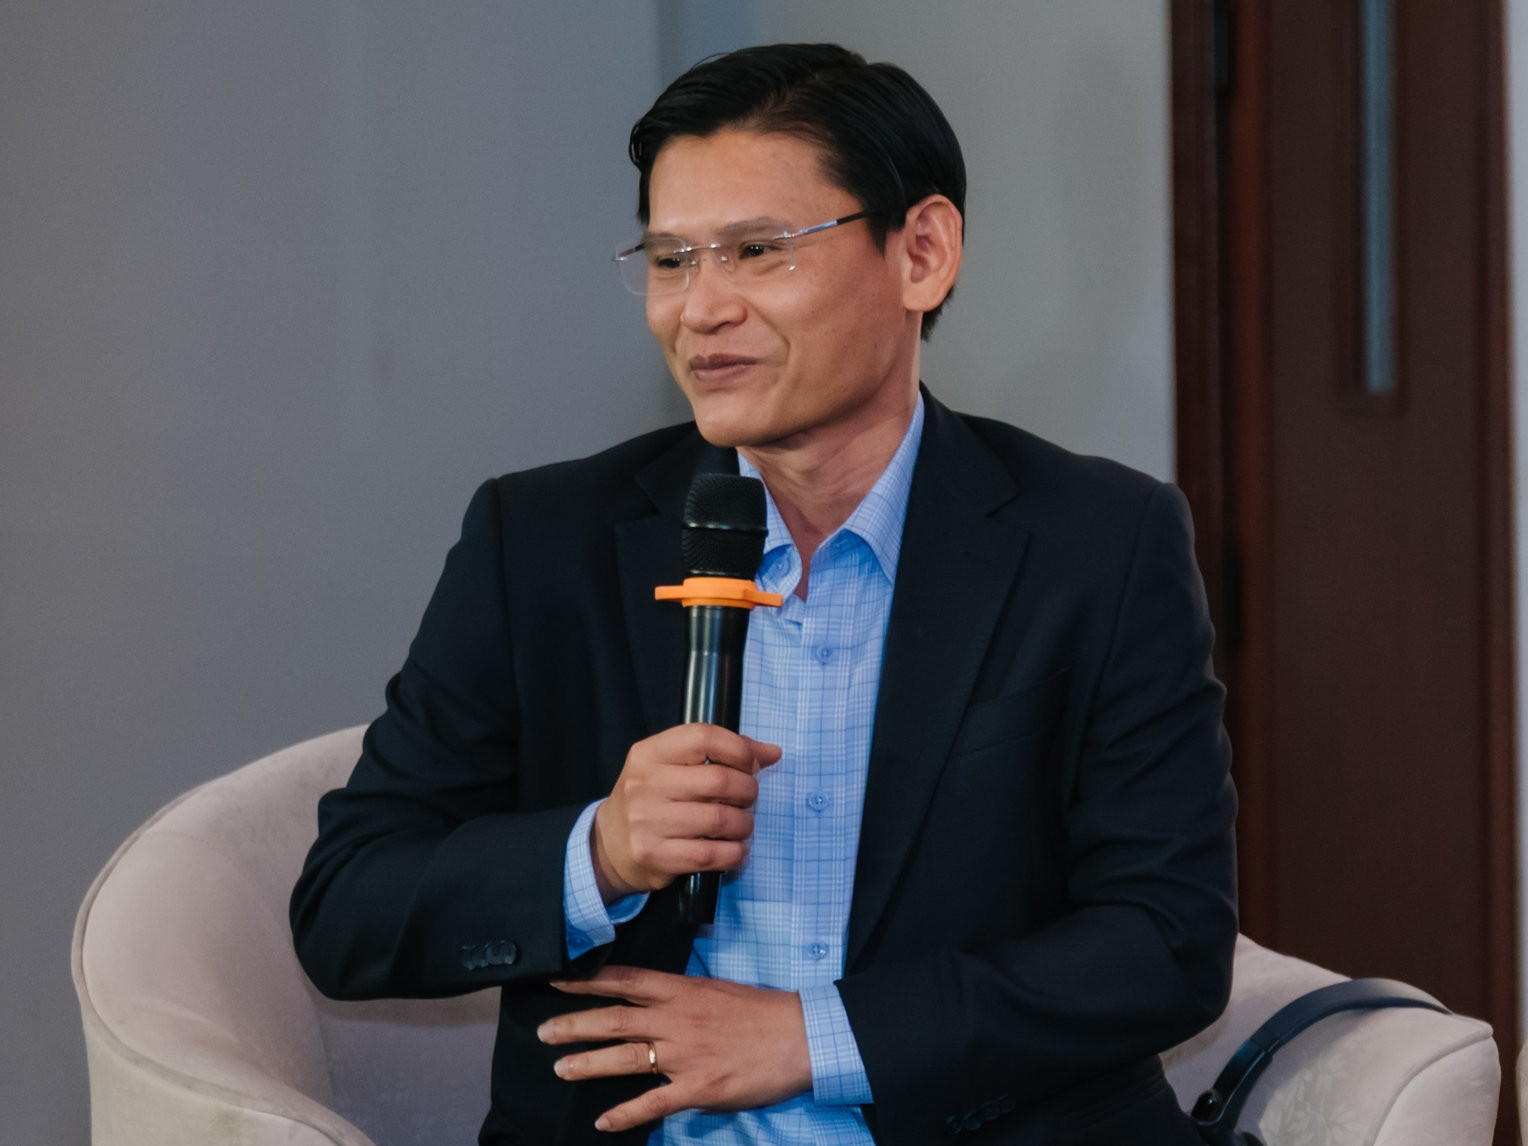
TS. Huỳnh Thanh Điền, giảng viên Đại học Nguyễn Tất Thành nhận định.
Chuyên gia khuyến nghị chi tiêu thiết yếu không vượt quá 50% tổng thu nhập, đồng thời giữ nghĩa vụ trả nợ ngân hàng dưới 40% thu nhập để tạo dư địa cho tiết kiệm và dự phòng rủi ro.
Nhiều tài sản chưa đồng nghĩa với an toàn tài chính
Một nhầm lẫn phổ biến là đánh đồng việc sở hữu nhiều tài sản với sức mạnh tài chính. Theo TS. Huỳnh Thanh Điền, một gia đình hoặc doanh nghiệp dù nắm giữ lượng tài sản lớn vẫn có thể vỡ nợ nếu không thể chuyển đổi tài sản thành tiền mặt kịp thời để thanh toán các nghĩa vụ đến hạn.
Xét theo khả năng thanh khoản, tiền mặt và sổ tiết kiệm ngân hàng là nhóm tài sản có tính thanh khoản cao nhất, có thể rút hoặc tất toán khi cần. Tiếp đến là vàng và chứng khoán, có thể giao dịch nhanh nhưng thời điểm bán phụ thuộc vào diễn biến thị trường.
Trong khi đó, bất động sản có tính thanh khoản thấp nhất, thường mất từ 5 tháng đến một năm mới có thể bán đúng giá trị. Nếu buộc phải bán gấp khi khủng hoảng, gia đình có thể chịu thiệt hại do bị ép giá sâu từ 20-30% hoặc phải trả chi phí môi giới cao.
Vì vậy, khi mất nguồn thu nhập chính, chuyên gia đề xuất ưu tiên tìm công việc mới hoặc tận dụng chuyên môn để làm việc tự do. Về tài sản, gia đình nên sử dụng tiền mặt dự phòng trước, sau đó mới rút từng phần sổ tiết kiệm.
Nếu khó khăn kéo dài, có thể cân nhắc bán vàng hoặc chứng khoán khi thị trường phục hồi và đạt mức giá tốt. Bán bất động sản nên là giải pháp cuối cùng, đồng thời cần nương theo tín hiệu nới room tín dụng của ngân hàng.
Đối với bảo hiểm, TS. Huỳnh Thanh Điền nhấn mạnh đây là công cụ bảo vệ gia đình trước những rủi ro lớn như tai nạn nghiêm trọng hoặc mất khả năng lao động, không nên xem là khoản đầu tư sinh lời hay nguồn tiền xử lý khó khăn ngắn hạn.
Vay nợ thế nào để không tạo thêm áp lực tài chính?
Về quản trị vay nợ, TS. Huỳnh Thanh Điền ủng hộ sử dụng đòn bẩy tài chính để mua tài sản tích lũy, nhưng không nên vay tiền để chi tiêu cho các tiêu sản như điện thoại hay xe cộ xa xỉ. Khoản vay chỉ nên dành cho tài sản có khả năng tăng giá hoặc tạo dòng tiền đều đặn để tự trả nợ.
Mỗi khoản vay cần đi kèm quỹ dự phòng trả nợ tối thiểu từ 3-5 tháng tiền gốc và lãi, nhằm tránh rơi vào nợ xấu khi thu nhập bị gián đoạn.
Trong trường hợp lãi suất ngân hàng tăng quá cao, chuyên gia gợi ý người vay có thể tận dụng cơ chế mua bán nợ giữa các ngân hàng thương mại do Ngân hàng Nhà nước cho phép, qua đó chuyển khoản nợ sang ngân hàng có lãi suất ưu đãi hơn để giảm áp lực tài chính.
Bên cạnh các giải pháp tài chính, TS Huỳnh Thanh Điền đặc biệt lưu ý yếu tố tâm lý và sự đồng thuận giữa các thành viên. Người gánh vác thu nhập chính khi mất việc thường dễ rơi vào trạng thái tự ti, mặc cảm thất bại, dẫn đến giấu giếm thông tin hoặc trốn tránh bạn bè.
Chuyên gia nhấn mạnh thu nhập tại một thời điểm không đại diện cho phẩm chất hay giá trị của một con người. Việc trốn tránh thực tại không chỉ làm mất cơ hội tìm việc mới mà còn khiến các thành viên khác tiếp tục chi tiêu thiếu kiểm soát, đẩy khủng hoảng thêm nghiêm trọng.
Để cùng vượt qua khó khăn, ông đề xuất ba nguyên tắc ứng xử: gác lại quá khứ, không nhắc lại sai lầm để chỉ trích nhau; công khai, minh bạch các khoản nợ, nguồn thu nhập và tài sản hiện có; đồng thời xác định mọi khó khăn và nghĩa vụ tài chính là trách nhiệm chung của gia đình.
Trên cơ sở đó, hai vợ chồng cần thống nhất cắt giảm các khoản mua sắm theo cảm xúc, giải trí xa xỉ, chuyển sang lối sống tiết kiệm và cùng tìm kiếm nguồn thu nhập phụ như bán hàng online hoặc làm dịch vụ tự do.
Để minh họa, TS. Huỳnh Thanh Điền phân tích hai tình huống cụ thể.
Trường hợp thứ nhất là gia đình có tổng thu nhập 70 triệu đồng/tháng, gồm chồng 45 triệu đồng và vợ 25 triệu đồng. Gia đình đang trả nợ mua nhà 22 triệu đồng, chi phí sinh hoạt 25 triệu đồng và bất ngờ người chồng mất việc. Tài sản hiện có gồm 250 triệu đồng tiền mặt tiết kiệm và 500 triệu đồng chứng khoán đang lỗ 30%.
Theo chuyên gia, gia đình này vẫn hoàn toàn an toàn về tài chính. Thu nhập 25 triệu đồng của người vợ đủ trang trải khoản trả nợ ngân hàng 22 triệu đồng, trong khi 250 triệu đồng tiền mặt có thể bảo đảm chi phí sinh hoạt trong khoảng 10 tháng.
Người chồng nên tập trung tìm việc mới hoặc làm công việc tự do, đồng thời giữ nguyên danh mục chứng khoán để chờ thị trường phục hồi, thay vì cắt lỗ tháo chạy.
Ở tình huống thứ hai, một chủ doanh nghiệp đã sử dụng 1,5 tỷ đồng tiền tiết kiệm của gia đình để duy trì công ty thua lỗ, hiện cần thêm 1 tỷ đồng vốn vận hành và đang cân nhắc vay ngân hàng. Tài sản của người này có bất động sản trị giá 8 tỷ đồng nhưng chưa thể thanh khoản ngay.
TS. Huỳnh Thanh Điền cho rằng hướng giải quyết phụ thuộc trước hết vào việc đánh giá khách quan triển vọng ngành nghề. Nếu sản phẩm đã bị thị trường thay thế, chủ doanh nghiệp cần dũng cảm đóng cửa công ty để bảo toàn vốn, tránh tiếp tục rót tiền vào một hoạt động kinh doanh không còn triển vọng.
Theo ông, vay ngân hàng chỉ nên áp dụng đối với vốn lưu động ngắn hạn khi doanh nghiệp đã có đơn hàng sẵn có. Nếu dự án còn tiềm năng dài hạn, chủ doanh nghiệp nên cân nhắc gọi vốn góp cổ phần hoặc bán bất động sản để lấy vốn tự có, tuyệt đối không sử dụng vốn vay ngân hàng dài hạn để gánh đỡ rủi ro cho gia đình.
Tổng kết về bài toán quản trị biến cố, TS. Huỳnh Thanh Điền khẳng định sức đề kháng tài chính không thể chỉ được xây dựng khi khủng hoảng đã xảy ra, mà cần chuẩn bị từ lúc gia đình còn thuận lợi.
Theo chuyên gia, duy trì kỷ luật tiết kiệm, thiết lập quỹ dự phòng khẩn cấp tối thiểu từ 3-6 tháng chi tiêu, phân bổ tài sản hợp lý và tuân thủ nguyên tắc vay nợ an toàn là những yếu tố quan trọng giúp gia đình duy trì trạng thái tài chính bền vững. Với sự kiên trì thực hiện, mỗi gia đình có thể thiết lập nền tảng an toàn tài chính chỉ sau khoảng 3 năm.
Sự chuẩn bị chủ động về tài chính, kết hợp với tinh thần thấu hiểu và minh bạch giữa các thành viên, sẽ giúp mỗi gia đình bình tĩnh hơn trước những biến động kinh tế.