Hóa chất Đức Giang (DGC) bất ngờ báo lãi công ty mẹ tăng hơn 800%, hé lộ khoản thu 2.000 tỷ đồng
Trong quý III/2026, công ty mẹ ghi nhận khoản lợi nhuận 2.000 tỷ đồng từ một đơn vị thành viên trong tập đoàn, cao gấp hơn 15 lần cùng kỳ.
Theo báo cáo tài chính riêng quý III/2026 của CTCP Tập đoàn Hóa chất Đức Giang (HoSE: DGC), lợi nhuận sau thuế của công ty mẹ đạt gần 2.072 tỷ đồng, tăng 800% so với cùng kỳ năm trước.
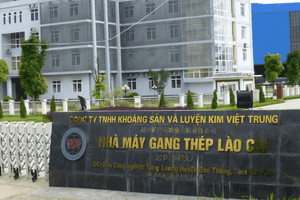
Tuy nhiên, mức tăng trưởng đột biến này chủ yếu đến từ khoản lợi nhuận được điều chuyển từ Công ty TNHH MTV Hóa chất Đức Giang Lào Cai, đơn vị thành viên trong hệ sinh thái của tập đoàn.
Cụ thể, trong quý III, công ty mẹ ghi nhận khoản lợi nhuận 2.000 tỷ đồng từ Hóa chất Đức Giang Lào Cai, cao gấp hơn 15 lần mức 130 tỷ đồng cùng kỳ năm 2025. Khoản thu này tương đương khoảng 96,5% tổng lợi nhuận sau thuế trên báo cáo riêng.
Đáng chú ý, nếu loại trừ khoản lợi nhuận được điều chuyển từ công ty con, lợi nhuận sau thuế của công ty mẹ chỉ đạt khoảng 71,7 tỷ đồng, giảm 28% so với mức 100 tỷ đồng cùng kỳ năm trước.
Trái ngược với mức tăng trưởng mạnh trên báo cáo riêng, kết quả kinh doanh hợp nhất của Hóa chất Đức Giang lại ghi nhận sự suy giảm đáng kể.
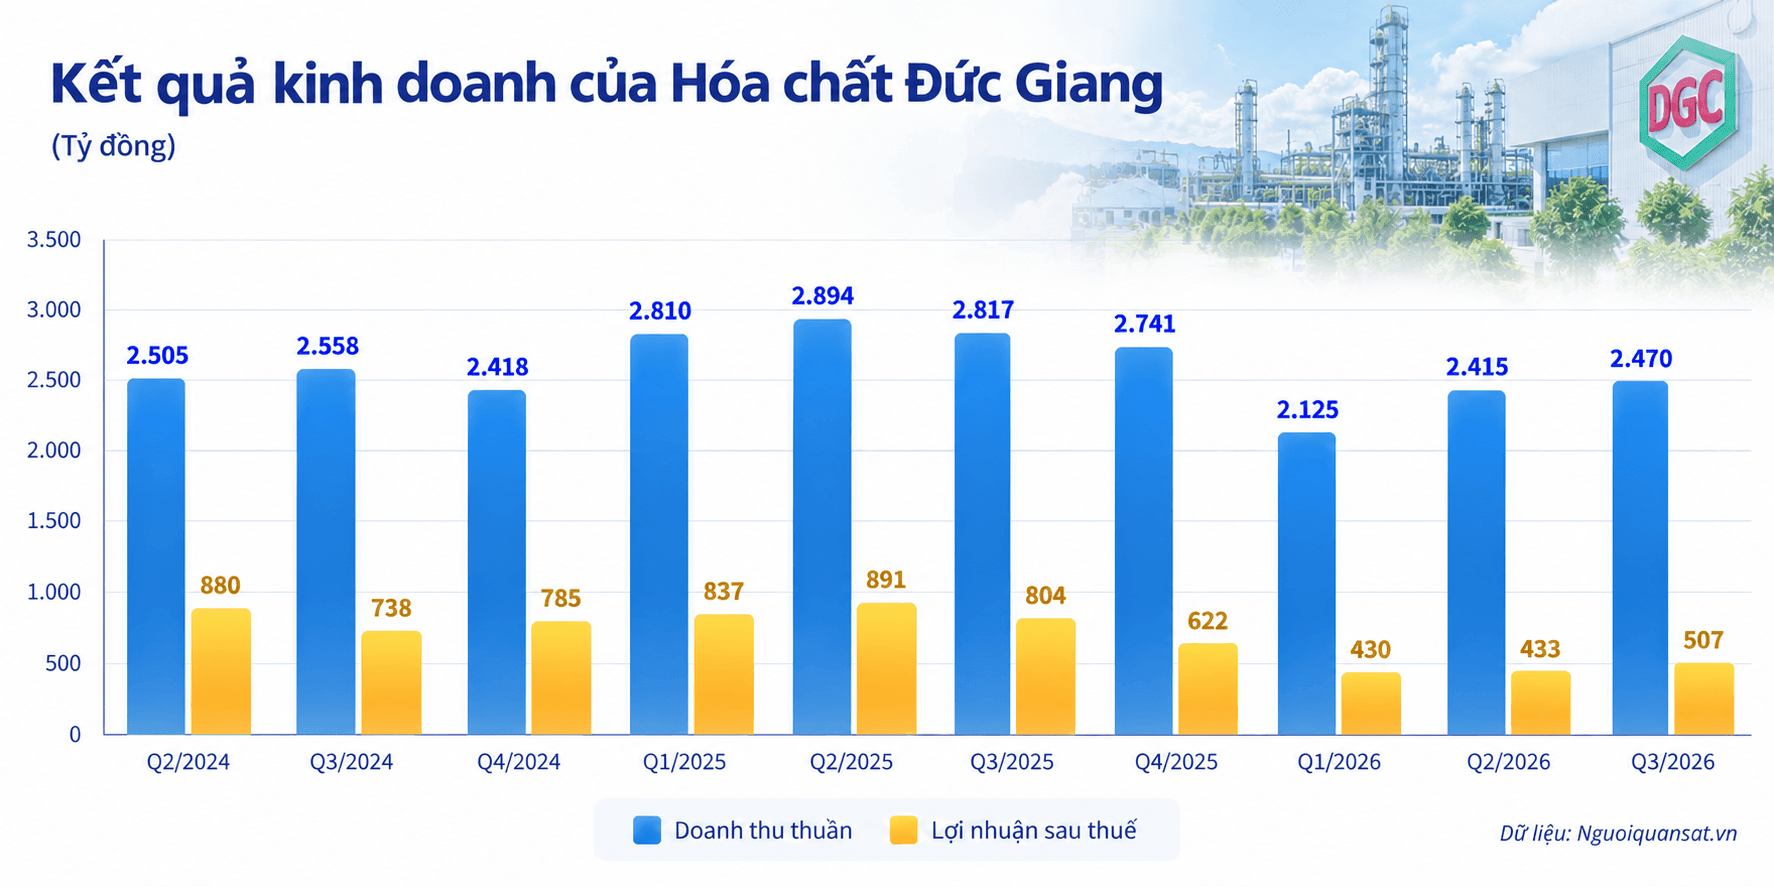
Theo đó, doanh thu thuần hợp nhất quý III/2026 đạt gần 2.469,5 tỷ đồng, giảm 12,3% so với cùng kỳ. Trong khi đó, giá vốn hàng bán tăng nhẹ 1,1%, lên hơn 1.963 tỷ đồng, khiến lợi nhuận gộp giảm 42,2%, còn khoảng 506,4 tỷ đồng.
Biên lợi nhuận gộp theo đó thu hẹp từ 31,1% xuống còn 20,5%, tương đương mức giảm hơn 10 điểm phần trăm.
Sau khi trừ các khoản chi phí, Hóa chất Đức Giang báo lãi sau thuế hợp nhất gần 506,7 tỷ đồng, giảm 37% so với cùng kỳ. Trong đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt khoảng 478 tỷ đồng, giảm 36%.
Giải trình về kết quả kinh doanh đi xuống, Hóa chất Đức Giang cho biết giá nhiều nguyên liệu đầu vào phục vụ sản xuất như lưu huỳnh, điện, than cốc và amoniac đồng loạt tăng cao, gây áp lực lên chi phí sản xuất.
Bên cạnh đó, việc Khai trường 25 phải tạm dừng hoạt động trong quý III để phục vụ công tác điều tra của cơ quan chức năng đã ảnh hưởng đến nguồn cung quặng apatit. Doanh nghiệp phải chuyển sang sử dụng toàn bộ quặng nhập khẩu và mua ngoài với giá thành cao hơn, kéo theo chi phí sản xuất phốt pho vàng gia tăng.
Lũy kế 9 tháng đầu năm 2026, Hóa chất Đức Giang ghi nhận doanh thu thuần hợp nhất hơn 7.009 tỷ đồng, giảm 17,7% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 1.369,4 tỷ đồng, giảm 45,9% so với mức 2.532 tỷ đồng của 9 tháng đầu năm 2025.
Về tình hình tài chính, tính đến ngày 30/9/2026, tổng tài sản của Hóa chất Đức Giang đạt gần 16.514 tỷ đồng, giảm 15,5% so với đầu năm. Trong đó, tiền và các khoản tương đương tiền giảm mạnh từ hơn 1.040 tỷ đồng xuống còn khoảng 230 tỷ đồng.
Đầu tư tài chính ngắn hạn nắm giữ đến ngày đáo hạn cũng giảm từ hơn 12.396 tỷ đồng xuống còn 9.531 tỷ đồng.
Ở chiều ngược lại, chi phí xây dựng cơ bản dở dang tăng 80,5%, lên gần 1.453 tỷ đồng. Phần lớn tập trung tại dự án Tổ hợp Hóa chất Đức Giang Nghi Sơn với giá trị đầu tư dở dang khoảng 1.409 tỷ đồng.