Hưởng lợi giá bán phốt pho vàng, đối thủ của Hóa chất Đức Giang (DGC) báo lãi quý III/2026 tăng hơn 60%
Doanh thu quý III/2026 của Hóa chất Cơ bản miền Nam (CSV) tăng gần 60% nhờ giá bán nhiều sản phẩm hóa chất cải thiện, cùng đà tăng cả về giá và sản lượng phốt pho vàng.
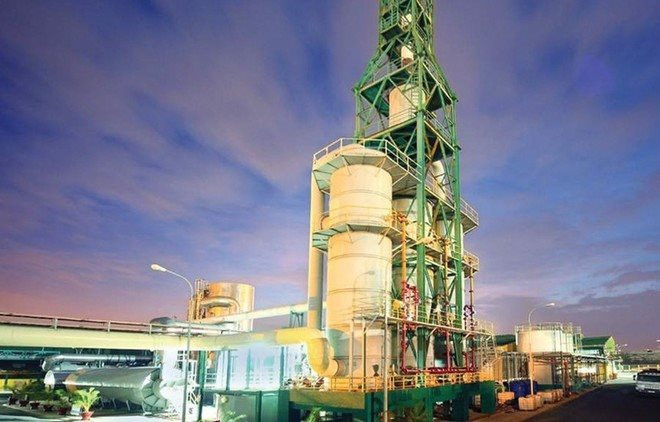
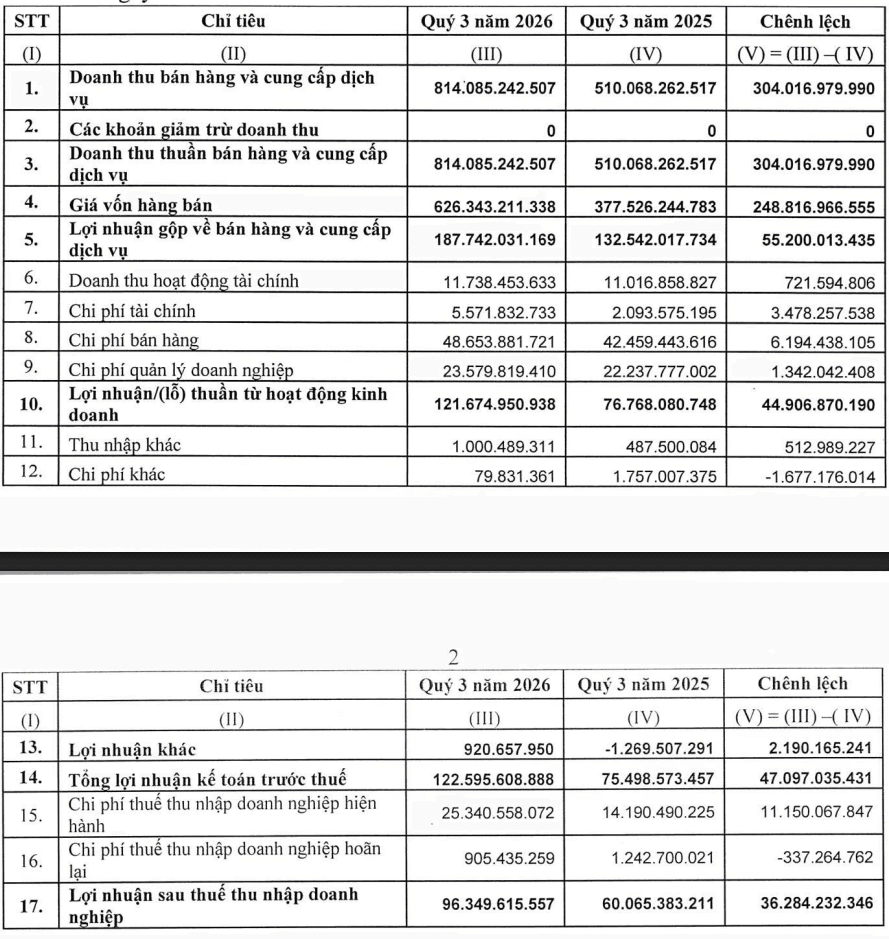
CTCP Hóa chất Cơ bản miền Nam (HoSE: CSV) vừa công bố báo cáo tài chính quý III/2026 với doanh thu thuần hơn 814 tỷ đồng, tăng gần 60% so với cùng kỳ.
Kết quả này chủ yếu đến từ sự cải thiện giá bán các sản phẩm hóa chất tại công ty mẹ, cùng đà tăng cả về sản lượng và giá bán phốt pho vàng tại công ty con.
Cụ thể, doanh thu tiêu thụ tại công ty mẹ tăng gần 188,9 tỷ đồng, tương ứng 42% so với cùng kỳ. Trong đó, giá bán bình quân axit sulfuric (H2SO4) tăng tới 289%, axit hydrochloric (HCl) tăng 72%, trong khi giá bán một số sản phẩm khác tăng 1-7%.
Tại công ty con, doanh thu tiêu thụ tăng hơn 115,1 tỷ đồng, tương ứng 83,9% so với cùng kỳ. Kết quả này được hỗ trợ bởi sản lượng tiêu thụ phốt pho vàng tăng 56% và giá bán bình quân mặt hàng này tăng 22%.
Sau khi trừ các chi phí, CSV báo lãi sau thuế 96,3 tỷ đồng, tăng 60,4% so với cùng kỳ.
Lũy kế 9 tháng năm 2026, doanh nghiệp ghi nhận doanh thu thuần gần 2.129,7 tỷ đồng, tăng khoảng 40,5%. Lợi nhuận sau thuế đạt gần 275,8 tỷ đồng, tăng 46,8% so với cùng kỳ.
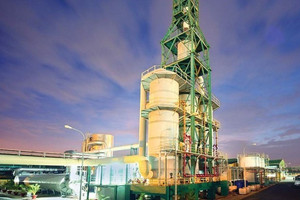
Hiện xút - clo là mảng kinh doanh cốt lõi của Hóa chất Cơ bản miền Nam, với hệ sinh thái sản phẩm gồm xút và nhiều hóa chất gốc clo như HCl, Javel, PAC, Chloramine B, TCCA. Riêng năm 2024, mảng xút - clo mang về hơn 1.200 tỷ đồng doanh thu, chiếm trên 60% tổng doanh thu của doanh nghiệp. Thị trường tiêu thụ chủ yếu tập trung tại khu vực phía Nam, đặc biệt là Nam Trung Bộ, Tây Nguyên và Tây Nam Bộ.
Dù nguồn cung xút trong nước hiện chưa đáp ứng đủ nhu cầu, CSV được đánh giá sẽ đối mặt với áp lực cạnh tranh ngày càng lớn khi nhiều doanh nghiệp đang mở rộng công suất.
Đáng chú ý, CTCP Tập đoàn Hóa chất Đức Giang (HoSE: DGC) đang triển khai Tổ hợp Hóa chất Đức Giang Nghi Sơn với tổng vốn đầu tư 12.000 tỷ đồng. Dự án được khởi công từ tháng 2/2025, trong đó riêng giai đoạn 1 có vốn đầu tư 2.400 tỷ đồng và công suất thiết kế 151.000 tấn hóa chất mỗi năm.
Ngày 15/10 vừa qua, DGC đã ban hành nghị quyết thông qua việc điều chỉnh chủ trương đầu tư và giấy chứng nhận đăng ký đầu tư đối với Dự án số 1 thuộc Tổ hợp Hóa chất Đức Giang Nghi Sơn.
Theo nội dung điều chỉnh, Hóa chất Đức Giang bổ sung ba dòng hóa chất mới gồm axit phosphoric (H3PO4), phospho trichloride (PCl3) và phospho pentachloride (PCl5) vào danh mục sản phẩm đầu ra, bên cạnh axit phosphorous (H3PO3) đã đăng ký trước đó. Tổng công suất sản xuất của bốn loại hợp chất này được khống chế không vượt quá 10.000 tấn mỗi năm, quy đổi theo 100% axit phosphorous.
Theo tiến độ mới đăng ký, dự án được khởi công xây dựng từ quý IV/2024 và dự kiến hoàn thành lắp đặt thiết bị, chạy thử trong quý IV/2026. Phân xưởng xút và phân xưởng PAC dự kiến vận hành ngay trong quý IV/2026, trước khi toàn bộ dự án chính thức đi vào hoạt động thương mại trong quý I/2027.