Hưởng lợi từ loạt dự án sắp bàn giao, Đất Xanh (DXG) được dự báo lãi vượt 800 tỷ đồng
Đất Xanh (DXG) được kỳ vọng sẽ cải thiện rõ nét trong các năm tới nhờ khai thác quỹ đất đã tích luỹ.
Chứng khoán Vietcombank (VCBS) vừa công bố báo cáo dự báo tổng hợp kết quả kinh doanh quý IV/2025 và cả năm 2026.
Trong nhóm ngành bất động sản nhà ở, VCBS nhận định nguồn cung năm 2026 sẽ gia tăng đáng kể, nhờ việc tái định hình hành lang pháp lý trong năm 2025 đã từng bước khơi thông nguồn lực cho doanh nghiệp. Đồng thời, khả năng tiếp cận vốn tín dụng và huy động trái phiếu cũng được cải thiện rõ rệt so với giai đoạn trước.
Ở nhóm ngành xây dựng – đầu tư công, hoạt động được dự báo tiếp tục duy trì ở mức cao khi đầu tư công vẫn đóng vai trò là động lực quan trọng nhằm đạt mục tiêu tăng trưởng GDP năm 2026. Riêng mảng xây dựng dân dụng được kỳ vọng tăng trưởng tích cực nhờ tiến độ triển khai dự án được đẩy nhanh từ các chủ đầu tư trong chu kỳ mới.
Theo VCBS, sau giai đoạn trầm lắng kéo dài của thị trường bất động sản, Đất Xanh (DXG) đang bước vào chu kỳ phục hồi với điểm tựa là các dự án đã hoàn thiện pháp lý và bắt đầu đi vào giai đoạn ghi nhận doanh thu thực chất.
Thay vì mở rộng dàn trải, chiến lược của doanh nghiệp trong giai đoạn này tập trung vào việc “kích hoạt” các dự án hiện hữu, tận dụng sự cải thiện của hạ tầng và mặt bằng giá để từng bước cải thiện dòng tiền và hiệu quả kinh doanh.
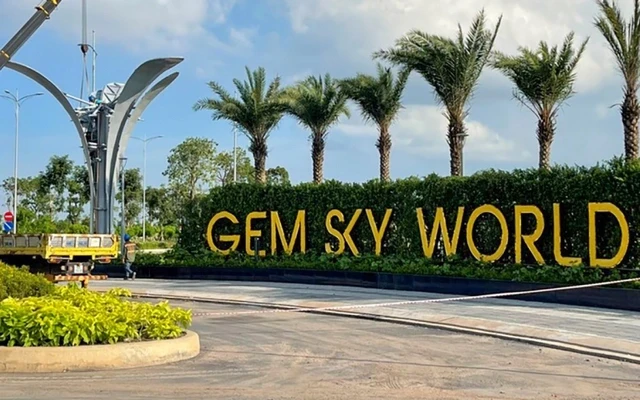
Trong ngắn hạn, Đất Xanh dự kiến ghi nhận doanh thu và lợi nhuận từ việc bàn giao sản phẩm đất nền tại dự án Gem Sky World cho đối tác bán buôn.
Dự án này được hưởng lợi trực tiếp từ sự cải thiện hạ tầng kết nối tại Đồng Nai, đặc biệt trong bối cảnh các tuyến giao thông liên vùng và sân bay Long Thành dần đi vào vận hành, qua đó tạo dư địa cho mặt bằng giá tích cực hơn so với giai đoạn trước.
Ở trung và dài hạn, The Privé được xem là dự án mang tính “điểm rơi” cho chu kỳ tăng trưởng tiếp theo, khi giai đoạn 1 dự kiến hoàn tất bàn giao vào cuối năm 2026 và bắt đầu ghi nhận doanh thu từ năm 2027.
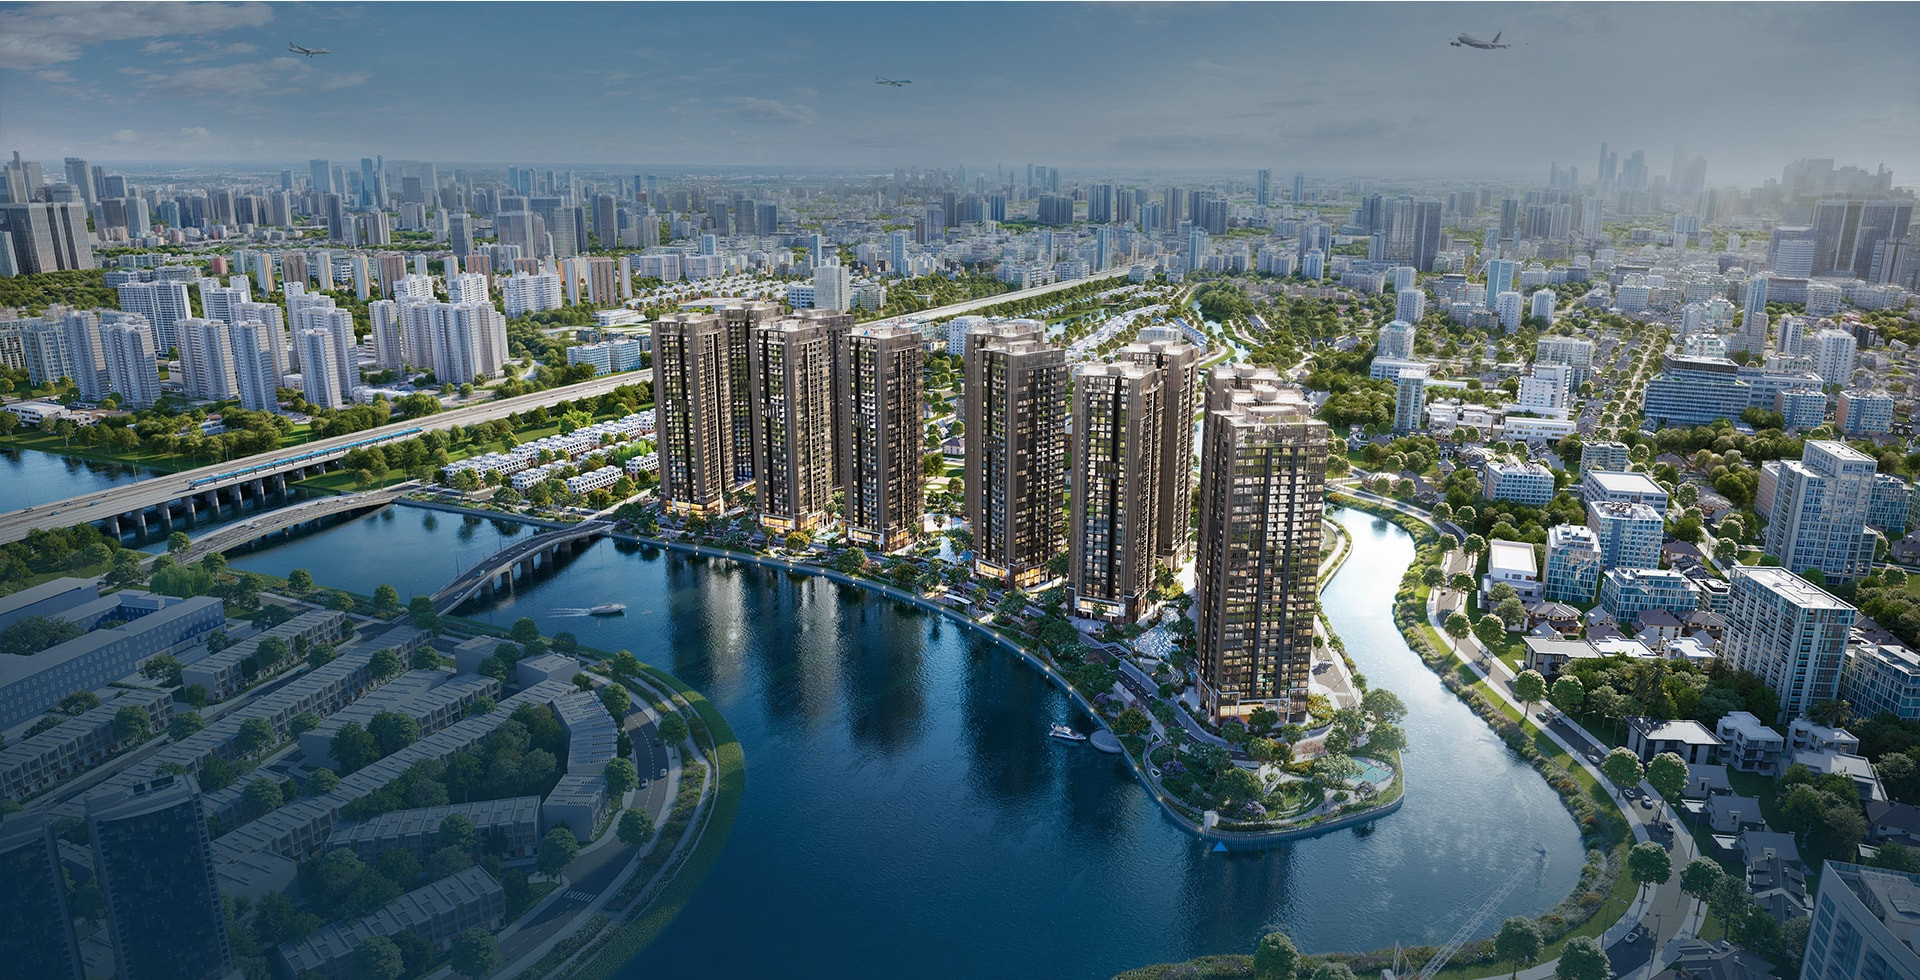
The Privé là một trong những dự án đáng chú ý trong danh mục phát triển của Đất Xanh tại khu Đông TP.HCM. Dự án được phát triển trên quỹ đất khoảng 6,7ha tại Nam Rạch Chiếc, với một đặc điểm khá hiếm đối với các dự án căn hộ quy mô lớn trong nội đô: Ba mặt tiếp giáp sông.
Trên quỹ đất này, Đất Xanh quy hoạch 12 tòa tháp cao khoảng 32-35 tầng với tổng cộng 3.175 sản phẩm, gồm căn hộ, penthouse và duplex. Thay vì khai thác tối đa mật độ xây dựng, cách tổ chức dự án hướng nhiều hơn đến trải nghiệm sống ven sông, với các khoảng cảnh quan, mặt nước và hệ thống tiện ích được bố trí xuyên suốt toàn khu.
Từ “ốc đảo” ven sông này, cư dân vẫn kết nối với Thủ Thiêm và các khu vực trọng điểm của thành phố qua Mai Chí Thọ, cao tốc TP.HCM – Long Thành – Dầu Giây cùng mạng lưới hạ tầng của khu Đông. Vị trí này giúp The Privé đứng ở giao điểm giữa không gian sống ven sông và mạng lưới hạ tầng đang tiếp tục mở rộng của khu Đông.
Đây là dự án có quy mô và vị trí đủ lớn để đóng góp đáng kể vào doanh thu và lợi nhuận của Đất Xanh trong các năm sau.
Đáng chú ý, Saigon River-front là dự án được thị trường đánh giá cao nhờ vị trí trung tâm, khả năng hấp thụ tốt và tiềm năng tăng trưởng ổn định. Quan trọng hơn, biên lợi nhuận tại dự án này được hỗ trợ đáng kể khi Đất Xanh đã hoàn tất nghĩa vụ tiền sử dụng đất từ các giai đoạn trước, giúp doanh nghiệp giảm áp lực chi phí và cải thiện hiệu quả tài chính khi bước vào giai đoạn kinh doanh.
Trên nền tảng các dự án đã sẵn sàng triển khai và ghi nhận doanh thu, kết quả kinh doanh của Đất Xanh được kỳ vọng sẽ cải thiện rõ nét trong các năm tới, phản ánh quá trình chuyển dịch từ giai đoạn “phòng thủ” sang chủ động khai thác giá trị quỹ đất đã tích lũy.
Theo dự báo của VCBS, quý IV/2025 sẽ là điểm rơi về doanh thu và lợi nhuận của DXG, với doanh thu ước giảm 26% xuống còn 1.127 tỷ đồng và lợi nhuận sau thuế giảm 19% về mức 170 tỷ đồng. Tuy nhiên, sang năm 2026, kết quả kinh doanh được kỳ vọng tăng trưởng mạnh nhờ loạt dự án bước vào giai đoạn bàn giao.
Cụ thể, doanh thu cả năm 2026 của Đất Xanh được dự báo đạt 4.353 tỷ đồng, tăng 16% so với năm trước, trong khi lợi nhuận sau thuế ước tăng 18%, lên mức 803 tỷ đồng.
Với triển vọng này, cổ phiếu DXG được VCBS định giá mục tiêu ở mức 19.090 đồng/cổ phiếu, tương ứng mức tăng khoảng 9% so với thị giá hiện tại quanh 17.500 đồng/cổ phiếu.