Nhóm vật liệu xây dựng hưởng lợi từ sóng đầu tư công: SSI gọi tên 'ứng viên' ngoài Hòa Phát (HPG), kỳ vọng tăng giá gần 30%
SSI cho rằng năm 2027 sẽ là giai đoạn nhu cầu vật liệu xây dựng tiếp tục được thúc đẩy, khi nhiều dự án đầu tư công chuyển từ khâu chuẩn bị, giải phóng mặt bằng sang triển khai thi công.
Theo báo cáo cập nhật ngành vật liệu xây dựng ngày 12/10, Chứng khoán SSI nhận định đầu tư công tiếp tục đóng vai trò động lực tăng trưởng quan trọng đối với ngành thép và xi măng trong giai đoạn 2026-2027, khi nhu cầu nguyên vật liệu phục vụ các công trình hạ tầng gia tăng.
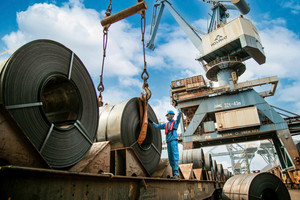
Đà phục hồi đã thể hiện rõ qua số liệu tiêu thụ trong 8 tháng đầu năm 2026. Theo đó, sản lượng thép thành phẩm đạt 15,2 triệu tấn, tăng 17,8% so với cùng kỳ, trong đó thép xây dựng và thép cuộn cán nóng (HRC) ghi nhận mức tăng lần lượt 20% và 28%.
Ở lĩnh vực xi măng, tiêu thụ nội địa đạt 57,37 triệu tấn, tăng 16,1%. Diễn biến này được hỗ trợ bởi tốc độ giải ngân vốn đầu tư công tăng 26% trong tháng 7 và 27,2% trong tháng 8 so với cùng kỳ.
SSI cho rằng năm 2027 sẽ là giai đoạn nhu cầu vật liệu xây dựng tiếp tục được thúc đẩy, khi nhiều dự án đầu tư công chuyển từ khâu chuẩn bị, giải phóng mặt bằng sang triển khai thi công. Theo đó, nhu cầu thép xây dựng được dự báo tăng khoảng 10%, trong khi tiêu thụ xi măng có thể tăng 8-10%.
Trong bối cảnh này, SSI lựa chọn Hòa Phát (HoSE: HPG) và Xi măng Vicem Hà Tiên (HoSE: HT1) là hai cổ phiếu ưa thích của ngành.
Hòa Phát hưởng lợi từ Dung Quất 2 và nhu cầu thép nội địa
Đối với HPG, SSI duy trì khuyến nghị MUA với giá mục tiêu 32.700 đồng/cp, tương ứng tiềm năng tăng giá lên tới 62,7%.
Triển vọng của Hòa Phát được hỗ trợ bởi nhu cầu thép trong nước phục hồi và Khu liên hợp sản xuất gang thép Dung Quất 2 tiếp tục nâng công suất.
Theo SSI, Hòa Phát hiện chiếm khoảng 35% thị phần thép xây dựng và đã nâng thị phần HRC lên 55%, so với mức 43% năm 2025.
Doanh nghiệp còn hưởng lợi từ các biện pháp phòng vệ thương mại đối với thép nhập khẩu. Đáng chú ý, mức thuế chống bán phá giá sơ bộ khoảng 27,83% đối với HRC khổ rộng từ Trung Quốc được kỳ vọng góp phần hạn chế áp lực cạnh tranh và hỗ trợ khả năng tiêu thụ sản phẩm trong nước.
Trong khi đó, giá thép xây dựng duy trì quanh 15.300-15.800 đồng/kg, tăng khoảng 12% so với cùng kỳ. Giá HRC nhập khẩu bình quân tháng 8 đạt khoảng 595 USD/tấn, tăng 23,9%.
SSI dự báo lợi nhuận cốt lõi của Hòa Phát tăng lần lượt 42% và 23% trong hai năm 2026-2027, nhờ sản lượng HRC từ Dung Quất 2 gia tăng cùng khả năng cải thiện biên lợi nhuận mảng thép.
Dù vậy, triển vọng ngành vẫn đối mặt với áp lực từ tình trạng dư cung thép Trung Quốc và sự xuất hiện của nhà sản xuất mới VinMetal, dự kiến bắt đầu cung ứng sản phẩm từ nửa cuối năm 2027. SSI đánh giá tác động từ VinMetal trong năm đầu hoạt động chưa đáng kể.
HT1 được dự báo lợi nhuận tăng hơn 86%, hưởng lợi từ loạt dự án hạ tầng
Bên cạnh HPG, SSI đặc biệt đánh giá tích cực triển vọng của CTCP Xi măng Vicem Hà Tiên (HoSE: HT1), với khuyến nghị MUA và giá mục tiêu 15.800 đồng/cp, tương ứng tiềm năng tăng giá 29%.
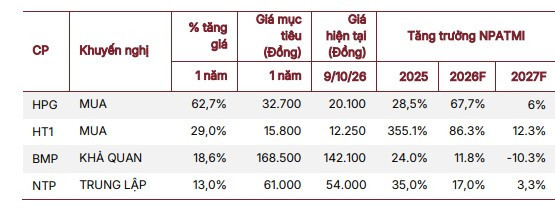
Theo dự báo, lợi nhuận của HT1 có thể tăng 86,3% trong năm 2026 và tiếp tục tăng 12,3% vào năm 2027. Động lực chủ yếu đến từ nhu cầu xi măng phục vụ xây dựng hạ tầng và khả năng điều chỉnh giá bán nhằm bù đắp chi phí đầu vào.
SSI nhận định hàng loạt dự án giao thông quy mô lớn sẽ thúc đẩy nhu cầu xi măng, đáng chú ý là cầu Thủ Thiêm 4, cầu Phú Mỹ 2, cầu Cần Giờ, các tuyến kết nối Vành đai 3, sân bay Long Thành và những dự án nâng cấp quốc lộ.
Trong năm 2026, chi phí sản xuất xi măng chịu sức ép từ giá than tăng cao, buộc các doanh nghiệp phải điều chỉnh giá bán. Theo SSI, ngành xi măng đã thực hiện nhiều đợt tăng giá từ đầu năm, với mức tăng giá niêm yết bình quân khoảng 15%.
Bước sang năm 2027, giá than được kỳ vọng giảm khoảng 8% so với cùng kỳ. Trong điều kiện nhu cầu tiếp tục tăng và giá bán được duy trì, chi phí nhiên liệu hạ nhiệt có thể giúp biên lợi nhuận của các doanh nghiệp xi măng, trong đó có HT1, cải thiện.
Theo bảng dự phóng của SSI, P/E năm 2027 của HT1 ở mức 8,3 lần, trong khi tỷ suất cổ tức dự kiến đạt 8%.
Ngành nhựa kỳ vọng ổn định khi giá nguyên liệu hạ nhiệt
Đối với nhóm nhựa xây dựng, SSI dự báo sản lượng năm 2027 có thể đi ngang hoặc tăng nhẹ nhờ lượng đơn hàng tồn đọng từ các dự án công. Việc giá dầu được kỳ vọng giảm dần cũng có thể giúp hạ áp lực chi phí nguyên liệu đầu vào.
Trong nhóm này, Nhựa Bình Minh (BMP) được SSI khuyến nghị Khả quan với giá mục tiêu 168.500 đồng/cp, trong khi Nhựa Thiếu niên Tiền Phong (NTP) được đánh giá Trung lập với giá mục tiêu 61.000 đồng/cp. Tuy nhiên, triển vọng hai doanh nghiệp vẫn phụ thuộc vào diễn biến giá hạt nhựa và nhu cầu xây dựng trong nước.