Tiền đổ vào 'bắt đáy' cổ phiếu thép sau nhịp giảm 25 - 50%: Động lực nào kéo HPG, HSG, NKG... tăng mạnh?
Lực cầu quay trở lại nhóm cổ phiếu thép sau nhịp giảm sâu. Nhu cầu tiêu thụ và chính sách bảo hộ được kỳ vọng tiếp tục hỗ trợ ngành thép trong thời gian tới.
Chứng khoán tiếp tục trong trạng thái sideway down, với những phiên hồi phục có biên độ nhỏ nhưng nhanh chóng bị xóa sạch thành quả bởi các nhịp điều chỉnh mạnh hơn. So với đỉnh đầu tháng 9 vừa qua, chỉ số đã “bốc hơi” hơn 100 điểm.
Trong phiên giao dịch đầu tuần 12/10, xu hướng này tiếp diễn khi VN-Index giảm hơn 14 điểm, lùi về 1.720 điểm. Áp lực bán gia tăng tại các nhóm dầu khí, bán lẻ, cao su và phân bón, gây sức ép lên thị trường. Ở chiều ngược lại, dòng tiền luân chuyển giữa các nhóm ngành góp phần nâng đỡ chỉ số, trong đó thép trở thành tâm điểm của phiên.
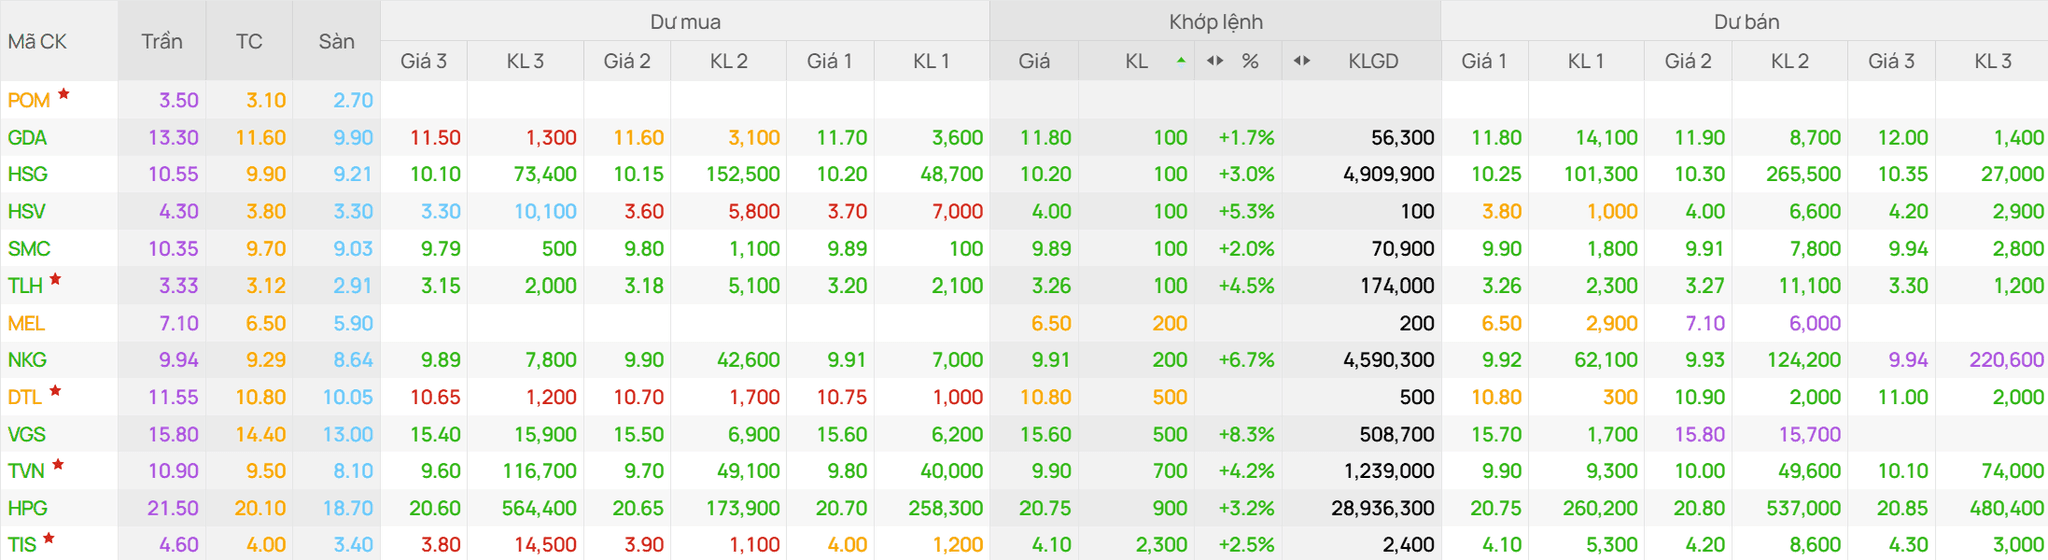
Hơn 800 tỷ đồng đổ vào nhóm thép, đưa toàn ngành tăng hơn 1,8%. Nổi bật, VGS tăng kịch trần; NKG (+6,8%), TVN (+5,3%), HPG (+3,2%) và HSG (+3%) cũng ghi nhận mức tăng đáng chú ý.
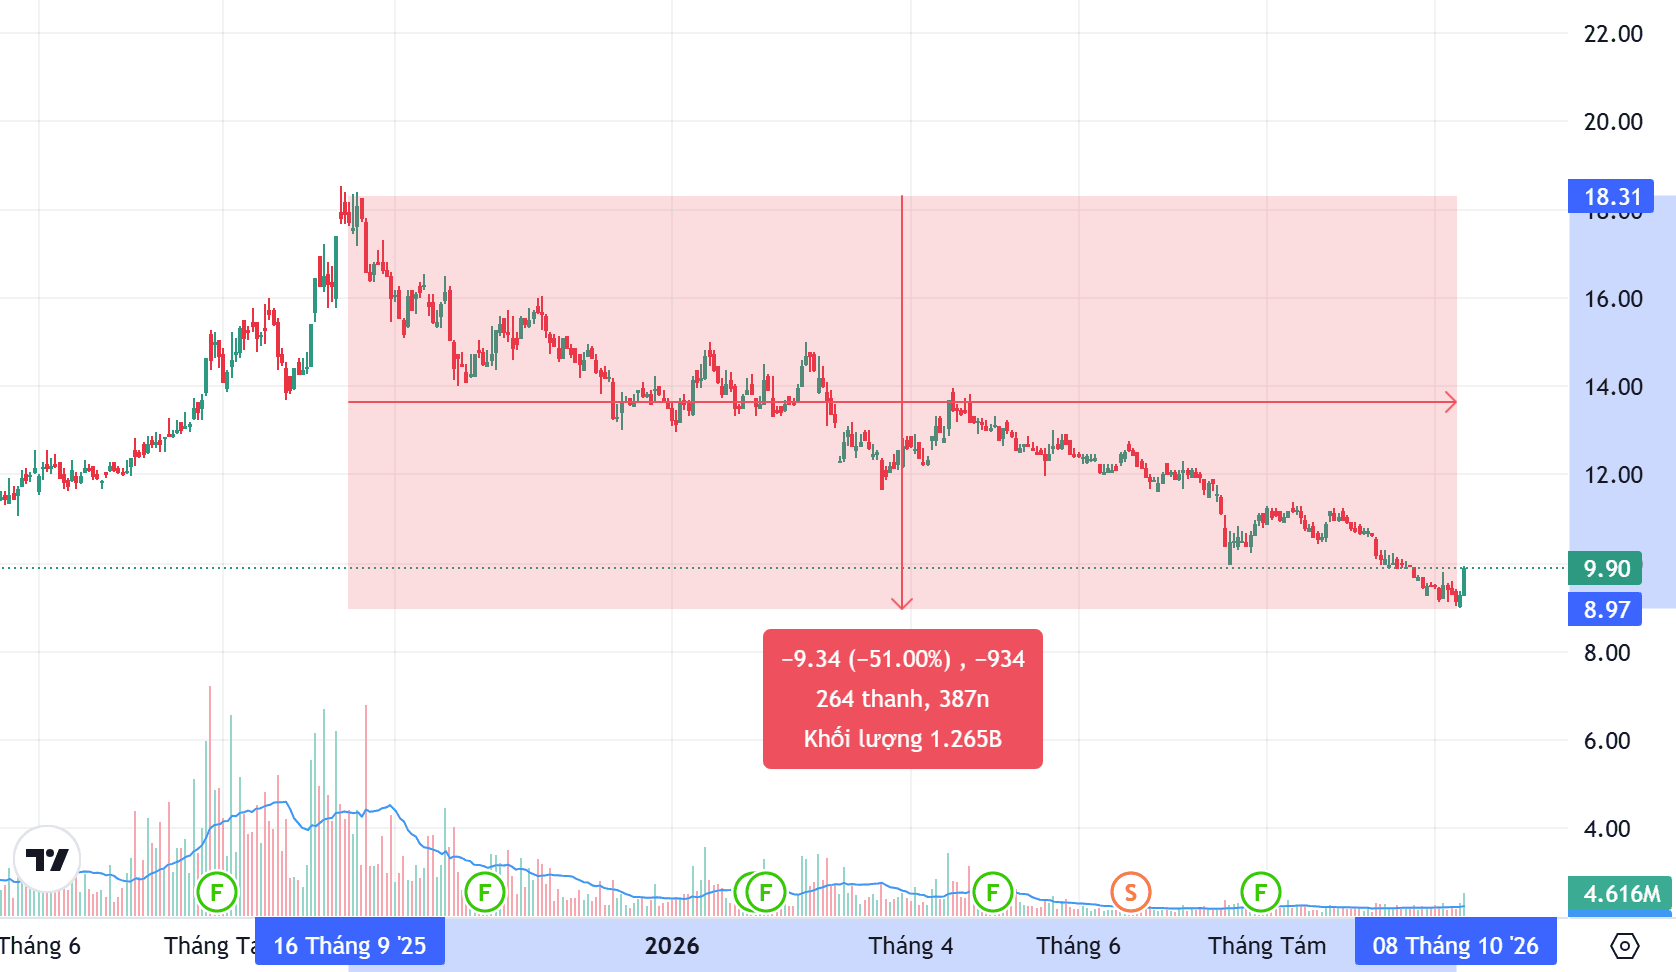
Đà tăng trong phiên 12/10 diễn ra sau giai đoạn điều chỉnh kéo dài từ tháng 9/2025, khiến nhiều cổ phiếu thép mất 25 - 50% thị giá. Diễn biến này phần nào cho thấy lực cầu đang quay trở lại với nhóm cổ phiếu từng chịu áp lực giảm sâu.
Loạt tin vui kích hoạt dòng tiền nhập cuộc
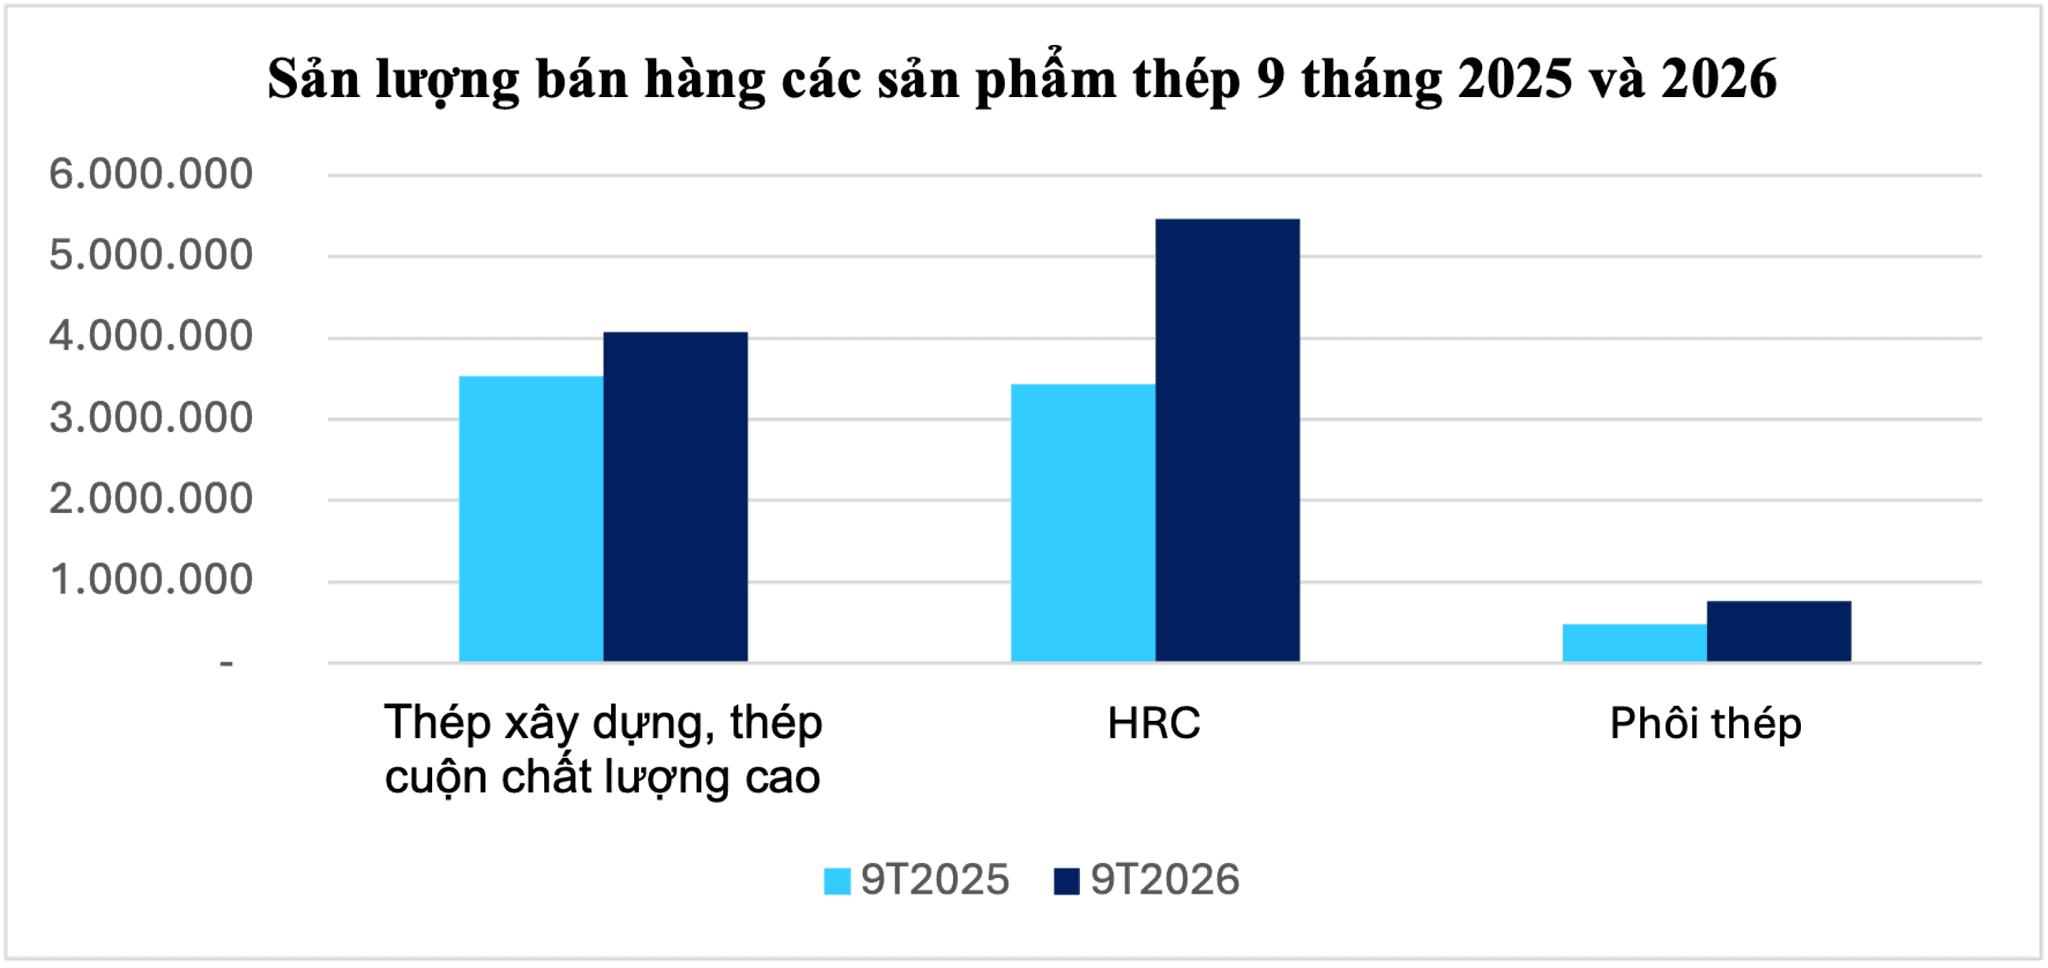
Triển vọng kinh doanh của ngành thép đang dần được hé lộ qua những số liệu tích cực từ các doanh nghiệp trong ngành. Hòa Phát (HPG) cho biết đã bán 10,3 triệu tấn thép trong 9 tháng đầu năm 2026, tăng 39% so với cùng kỳ. Trong đó, sản lượng thép cuộn cán nóng (HRC) đạt 5,47 triệu tấn, tăng 59% và chiếm hơn một nửa tổng lượng thép bán ra.
Gang thép Thái Nguyên (TIS) cũng ghi nhận kết quả khả quan. Trong 9 tháng năm 2026, giá trị sản xuất công nghiệp của công ty tăng 23% so với cùng kỳ, trong khi sản lượng thép tiêu thụ đạt hơn 730.000 tấn, tăng 10,5%.
Nhu cầu trong nước, đặc biệt từ các công trình xây dựng và hoạt động đầu tư hạ tầng được xem là một trong những yếu tố hỗ trợ tiêu thụ thép trong năm nay.
Không chỉ hưởng lợi từ nhu cầu, các doanh nghiệp thép trong nước còn đón nhận tín hiệu tích cực từ giá bán và môi trường cạnh tranh. Việc áp dụng thuế chống bán phá giá đối với thép HRC khổ rộng góp phần bảo vệ các nhà sản xuất trong nước, qua đó hỗ trợ thị phần HRC nội địa tăng lên hơn 70%, so với khoảng 60% trong năm 2025. Cùng với đó, lượng thép nhập khẩu từ Trung Quốc giảm hơn 10%, giúp hạ nhiệt áp lực cạnh tranh.
Sự kết hợp giữa áp lực cạnh tranh từ thép nhập khẩu giảm bớt và nhu cầu tiêu thụ tích cực tạo điều kiện thuận lợi để giá bán cải thiện. Theo đơn vị phân tích, trong quý III, giá thép xây dựng ước đạt 560 USD/tấn, tăng 7% so với cùng kỳ; giá HRC đạt 550 USD/tấn, tăng 6%.
Ở chiều chi phí đầu vào, giá than có xu hướng tăng khoảng 15%, lên 265 USD/tấn, tạo thêm sức ép đối với các doanh nghiệp sử dụng lò cao. Trong khi đó, giá quặng sắt duy trì ổn định quanh mức 96 USD/tấn. Khi đà tăng của giá bán thành phẩm đủ bù đắp chi phí nguyên liệu, biên lợi nhuận gộp của các doanh nghiệp thép có thể tiếp tục được cải thiện.