Chuyên gia ACBS chỉ rõ sai lầm phổ biến của nhà đầu tư khi định giá cổ phiếu ngân hàng trong chu kỳ mới
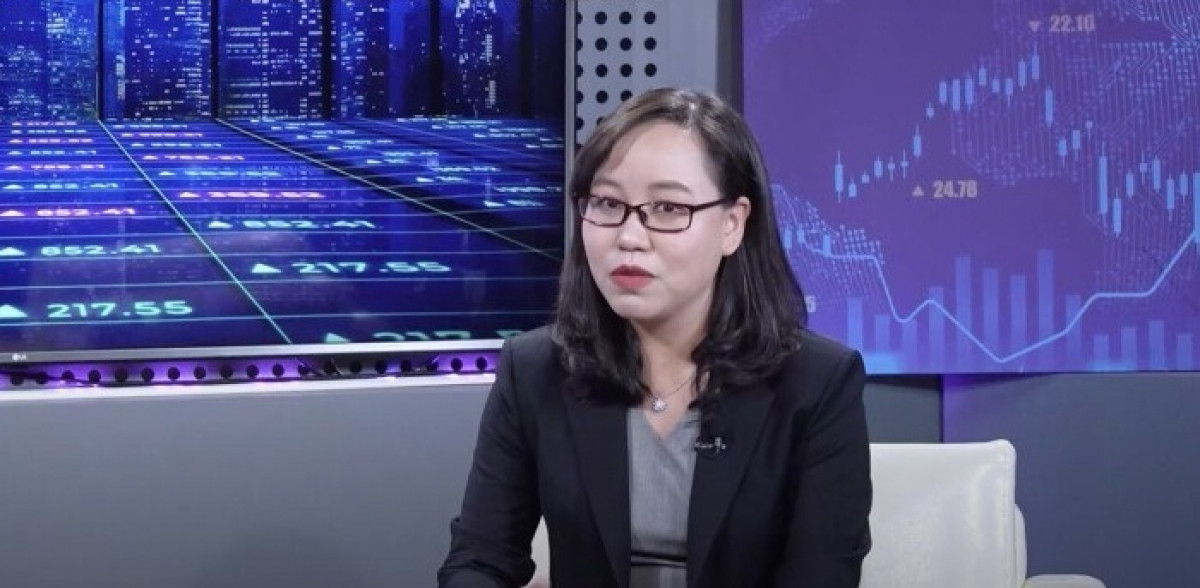
Theo bà Trang, sai lầm khá phổ biến của nhà đầu tư là quá tập trung vào tốc độ tăng trưởng tín dụng khi định giá cổ phiếu ngân hàng, trong khi chưa đặt chỉ tiêu này trong tương quan với tăng trưởng lợi nhuận và hiệu quả sử dụng vốn.
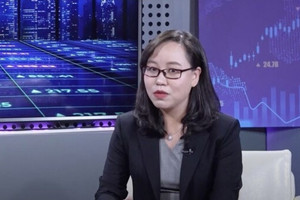
Chia sẻ tại talkshow “Ngân hàng sẽ kiếm tiền ở đâu trong chu kỳ mới?”, bà Đỗ Minh Trang, Giám đốc Phòng Phân tích và Chiến lược thị trường Công ty Chứng khoán ACB (ACBS), cho rằng trong môi trường lãi suất cao, việc ngân hàng tăng trưởng tín dụng hoặc tổng tài sản nhanh không đồng nghĩa lợi nhuận cũng tăng tương ứng.
Theo bà Trang, đây là vấn đề cần được nhìn nhận trong bối cảnh biên lãi thuần (NIM) của toàn hệ thống đang chịu sức ép. NIM hiện chỉ khoảng 2,9%, mức thấp nhất trong vòng 10 năm trở lại đây.
Nguyên nhân là chi phí huy động vốn đang tăng nhanh hơn thu nhập từ tài sản sinh lãi. Theo thống kê của ACBS được bà Trang dẫn lại, chi phí huy động vốn tăng bình quân gần 1%, trong khi lãi suất cho vay trên tài sản sinh lãi chỉ tăng khoảng 0,7%. Khoảng chênh lệch này khiến NIM bị thu hẹp.
Tín dụng tăng mạnh chưa chắc lợi nhuận tăng tương ứng
Một trong những điểm đáng chú ý được bà Trang nhấn mạnh là mối quan hệ giữa tăng trưởng tín dụng và lợi nhuận ngân hàng đang thay đổi.
Theo bà, nhà đầu tư thường quan tâm đến việc một ngân hàng có thể đạt tốc độ tăng trưởng tín dụng bao nhiêu phần trăm. Đây được xem như một trong những “selling point” khi đánh giá cơ hội đầu tư.
Tuy nhiên, nếu một ngân hàng tăng trưởng tín dụng 30% nhưng lợi nhuận chỉ tăng 20%, việc chỉ nhìn vào con số tăng trưởng tín dụng có thể dẫn đến cách nhìn lệch về khả năng tạo lợi nhuận của ngân hàng.
Theo phân tích của bà Trang, trong tương lai càng tăng cao nhưng mà lợi nhuận lại không đi kèm, không đi kịp là dấu hiệu cho thấy nhà đầu tư có thể đang quá thiên về khả năng tăng trưởng khi định giá ngân hàng. Bà đánh giá đây là một trong những sai lầm khá phổ biến của nhà đầu tư.
Trong bối cảnh đó, theo bà Trang, nhà đầu tư cần mở rộng góc nhìn sang hiệu quả sử dụng vốn, thay vì chỉ tập trung vào tốc độ tăng trưởng.
Đừng chỉ nhìn ngân hàng tăng trưởng bao nhiêu
Theo chuyên gia ACBS, một chỉ tiêu có thể được sử dụng để nhìn vào hiệu quả sử dụng vốn là ROE - tỷ suất lợi nhuận trên vốn chủ sở hữu.
Bà đưa ví dụ, nếu một ngân hàng có ROE 15%, trong khi một ngân hàng khác đạt 18% hoặc 20%, sự khác biệt về khả năng tạo lợi nhuận trên cùng một đồng vốn là điều cần được xem xét.
Không chỉ nhìn vào ROE tại một thời điểm, nhà đầu tư còn cần theo dõi mối quan hệ giữa tốc độ tăng trưởng lợi nhuận với tốc độ tăng trưởng tổng tài sản hoặc tín dụng.
Theo bà Trang, nếu tài sản tăng rất nhanh nhưng lợi nhuận tăng chậm, thậm chí không tăng tương ứng, thì phía sau tốc độ mở rộng tài sản còn có thể hàm chứa những rủi ro trong tương lai.
Ngược lại, một ngân hàng chỉ tăng trưởng tín dụng 10-15%, thậm chí thấp hơn, nhưng lợi nhuận tăng 20-25% thì cần được nhìn nhận dưới góc độ hiệu quả kinh doanh.
“Chúng ta nên đưa những cái biến số đấy vào trong việc định giá ngành ngân hàng nhiều hơn là chúng ta tập trung quá nhiều vào tăng trưởng”, bà Trang nói.
Áp lực NIM khiến câu chuyện tăng trưởng thay đổi
Phân tích này diễn ra trong bối cảnh chi phí vốn của ngân hàng đang chịu sức ép.
Theo bà Trang, tỷ lệ cho vay trên huy động (LDR) của hệ thống hiện ở mức khoảng 110%, trong khi ở những giai đoạn tương đối bình ổn, chỉ số này thường ở khoảng 80-90% và dưới 100%.
LDR cao cho thấy ngân hàng đang cho vay nhiều hơn lượng tiền huy động từ khách hàng. Phần thiếu hụt có thể đến từ vốn chủ sở hữu, thị trường liên ngân hàng hoặc nguồn vay qua thị trường mở.
Trong khi đó, cấu trúc kỳ hạn cũng tạo thêm sức ép. Phần lớn tiền gửi của khách hàng tập trung ở kỳ hạn dưới một năm, trong khi nhiều khoản cho vay có kỳ hạn dài hơn. Khi lãi suất huy động tăng, chi phí vốn có thể điều chỉnh nhanh hơn tốc độ tái định giá các khoản cho vay.
Hệ quả là chi phí tăng nhanh nhưng thu nhập lãi tăng chậm hơn, qua đó tạo áp lực lên NIM. Bà Trang cho rằng ngân hàng có thể tăng trưởng tín dụng nhanh, tăng tổng tài sản nhanh nhưng chưa chắc kiếm được nhiều lợi nhuận hơn.
Đáng chú ý, bà Trang cũng cho rằng mỗi đồng tăng trưởng tín dụng trong tương lai có thể tạo ra ít lợi nhuận hơn trước. Nguyên nhân là ngân hàng phải huy động nguồn vốn với kỳ hạn dài hơn, trong khi lãi suất phải trả cho nguồn vốn dài hạn cao hơn.
Nhà đầu tư cần nhìn gì ngoài tăng trưởng tín dụng?
Từ những phân tích trên, bà Trang cho rằng khi định giá cổ phiếu ngân hàng, nhà đầu tư không nên chỉ đặt trọng tâm vào tốc độ tăng trưởng tín dụng.
Thay vào đó, cần nhìn đồng thời vào hiệu quả sử dụng vốn, ROE và mối tương quan giữa tăng trưởng tài sản, tín dụng với tăng trưởng lợi nhuận.
Một ngân hàng tăng trưởng tín dụng cao nhưng lợi nhuận không theo kịp sẽ cho thấy một bức tranh khác so với ngân hàng có tốc độ tín dụng thấp hơn nhưng khả năng tạo lợi nhuận trên vốn tốt hơn.
Trong chu kỳ mới, theo phân tích của chuyên gia ACBS, câu hỏi không đơn thuần là ngân hàng tăng trưởng nhanh đến đâu, mà còn là mỗi đồng vốn tăng thêm đang tạo ra bao nhiêu lợi nhuận.
Đây cũng là góc nhìn mà bà Trang cho rằng nhà đầu tư nên đưa vào quá trình định giá ngành ngân hàng thay vì tập trung quá nhiều vào những con số tăng trưởng đơn thuần.