Từng chìm trong thua lỗ, Bách Hóa Xanh nay được định giá hơn 58.000 tỷ đồng, hé lộ thời điểm lên sàn
Triển vọng niêm yết được mở ra trong bối cảnh chuỗi bán lẻ này đang đẩy mạnh mở rộng mạng lưới trên cả ba miền.
Trong báo cáo phân tích mới công bố ngày 13/10, Chứng khoán MB (MBS) tiếp tục duy trì khuyến nghị KHẢ QUAN đối với cổ phiếu CTCP Đầu tư Thế Giới Di Động (HoSE: MWG), với giá mục tiêu 109.000 đồng/cp, tương ứng tiềm năng tăng giá khoảng 44%.
Đáng chú ý, triển vọng niêm yết riêng chuỗi Bách Hóa Xanh vào năm 2028 được MBS xem là một trong những động lực có thể hỗ trợ quá trình tái định giá MWG.
Mức giá mục tiêu được MBS xác định theo phương pháp định giá tổng các thành phần (SOTP), trong đó hoạt động kinh doanh điện thoại, điện máy và chuỗi Bách Hóa Xanh là hai mảng đóng góp giá trị lớn nhất.
Về kết quả kinh doanh, trong nửa đầu năm 2026, MWG ghi nhận doanh thu thuần đạt 95.213 tỷ đồng, tăng 30% so với cùng kỳ; lợi nhuận ròng đạt 6.017 tỷ đồng, tăng 88%.
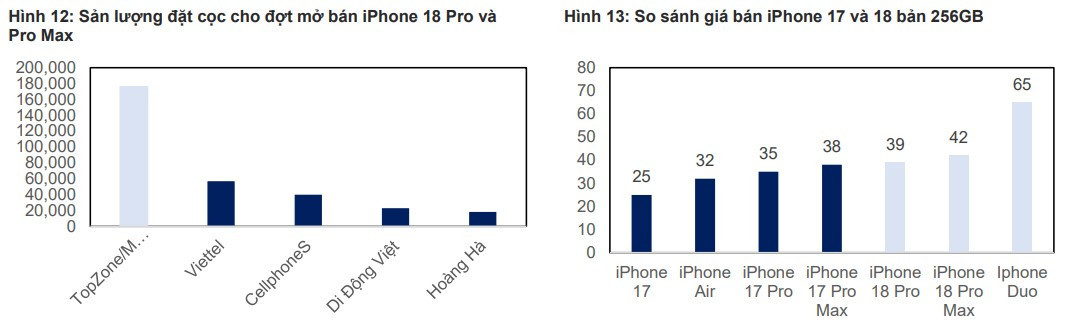
Động lực tăng trưởng đến từ nhu cầu thay mới thiết bị điện tử sau chu kỳ sử dụng 4–5 năm, giá bán sản phẩm gia tăng và các chương trình trả góp ưu đãi thúc đẩy sức mua. Bên cạnh đó, chuỗi Bách Hóa Xanh tiếp tục ghi nhận doanh thu tăng 25% và lợi nhuận ròng tăng 149% so với cùng kỳ.
Trên cơ sở kết quả tích cực, MBS dự báo doanh thu thuần MWG năm 2026 đạt 205.799 tỷ đồng, tăng 32% so với năm trước. Lợi nhuận ròng dự kiến đạt 12.439 tỷ đồng, tăng gần 77%.
Sang năm 2027, doanh thu được kỳ vọng tiếp tục tăng 12% lên 230.943 tỷ đồng, song lợi nhuận ròng có thể giảm nhẹ 2% xuống 12.228 tỷ đồng do nhu cầu điện máy hạ nhiệt.
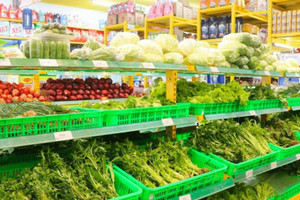
Bách Hóa Xanh được định giá hơn 58.000 tỷ đồng, kỳ vọng niêm yết năm 2028
Một trong những điểm nhấn đáng chú ý trong báo cáo của MBS là triển vọng niêm yết chuỗi Bách Hóa Xanh vào năm 2028, sau khi hoàn tất xóa lỗ lũy kế. Đây được xem là yếu tố có thể giúp thị trường đánh giá rõ hơn giá trị của mảng bán lẻ thực phẩm, hàng tiêu dùng thuộc hệ sinh thái MWG.
MBS định giá 100% vốn chủ sở hữu Bách Hóa Xanh ở mức 58.261 tỷ đồng. Với giả định MWG nắm giữ 98% vốn tại chuỗi này, giá trị phần sở hữu tương ứng đạt khoảng 57.096 tỷ đồng, đóng góp gần 38.700 đồng vào giá mục tiêu của mỗi cổ phiếu MWG trước khi áp dụng mức chiết khấu tập đoàn.
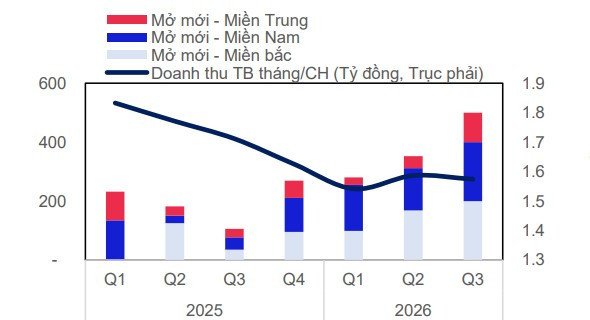
Triển vọng niêm yết được đặt trong bối cảnh Bách Hóa Xanh đang tăng tốc mở rộng quy mô và cải thiện khả năng sinh lời. Theo MBS, số lượng cửa hàng của chuỗi trong quý II/2026 tăng 46% so với cùng kỳ, trong khi doanh thu bình quân đạt khoảng 1,68 tỷ đồng/cửa hàng/tháng.
MBS dự báo số cửa hàng Bách Hóa Xanh sẽ tăng từ 2.559 điểm bán cuối năm 2025 lên 4.191 cửa hàng vào cuối năm 2026, tương ứng mức tăng gần 64%. Đến cuối năm 2027, mạng lưới này có thể tiếp tục mở rộng lên gần 5.000 cửa hàng, chủ yếu nhờ chiến lược gia tăng hiện diện tại miền Bắc và miền Trung.
Cùng với việc mở rộng hệ thống, doanh thu Bách Hóa Xanh được dự báo đạt 66.043 tỷ đồng năm 2026, tăng 41% so với năm trước. Sang năm 2027, con số này có thể tiến sát mốc 100.000 tỷ đồng, đạt 98.592 tỷ đồng, tương ứng mức tăng trưởng 49%.
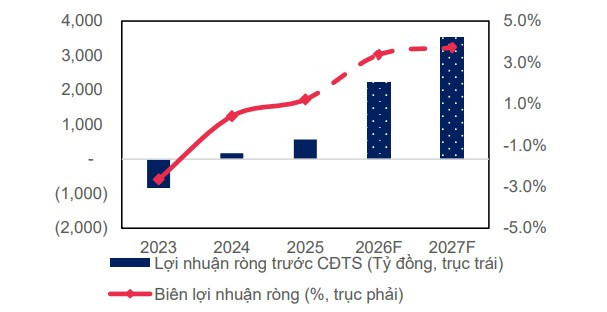
Đáng chú ý, MBS ước tính lợi nhuận ròng của Bách Hóa Xanh đạt 2.062 tỷ đồng năm 2026, tăng 263% so với năm trước, trước khi tiếp tục tăng 63% lên 3.352 tỷ đồng vào năm 2027.
Theo đó, tỷ trọng đóng góp của chuỗi vào lợi nhuận ròng MWG được dự báo tăng từ khoảng 17% năm 2026 lên 27% trong năm tiếp theo, dần trở thành một trong những động lực tăng trưởng quan trọng của tập đoàn.
Trong dài hạn, MBS kỳ vọng lợi nhuận ròng Bách Hóa Xanh duy trì tốc độ tăng trưởng kép khoảng 30%/năm trong giai đoạn 2026–2030. Cùng với triển vọng cải thiện hiệu quả kinh doanh và mở rộng thị phần bán lẻ thực phẩm, khả năng niêm yết riêng vào năm 2028 có thể trở thành một yếu tố quan trọng trong câu chuyện định giá của MWG thời gian tới.