VietABank lãi gần 1.200 tỷ sau 9 tháng, lộ một nhóm nợ tăng gấp 224 lần chỉ sau 3 tháng
Thu nhập lãi thuần quý III của VietABank giảm 16,3% nhưng lợi nhuận vẫn tăng. Cơ cấu nợ xấu biến động mạnh, tỷ lệ bao phủ giảm còn 54,8%.
VietABank lãi gần 1.200 tỷ đồng sau 9 tháng
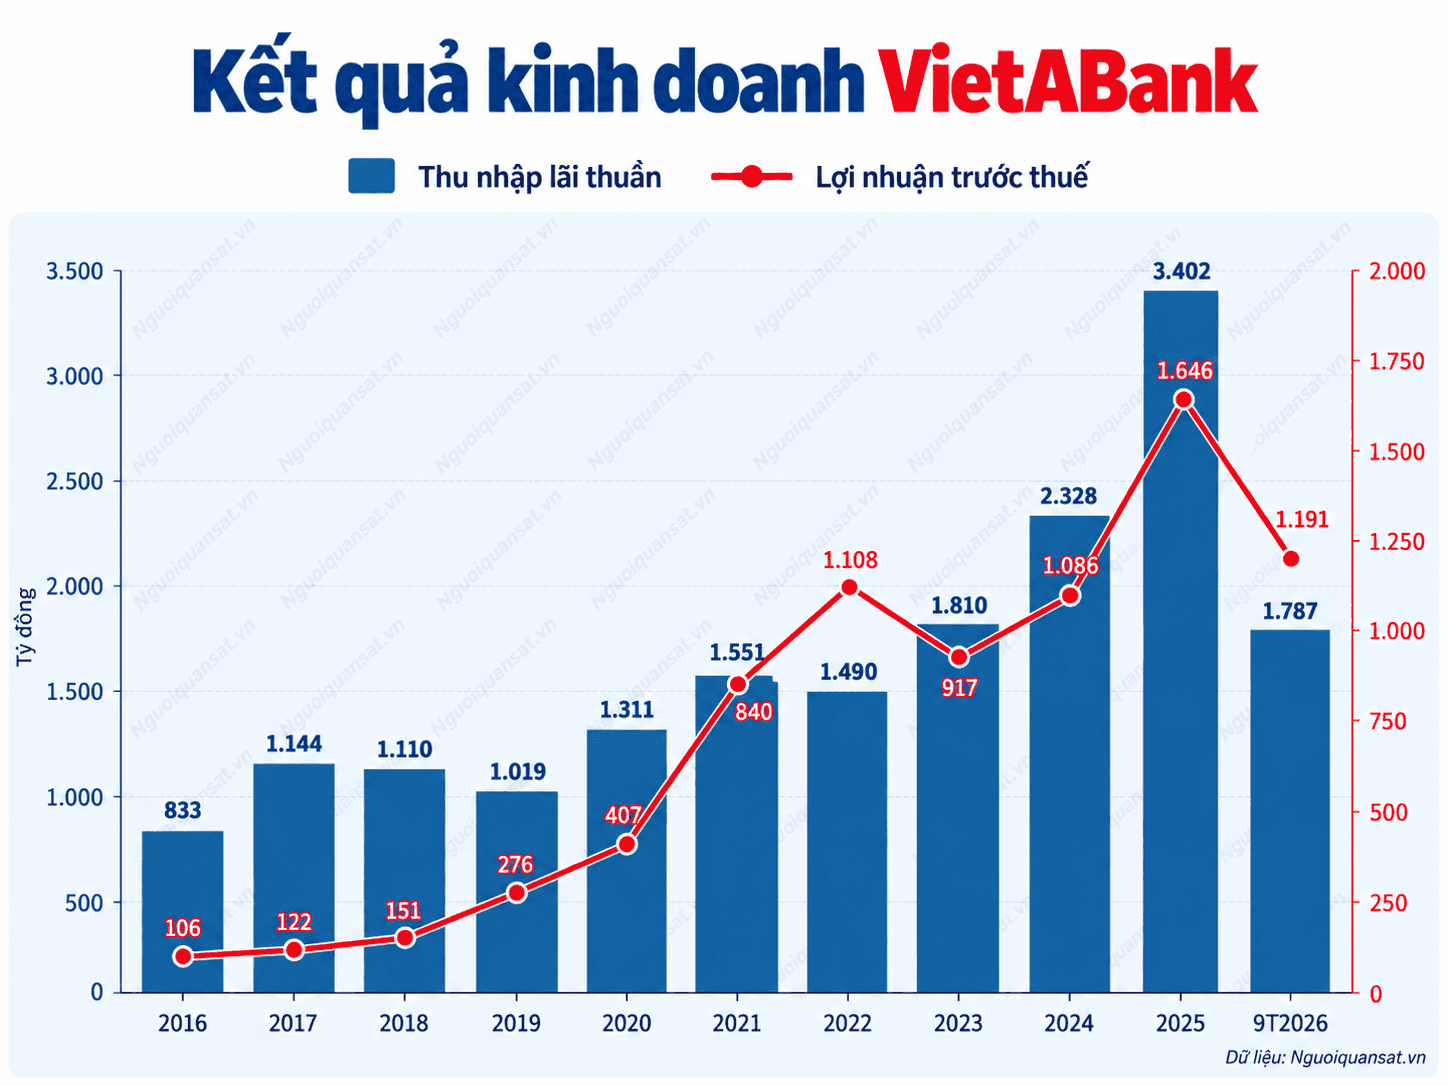
Ngân hàng TMCP Việt Á (VietABank, mã: VAB) vừa công bố BCTC hợp nhất quý III/2026 với lợi nhuận trước thuế đạt 366,3 tỷ đồng, tăng 9,1% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 295,6 tỷ đồng, tăng 10,1%.
Lũy kế 9 tháng đầu năm 2026, VietABank ghi nhận lợi nhuận trước thuế 1.191 tỷ đồng, tăng 13,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 955,9 tỷ đồng, tăng 13,8%. So với mục tiêu lợi nhuận trước thuế 1.945 tỷ đồng, ngân hàng đã thực hiện 61,2% kế hoạch năm.
Trong quý III, thu nhập lãi và các khoản tương tự tăng 30%, đạt 2.898 tỷ đồng. Tuy nhiên, chi phí lãi tăng tới 48,6%, lên 2.364 tỷ đồng, khiến thu nhập lãi thuần giảm 16,3% so với cùng kỳ, còn 534,3 tỷ đồng.
Ở các hoạt động ngoài lãi, lãi thuần từ dịch vụ tăng 26,3%, đạt 33,5 tỷ đồng, trong khi lãi thuần từ hoạt động khác giảm gần 30%, còn 52,4 tỷ đồng.
Tổng thu nhập hoạt động quý III giảm 15,7%, xuống 618,4 tỷ đồng. Trong khi đó, chi phí hoạt động tăng 13,8%, khiến lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng rủi ro tín dụng giảm 29,8%, còn 349,5 tỷ đồng.
Dù vậy, lợi nhuận trước thuế vẫn tăng nhờ chi phí dự phòng rủi ro tín dụng giảm mạnh. Cụ thể, trong khi cùng kỳ năm trước ngân hàng phải trích lập 161,9 tỷ đồng, quý III năm nay ghi nhận hoàn nhập ròng 16,8 tỷ đồng.
Xét lũy kế 9 tháng, thu nhập lãi và các khoản tương tự đạt 8.074 tỷ đồng, tăng 26,7% so với cùng kỳ. Tuy nhiên, thu nhập lãi thuần chỉ đạt 1.786,8 tỷ đồng, gần như đi ngang so với năm trước.
Ở chiều ngược lại, hoạt động dịch vụ ghi nhận lãi thuần tăng 51%, trong khi lãi thuần từ kinh doanh ngoại hối gấp 2,1 lần cùng kỳ.
Tổng thu nhập hoạt động 9 tháng chỉ tăng 2,4%, thấp hơn mức tăng 9,8% của chi phí hoạt động. Theo đó, tỷ lệ chi phí trên thu nhập (CIR) tăng từ khoảng 35% lên 37,6%.
Đáng chú ý, chi phí dự phòng rủi ro tín dụng giảm 63,8%, xuống còn 92 tỷ đồng. Mức giảm khoảng 162 tỷ đồng của khoản chi phí này là yếu tố quan trọng giúp lợi nhuận trước thuế duy trì tăng trưởng.
Dư nợ tập trung vào một số nhóm ngành lớn, nợ xấu tăng 14,6%
Tại ngày 30/9/2026, tổng tài sản VietABank đạt 156.490 tỷ đồng, tăng 11,4% so với đầu năm. Dư nợ cho vay khách hàng tăng 8,9%, lên 96.680 tỷ đồng, trong khi tiền gửi khách hàng tăng 8,2%, đạt 107.188 tỷ đồng.
Bên cạnh đó, phát hành giấy tờ có giá tăng 77,9%, lên 8.822 tỷ đồng, chủ yếu là chứng chỉ tiền gửi có kỳ hạn dưới 12 tháng.
Trong 9 tháng đầu năm, ngân hàng cũng nâng vốn điều lệ từ 8.164 tỷ đồng lên 9.021 tỷ đồng, đưa vốn chủ sở hữu tại cuối tháng 9 lên 11.110 tỷ đồng.
Về cơ cấu tín dụng, theo thuyết minh báo cáo tài chính quý III, nhóm thương mại, sản xuất và chế biến có dư nợ lớn nhất, đạt 42.757 tỷ đồng, chiếm 44,2% tổng dư nợ.
Dư nợ nhóm kho bãi, vận tải và thông tin liên lạc tăng 68,5%, lên 10.373 tỷ đồng. Nhóm xây dựng và khai khoáng đạt 15.847 tỷ đồng, tăng 16,2% so với đầu năm nhưng giảm 1.147 tỷ đồng riêng trong quý III.
Ở chiều ngược lại, dư nợ nhóm cá nhân và các ngành nghề khác giảm 13.493 tỷ đồng so với đầu năm, đưa tỷ trọng trong tổng dư nợ xuống còn 28,6%.
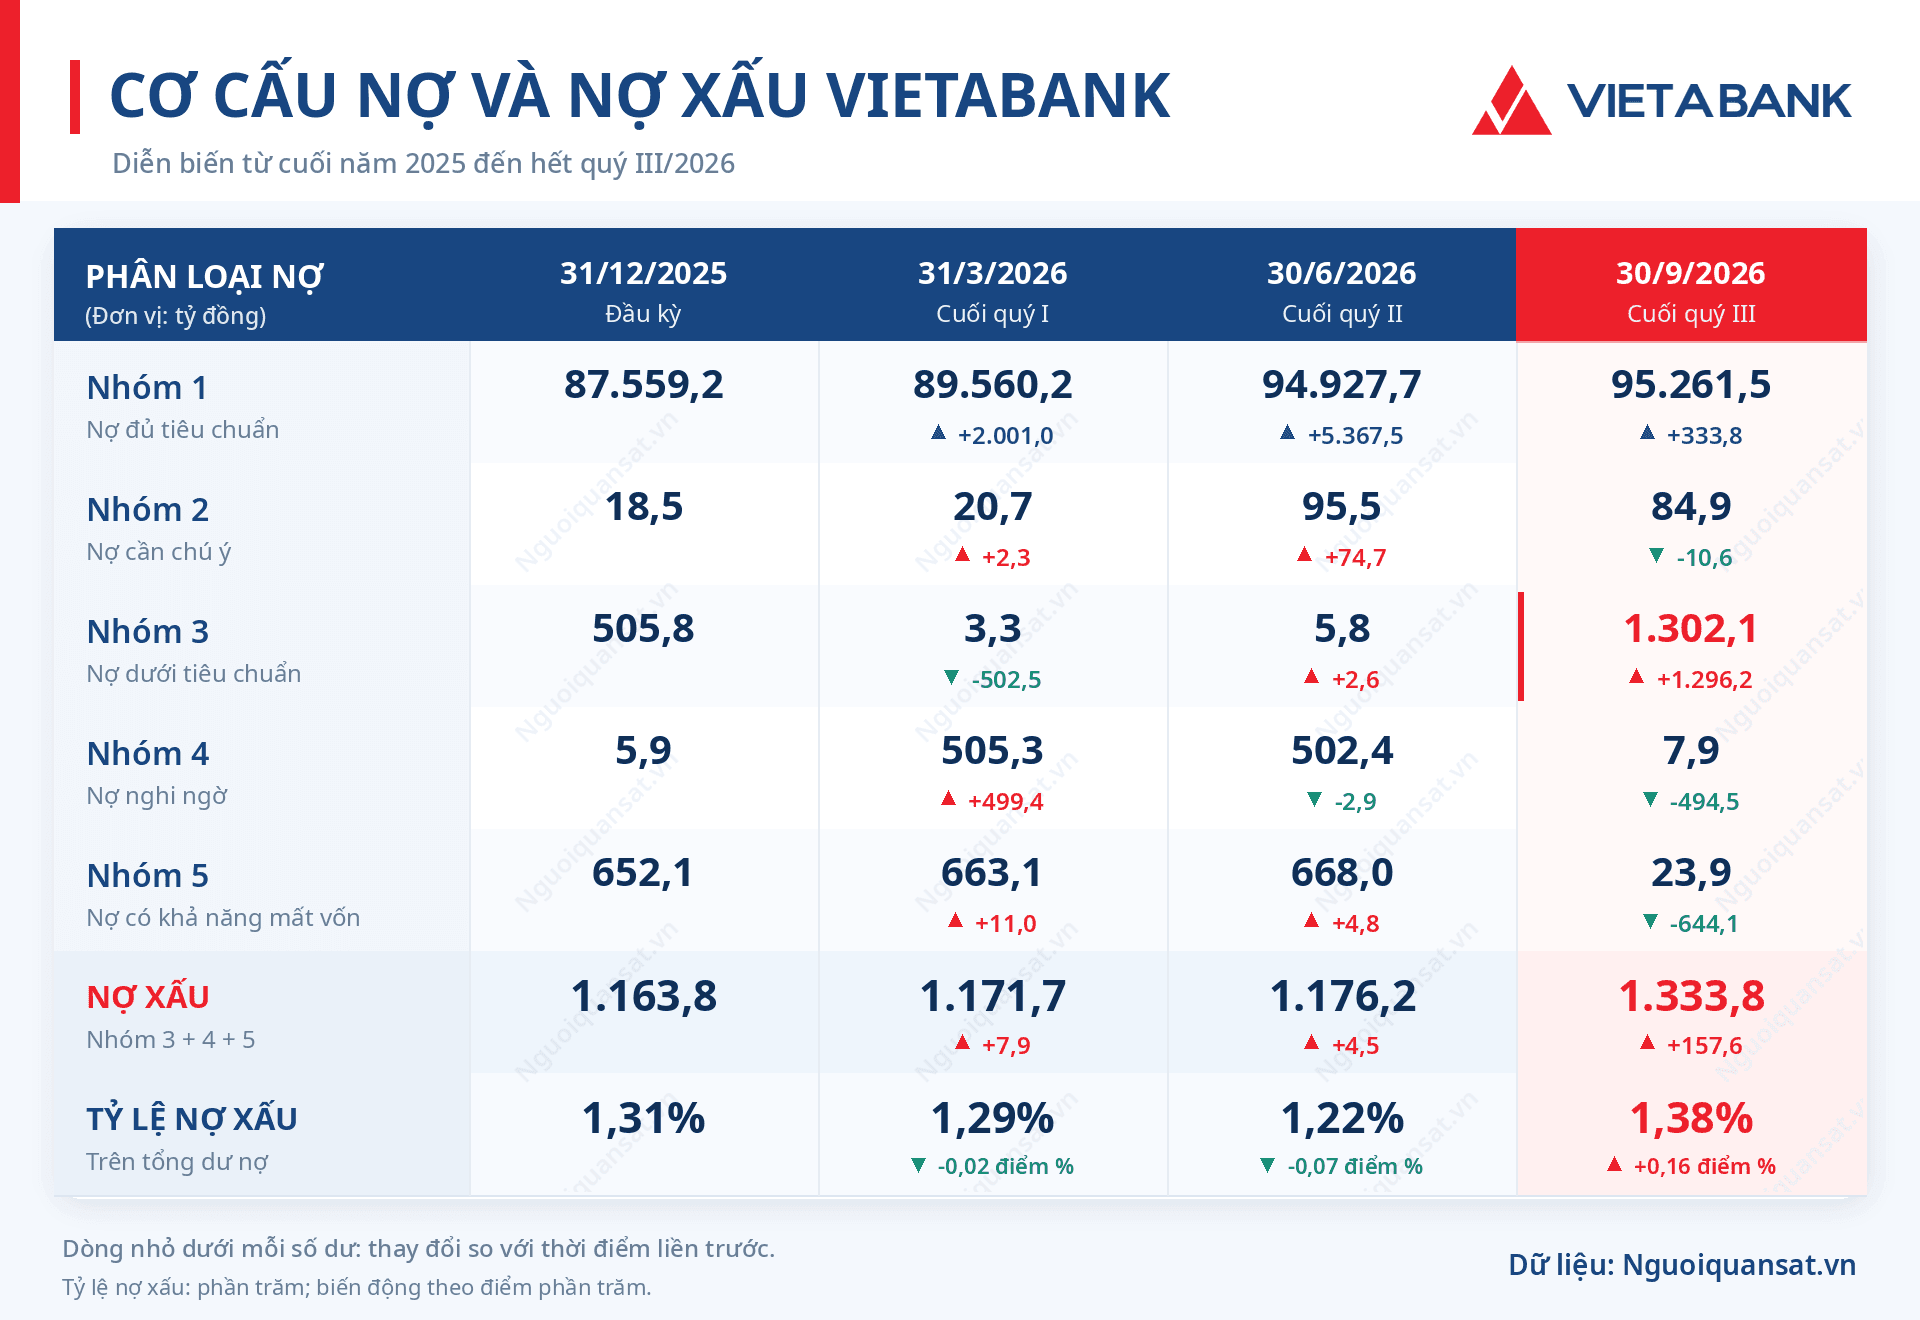
Về chất lượng tín dụng, nợ xấu nội bảng của VietABank tăng 14,6% so với đầu năm, lên 1.333,8 tỷ đồng tại ngày 30/9/2026. Tỷ lệ nợ xấu theo đó tăng từ 1,31% lên 1,38%, sau khi từng giảm về 1,22% vào cuối quý II.
Cơ cấu nợ xấu của VietABank ghi nhận biến động lớn trong quý III/2026. Đáng chú ý, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 5,8 tỷ đồng cuối tháng 6 lên 1.302 tỷ đồng tại ngày 30/9, tương đương gấp hơn 224 lần chỉ sau 3 tháng.
Ở chiều ngược lại, nợ nghi ngờ (nhóm 4) giảm mạnh từ 502,4 tỷ đồng xuống còn 7,9 tỷ đồng, trong khi nợ có khả năng mất vốn (nhóm 5) giảm từ 668 tỷ đồng xuống 23,9 tỷ đồng.
Trong kỳ, ngân hàng đã sử dụng 496,6 tỷ đồng dự phòng để xử lý rủi ro tín dụng. Đến cuối tháng 9, dự phòng rủi ro cho vay khách hàng còn 731,6 tỷ đồng, đưa tỷ lệ bao phủ nợ xấu giảm từ khoảng 91,2% đầu năm xuống 54,8%.
Một khoản mục khác đáng chú ý là lãi, phí phải thu tăng gấp đôi so với đầu năm, lên 9.713 tỷ đồng tại ngày 30/9.