Bộ trưởng Tài chính hé lộ khoản ngân sách 10.000 tỉ đồng/năm để hỗ trợ doanh nghiệp nhỏ và vừa
Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, nếu áp dụng chính sách hỗ trợ doanh nghiệp nhỏ và vừa trong 3 năm đầu kể từ khi có thu nhập, ngân sách dự kiến phải chi khoảng 10.000 tỉ đồng mỗi năm.
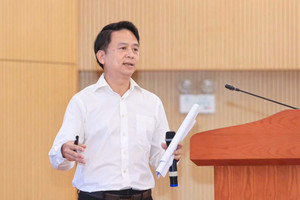
Phát biểu giải trình tại Hội nghị đại biểu Quốc hội hoạt động chuyên trách ngày 28/9, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết dự án Luật Phát triển doanh nghiệp nhỏ và vừa nhận được nhiều ý kiến liên quan đến tiêu chí xác định doanh nghiệp và chính sách hỗ trợ.
Theo ông Tuấn, chính sách hỗ trợ được xây dựng theo nguyên tắc tạo điều kiện tối đa cho doanh nghiệp hoạt động sản xuất, kinh doanh; khuyến khích doanh nghiệp phát triển cả về quy mô và chất lượng, đồng thời phải hài hòa với khả năng ngân sách.
“Chúng tôi xác định thúc đẩy các doanh nghiệp vừa và nhỏ trưởng thành. Đây là một nhiệm vụ hết sức quan trọng để đạt được mục tiêu tăng trưởng hai con số”, Bộ trưởng nói.
Ngân sách có thể chi 10.000 tỉ đồng mỗi năm
Đề cập chính sách thuế, Bộ trưởng Ngô Văn Tuấn cho biết cơ quan soạn thảo đang tính toán để bảo đảm sự hài hòa với các luật thuế hiện hành, đồng thời tập trung vào hai nguyên tắc là hỗ trợ về nghĩa vụ thuế và giảm chi phí tuân thủ chính sách thuế.
Trước đề nghị hỗ trợ doanh nghiệp trong 3 năm kể từ khi có thu nhập, Bộ trưởng cho biết nhiều nước thực hiện chính sách hỗ trợ trong 3 năm đầu khởi nghiệp. Đây cũng là giai đoạn doanh nghiệp gặp nhiều khó khăn khi phải bỏ vốn đầu tư trang thiết bị, nghiên cứu, triển khai và tiếp cận thị trường.
“Với mức hỗ trợ 3 năm đầu và với số lượng doanh nghiệp vừa và nhỏ hiện nay thì hàng năm ngân sách sẽ chi ra khoảng 10.000 tỉ đồng”, ông Tuấn thông tin.
Bên cạnh ưu đãi về nghĩa vụ thuế, dự thảo luật cũng hướng tới việc đơn giản hóa thủ tục cho doanh nghiệp.
Theo đó, phương pháp tính thuế đơn giản được đề xuất áp dụng cho cả thuế giá trị gia tăng (VAT) và thuế thu nhập doanh nghiệp là lấy doanh thu nhân với thuế suất.
Theo Bộ trưởng, cách tính này nhằm giảm thời gian và chi phí tuân thủ cho doanh nghiệp, theo hướng “dễ làm hơn, dễ tính”.
98,4% doanh nghiệp có thể thuộc nhóm nhỏ và vừa
Một nội dung khác được Bộ trưởng Ngô Văn Tuấn giải trình là tiêu chí xác định doanh nghiệp nhỏ và vừa.
Theo dự thảo, tiêu chí được xác định dựa trên số liệu của năm liền kề. Trong đó, số lao động bình quân là 300 người; doanh nghiệp có thể đáp ứng một trong hai tiêu chí về nguồn vốn dưới 150 tỉ đồng hoặc doanh số dưới 450 tỉ đồng.
Ông Tuấn cho biết các tiêu chí này được xây dựng trên cơ sở rà soát thực tế Việt Nam kể từ khi Luật Hỗ trợ doanh nghiệp nhỏ và vừa được ban hành, đồng thời tính đến tốc độ tăng trưởng GDP, chỉ số lạm phát và tiêu chuẩn về doanh nghiệp nhỏ và vừa trên thế giới, đặc biệt là định hướng của Tổ chức Hợp tác và Phát triển Kinh tế (OECD).
Đáng chú ý, khi áp dụng các tiêu chí dự kiến vào số doanh nghiệp đang hoạt động tại Việt Nam, số doanh nghiệp nhỏ và vừa sẽ chiếm khoảng 98,4% tổng số doanh nghiệp, tăng hơn 1 điểm phần trăm so với mức 97,4% theo quy định cũ.
“Với tiêu chí dự kiến này khi áp dụng vào số doanh nghiệp đang kinh doanh ở Việt Nam thì số lượng doanh nghiệp vừa và nhỏ chiếm 98,4% trên tổng số doanh nghiệp, so với mức cũ là 97,4%, đã tăng hơn 1% so với quy định cũ”, Bộ trưởng nói.
Theo Bộ trưởng Bộ Tài chính, cách quy định này nhằm bảo đảm phù hợp với điều kiện thực tiễn của Việt Nam.
Doanh nghiệp nhỏ và vừa có thể được cấp “voucher” giảm chi phí
Một điểm mới khác trong dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa là đề xuất hình thức cấp “voucher” cho doanh nghiệp.
Theo Bộ trưởng Ngô Văn Tuấn, voucher được đặt bên cạnh hình thức Nhà nước hoàn trả cho chủ đầu tư đối với phần kinh phí hỗ trợ giảm tiền thuê đất đã được quy định.
Dự thảo xác định voucher là chứng chỉ hỗ trợ doanh nghiệp nhỏ và vừa giảm một số chi phí khi sử dụng một số dịch vụ. Voucher có thời hạn và không được chuyển nhượng.
“Khi doanh nghiệp đủ điều kiện mang voucher đến thì được giảm chi phí”, Bộ trưởng chia sẻ.
Như vậy, dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đang được xây dựng theo hướng kết hợp hỗ trợ về nghĩa vụ thuế, đơn giản hóa phương pháp tính thuế và giảm một số chi phí cho doanh nghiệp, trong đó phương án hỗ trợ 3 năm đầu có thể làm phát sinh khoản chi ngân sách khoảng 10.000 tỉ đồng mỗi năm.