Chậm hoàn thuế: Doanh nghiệp có thể đòi bồi thường?
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn khẳng định cán bộ thuế phải chịu trách nhiệm, kể cả bồi thường vật chất nếu chậm xử lý hồ sơ hoàn thuế đầy đủ, đúng quy định. Tuy nhiên, khi cơ chế trả lãi 0,03% mỗi ngày khi chậm ban hành quyết định hoàn thuế đã bị bãi bỏ, doanh nghiệp có thể dựa vào đâu để đòi quyền lợi.
“Lỗi của ai người ấy chịu”
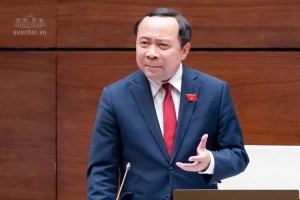
Tại phiên chất vấn Bộ trưởng Bộ Tài chính Ngô Văn Tuấn tại Quốc hội ngày 12/11, đại biểu Trần Anh Tuấn (đoàn TPHCM) đặt vấn đề về sự công bằng giữa nghĩa vụ của doanh nghiệp và trách nhiệm của cơ quan thuế. Doanh nghiệp chậm nộp thuế phải chịu tiền chậm nộp 0,03% mỗi ngày, vậy Nhà nước chậm hoàn thuế có phải trả lãi tương ứng?
Trả lời chất vấn, Bộ trưởng Tài chính Ngô Văn Tuấn nhấn mạnh nguyên tắc “lỗi của ai người ấy chịu”. Nếu người nộp thuế đã cung cấp hồ sơ đầy đủ, đúng quy định nhưng cơ quan thuế hoặc cán bộ tiếp nhận không xử lý đúng thời hạn thì phải xử lý trách nhiệm, kể cả bồi thường vật chất nếu gây thiệt hại.
Thông điệp này được quan tâm trong bối cảnh chi phí vốn của doanh nghiệp còn cao. Việc chậm hoàn thuế có thể khiến dòng tiền phục vụ sản xuất, kinh doanh bị đọng lại, phát sinh chi phí vay vốn và ảnh hưởng đến kế hoạch thanh toán, đầu tư.
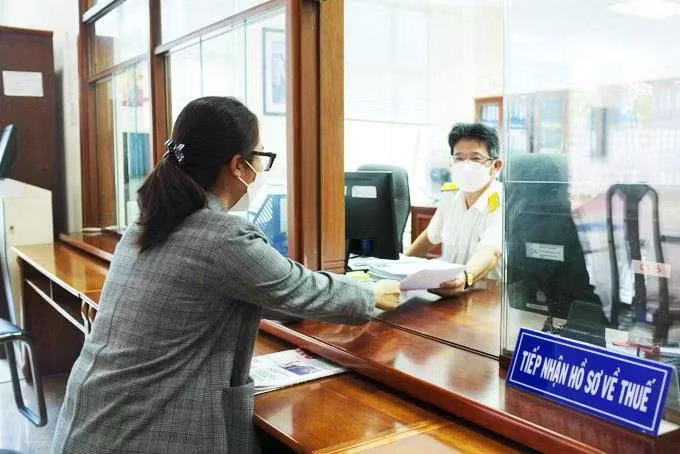
Luật Quản lý thuế năm 2019 từng quy định cơ quan thuế phải trả lãi 0,03% mỗi ngày trên số tiền thuế phải hoàn nếu chậm ban hành quyết định hoàn thuế do lỗi của cơ quan thuế. Tuy nhiên, quy định này bị bãi bỏ từ ngày 1/1/2025. Luật Quản lý thuế năm 2025, có hiệu lực từ ngày 1/7/2026, không khôi phục cơ chế trên.
Trao đổi với PV Tiền Phong, TS. Nguyễn Ngọc Tú - giảng viên Trường Đại học Kinh doanh và Công nghệ Hà Nội - nói rằng phát biểu của Bộ trưởng Ngô Văn Tuấn cho thấy thông điệp tích cực, thể hiện sự chia sẻ với khó khăn của doanh nghiệp. Tuy nhiên, hoạt động thực thi công vụ phải căn cứ vào pháp luật.
Luật Quản lý thuế năm 2025 không quy định cơ chế bồi thường riêng đối với thiệt hại do chậm hoàn thuế. Tuy nhiên, trường hợp doanh nghiệp bị thiệt hại lớn, có thể yêu cầu giải quyết vụ việc theo Luật Trách nhiệm bồi thường của Nhà nước.
Dù vậy, chậm hoàn thuế không đồng nghĩa với việc doanh nghiệp đương nhiên được bồi thường. Doanh nghiệp phải có căn cứ xác định hành vi trái pháp luật gây ra thiệt hại theo quy định.
Tránh tâm lý sợ sai khiến hồ sơ bị kéo dài
TS. Nguyễn Ngọc Tú cho rằng, cần nghiên cứu bổ sung cơ chế xử lý đối với trường hợp chậm hoàn thuế do lỗi của cơ quan thuế ngay trong Luật Quản lý thuế; có thể xem xét khôi phục cơ chế tính lãi đối với khoản tiền chậm hoàn, với điều kiện xác định rõ lỗi thuộc về cơ quan thuế và hồ sơ của người nộp thuế đã đáp ứng đầy đủ quy định.
Theo ông Tú, cơ chế này không chỉ giúp doanh nghiệp bù đắp một phần thiệt hại mà còn tạo sức ép để cơ quan thuế giải quyết hồ sơ đúng hạn, nâng cao trách nhiệm của cán bộ thực thi công vụ.
Tại phiên chất vấn, Bộ trưởng Ngô Văn Tuấn cho biết khoảng 80% hồ sơ hoàn thuế thuộc diện hoàn trước, kiểm tra sau. Trong nhóm này, 88% hồ sơ được giải quyết trong 7 ngày. Với khoảng 20% hồ sơ phải kiểm tra trước khi hoàn, thời gian xử lý bình quân giảm từ khoảng 50 ngày xuống còn 40 ngày.
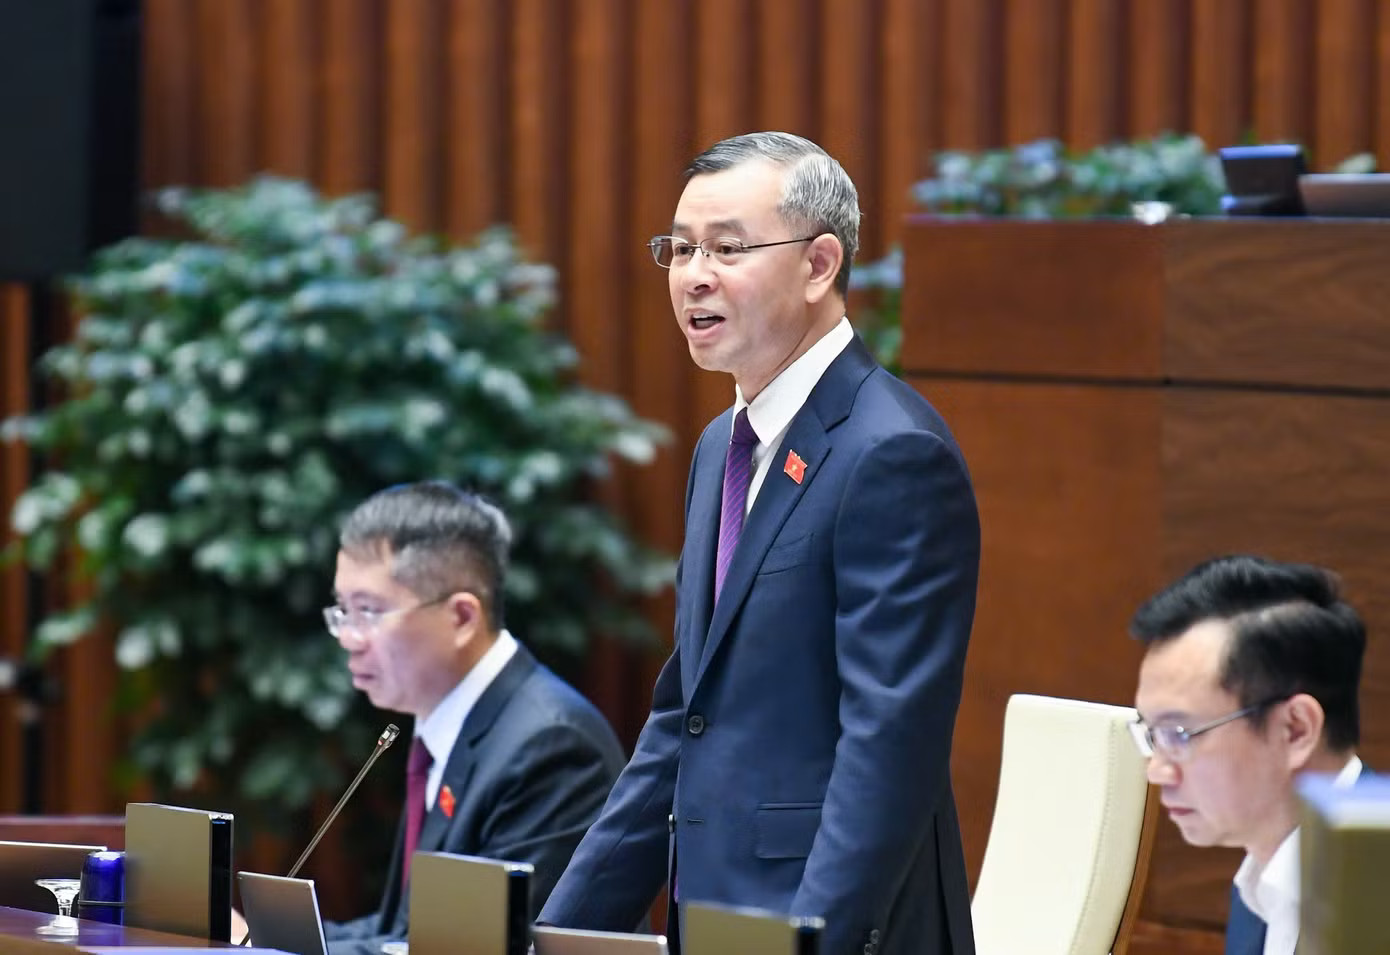
Trong 10 tháng năm nay, số tiền đã hoàn thuế khoảng 172.000 tỷ đồng, đạt khoảng 99% dự toán, tăng hơn 40% so với cùng kỳ năm 2025.
Vi phạm ở khâu nào cần xác minh và xử lý đúng chủ thể ở khâu đó. Điều này vừa bảo vệ quyền lợi người nộp thuế, vừa giúp cán bộ thuế yên tâm thực thi công vụ, tránh tâm lý sợ sai khiến hồ sơ bị kéo dài.
Theo số liệu từ Ban Nghiệp vụ, Cục Thuế, khoảng 0,9% hồ sơ hoàn thuế có thời gian giải quyết kéo dài hơn so với quy định. Có 3 nguyên nhân chính dẫn đến tình trạng này. Trước hết, doanh nghiệp chưa lập đầy đủ, chính xác bộ hồ sơ theo quy định. Khi tiếp nhận, cơ quan thuế phải yêu cầu giải trình, bổ sung hoặc doanh nghiệp tự xin rút hồ sơ để lập lại.
Lý do xử lý hồ sơ kéo dài còn đến từ hồ sơ có dấu hiệu rủi ro về hóa đơn, chứng từ thanh toán hoặc đối tác trung gian. Cơ quan thuế phải gửi công văn xác minh tới hải quan, ngân hàng, công an hoặc cơ quan Thuế quản lý doanh nghiệp đầu vào, khiến thời gian xử lý kéo dài.
Cuối cùng, vướng mắc chính sách liên quan đến các cơ quan liên ngành, cần xin ý kiến trước khi giải quyết hoàn.