Đề xuất cơ chế đặc thù cho doanh nghiệp 'khai tử'
Bộ Tài chính đề xuất xóa nợ lệ phí môn bài, giảm tiền phạt chậm nộp hồ sơ khai thuế, nhằm tháo gỡ vướng mắc cho doanh nghiệp khi đóng mã số thuế. Tuy nhiên, để xử lý dứt điểm hồ sơ tồn đọng, cần giảm gánh nặng tài chính đi cùng đơn giản hóa thủ tục giải thể.
Chi phí giải thể có thể lên tới cả trăm triệu đồng
Theo Bộ Tài chính, doanh nghiệp đã ngừng hoạt động lâu năm vẫn gặp khó khi làm thủ tục chấm dứt hiệu lực mã số thuế do các khoản phạt, tiền chậm nộp và chi phí hoàn thiện hồ sơ tích lũy qua nhiều năm.
Một doanh nghiệp ngừng hoạt động 10 năm, không phát sinh kinh doanh, có thể phải bổ sung khoảng 40 tờ khai thuế giá trị gia tăng và 10 hồ sơ quyết toán thuế thu nhập doanh nghiệp.
Theo tính toán trong dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ thuế nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện Luật Quản lý thuế, doanh nghiệp có thể phải nộp khoảng 55 triệu đồng.
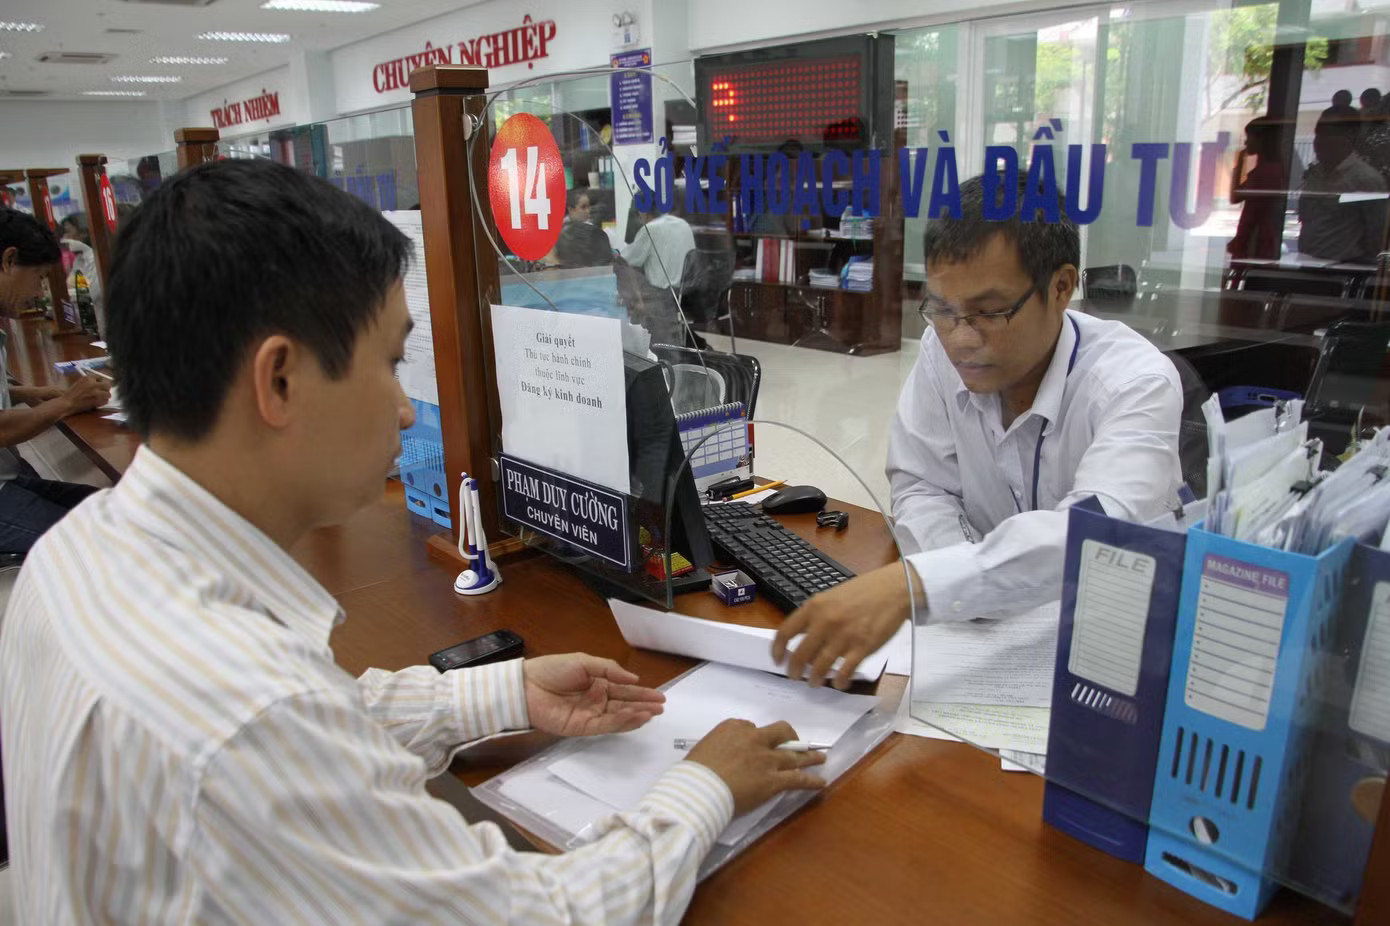
Đến ngày 23/10 cả nước có hơn 2,5 triệu người nộp thuế ở trạng thái 03 và 06, với tổng số tiền thuế nợ 27.805 tỷ đồng. Tiền chậm nộp chiếm tỷ trọng lớn trong tổng nợ và tiếp tục có xu hướng tăng.
Ông Lê Văn Tuấn - Giám đốc Công ty TNHH Kế toán Thuế Keytas - cho rằng với những doanh nghiệp ngừng hoạt động lâu năm, lệ phí môn bài và tiền chậm nộp tích lũy có thể lên tới hàng chục triệu đồng. Riêng tiền phạt chậm nộp hồ sơ khai thuế giá trị gia tăng, thuế thu nhập doanh nghiệp có thể lên đến 23 triệu đồng. Nếu phải thuê dịch vụ kế toán để khôi phục sổ sách, lập lại báo cáo tài chính và tờ khai, chi phí có thể thêm 10-30 triệu đồng hoặc cao hơn, tùy tình trạng chứng từ.
“Có trường hợp tổng chi phí để hoàn tất thủ tục giải thể lên tới cả trăm triệu đồng”, ông Tuấn cho biết.
Theo chuyên gia, gánh nặng tài chính tích lũy qua nhiều năm có thể khiến người đã ngừng kinh doanh không đủ khả năng hoàn tất thủ tục. Việc yêu cầu doanh nghiệp bổ sung nhiều tờ khai trong thời gian dài, kể cả những kỳ không phát sinh hoạt động, vừa làm tăng chi phí cho người nộp thuế, vừa tạo thêm khối lượng xử lý cho cơ quan thuế.
Giảm nghĩa vụ, gỡ thủ tục
Tại dự thảo nghị quyết, Bộ Tài chính đề xuất xóa nợ lệ phí môn bài phát sinh đến hết năm 2025 và tiền chậm nộp theo điều kiện đối với người nộp thuế thuộc trạng thái ngừng hoạt động; giảm tiền phạt chậm nộp hồ sơ khai thuế xuống còn 30%, 50% hoặc 70% mức hiện hành.
Ông Lê Văn Tuấn đánh giá, các đề xuất có thể tháo gỡ một phần khó khăn. Tuy nhiên, doanh nghiệp đã ngừng hoạt động nhiều năm có thể không còn lưu giữ đầy đủ chứng từ, sổ sách; việc khôi phục hồ sơ vì thế vẫn tốn kém và mất thời gian...
“Người nộp thuế vẫn phải chịu trách nhiệm với doanh nghiệp mình đã thành lập. Nhà nước có thể giảm tiền phạt, nhưng không có nghĩa là bỏ toàn bộ trách nhiệm kê khai”, ông Tuấn nhấn mạnh.
Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam (VTCA) - cho rằng cần khai thác dữ liệu để phân loại doanh nghiệp. Những trường hợp không có doanh thu, không có nợ thuế nên được xem xét riêng, tránh áp dụng cách xử lý giống doanh nghiệp có dấu hiệu gian lận, mua bán hóa đơn.
Tại họp báo quý III của Bộ Tài chính, Phó Cục trưởng Cục Thuế Lê Long cho biết, các hồ sơ còn lại ngày càng phức tạp, chủ yếu do doanh nghiệp đã ngừng hoạt động lâu năm, thiếu sổ sách, chứng từ, không liên hệ được người đại diện hoặc còn nghĩa vụ thuế chưa hoàn thành. Một số trường hợp có dấu hiệu sử dụng trái phép thông tin cá nhân, gian lận hoặc mua bán hóa đơn cần được xác minh theo thẩm quyền.
Cơ quan thuế sẽ rà soát lịch sử khai thuế, hóa đơn và thời điểm chấm dứt hoạt động để xác định chính xác nghĩa vụ; đồng thời thông báo đầy đủ một lần các nội dung còn phải thực hiện, không yêu cầu giấy tờ ngoài quy định hoặc từ chối hồ sơ không có căn cứ.