Ngân hàng Nhà nước quy định trần cho vay trên tiền gửi (LDR) lên 95%, điểm tên nhà băng hưởng lợi
Việc nâng trần LDR lên 95% giúp giảm bớt áp lực tuân thủ, qua đó tạo thêm dư địa cho tăng trưởng tín dụng và quản trị thanh khoản linh hoạt hơn cho các ngân hàng trong những năm tới.
Ngân hàng Nhà nước vừa ban hành Thông tư 50/2026 thay thế Thông tư 22/2019 về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng.
Một trong những thay đổi đáng chú ý nhất là việc nâng trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) từ 85% lên 95%, đồng thời điều chỉnh cách tính tỷ lệ này theo hướng mới.
Thay đổi mới cần lưu ý
Theo ACBS, Thông tư 50 có mức độ nới lỏng đáng kể so với dự thảo công bố hồi tháng 4/2026. Tuy nhiên, việc nâng trần thêm 10 điểm phần trăm không đồng nghĩa toàn bộ các ngân hàng đều có thêm dư địa cho vay tương ứng, bởi mẫu số LDR cũng được tính lại.
Về cách tính mới, tiền gửi của tổ chức tín dụng khác không còn được tính trực tiếp vào mẫu số - tiền gửi (D, Deposit), thay vào đó là phần vốn vay ròng từ các tổ chức tín dụng khác.
Khoản trái phiếu chỉ được tính nếu đáp ứng điều kiện vốn cấp 2; trong khi vốn chủ sở hữu sau điều chỉnh và lợi nhuận chưa phân phối được bổ sung vào nguồn vốn tính LDR. Trong khi đó, phần tiền gửi có kỳ hạn của Kho bạc Nhà nước vẫn chỉ được tính 20%.
Bên cạnh LDR, Thông tư 50 cũng đưa vào lộ trình áp dụng các chỉ tiêu thanh khoản mới theo Basel III, gồm tỷ lệ bao phủ thanh khoản (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR).
Trong đó, LCR sẽ bắt đầu ở mức 50% từ năm 2028 và tăng dần lên 100% vào năm 2033, còn NSFR lần lượt được áp dụng ở mức 90%, 95% và 100% trong giai đoạn 2028-2030.
Các ngân hàng được phép đăng ký áp dụng sớm các tiêu chuẩn này. Khi chuyển sang khung mới, tỷ lệ vốn ngắn hạn cho vay trung và dài hạn sẽ được miễn áp dụng.
Đáng chú ý, nếu các ngân hàng đáp ứng 100% cả LCR và NSFR có thể được miễn tuân thủ LDR, dù vẫn phải thực hiện nghĩa vụ báo cáo định kỳ.
Một thay đổi khác là tỷ lệ đòn bẩy LEV không áp dụng theo ngưỡng cố định 3% như dự thảo trước đó mà chỉ được áp dụng khi Thống đốc Ngân hàng Nhà nước quyết định. Theo ACBS, điều này tiếp tục cho thấy Thông tư chính thức có mức độ nới lỏng hơn đáng kể so với dự thảo.
Tác động chính sách mới đến lợi nhuận nhóm ngân hàng
Về tác động, ACBS cho rằng tác động trực tiếp của Thông tư 50 đến lợi nhuận ngân hàng trong ngắn hạn không quá lớn. Ngoài ra, cách tính LDR mới khiến tỷ lệ này tại các ngân hàng trong nhóm theo dõi tăng khoảng 3-13 điểm phần trăm so với hiện hành.
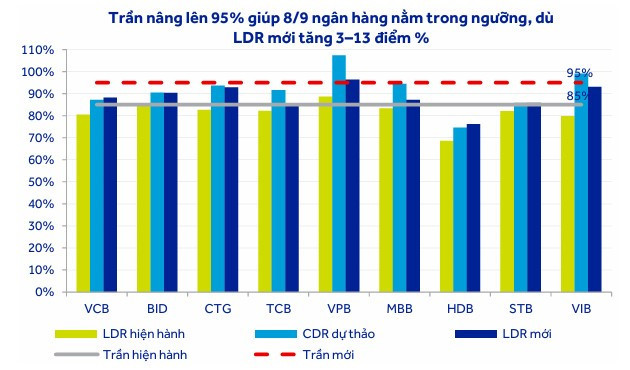
Cụ thể, mức tăng mạnh nhất thuộc về VIB với 13,3 điểm phần trăm, CTG tăng 10,1 điểm phần trăm, còn VCB và VPB cùng tăng khoảng 7,7 điểm phần trăm. TCB, STB và MBB có mức tăng thấp hơn, khoảng 3,2-3,9 điểm phần trăm.
Dù vậy, việc nâng trần LDR từ 85% lên 95% giúp phần lớn các ngân hàng vẫn nằm trong giới hạn. Theo ước tính của ACBS, 8/9 ngân hàng trong mẫu theo dõi đáp ứng được ngưỡng mới. VPB là trường hợp duy nhất vượt trần với LDR khoảng 96,4%, trong khi VIB và CTG lần lượt ở mức 93% và 92,8%, khá sát giới hạn.
Ở nhóm có dư địa tốt hơn, HDB có LDR mới khoảng 76,2%, thấp nhất trong số các ngân hàng được theo dõi. TCB và STB lần lượt ở mức 85,5% và 85,8%, trong khi MBB ở mức 87,2% và VCB khoảng 88,2%.
Theo ACBS, nhóm ngân hàng sẽ có lợi thế lớn hơn khi chuyển sang khung LCR/NSFR đặc biệt là những ngân hàng có tỷ trọng tiền gửi cá nhân lớn và nắm giữ nhiều tài sản thanh khoản chất lượng cao, trong đó STB và TCB là hai trường hợp nổi bật.
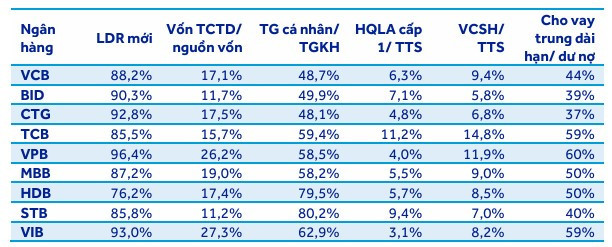
STB có tỷ trọng tiền gửi cá nhân khoảng 80,2% tổng tiền gửi khách hàng và HQLA (High-Quality Liquid Assets - Tài sản thanh khoản chất lượng cao) cấp 1 tương đương 9,4% tổng tài sản;
Bên cạnh đó, TCB có HQLA cấp 1 đạt 11,2% tổng tài sản và vốn chủ sở hữu chiếm 14,8% tổng tài sản.
Ở chiều ngược lại, VIB và VPB chịu áp lực lớn hơn do LDR mới ở sát hoặc vượt trần, trong khi nguồn vốn từ các tổ chức tín dụng khác chiếm khoảng 26-27% tổng nguồn vốn.
CTG cũng gần chạm trần với LDR 92,8%, còn BID dù được nới giới hạn vẫn bị hạn chế bởi tỷ lệ vốn chủ sở hữu trên tổng tài sản chỉ khoảng 5,8%, thấp nhất nhóm được ACBS theo dõi.
Tóm lại, ACBS cho rằng việc nới trần LDR và cho phép miễn áp dụng khi đáp ứng đầy đủ LCR, NSFR sẽ giúp giảm bớt ràng buộc thanh khoản, qua đó tạo thêm dư địa cho tăng trưởng tín dụng và quản trị bảng cân đối linh hoạt hơn trong những năm tới.