Sân bay Gia Bình 196.000 tỷ đồng trở thành biến số lớn với ACV
Nếu phương án chuyển hoạt động khai thác quốc tế từ Nội Bài sang Gia Bình được quyết định, sẽ tác động lớn tới ACV.
Tại cuộc họp ngày 9/11, Thứ trưởng Bộ Xây dựng Bùi Xuân Dũng cho biết Chính phủ đang giao các cơ quan chức năng nghiên cứu đề án khai thác sân bay Gia Bình. Trong đó có phương án chuyển toàn bộ hoạt động khai thác quốc tế từ Nội Bài sang Gia Bình.
Nghiên cứu phương án chuyển khai thác quốc tế từ Nội Bài sang Sân bay Gia Bình
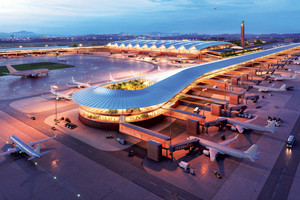
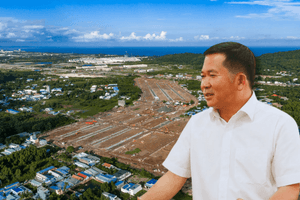
Cảng hàng không quốc tế Gia Bình có tổng mức đầu tư 196.000 tỷ đồng, quy mô diện tích gần 2.000ha. Cảng được xây dựng theo tiêu chuẩn sân bay cấp 4F.
Theo quy hoạch, đến năm 2030, sân bay đạt công suất 30 triệu hành khách và 1,6 triệu tấn hàng hóa mỗi năm. Công suất này sẽ tăng lên 50 triệu hành khách và 2,5 triệu tấn hàng hóa mỗi năm vào năm 2050.
Trước đó, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc yêu cầu các địa phương và Bộ Xây dựng nghiên cứu đồng bộ mạng lưới giao thông kết nối sân bay Gia Bình. Ưu tiên các tuyến đường sắt đô thị liên thông với trung tâm Hà Nội và Nội Bài.
Khi hạ tầng kết nối đồng bộ, lượng hành khách quốc tế đến Gia Bình có thể dễ dàng tiếp cận Nội Bài để tiếp tục các chuyến bay nội địa hoặc ngược lại.
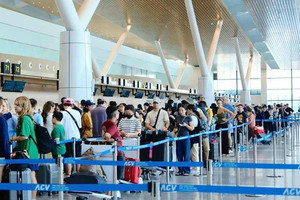
Nếu phương án chuyển hoạt động khai thác quốc tế từ Nội Bài sang Gia Bình được quyết định, hoạt động kinh doanh của Tổng Công ty Cảng hàng không Việt Nam (ACV) sẽ chịu tác động lớn. Nguyên nhân, do Gia Bình không thuộc việc khai thác của ACV.
Sân bay Gia Bình trở thành biến số lớn với ACV
Theo dự báo của Bộ Xây dựng, lượng hành khách thông qua các cảng hàng không Việt Nam có thể tăng trưởng bình quân 9,7% mỗi năm trong giai đoạn 2026-2030, đạt 191,2 triệu lượt vào năm 2030.
Các động lực chính bao gồm triển vọng tăng trưởng kinh tế, nhu cầu du lịch gia tăng, chính sách miễn thị thực thuận lợi và việc mở rộng mạng đường bay quốc tế, cùng kế hoạch bổ sung đội bay của các hãng hàng không.
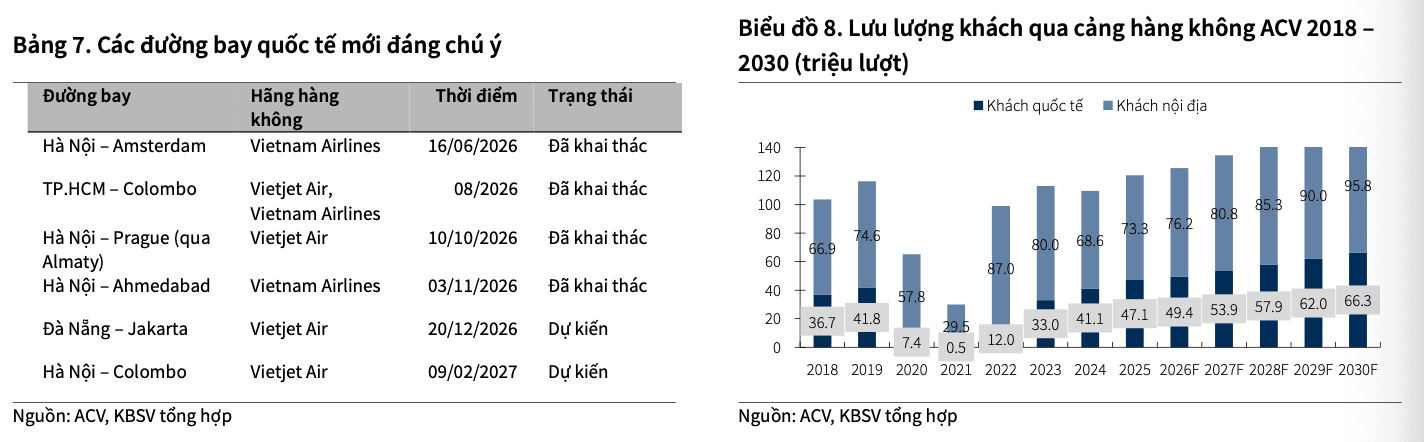
Tuy nhiên, đối với riêng hệ thống sân bay ACV, KBSV chỉ dự báo lượng khách quốc tế tăng bình quân 7%/năm và khách nội địa tăng 5,5%/năm. ACV hiện đang khai thác 21 cảng hàng không trong nước, bao gồm 10 cảng hàng không quốc tế và 11 cảng hàng không nội địa.
Về hiệu quả, theo ước tính của KBSV, khả năng sinh lời trên mỗi hành khách quốc tế cao hơn khoảng 4 đến 5 lần so với hành khách nội địa.
Điều này có nghĩa, nếu lượng khách quốc tế qua Nội Bài giảm đáng kể do dịch chuyển sang Gia Bình, sẽ tác động lớn đến doanh thu và lợi nhuận của ACV.
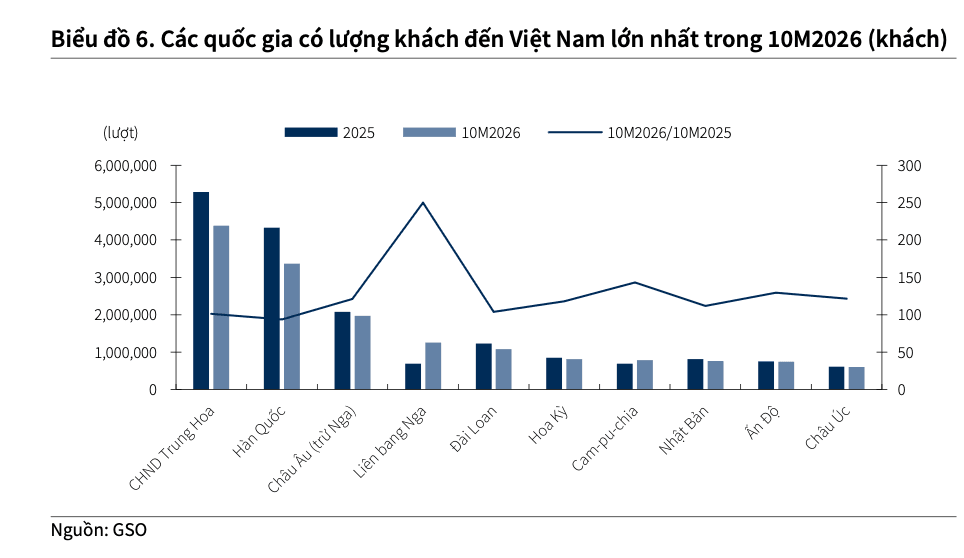
Về hoạt động kinh doanh, 9 tháng đầu năm 2026, doanh thu ACV đạt 19.226 tỷ đồng, gần như đi ngang so với cùng kỳ. Lợi nhuận sau thuế đạt 8.742 tỷ đồng, giảm 2,2% so với 9 tháng đầu năm ngoái.
Riêng quý III, doanh thu thuần giảm 6,3% xuống 6.066 tỷ đồng, lợi nhuận sau thuế giảm 35,1% còn 2.083 tỷ đồng.
ACV cho biết doanh thu giảm chủ yếu do không còn ghi nhận doanh thu dịch vụ bảo đảm an ninh hành khách, hành lý; trong khi giá vốn tăng do chi phí sửa chữa tài sản.
Tại ngày 30/9/2026, tổng chi phí xây dựng cơ bản dở dang lên tới 47.376 tỷ đồng. Trong đó, dự án cảng hàng không quốc tế Long Thành tiêu biểu nhất. ACV đang ghi nhận khoảng 44.129 tỷ đồng chi phí xây dựng dở dang tại siêu dự án này.
Long Thành giai đoạn 1 có tổng mức đầu tư hơn 109.700 tỷ đồng, được thiết kế phục vụ 25 triệu hành khách và 1,2 triệu tấn hàng hóa mỗi năm. ACV là chủ đầu tư dự án thành phần 3, là "trái tim" của dự án với tổng mức đầu tư hơn 99.000 tỷ đồng. Theo kế hoạch, Long Thành hướng tới khai thác thương mại từ tháng 12/2026.
Bên cạnh biến số từ sân bay Gia Bình, ACV cũng chịu áp lực từ siêu dự án cảng hàng không quốc tế Long Thành.
Theo KBSV, việc đưa Long Thành vào khai thác được kỳ vọng bổ sung nguồn doanh thu cho ACV, nhưng cũng tạo áp lực chi phí trong giai đoạn đầu vận hành. Chi phí khấu hao tài sản cố định của ACV có thể tăng từ 3.889 tỷ đồng năm 2026 lên 8.490 tỷ đồng năm 2027.
Trong bối cảnh đó, KBSV dự báo doanh thu năm 2026 của ACV có thể đạt 25.487 tỷ đồng và lợi nhuận sau thuế ở mức 9.775 tỷ đồng.
Bước sang năm 2027, áp lực còn lớn hơn khiến doanh thu không có sự cải thiện, ước đạt 25.796 tỷ đồng. Lợi nhuận sau thuế dự kiến giảm mạnh về mức 7.172 tỷ đồng.
Nguyên nhân chủ yếu là chi phí khấu hao tài sản cố định dự kiến tăng mạnh khi các công trình đầu tư mới đi vào khai thác.
Trong bối cảnh đó, việc phân bổ lượng khách quốc tế giữa Nội Bài và Gia Bình trở thành một yếu tố đáng theo dõi đối với triển vọng dài hạn của ACV.