Sóng gió vĩ mô dồn áp lực lên ngành điện, lợi nhuận doanh nghiệp phân hóa mạnh
Sản lượng điện toàn hệ thống 8 tháng đầu năm 2026 đạt khoảng 235 tỷ kWh, tăng 10% so với cùng kỳ.
CTCP Chứng khoán Mirae Asset Việt Nam vừa công bố báo cáo ngành điện. Báo cáo được lập với tiêu đề 'sóng gió vĩ mô áp lực ngành điện', đánh giá triển vọng toàn ngành ở mức trung tính. Trong đó, nhiệt điện than được đánh giá tích cực nhờ tăng huy động để bù đắp phần thiếu hụt từ thủy điện.
Nhiệt điện than giữ vai trò chủ lực
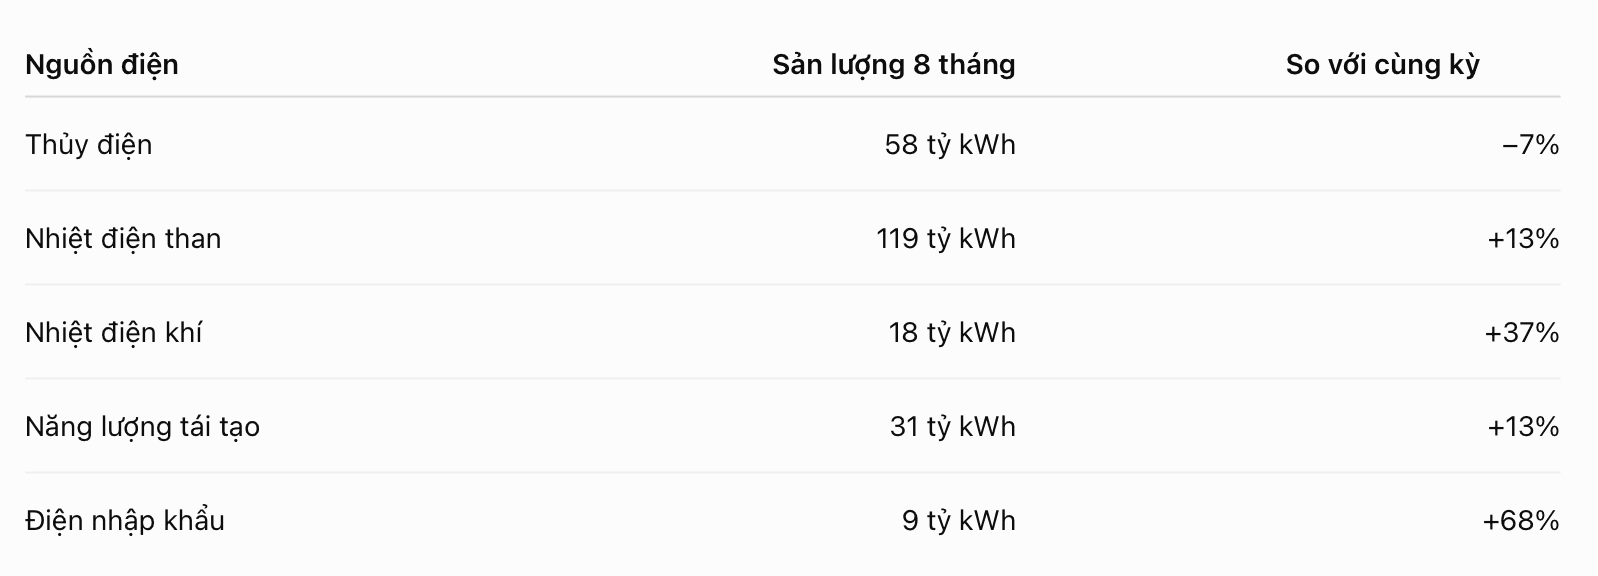
Theo số liệu tổng hợp, sản lượng điện toàn hệ thống 8 tháng đầu năm 2026 đạt khoảng 235 tỷ kWh, tăng 10% so với cùng kỳ. Tuy nhiên, tăng trưởng giữa các nguồn điện có sự khác biệt rõ rệt.
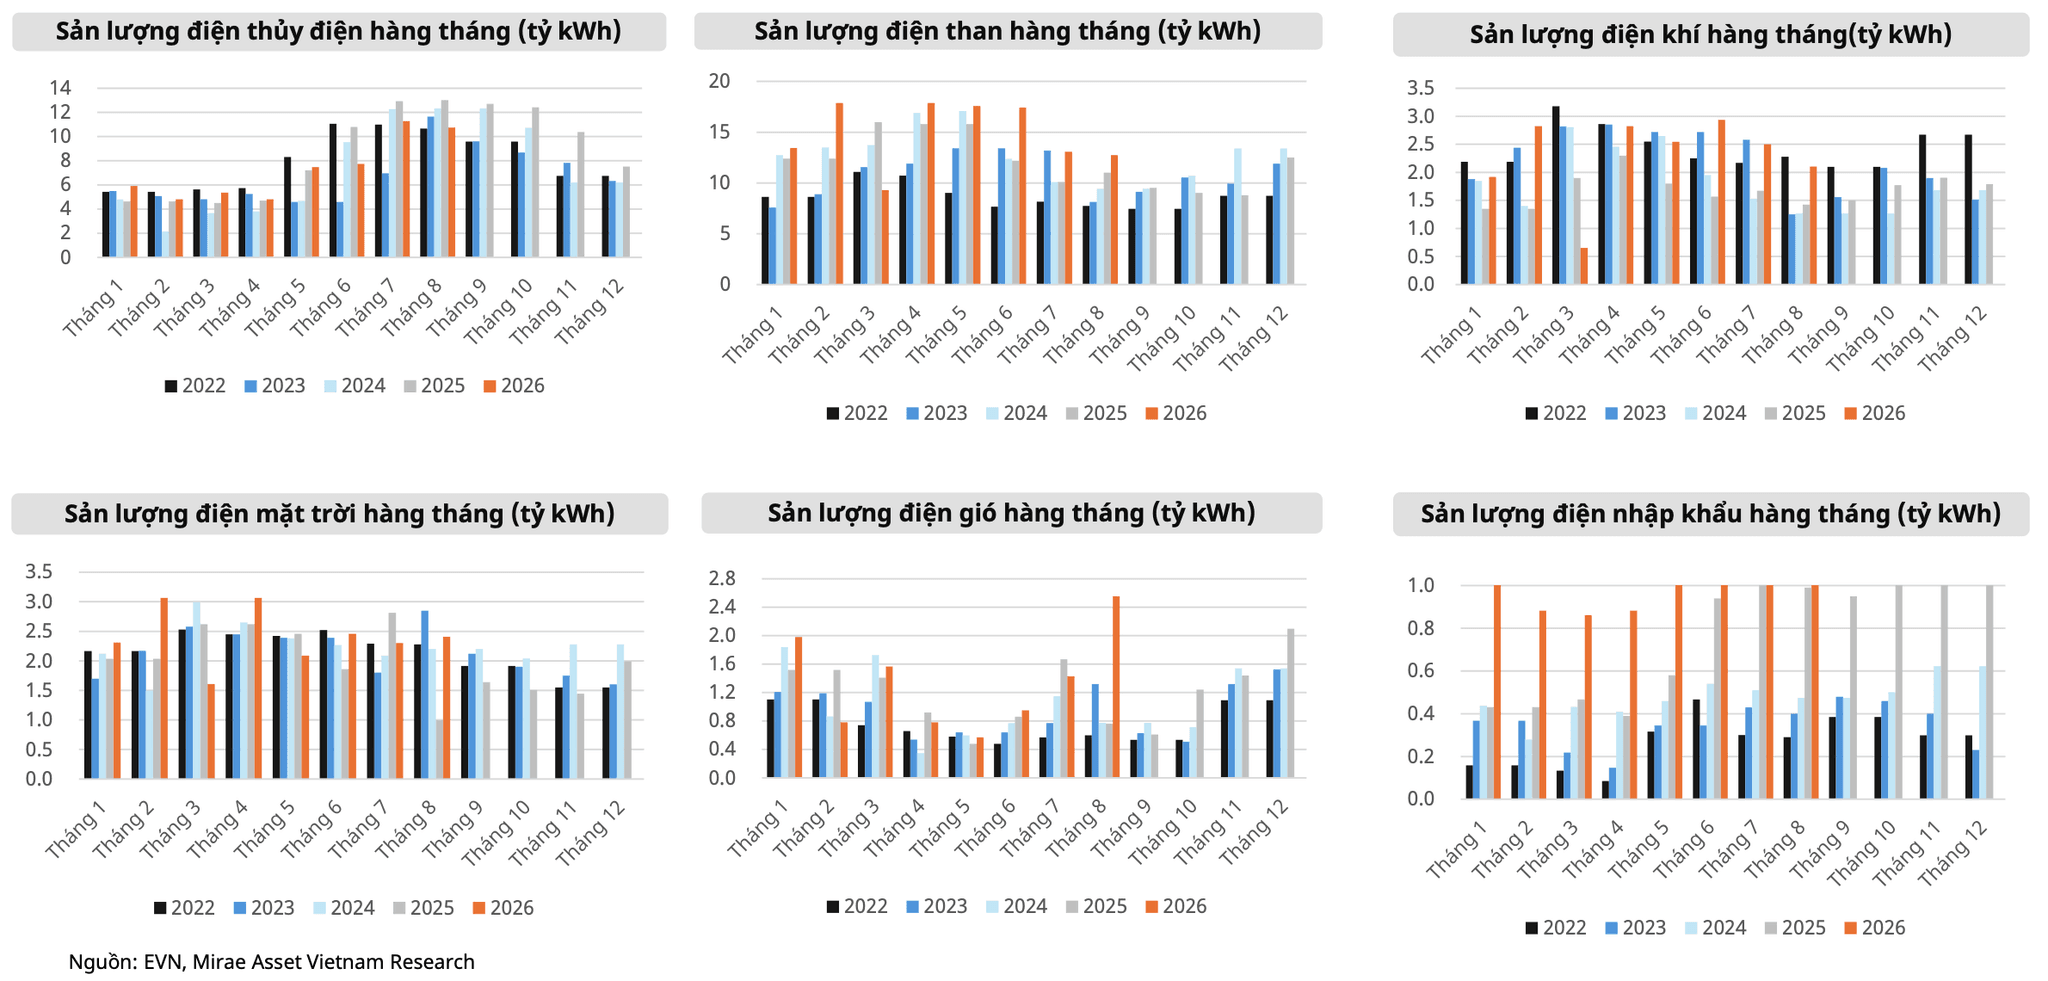
Thủy điện đạt khoảng 58 tỷ kWh, giảm 7%, trong khi nhiệt điện than tăng 13%, đạt 119 tỷ kWh và đóng góp khoảng 51% sản lượng toàn hệ thống. Điện khí đạt 18 tỷ kWh, tăng 37%; năng lượng tái tạo đạt 31 tỷ kWh, tăng 13%. Điện nhập khẩu tăng 68%, lên khoảng 9 tỷ kWh.
Mirae Asset nhận định thời tiết khô hạn làm giảm lượng nước về hồ, ảnh hưởng đến khả năng phát điện của các nhà máy thủy điện. Khi nhu cầu tiêu thụ tiếp tục tăng, hệ thống phải huy động nhiều hơn từ nhiệt điện và các nguồn bổ sung.
Theo báo cáo ngày 4/09/2026 của Cục Quản lý tài nguyên nước, hiện tượng El Niño đã chính thức hình thành với cường độ dự báo rất mạnh. Nền nhiệt độ trung bình xu hướng cao hơn năm 2025, kéo theo các đợt nắng nóng gay gắt và mùa mưa có thể kết thúc sớm.
Tình trạng thiếu hụt lượng mưa dự kiến kéo dài từ cuối năm 2026 đến đầu năm 2027, tập trung chủ yếu tại các khu vực Trung Bộ, Tây Nguyên và Nam Bộ.
Điều này khiến triển vọng thủy điện trong ngắn hạn tiếp tục chịu sức ép, đồng thời tạo điều kiện tăng huy động cho nhiệt điện than.
Điện hạt nhân trong bài toán nguồn cung dài hạn
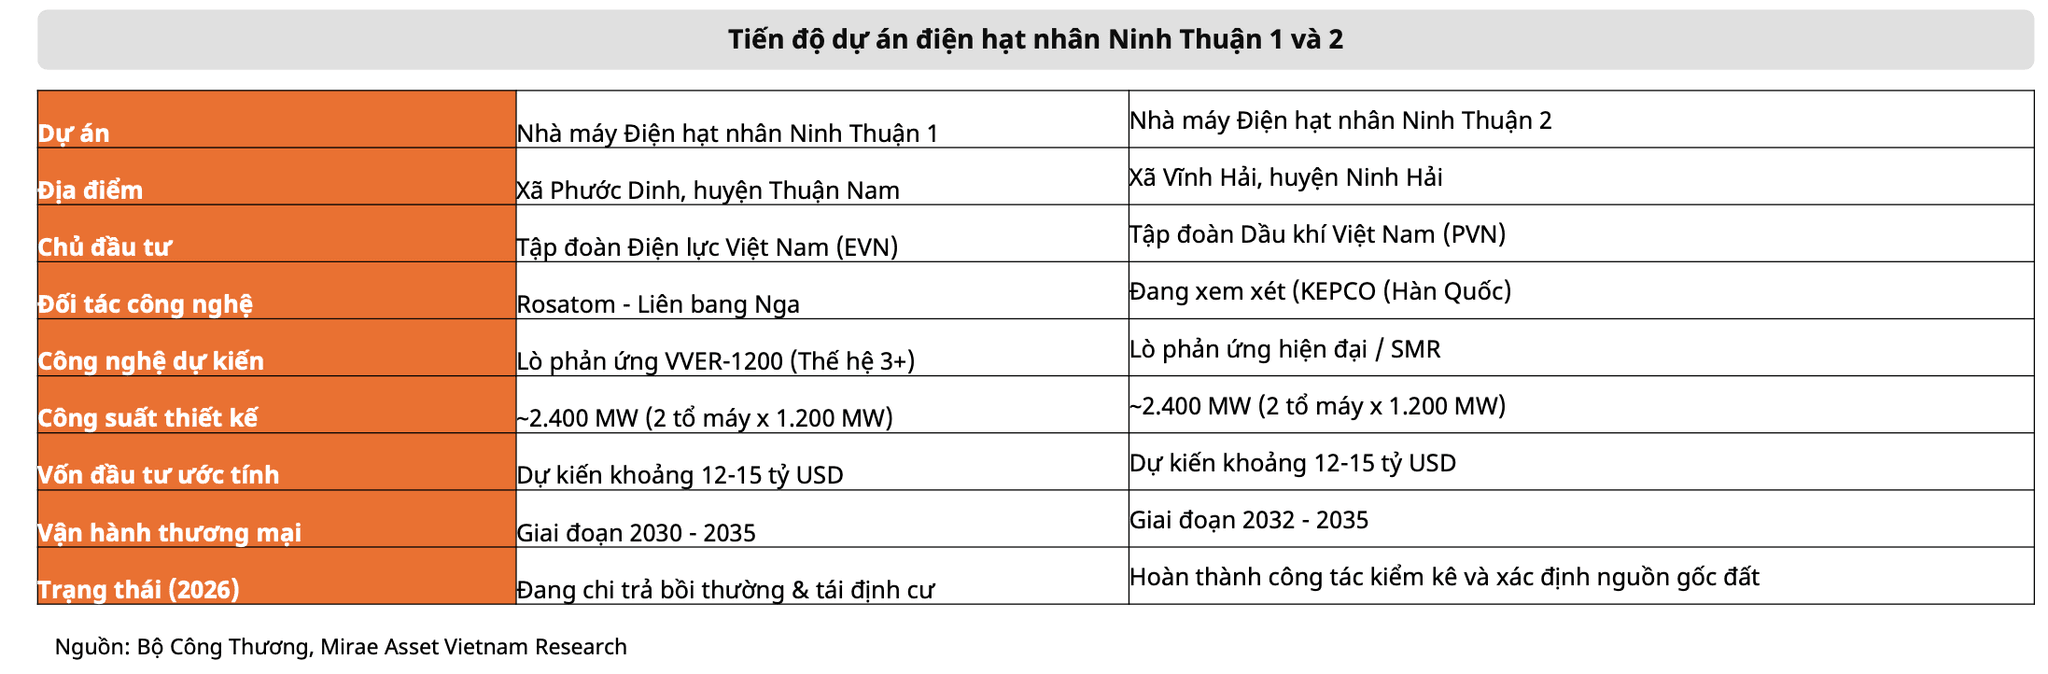
Ở hướng phát triển dài hạn, Mirae Asset cập nhật tiến độ điện hạt nhân Ninh Thuận. Theo đó, dự án được tách thành ba dự án độc lập, gồm bồi thường, hỗ trợ và tái định cư; Nhà máy điện hạt nhân Ninh Thuận 1 do EVN làm chủ đầu tư; và Nhà máy điện hạt nhân Ninh Thuận 2 do Petrovietnam làm chủ đầu tư.
Hai nhà máy được đặt mục tiêu hoàn thành và vận hành an toàn vào năm 2035. Hiện dự án đang trong giai đoạn giải phóng mặt bằng, với mục tiêu hoàn thành trong tháng 10/2026 theo kế hoạch của UBND tỉnh Khánh Hòa.
Lợi nhuận doanh nghiệp phân hóa
Sự thay đổi trong cơ cấu huy động đã thể hiện trong kết quả kinh doanh quý II/2026. Các doanh nghiệp nhiệt điện than được Mirae Asset theo dõi đều ghi nhận lợi nhuận tăng so với cùng kỳ.
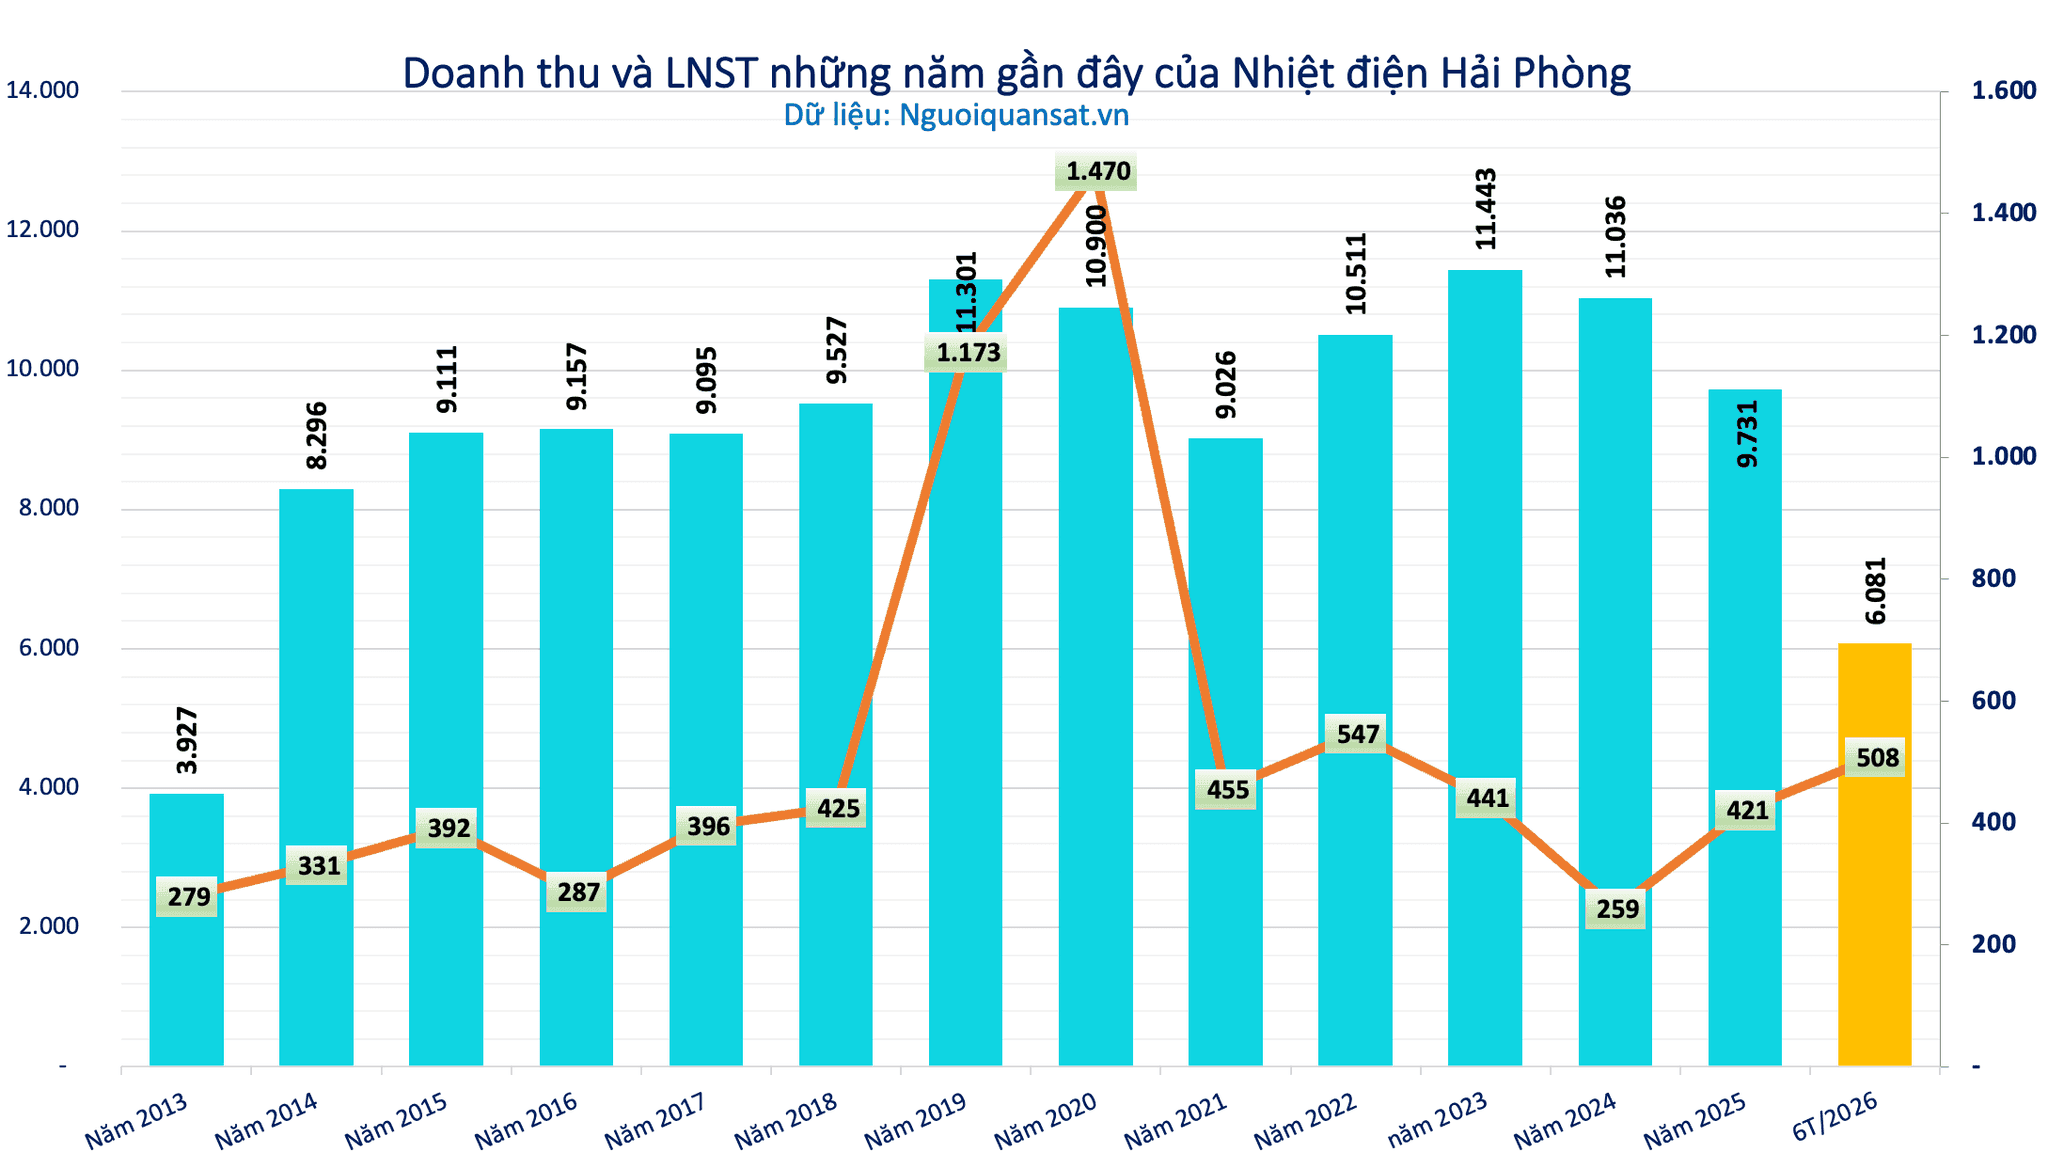
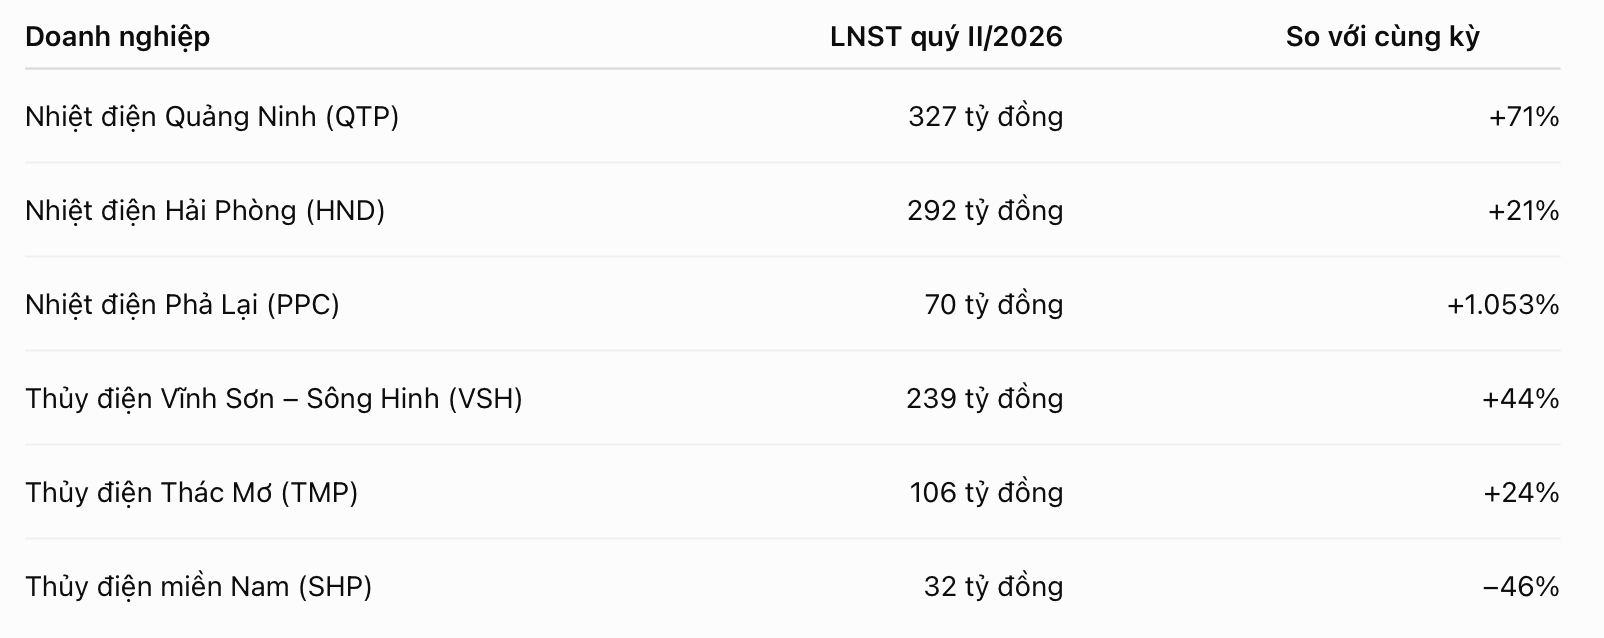
Nhiệt điện Quảng Ninh (QTP) đạt doanh thu 3.625 tỷ đồng, tăng 27%; lợi nhuận sau thuế đạt 327 tỷ đồng, tăng 71%. Nhiệt điện Hải Phòng (HND) ghi nhận doanh thu 3.535 tỷ đồng, tăng 19%; lợi nhuận sau thuế đạt 292 tỷ đồng, tăng 21%.
Nhiệt điện Phả Lại (PPC) đạt lợi nhuận sau thuế khoảng 70 tỷ đồng, tăng hơn 10 lần từ mức nền thấp của cùng kỳ.
Lũy kế 6 tháng, lợi nhuận Nhiệt điện Quảng Ninh đạt 524 tỷ đồng, trong khi Nhiệt điện Hải Phòng đạt 508 tỷ đồng và Nhiệt điện Phả Lại đạt 166 tỷ đồng.
Ở nhóm thủy điện, kết quả không đồng nhất. Thủy điện miền Nam (SHP) ghi nhận lợi nhuận quý II giảm 46%, còn 32 tỷ đồng; Thủy điện Sông Ba (SBA) giảm 23%, còn 19 tỷ đồng.
Ngược lại, Thủy điện Vĩnh Sơn – Sông Hinh (VSH) vẫn đạt lợi nhuận 239 tỷ đồng, tăng 44%; Thủy điện Thác Mơ (TMP) đạt 106 tỷ đồng, tăng 24%. Mirae Asset đánh giá lợi thế hồ chứa giúp một số doanh nghiệp duy trì tăng trưởng dù điều kiện chung của thủy điện kém thuận lợi.
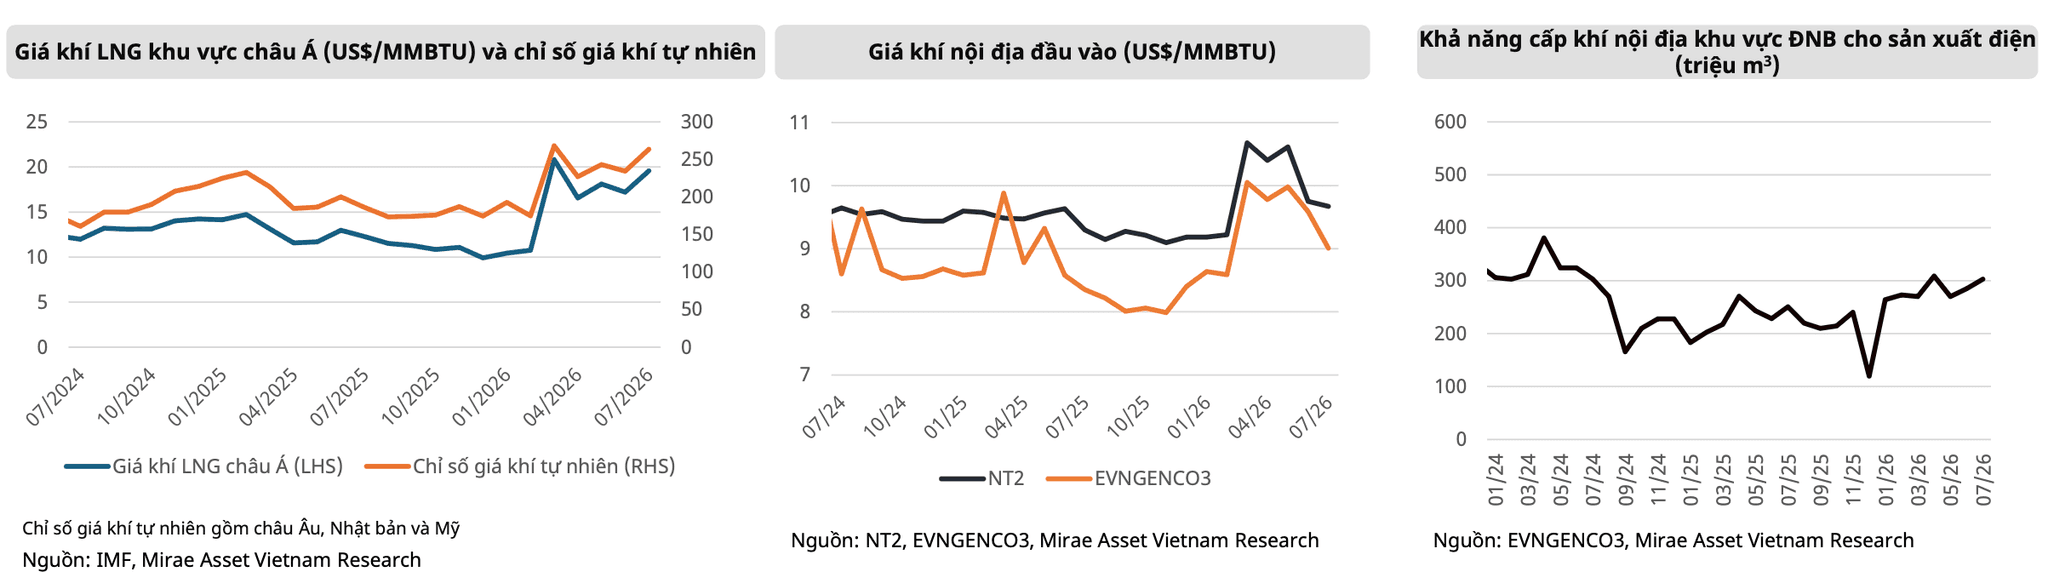
Điện khí cũng cho thấy khoảng cách giữa tăng trưởng doanh thu và lợi nhuận. Nhơn Trạch 2 (NT2) đạt doanh thu quý II khoảng 2.825 tỷ đồng, tăng 36%, nhưng lợi nhuận sau thuế giảm 6%, còn 308 tỷ đồng. Theo báo cáo, chi phí khí đầu vào tăng đã làm thu hẹp biên lợi nhuận.
Sức ép nhiên liệu
Giá điện trên thị trường tăng là một diễn biến đáng chú ý khác. Theo Mirae Asset, giá điện toàn phần trên thị trường điện (FMP) bình quân 8 tháng đạt khoảng 1.427 đồng/kWh, tăng 37% so với cùng kỳ.
Đáng chú ý, thủy điện suy giảm khiến hệ thống phải huy động nhiều hơn từ các nguồn có chi phí cao. Đồng thời, biến động nhiên liệu quốc tế tiếp tục gây sức ép lên giá thành sản xuất điện.
Áp lực nhiên liệu còn đến từ biến động địa chính trị toàn cầu. Theo Mirae Asset, gián đoạn vận chuyển LNG qua eo biển Hormuz khiến nguồn cung khí từ Trung Đông suy giảm, đẩy giá khí lên cao.
Cùng với tình trạng khô hạn làm giảm sản lượng thủy điện, diễn biến này thúc đẩy nhiều thị trường như Trung Quốc, Ấn Độ, Nhật Bản và châu Âu tăng sử dụng nhiệt điện than, tạo thêm sức ép lên nhu cầu và giá than.
Báo cáo ghi nhận giá than Newcastle trong tháng 8/2026 đạt khoảng 141 USD/tấn, tăng 30% so với đầu năm và 27% so với cùng kỳ. Với Việt Nam, biến động này làm tăng chi phí đầu vào của các nhà máy sử dụng than nhập khẩu hoặc than trộn, ngay trong giai đoạn nhiệt điện được huy động nhiều hơn để bù đắp thiếu hụt từ thủy điện.
Trong 8 tháng, giá than nhập khẩu bình quân tăng 19%, lên khoảng 119 USD/tấn; giá than nội địa bình quân tăng 14%, lên khoảng 2,54 triệu đồng/tấn.
Với điện khí, nguồn khí trong nước giúp giảm bớt tác động từ thị trường quốc tế, nhưng sự suy giảm của các mỏ truyền thống làm tăng nhu cầu sử dụng LNG nhập khẩu trong dài hạn.
Vì vậy, dù nhiệt điện than được đánh giá tích cực về triển vọng huy động, mức tăng lợi nhuận của từng doanh nghiệp còn phụ thuộc khả năng vận hành và chi phí nhiên liệu. Đây cũng là lý do Mirae Asset giữ đánh giá trung tính đối với toàn ngành điện.