TS. Cấn Văn Lực: Tín dụng ngân hàng có thể lên tới 180% GDP vào năm 2030
TS. Cấn Văn Lực cảnh báo tín dụng ngân hàng đang chiếm tỷ trọng lớn trong nguồn vốn nền kinh tế, tiềm ẩn rủi ro nếu tiếp tục tăng nhanh hơn GDP.
Nền kinh tế phụ thuộc lớn vào tín dụng ngân hàng
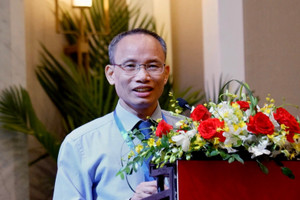
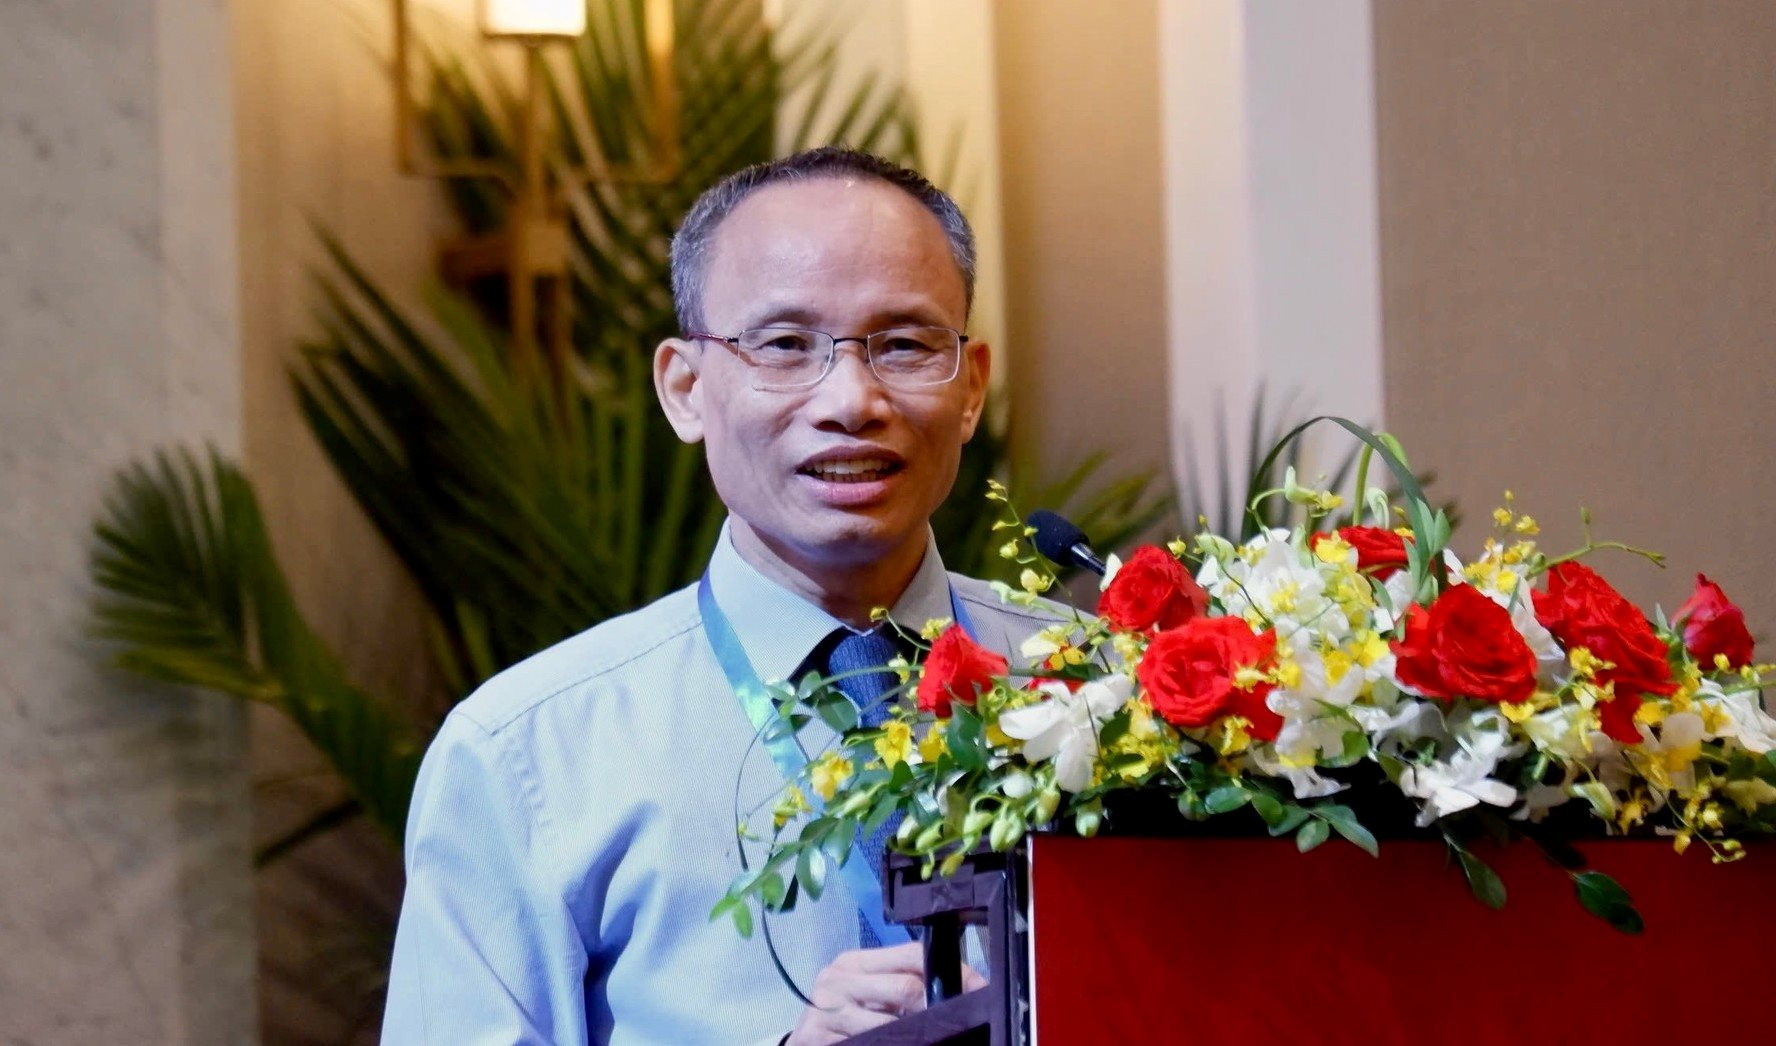
Phân tích thực trạng các kênh dẫn vốn tại Hội thảo “Tháo gỡ điểm nghẽn, khơi thông nguồn lực thúc đẩy tăng trưởng” do Kênh tin Người Quan sát tổ chức tại Hà Nội sáng 22/10, TS. Cấn Văn Lực-Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách Tài chính – Tiền tệ Quốc gia cho biết nguồn tài lực của Việt Nam đang mất cân đối do phụ thuộc quá lớn vào hệ thống ngân hàng.
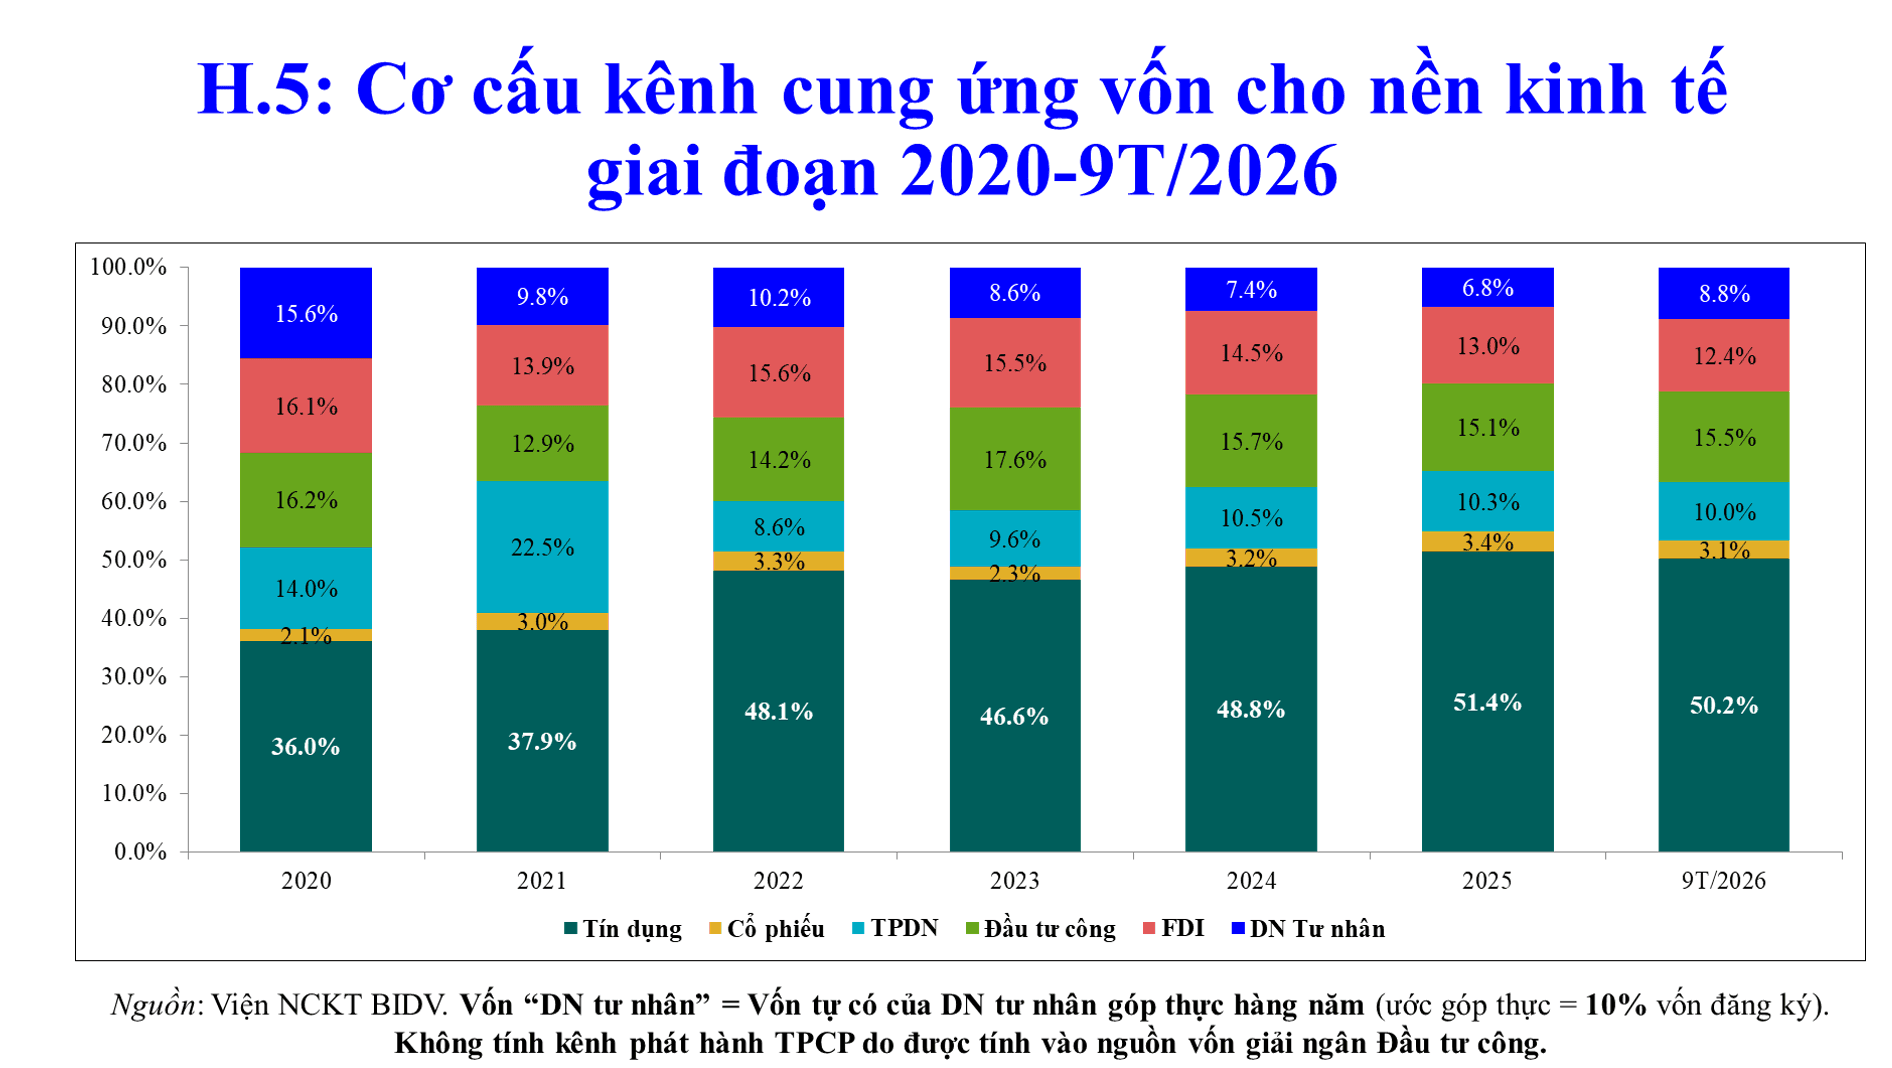
Theo số liệu về cơ cấu các kênh cung ứng vốn, trong gia đoạn 2020-đến 9 tháng đầu năm 2026, tín dụng ngân hàng chiếm 50,2% tổng nguồn vốn cung ứng cho nền kinh tế. Các kênh còn lại gồm đầu tư công chiếm 15,5%, vốn FDI chiếm 12,4%, vốn tự có của doanh nghiệp tư nhân chiếm 8,8%, dư nợ trái phiếu doanh nghiệp chiếm 10% và phát hành cổ phiếu chiếm 3,1%.
Ông Lực cảnh báo tỷ lệ dư nợ tín dụng ngân hàng trên GDP của Việt Nam đã đạt 144,3% vào năm 2025, thuộc nhóm rất cao trên thế giới. Nếu GDP tăng trưởng 10%/năm trong khi tín dụng tăng 15%/năm, đến cuối năm 2030, tỷ lệ tín dụng/GDP có thể lên tới 180%, khiến hệ thống tiền tệ tiến sát giới hạn về đòn bẩy.
Bên cạnh đó, thanh khoản của các tổ chức tín dụng chịu nhiều áp lực khi tốc độ tăng trưởng tín dụng liên tục vượt tốc độ huy động vốn. Chênh lệch giữa tổng dư nợ tín dụng và tiền gửi lên tới khoảng 2 triệu tỷ đồng tính đến cuối tháng 9/2026.
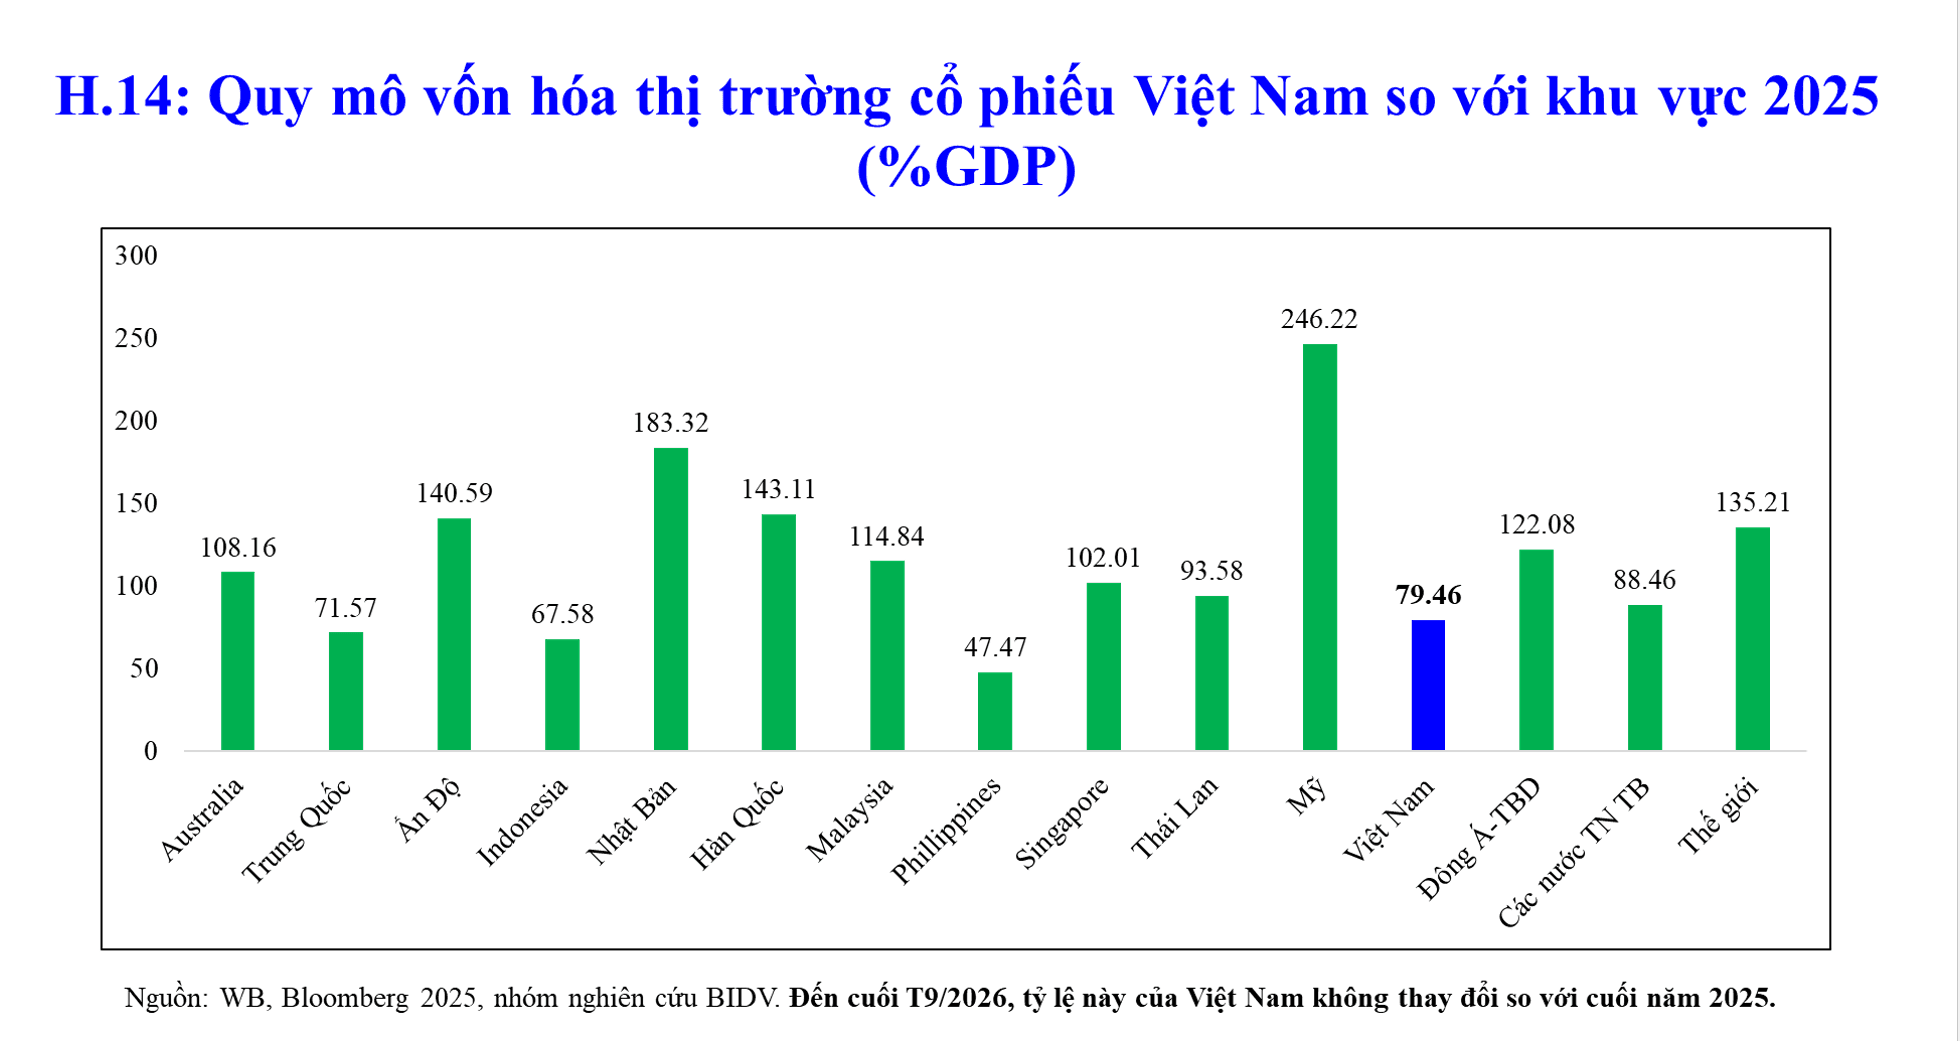
Trong khi đó, thị trường vốn chưa phát triển tương xứng. Cuối tháng 9/2026, quy mô vốn hóa thị trường cổ phiếu Việt Nam đạt 79,46% GDP, thấp hơn đáng kể so với Mỹ (246,22%), Nhật Bản (183,32%), Hàn Quốc (143,11%) và Ấn Độ (140,59%).
Thị trường trái phiếu cũng còn khiêm tốn, với dư nợ trái phiếu Chính phủ đạt 19,4% GDP và dư nợ trái phiếu doanh nghiệp đạt 7,7% GDP tính đến hết quý II/2026.
Mặc dù còn nhiều thách thức, TS. Cấn Văn Lực cho rằng Việt Nam có tiềm năng lớn để huy động tài lực nhờ tỷ lệ tiết kiệm nội địa duy trì ở mức cao.
Ước tính năm 2026, tỷ lệ tiết kiệm của Việt Nam đạt 33,2% GDP, trong khi tỷ lệ đầu tư đạt 32–33% GDP. Trước đó, tỷ lệ tiết kiệm đạt 37,2% GDP năm 2024 và 35% GDP năm 2025. Theo số liệu được ông Lực dẫn ra, các mức này cao hơn tỷ lệ tiết kiệm của Indonesia (35%), Ấn Độ (34,7%), Philippines (30,1%), Malaysia (23,4%) và Thái Lan (23,9%).
Ngoài ra, tổng tài sản thị trường tài chính Việt Nam đã tăng mạnh từ 6.179,2 nghìn tỷ đồng năm 2011 lên 46.376 nghìn tỷ đồng trong 9 tháng đầu năm 2026. Trong đó, tổng tài sản của các tổ chức tín dụng đạt 31.553 nghìn tỷ đồng, còn vốn hóa thị trường cổ phiếu đạt 10.300 nghìn tỷ đồng.
Tuy nhiên, ông Lực chỉ ra nhiều rủi ro cản trở thị trường chứng khoán phát huy vai trò “hàn thử biểu” của nền kinh tế. Các vấn đề đáng chú ý gồm thanh khoản biến động mạnh; mức độ tập trung cao vào lĩnh vực ngân hàng – tài chính (43,8%) và bất động sản (27,2%); sự áp đảo của nhà đầu tư cá nhân cùng tâm lý đám đông; và dư nợ cho vay ký quỹ (margin) tăng nhanh từ 125.000 tỷ đồng cuối quý I/2023 lên 470.000 tỷ đồng vào cuối quý III/2026.
Bên cạnh đó, hiệu quả sử dụng vốn còn là vấn đề cần quan tâm khi hệ số ICOR giai đoạn 2021–2025 ở mức 6,4 lần, trong khi mục tiêu giai đoạn 2026–2030 là giảm xuống 4,5–4,8 lần. Mặt bằng lãi suất cho vay vẫn ở mức 8,4–10,7%/năm. Nền kinh tế cũng đối mặt với tình trạng sở hữu chéo phức tạp, thiếu vắng nhà đầu tư tổ chức và rủi ro liên thông giữa thị trường tài chính với bất động sản.
Khơi thông nguồn lực mới, tái cấu trúc thị trường tài chính
Để mở rộng không gian huy động vốn, TS. Cấn Văn Lực cho rằng Việt Nam cần khai thác nhiều nguồn tài lực mới, gồm tài chính xanh và tài chính bền vững quốc tế, thặng dư thương mại, kiều hối, nguồn vốn từ việc nâng hạng thị trường chứng khoán, nâng hệ số tín nhiệm quốc gia lên mức “Đầu tư”, phát triển Trung tâm tài chính quốc tế tại TP.HCM và Đà Nẵng, cùng các thị trường tài sản số, tài sản mã hóa và thị trường carbon.
Trong đó, ngày 21/9/2026, thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, đánh dấu bước tiến sau nhiều năm cải cách, còn mục tiêu nâng hạng với MSCI được đặt ra trước năm 2030.
Bên cạnh những nguồn vốn này, ông Lực cho rằng các nguồn lực đang tồn đọng như vàng trong dân, vốn ách tắc tại các dự án, tài sản công dôi dư và nguồn lực tiết kiệm từ chống lãng phí cũng có thể tạo ra dòng vốn lớn nếu được khơi thông bằng các cơ chế phù hợp.
Theo TS. Cấn Văn Lực, Đảng, Quốc hội và Chính phủ đã ban hành nhiều quyết sách quan trọng nhằm định hình và phát triển thị trường tài chính. Trong đó có Đề án 1413/QĐ-TTg ngày 27/7/2026 về cải cách tổng thể thị trường tài chính Việt Nam đến năm 2045; Đề án 1809/QĐ-TTg ngày 18/9/2026 về phát triển hệ thống ngân hàng đến năm 2030; Đề án nâng hạng thị trường chứng khoán tại Quyết định 2014/QĐ-TTg ngày 12/9/2025; cùng các luật sửa đổi liên quan đến ngân hàng, chứng khoán và kinh doanh bảo hiểm.
Đáng chú ý, Đề án 1413 đặt mục tiêu đến năm 2030 nâng giá trị huy động vốn qua thị trường vốn lên 28–30% tổng vốn đầu tư thực hiện toàn xã hội, tăng lên 30–35% vào năm 2045. Thị trường vốn cũng được định hướng đáp ứng 60–65% nhu cầu vay của Chính phủ thông qua trái phiếu Chính phủ. Đồng thời, 100% ngân hàng thương mại áp dụng chuẩn an toàn tiệm cận Basel III và ít nhất 75% người trưởng thành có lịch sử tín dụng.
Từ việc phân tích thực trạng và những điểm nghẽn của thị trường tài chính, TS. Cấn Văn Lực đề xuất 8 nhóm giải pháp nhằm tái cấu trúc thị trường và khơi thông nguồn lực.
Thứ nhất, hoàn thiện thể chế thị trường tài chính theo hướng đồng bộ, thống nhất, ổn định và trung lập hơn, chuyển từ quản lý theo tên gọi sang quản lý dựa trên rủi ro.
Thứ hai, triển khai hiệu quả các chiến lược và đề án đã ban hành nhằm phát triển cân bằng thị trường vốn, thị trường phái sinh, tài chính xanh, tài chính số; vận hành thị trường carbon và quyết tâm nâng hạng thị trường chứng khoán.
Thứ ba, đổi mới và nâng cao năng lực quản lý, giám sát hệ thống tài chính, đặc biệt chú trọng kiểm soát rủi ro hệ thống, rủi ro chéo và rủi ro an ninh mạng.
Thứ tư, đẩy nhanh tháo gỡ các dự án tồn đọng kéo dài và xử lý tài sản công dôi dư để giải phóng nguồn lực. Đồng thời, cơ cấu lại đầu tư công, tập trung cho khoa học công nghệ, hạ tầng số, giáo dục, y tế và bốn lĩnh vực chuyển đổi gồm chuyển đổi xanh, chuyển đổi số, chuyển đổi năng lượng và chuyển đổi lao động.
Thứ năm, duy trì ổn định kinh tế vĩ mô, củng cố niềm tin của nhà đầu tư, từng bước giảm mặt bằng lãi suất có trọng tâm, trọng điểm và đa dạng hóa các kênh đầu tư.
Thứ sáu, chuẩn hóa và nâng cao hiệu quả phối hợp giữa chính sách tài khóa và chính sách tiền tệ, gắn với phát triển hạ tầng dữ liệu tài chính.
Thứ bảy, phát huy tối đa vai trò của các quỹ tài chính như Quỹ phát triển doanh nghiệp nhỏ và vừa, Quỹ bảo lãnh tín dụng, Quỹ đầu tư mạo hiểm và Quỹ đổi mới sáng tạo nhằm hỗ trợ doanh nghiệp tiếp cận vốn.
Cuối cùng, TS. Cấn Văn Lực nhấn mạnh cần áp dụng triệt để nguyên tắc phân bổ nguồn lực theo cơ chế thị trường, đồng thời nâng cao chất lượng và hiệu quả đầu tư. Đây là chìa khóa để khơi thông nguồn tài lực, tạo đà cho nền kinh tế phát triển bứt phá và bền vững trong giai đoạn mới.
Ban Tổ chức xin trân trọng cảm ơn các đơn vị đồng hành, các cơ quan báo chí và các đối tác tài chính - doanh nghiệp: Techcombank, DOJI, MIK Group, OCB, BIM Group, Đông Tây Land, MB, Petrovietnam, Petrolimex, Vinaconex…
Sự ủng hộ và đồng hành của Quý vị là nguồn lực vô cùng quan trọng để kiến tạo nên một diễn đàn thảo luận chất lượng, góp phần tháo gỡ điểm nghẽn, khơi thông nguồn lực và thúc đẩy sự phát triển bứt phá của nền kinh tế Việt Nam.