TS Nguyễn Trí Hiếu: Tín dụng lên tới 150% GDP, vì sao doanh nghiệp vẫn khát vốn?
Nhiều doanh nghiệp vẫn thiếu vốn do dòng tiền bị tắc nghẽn, hàng tồn kho và các khoản phải thu kéo dài. Chuyên gia đồng thời cảnh báo những rủi ro mới từ sự phụ thuộc công nghệ và AI.
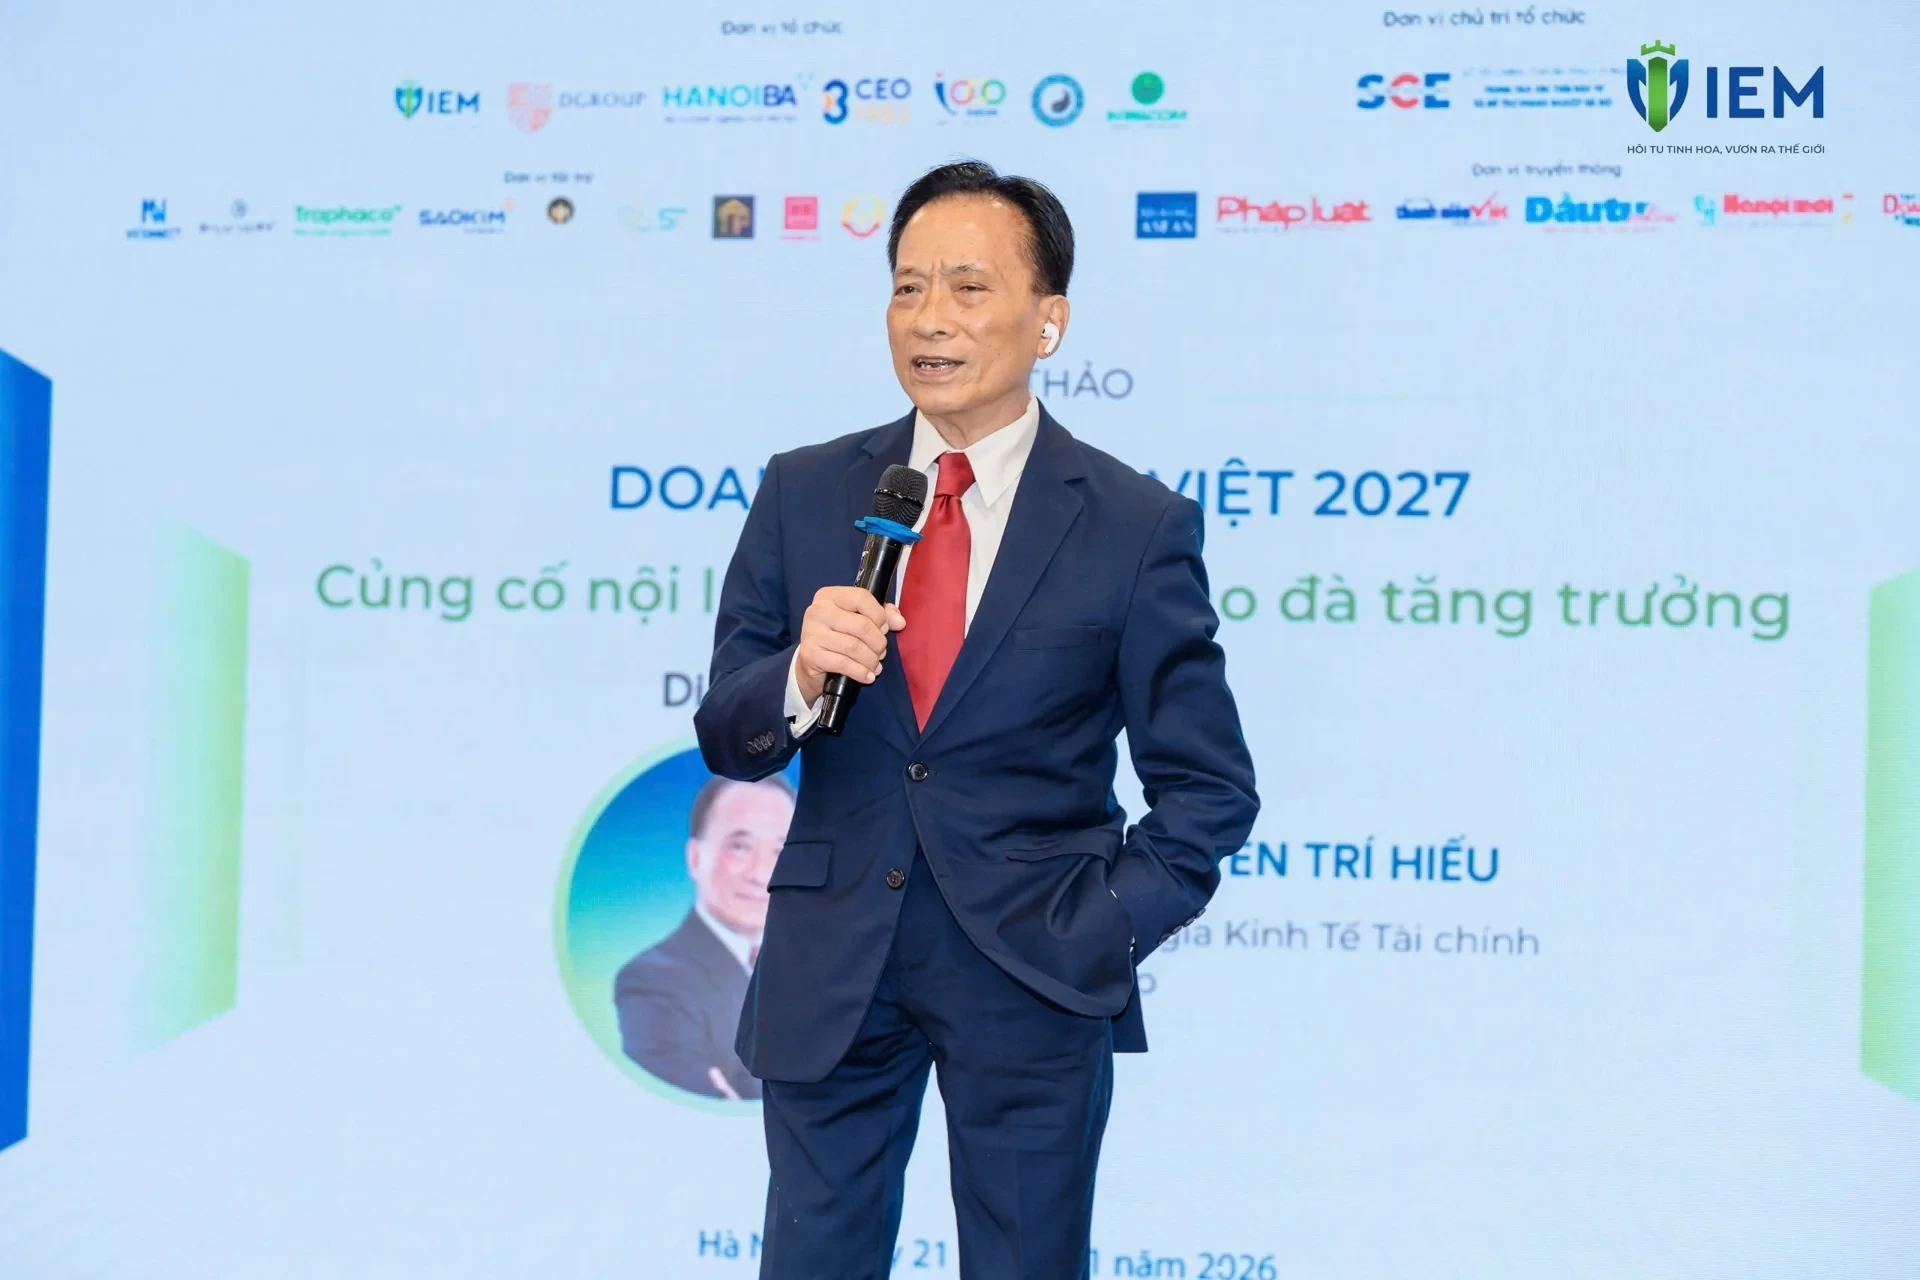
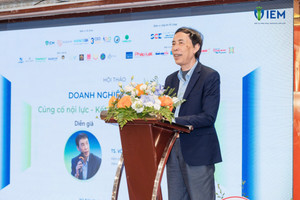
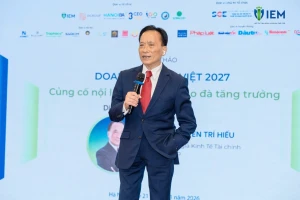
Tại tọa đàm “Doanh nghiệp Việt 2027: Củng cố nội lực - Kết nối để tạo đà tăng trưởng”, do Viện Doanh trí tổ chức chiều 21/11, chuyên gia kinh tế TS Nguyễn Trí Hiếu cho rằng, dù tín dụng toàn nền kinh tế đã lên tới khoảng 150% GDP, nhiều doanh nghiệp, đặc biệt là khối doanh nghiệp nhỏ và vừa, vẫn gặp khó khăn trong tiếp cận vốn. Đáng chú ý, không ít doanh nghiệp có doanh thu, lợi nhuận tăng trưởng nhưng vẫn thiếu tiền mặt để duy trì hoạt động và trả nợ ngân hàng.
Theo TS Nguyễn Trí Hiếu, Việt Nam đang bước vào giai đoạn nhiều biến động, trong khi nền kinh tế đặt mục tiêu tăng trưởng GDP 10%. Ông bày tỏ tin tưởng Việt Nam có thể đạt được mục tiêu này, song cảnh báo phía sau những con số tăng trưởng vẫn là khó khăn tài chính của nhiều doanh nghiệp.
Một nghịch lý đáng chú ý là tổng dư nợ tín dụng của hệ thống ngân hàng đã ở mức khoảng 21 triệu tỉ đồng, tương đương 150% GDP. Đây là tỷ lệ rất cao nếu so với nhiều nền kinh tế khác. Tuy nhiên, dòng vốn lớn được bơm ra thị trường không đồng nghĩa mọi doanh nghiệp đều dễ dàng tiếp cận nguồn lực tài chính.
Lý giải thực trạng này, TS Nguyễn Trí Hiếu cho rằng, một trong những nguyên nhân quan trọng nằm ở năng lực quản trị dòng tiền của doanh nghiệp. Qua kinh nghiệm 30 năm hoạt động trong ngành ngân hàng tại Mỹ và 16 năm làm việc trong lĩnh vực ngân hàng, tài chính tại Việt Nam, ông nhận thấy nhiều doanh nghiệp có báo cáo tài chính tích cực nhưng vẫn rơi vào tình trạng thiếu hụt tiền mặt.
“Báo cáo tài chính tốt, có kiểm toán, có lợi nhuận, có doanh thu nhưng dòng tiền không có”, TS Nguyễn Trí Hiếu nhấn mạnh.
Theo chuyên gia, vấn đề nằm ở sự khác biệt giữa lợi nhuận kế toán và dòng tiền thực tế. Doanh nghiệp có thể ghi nhận doanh thu tăng, lợi nhuận dương nhưng tiền chưa thực sự quay trở lại tài khoản để phục vụ hoạt động sản xuất, kinh doanh.
Đối với dòng vốn lưu động, doanh nghiệp phải sử dụng tiền để mua nguyên vật liệu, tổ chức sản xuất, hình thành hàng tồn kho rồi bán hàng. Tuy nhiên, sau khi giao hàng, doanh nghiệp có thể phải chờ 30, 60 hoặc 90 ngày mới thu được tiền từ khách hàng. Trong thời gian đó, các nghĩa vụ thanh toán với nhà cung cấp, ngân hàng và cơ quan thuế vẫn đến hạn.
TS Nguyễn Trí Hiếu chỉ ra hai điểm nghẽn phổ biến khiến dòng vốn lưu động bị tắc nghẽn. Thứ nhất, doanh nghiệp bán được hàng nhưng khách hàng thanh toán chậm hoặc không thanh toán. Thứ hai, hàng hóa sản xuất ra không tiêu thụ được, khiến vốn bị ứ đọng trong hàng tồn kho. Đáng chú ý, một phần hàng tồn kho có thể đã quá hạn sử dụng hoặc không còn khả năng tiêu thụ, trong khi giá trị trên sổ sách vẫn được ghi nhận ở mức cao.
Bên cạnh đó, dòng tiền còn có thể bị kéo dài khi doanh nghiệp phân bổ vốn vào các khoản đầu tư như trái phiếu, cổ phiếu. Những khoản đầu tư này có thể mất nhiều năm mới tạo ra dòng tiền quay trở lại, khiến nguồn lực dành cho hoạt động kinh doanh thường xuyên bị thu hẹp.
Doanh nghiệp cần quản trị dòng tiền thay vì chỉ nhìn vào lợi nhuận
Theo TS Nguyễn Trí Hiếu, nhiều doanh nghiệp chưa thực sự nắm rõ tiền đi đâu, được sử dụng như thế nào và khi nào có thể quay trở lại. Đây là điểm yếu trong quản trị tài chính, đặc biệt khi doanh nghiệp mở rộng hoạt động nhưng không kiểm soát được chu kỳ thu - chi.
Ông cho rằng doanh nghiệp cần sử dụng các chỉ số tài chính để đánh giá sức khỏe dòng tiền, bao gồm hệ số thanh toán hiện hành, hệ số thanh toán nhanh, hệ số thanh toán bằng tiền mặt và tỷ lệ nợ trên vốn chủ sở hữu.
Tuy nhiên, bên cạnh các chỉ số tài chính, chuyên gia nhấn mạnh một công cụ quản trị cơ bản nhưng chưa được nhiều doanh nghiệp thực hiện đầy đủ: lập bảng phân tích tuổi nợ.
Cụ thể, doanh nghiệp cần phân loại các khoản phải thu theo thời gian thanh toán, chẳng hạn 30 ngày, 60 ngày, 90 ngày, 120 ngày hoặc 180 ngày. Việc này giúp xác định khách hàng nào đang thanh toán đúng hạn, khoản phải thu nào có nguy cơ kéo dài và lượng tiền nào có khả năng thu hồi trong từng giai đoạn.
Ở chiều ngược lại, doanh nghiệp cũng cần lập bảng theo dõi tuổi nợ đối với các khoản phải trả nhà cung cấp. Từ đó, doanh nghiệp có thể dự báo nghĩa vụ thanh toán trong 30, 60 hoặc 90 ngày tới, đối chiếu với dòng tiền dự kiến thu về để chủ động cân đối nguồn vốn.
Theo ông, việc so sánh thời điểm thu tiền từ khách hàng với thời điểm phải thanh toán cho nhà cung cấp có ý nghĩa quan trọng trong kiểm soát dòng tiền. Nếu không thực hiện tốt, doanh nghiệp có thể rơi vào tình trạng thiếu hụt thanh khoản ngay cả khi hoạt động kinh doanh vẫn có lãi.
Từ thực tế này, TS Nguyễn Trí Hiếu cho rằng ngân hàng không nên chỉ dừng lại ở hoạt động cho vay, cung cấp dịch vụ thanh toán hay tư vấn tài chính. Các tổ chức tín dụng cần hỗ trợ doanh nghiệp cải thiện những vấn đề căn bản trong quản trị dòng tiền, qua đó nâng cao khả năng sử dụng vốn và hạn chế rủi ro tín dụng.
Rủi ro ngân hàng không chỉ nằm ở tín dụng và thanh khoản
Một vấn đề khác được TS Nguyễn Trí Hiếu cảnh báo là rủi ro vận hành của hệ thống ngân hàng trong bối cảnh hoạt động tài chính ngày càng phụ thuộc vào công nghệ và các nhà cung cấp dịch vụ bên thứ ba.
Theo ông, trước đây, khi nói đến rủi ro ngân hàng, thị trường thường tập trung vào hai nhóm chính là rủi ro tín dụng và rủi ro thanh khoản. Rủi ro tín dụng phát sinh khi ngân hàng cho vay nhưng không thể thu hồi vốn; trong khi rủi ro thanh khoản xuất hiện khi ngân hàng không bảo đảm được khả năng đáp ứng các nghĩa vụ chi trả.
Tuy nhiên, cùng với quá trình chuyển đổi số, rủi ro vận hành đang trở thành vấn đề cần được quan tâm nhiều hơn.
TS Nguyễn Trí Hiếu dẫn những sự cố gián đoạn hoạt động của một số hệ thống hạ tầng và ngân hàng tại Mỹ để cho thấy mức độ phụ thuộc ngày càng lớn vào công nghệ. Theo ông, hoạt động của các ngân hàng hiện không còn hoàn toàn dựa trên hệ thống công nghệ độc lập mà ngày càng phụ thuộc vào các đơn vị bên thứ ba cung cấp phần cứng, phần mềm và dịch vụ kết nối.
Điều này tạo ra một khoảng trống trong quản trị rủi ro. Ngân hàng Nhà nước thực hiện thanh tra, giám sát các tổ chức tín dụng, nhưng theo cảnh báo của chuyên gia, việc kiểm soát rủi ro từ các nhà cung cấp dịch vụ công nghệ bên ngoài cũng cần được chú trọng.
Một khi hệ thống công nghệ của ngân hàng bị gián đoạn, hoạt động thanh toán và giao dịch của doanh nghiệp cũng có thể bị ảnh hưởng. Đặc biệt, với những doanh nghiệp bán lẻ, kinh doanh thực phẩm hoặc vận hành liên tục, chỉ một sự cố kéo dài cũng có thể gây ra thiệt hại đáng kể.
Không chỉ vậy, sự phát triển của trí tuệ nhân tạo (AI) cũng đặt ra những rủi ro mới. Công nghệ có thể giúp doanh nghiệp nâng cao hiệu quả hoạt động, nhưng các quyết định dựa trên dữ liệu hoặc khuyến nghị của AI vẫn có khả năng sai lệch, dẫn đến những lựa chọn bất lợi cho hoạt động kinh doanh.
Từ những phân tích trên, TS Nguyễn Trí Hiếu khuyến nghị doanh nghiệp cần rà soát toàn diện hệ thống quản trị rủi ro, từ nguy cơ thiếu hụt dòng tiền, rủi ro vận hành đến những sai lệch có thể phát sinh trong quá trình ứng dụng AI.
Đặc biệt, chuyên gia cho rằng việc kiểm tra sức khỏe tài chính không nên chỉ giới hạn ở từng doanh nghiệp mà cần được mở rộng ra toàn bộ hệ thống ngân hàng và nền kinh tế.
“Không phải chúng ta chỉ lúc nào cũng muốn tăng trưởng 10%, xuất khẩu mạnh và thu hút đầu tư nước ngoài, mà hãy kiểm tra sức khỏe của mình”, TS Nguyễn Trí Hiếu nhấn mạnh.
Theo ông, Việt Nam cần thực hiện các bài kiểm tra sức chịu đựng đối với hệ thống ngân hàng và hệ thống tài chính quốc gia, nhằm nhận diện những điểm yếu trước khi các cú sốc xảy ra. Tăng trưởng kinh tế chỉ thực sự bền vững khi đi cùng năng lực chống chịu và nền tảng tài chính đủ vững chắc.