AI và trung tâm dữ liệu bước vào phép thử hoàn vốn sau cuộc đua đầu tư hàng trăm tỷ USD: Một doanh nghiệp Việt được điểm tên
Khi số vốn bỏ ra lên tới hàng trăm tỷ USD và lãi suất duy trì ở mức cao, hiệu quả sử dụng vốn sẽ trở thành phép thử mới của chu kỳ AI.
Cuộc đua trí tuệ nhân tạo (AI) đang tạo ra một chu kỳ đầu tư hạ tầng đặc biệt lớn, kéo theo nhu cầu đối với trung tâm dữ liệu, chip bán dẫn, điện, lưới truyền tải, mạng viễn thông và hệ thống làm mát.
Tuy nhiên, khi số vốn bỏ ra lên tới hàng trăm tỷ USD và lãi suất toàn cầu duy trì ở mức cao, câu hỏi của thị trường đang dần thay đổi. Trọng tâm không còn chỉ là doanh nghiệp đầu tư bao nhiêu, mà là số vốn ấy có thể tạo ra bao nhiêu doanh thu, lợi nhuận và dòng tiền.
Trong báo cáo chiến lược tháng 9/2026, Chứng khoán ACB (ACBS) nhận định hiệu quả sử dụng vốn sẽ trở thành phép thử mới của chu kỳ AI.
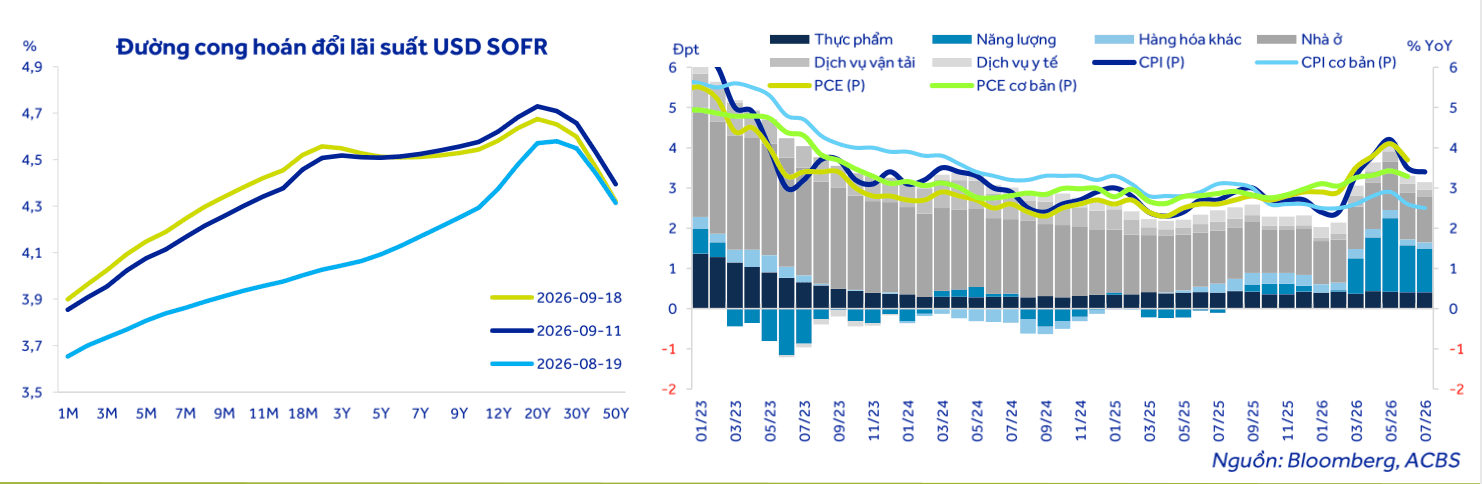
Nhận định này được đặt trong bối cảnh chi phí vốn toàn cầu tiếp tục neo cao. Cục Dự trữ Liên bang Mỹ (Fed) vừa nâng lãi suất thêm 0,25 điểm phần trăm lên 3,75–4%, trong khi Ngân hàng Trung ương châu Âu cũng tăng lãi suất và Ngân hàng Trung ương Anh duy trì chính sách thắt chặt.
Cùng lúc, giá dầu Brent trở lại trên 100 USD/thùng, còn tình trạng thiếu công suất lọc dầu khiến áp lực chi phí năng lượng chưa thể hạ nhanh.
Như vậy, cuộc đua xây dựng hạ tầng AI đang diễn ra trong một môi trường khác hẳn giai đoạn vốn rẻ: Chi phí vay cao hơn, năng lượng đắt hơn và yêu cầu hoàn vốn khắt khe hơn.
Hàng trăm tỷ USD đầu tư vẫn có thể hỗ trợ tăng trưởng kinh tế và kéo theo nhu cầu đối với điện, bán dẫn, mạng viễn thông, xây dựng và hệ thống làm mát. Nhưng chính quy mô ấy cũng khiến rủi ro lan rộng nếu công suất mới không được khai thác hiệu quả.
Khoảng 920 tỷ USD có thể được chi trong năm 2027
Sự phát triển của AI đang kéo theo nhu cầu đầu tư trên một chuỗi hạ tầng rộng hơn nhiều so với các mô hình phần mềm.
Để huấn luyện và vận hành AI, doanh nghiệp cần trung tâm dữ liệu, chip xử lý, hệ thống lưu trữ, đường truyền tốc độ cao, nguồn điện ổn định và công nghệ làm mát. Khi quy mô tính toán tăng, nhu cầu nâng cấp lưới điện và phát triển các nguồn điện mới cũng gia tăng.
Theo các ước tính được ACBS tổng hợp, chi tiêu vốn của các tập đoàn công nghệ vận hành hạ tầng điện toán đám mây quy mô siêu lớn có thể đạt khoảng 920 tỷ USD trong năm 2027, ngay cả khi tốc độ tăng trưởng đầu tư bắt đầu bình thường hóa.
Chi tiêu vốn, thường được gọi là CAPEX, là khoản tiền doanh nghiệp sử dụng để xây dựng hoặc mua sắm những tài sản dài hạn như trung tâm dữ liệu, máy chủ, chip, mạng truyền dẫn và hệ thống điện.
Quy mô trên cho thấy cuộc đua AI không chỉ diễn ra giữa các công ty phát triển mô hình. Phía sau đó là một tổ hợp đầu tư trải rộng từ bán dẫn, xây dựng, năng lượng đến hạ tầng số.
Đây cũng là một trong những lý do hoạt động đầu tư tại Mỹ tiếp tục duy trì mạnh, ngay cả khi một số lĩnh vực gắn trực tiếp với tiêu dùng hộ gia đình hoặc công nghiệp truyền thống có dấu hiệu chậm lại. Theo ACBS, nền kinh tế truyền thống và tổ hợp đầu tư vốn phục vụ AI đang vận hành ở hai tốc độ khác nhau.
Tuy nhiên, quy mô đầu tư càng lớn, yêu cầu hoàn vốn càng cao.
Các trung tâm dữ liệu có chi phí xây dựng lớn, tiêu thụ nhiều điện và phải liên tục nâng cấp thiết bị. Nếu công suất khai thác thấp hơn dự kiến hoặc giá dịch vụ tính toán giảm nhanh do cạnh tranh, thời gian thu hồi vốn có thể kéo dài.
Vì vậy, số lượng trung tâm dữ liệu hay quy mô chi tiêu vốn mới phản ánh phần đầu của chu kỳ. Phần quan trọng hơn là tỷ lệ sử dụng công suất, doanh thu tạo ra trên mỗi đơn vị hạ tầng và khả năng duy trì biên lợi nhuận.
Doanh thu tăng mạnh chưa đồng nghĩa với hiệu quả kinh doanh
Nhu cầu sử dụng AI đã được thể hiện qua tốc độ tăng doanh thu của các doanh nghiệp hàng đầu. Tuy nhiên, kết quả tài chính giữa các công ty đang phân hóa rõ rệt.
Theo dữ liệu ACBS tổng hợp, Anthropic đạt 4,73 tỷ USD doanh thu trong quý I/2026 và hơn 11,5 tỷ USD trong quý II, so với 787 triệu USD cùng kỳ năm trước. Doanh nghiệp được ghi nhận có lợi nhuận hoạt động điều chỉnh dương trong quý II.
Trong khi đó, OpenAI đạt khoảng 5,7 tỷ USD doanh thu trong quý I và 6,7 tỷ USD trong quý II. Doanh thu quy đổi theo tốc độ cả năm được báo cáo vượt 40 tỷ USD vào tháng 8/2026.
Tuy vậy, ACBS cho biết biên lợi nhuận gộp của OpenAI trong quý I chỉ đạt 39%. Công ty lỗ hoạt động khoảng 9,3 tỷ USD trong quý I và khoảng 12,3 tỷ USD trong quý II.
Biên lợi nhuận gộp là phần doanh thu còn lại sau khi trừ chi phí trực tiếp để cung cấp sản phẩm hoặc dịch vụ. Với doanh nghiệp AI, những chi phí này có thể bao gồm năng lực tính toán, máy chủ, lưu trữ dữ liệu và vận hành mô hình.
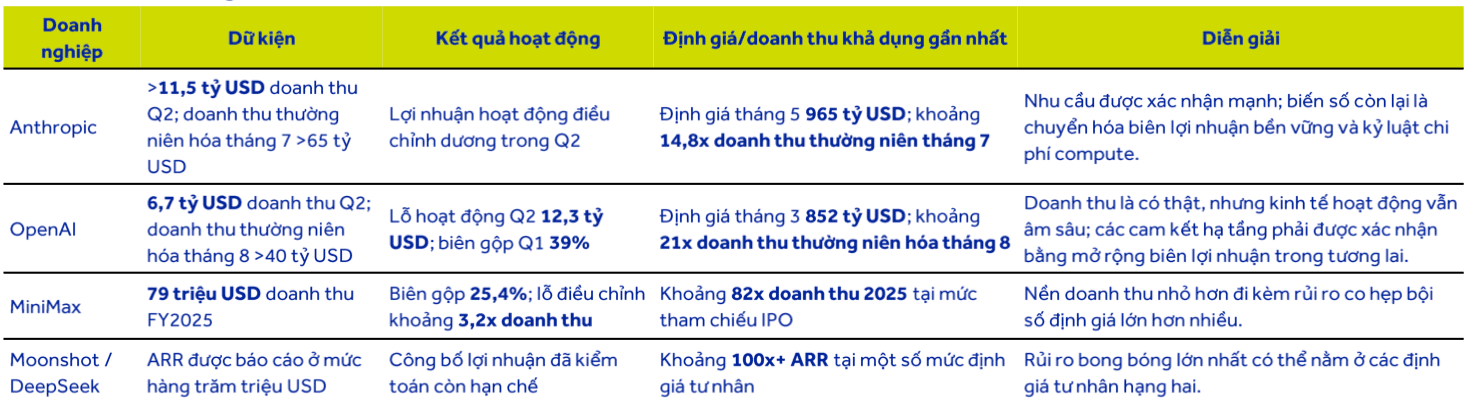
Việc doanh thu tăng nhanh nhưng mức lỗ vẫn lớn cho thấy nhu cầu thị trường mới chỉ là một vế của bài toán. Vế còn lại là chi phí phục vụ mỗi người dùng và khả năng tăng doanh thu nhanh hơn chi phí hạ tầng.
Sự khác biệt giữa Anthropic và OpenAI cho thấy các doanh nghiệp có thể cùng đạt tốc độ tăng trưởng doanh thu rất cao nhưng sở hữu cấu trúc chi phí và khả năng sinh lời hoàn toàn khác nhau.
Thách thức còn lớn hơn đối với những doanh nghiệp AI quy mô nhỏ. Các công ty này vừa phải cạnh tranh về giá, vừa phải duy trì chi phí lớn cho chip, năng lực tính toán và nhân sự. Nếu doanh thu không tăng đủ nhanh, doanh nghiệp có thể tiếp tục phụ thuộc vào các vòng huy động vốn mới.
Do đó, thước đo đối với doanh nghiệp AI đang dịch chuyển từ tốc độ tăng doanh thu sang khả năng tạo lợi nhuận và dòng tiền bền vững.
Từ bài toán tín dụng tới phép thử tại Việt Nam
Chu kỳ đầu tư AI ngày càng gắn chặt với thị trường vốn và tín dụng. Việc sử dụng vốn vay giúp đẩy nhanh tiến độ đầu tư, nhưng cũng làm tăng yêu cầu về khả năng khai thác tài sản.
Khi lãi suất dài hạn tăng, một trung tâm dữ liệu phải duy trì tỷ lệ sử dụng công suất và biên lợi nhuận cao hơn mới tạo được mức sinh lời đủ bù chi phí vốn.
Theo ACBS, chu kỳ AI có thể vận động theo ba kịch bản.
Ở kịch bản tích cực, doanh thu tiếp tục tăng mạnh, biên lợi nhuận dần cải thiện và mức định giá cao được hấp thụ nhờ lợi nhuận thực tế tăng lên.
Kịch bản thứ hai xuất hiện khi các công cụ AI được ứng dụng rộng trong lập trình và hoạt động doanh nghiệp. Khi đó, công suất tính toán được sử dụng hiệu quả hơn, qua đó chứng minh giá trị kinh tế của những khoản đầu tư hiện tại.
Ở kịch bản kém thuận lợi, cạnh tranh về giá khiến biên lợi nhuận thu hẹp, trong khi tỷ lệ khai thác trung tâm dữ liệu thấp hơn kỳ vọng. Áp lực có thể xuất hiện trước tại các doanh nghiệp hạ tầng sử dụng nhiều vốn vay, ngay cả khi nhu cầu AI nói chung chưa suy giảm.
Câu chuyện hiệu quả sử dụng vốn cũng đáng chú ý tại Việt Nam. Trong 8 tháng năm 2026, chỉ số sản xuất công nghiệp tăng 11,9%, FDI thực hiện đạt 17,25 tỷ USD và giải ngân đầu tư công vượt 50% kế hoạch. Tuy nhiên, CPI tháng 8 tăng 4,89%, trong khi bán lẻ sau khi loại trừ yếu tố giá chỉ tăng 7,6%.
Theo ACBS, tăng trưởng vẫn tích cực nhưng ngày càng phụ thuộc vào đầu tư và khả năng chuyển vốn thành năng lực sản xuất thực tế. Với riêng chủ đề AI, lợi ích trực tiếp trước mắt tập trung ở những doanh nghiệp đã có khách hàng, doanh thu và hiệu quả khai thác hạ tầng, thay vì mọi cổ phiếu có kế hoạch liên quan đến lĩnh vực này.
Trong đó, FPT được xem là trường hợp thể hiện tương đối rõ khả năng chuyển hóa vốn đầu tư thành kết quả kinh doanh. Theo ACBS, hai cụm AI Factory của doanh nghiệp đều đạt tỷ lệ sử dụng trên 90% và đã có lãi trong quý II/2026, trong khi doanh thu từ AI và phân tích dữ liệu tăng 54%.
AI Factory có thể hiểu là tổ hợp hạ tầng tính toán chuyên dụng, cung cấp năng lực xử lý để huấn luyện, phát triển và vận hành các ứng dụng AI. Tỷ lệ sử dụng trên 90% cho thấy phần lớn công suất đầu tư đã được đưa vào khai thác, một chỉ báo quan trọng đối với khả năng hoàn vốn của tài sản.
Những số liệu này tạo ranh giới giữa doanh nghiệp mới công bố kế hoạch và doanh nghiệp đã có khách hàng, doanh thu cũng như hiệu suất khai thác thực tế. ACBS vì vậy đánh giá FPT là lựa chọn rõ nhất để phản ánh chủ đề AI tại Việt Nam.
Cơ hội vì thế không chỉ nằm ở doanh nghiệp trực tiếp phát triển AI. Chuỗi hưởng lợi có thể mở rộng sang trung tâm dữ liệu, điện toán đám mây, viễn thông, đường truyền, điện, xây dựng và các hệ thống kỹ thuật phục vụ vận hành.
Tuy nhiên, việc gắn tên với xu hướng AI chưa đủ tạo thành một luận điểm đầu tư. Mức định giá cao chỉ có thể được duy trì nếu lợi nhuận từ hoạt động kinh doanh, dòng tiền và hiệu quả khai thác hạ tầng theo kịp quy mô vốn đã bỏ ra.
Sau giai đoạn chạy đua xây dựng năng lực tính toán, AI đang bước vào một phép thử khó hơn. Thị trường sẽ không chỉ đếm số chip, số trung tâm dữ liệu hay số tỷ USD được cam kết đầu tư, mà sẽ đo xem mỗi đồng vốn thực sự tạo ra bao nhiêu doanh thu, lợi nhuận và dòng tiền trong suốt vòng đời của tài sản.