Bạn trai tốt nhưng lương 15 triệu, đang nợ 500 triệu, tôi có nên cưới?
Bạn trai tốt, chăm chỉ nhưng đang gánh khoản nợ lớn khiến tôi phân vân, đứng trước bài toán khó khi tính chuyện kết hôn.
Tôi năm nay 28 tuổi, bạn trai hơn tôi 4 tuổi. Cả hai đều làm công việc văn phòng, thu nhập khoảng 15-16 triệu đồng mỗi tháng. Chúng tôi cùng quê và có nhiều điểm tương đồng trong lối sống, suy nghĩ.
Sau 3 năm bên nhau, chúng tôi bắt đầu nghiêm túc bàn chuyện kết hôn và xây dựng cuộc sống chung.
Anh không phải kiểu người khiến tôi phải lo lắng về những thói quen xấu. Anh chăm chỉ, có trách nhiệm, không quá sa đà vào rượu chè, ăn nhậu.
Trong những lần hẹn hò, anh thường chủ động thanh toán. Tôi biết thu nhập của anh cũng chỉ ở mức vừa phải nên không muốn anh phải gánh hết, thường chủ động chia sẻ để giảm bớt gánh nặng cho nhau. Chúng tôi vẫn cố gắng giữ mọi thứ cân bằng và không để chuyện tiền bạc ảnh hưởng đến tình cảm.
Bạn bè xung quanh tôi đều khen anh là một người bạn trai tốt. Nhưng cũng chính vì thế, tôi càng khó đưa ra quyết định khi nghĩ đến cuộc sống sau hôn nhân. Bởi phía sau người đàn ông tôi yêu là một khoản nợ 500 triệu đồng và một bài toán tài chính mà cả hai sẽ phải đối diện khi về chung một nhà.
Anh kể rằng phần lớn số nợ là tiền vay tín chấp, một phần mượn bạn bè để sửa lại căn nhà cho bố mẹ ở quê. Quả thật, việc báo hiếu bố mẹ là điều nên làm nhưng có những thời điểm dịch bệnh, công việc không thuận lợi, áp lực tài chính lại càng nặng nề.
Hiện mỗi tháng anh dành gần 8 triệu đồng để tiền nợ và lãi. Với mức lương khoảng 16 triệu đồng, điều đó có nghĩa gần một nửa thu nhập của anh đã được dành cho khoản nợ trước khi tính đến tiền ăn ở, đi lại và các chi phí cá nhân.
Tôi không phải là người thực dụng nhưng tôi biết nhìn vào thực tế. Tình yêu có thể giúp hai người cùng nhau vượt qua khó khăn nhưng những khoản tiền phải trả mỗi tháng thì không thể giải quyết chỉ bằng tình cảm.
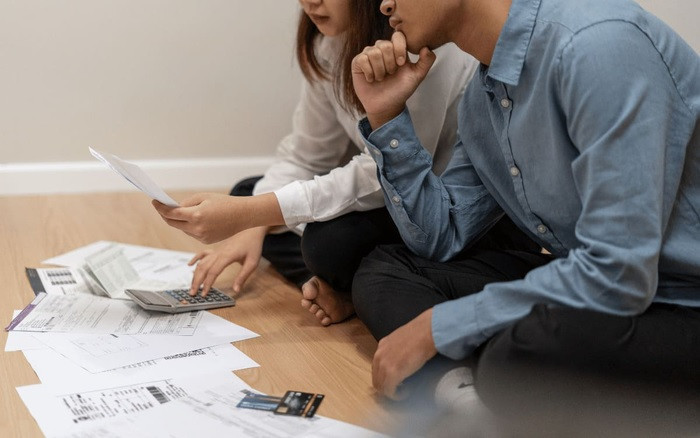
Trước đây, tôi gần như không bao giờ hỏi anh mỗi tháng còn bao nhiêu tiền sau khi trả nợ. Tôi nghĩ đó là khoản anh tự chịu trách nhiệm.
Nhưng khi bắt đầu bàn chuyện kết hôn, tôi nhận ra mình không thể tiếp tục đứng ngoài câu chuyện đó. Tôi thử ngồi tính những khoản cơ bản nhất.
Tổng thu nhập của hai người khoảng 30-32 triệu đồng/tháng. Trừ gần 8 triệu đồng tiền nợ của anh, chúng tôi còn khoảng 22-24 triệu đồng. Nếu thuê một căn phòng hoặc căn hộ nhỏ, cộng tiền điện nước, ăn uống, đi lại, bảo hiểm, hiếu hỉ và các khoản phát sinh, số tiền có thể tiết kiệm mỗi tháng không còn nhiều.
Đó mới chỉ là cuộc sống của hai người. Có thể với số tiền ấy sẽ vẫn xoay xở được. Thế nhưng sau này có con, bài toán sẽ khác hoàn toàn. Nếu tôi nghỉ sinh vài tháng, nếu anh mất việc, nếu bố mẹ hai bên có việc cần tiền hoặc đơn giản là một trong hai người ốm phải nghỉ làm… thì khoản dự phòng của chúng tôi sẽ ở đâu?
Lúc ấy, điều khiến tôi lo không còn là con số 500 triệu đồng. Tôi lo hơn về khả năng hai đứa có thể cùng nhau quản lý số nợ ấy.
Bố mẹ tôi biết chuyện. Mẹ không phản đối việc tôi lấy anh nhưng nói tôi cần suy nghĩ thật kỹ.
Mẹ nói rằng trước mắt cuộc sống chắc chắn sẽ vất vả. Nếu tôi xác định có thể cùng chồng vượt qua giai đoạn đó thì hãy cưới. Còn nếu bước vào hôn nhân khi cả hai đều chưa chuẩn bị tâm lý cho thiếu thốn, rất dễ xảy ra cãi vã, trách móc, nhất là khi có con.
Tôi biết mẹ không nói sai.
Điều khiến tôi khó quyết định là tôi không cảm thấy mình đang yêu một người đàn ông vô trách nhiệm. Ngược lại, anh vẫn đi làm, vẫn tìm cách kiếm thêm và tự xoay xở với khoản nợ của mình. Anh cũng chưa từng yêu cầu tôi đưa tiền hoặc đứng ra vay giúp.
Tôi thương anh và không muốn chia tay chỉ vì anh đang khó khăn về tài chính. Nhưng tôi cũng sợ một điều khác: Hôm nay tôi nghĩ mình có thể đồng cam cộng khổ, vài năm sau lại vì tiền bạc mà bắt đầu trách móc nhau, mâu thuẫn, cãi vã…
Tôi không muốn biến việc cưới một người mình yêu thành một quyết định dựa trên cảm xúc nhất thời. Nhưng tôi cũng không biết liệu có quá thực dụng khi cân nhắc quá kỹ chuyện tiền bạc trước hôn nhân.
Nếu tiếp tục, có lẽ điều tôi cần biết không chỉ là anh còn nợ bao nhiêu mà còn là khoản nợ cụ thể gồm những gì, lãi suất bao nhiêu, thời hạn thế nào, mỗi tháng thực sự phải trả bao nhiêu và kế hoạch tất toán ra sao. Hai người cũng cần thống nhất rõ sau khi cưới, ai chịu trách nhiệm với khoản nợ trước hôn nhân, mỗi tháng dành bao nhiêu cho sinh hoạt, bao nhiêu để trả nợ và bao nhiêu để dự phòng.
Tôi vẫn yêu anh. Chỉ là lần đầu tiên, tôi nhận ra kết hôn không chỉ là chuyện hai người có thương nhau hay không mà còn là việc cả hai có thể cùng nhau ngồi xuống trước những con số rất cụ thể của cuộc sống.
Tôi đang đứng giữa hai lựa chọn: Tiếp tục với người đàn ông mình biết là tốt nhưng phải bắt đầu hôn nhân trong cảnh nợ nần hay dừng lại trước khi tình yêu biến thành áp lực và những khoản tiền chưa trả thành nguyên nhân khiến hai người trách móc nhau.
Có những người từng bước vào hôn nhân khi chồng hoặc vợ còn khoản nợ lớn trước đó không? Điều gì khiến hai người vượt qua được giai đoạn khó khăn mà không biến tiền bạc thành nguyên nhân của những cuộc cãi vã?